İmalatçı için birim maliyet: ilk madde, işçilik ve genel üretim gideri
Ayakkabı atölyesi işleten Bayram Usta bir çiftin 750 TL'ye geldiğini söylüyor; müşaviri stoğu 700 TL'den yazıyor. Üretim maliyetinin üç kalemi, yönetim ve satış giderlerinin neden stoğa girmediği, satılan ile depoda kalanın ayrılması, yarı mamul, genel üretim giderinin paylaştırılması ve fire.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
İmal edilen malın birim maliyeti ilk madde ve malzeme, direkt işçilik ve genel üretim giderinin üretilen adede bölünmesiyle bulunur (VUK md. 275). Yönetim ve satış giderleri kural olarak dönemin gideridir; stoğun değerine girmez. Üretilip satılmayan mal bu maliyetle stokta durur ve satıldığı dönemde gider olur.
Bayram Usta'nın ayakkabıları
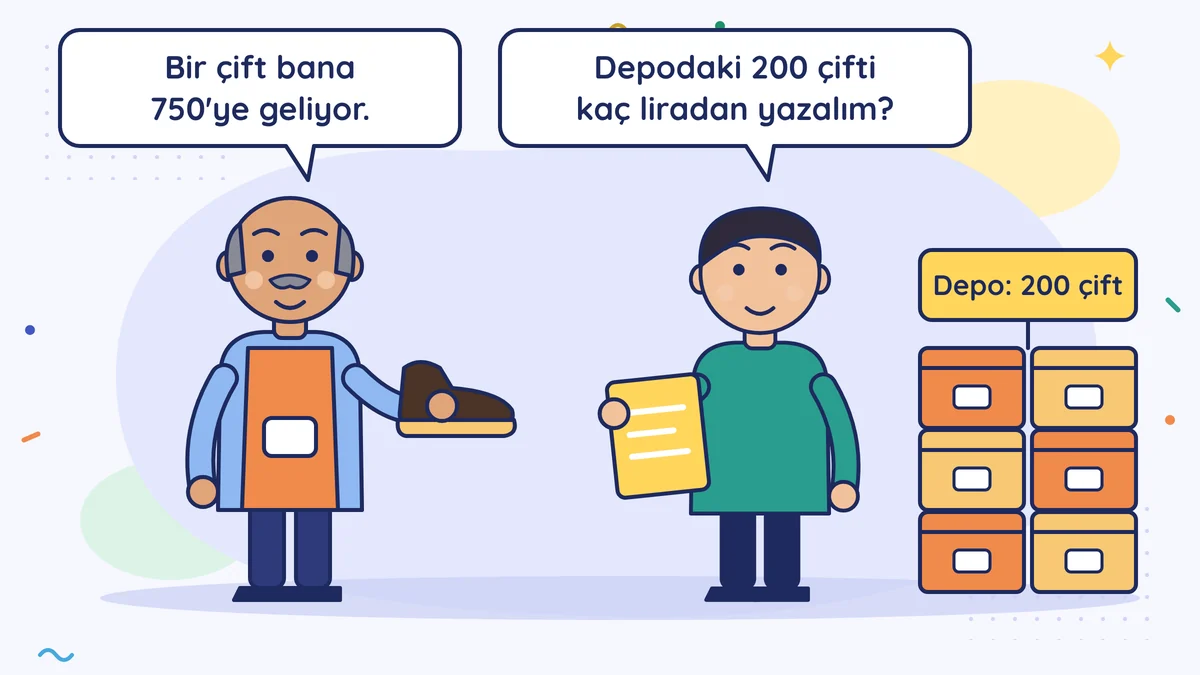
Bayram Usta'nın ayakkabı atölyesi Merter'de. Ayda 1.000 çift erkek ayakkabısı üretiyor, mağazalara toptan satıyor. Bir gün müşaviri sordu: "Depoda bekleyen 200 çifti kaç liradan yazalım?" Bayram Usta "Bir çift bana 750'ye geliyor" dedi. Müşavir başını salladı: "O rakamın içinde muhasebe ücretim de var. Stoğa onu yazamayız."
Bir aşçıyı düşün. Tencerede pişen yemeğin maliyetinde et, sebze, ocağın gazı ve aşçının emeği vardır. Lokantanın muhasebecisinin maaşı ise yemeğin değil, lokantanın maliyetidir. İmalatta da aynı ayrım yapılır.
Bir ürünün üç maliyet kalemi
İmal edilen malın maliyeti şu kalemlerden oluşur (Vergi Usul Kanunu md. 275):
- İlk madde ve malzeme: Ürünün içine giren her şey. Bayram Usta'da deri, taban, astar, iplik, yapıştırıcı. Ürün kutuyla satılıyorsa kutu da.
- Direkt işçilik: Ürünü doğrudan yapanların ücreti ve SGK işveren payı. Kesimci, sayacı, montajcı.
- Genel üretim gideri: Üretim için yapılan ama tek bir çifte doğrudan bağlanamayan giderler. Atölyenin kirası, makinelerin elektriği, makinelerin amortismanı, ustabaşının ücreti, atölye temizliği.
Yönetimin ve satışın giderleri (muhasebe, büro, pazarlama) ürünün maliyetine girmez; dönemin gideri olarak yazılır. Kanun genel yönetim giderlerinden imalata düşen bir payın maliyete eklenmesine izin veriyor ama bu isteğe bağlıdır. Müşavirinle bir kez karar verip her yıl aynı yolu izle.
Bayram Usta'nın bir ayı
Ekim 2026, KDV hariç, yuvarlak rakamlar:
| Kalem | Aylık (TL) | Çift başına (1.000 çift) |
|---|---|---|
| Deri, taban, astar, iplik, kutu | 400.000 | 400 |
| Dört ustanın ücreti ve SGK işveren payı | 200.000 | 200 |
| Atölye kirası | 60.000 | |
| Elektrik | 15.000 | |
| Makinelerin amortismanı | 10.000 | |
| Ustabaşı ve temizlik | 15.000 | |
| Genel üretim gideri toplamı | 100.000 | 100 |
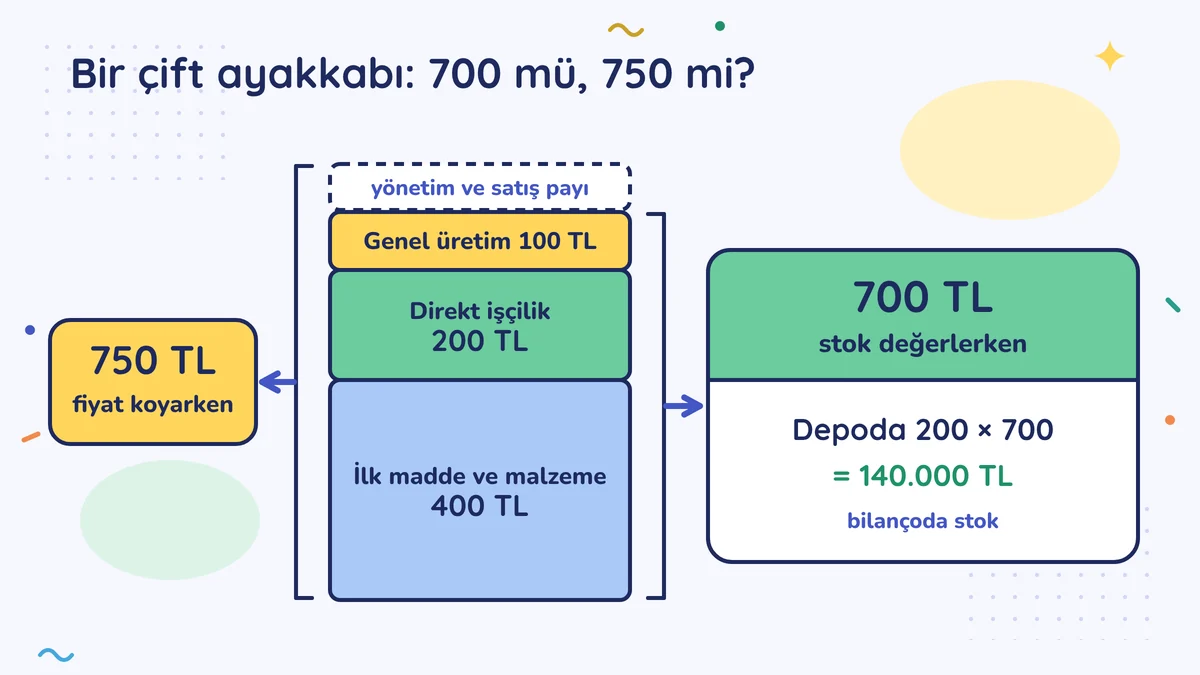
| Üretim maliyeti | 700.000 | 700 |
| Muhasebe, büro, satış giderleri (dönem gideri) | 50.000 | stoğa girmez |
Bir çiftin üretim maliyeti 700 TL. Bayram Usta'nın söylediği 750 TL, buna yönetim ve satış giderlerinin payının eklenmiş hâliydi.
Makinelerin amortismanı da bu tabloya girer. Amortismanın nasıl bulunduğunu Amortisman nedir? dersinde gördün.
Satılan ve depoda kalan
Ekim'de 1.000 çift üretildi, 800 çift satıldı, 200 çift depoda kaldı.
| Hesap | TL | |
|---|---|---|
| Satılan malın maliyeti (gelir tablosunda gider) | 800 × 700 | 560.000 |
| Depodaki mamul (bilançoda stok) | 200 × 700 | 140.000 |
| Dönem gideri | 50.000 |
Depodaki 200 çiftin üretim maliyeti henüz gider olmadı; satıldığı ay gider olacak. Bunu yanlış yapmak kârı aylar ve yıllar arasında kaydırır. Bütün üretim giderini o ayın gideri yazarsan bu ayın kârı küçük, depodaki ayakkabının satıldığı ayın kârı büyük görünür.
Yarım kalan iş de stoktur. Kesilmiş ama dikilmemiş deri, 31 Aralık'ta yarı mamul olarak o ana kadar harcanan maliyetle değerlenir. Yıl sonu sayımında bunları ayrı listele.
Fiyatlamadaki birim maliyetle farkı
Sabit gider, değişken gider ve birim maliyet dersinde birim maliyete bütün sabit giderleri kattık. Orada soru şuydu: "Hangi fiyattan satarsam bütün giderlerim çıkar?" Bu yüzden muhasebe ücreti de, satış gideri de hesaba girdi.
Burada soru başka: "Depodaki malı kaç liradan yazayım?" Buna yalnız üretimin maliyeti girer. Bayram Usta fiyat koyarken 750 TL'yi, stok değerlerken 700 TL'yi kullanır. İkisi de doğru; farklı sorulara cevap.
Paylaştırmak: genel üretim gideri hangi ürüne?
Tek ürün yapıyorsan genel üretim giderini adede bölmek yeter. Bayram Usta hem erkek ayakkabısı hem bot yapsaydı, kira ve elektriği iki ürüne bir ölçüyle paylaştırması gerekirdi. En sık kullanılan ölçüler: ustaların her ürüne harcadığı saat, makinelerin çalıştığı saat ya da ilk madde tutarı. Hangi ölçüyü seçersen her ay aynısını kullan.
Bilanço esasına göre defter tutan imalatçılar bu kalemleri tekdüzen hesap planının 7 ile başlayan maliyet hesaplarında izler. 7/A denen seçenekte 710 ilk madde ve malzeme, 720 direkt işçilik, 730 genel üretim giderleridir. Aktif toplamı (bilançodaki varlıkların toplamı) ya da net satışları Maliye'nin ilan ettiği sınırı aşan işletmeler 7/A'yı kullanmak zorundadır; altında kalanlar giderleri türüne göre izleyen 7/B'yi de seçebilir (Tekdüzen hesap planı dersinde gördün). İşletme defteri tutuyorsan 7'li hesaplar yoktur, ama depodaki mamul ve yarım iş yine bu üretim maliyetiyle değerlenir. Kaydı müşavirin tutar; senden beklediği, ayda kaç adet üretildiği, kaç adet satıldığı ve ay sonunda yarım kalan işin listesidir.
Fire
Deri kesilirken artan parçalar, kırılan taban, bozulan yapıştırıcı üretimin doğal kaybıdır. Makul ölçüdeki fire ilk madde maliyetine girer. Ölçünün ne olduğu sektöre ve ürüne göre değişir; olağan dışı bir kayıp olursa tutanakla belgele ve müşavirine sor.
Bayram Usta'nın yeni alışkanlığı
Bayram Usta her ayın son günü bir sayfa dolduruyor: kaç çift üretildi, kaç çift satıldı, depoda kaç çift ve kaç yarım iş var. Müşaviri bu sayfayla stoğu 700 TL'den, satılanın maliyetini doğru aydan yazıyor. Fiyat hesabını ise Bayram Usta kendi defterinde 750 TL'den yapmaya devam ediyor.
Bu hafta bunu yap
Geçen ayın giderlerini üç gruba ayır: ürünün içine giren malzeme, ürünü doğrudan yapanların ücreti, atölyenin diğer giderleri. Üçünü topla, üretilen adede böl. Bulduğun rakamı, fiyat koyarken kullandığın birim maliyetle yan yana yaz ve farkı müşavirinle konuş.
Sık yapılan hatalar
- Stoğu yanlış kalemlerle hesaplamak. Yalnız malzemeyi saymak stoğu düşük, muhasebe ve satış giderini de eklemek stoğu yüksek gösterir; stoğa üretimin üç kalemi girer, yönetim ve satış giderleri kural olarak dönemin gideridir.
- Bütün üretimi üretildiği ayın gideri saymak. Depoda bekleyen mamulün maliyeti satıldığı ay gider olur; yoksa kâr aylar ve yıllar arasında kayar.
- Yarım kalan işi sayımda unutmak. Kesilmiş ama bitmemiş iş de yarı mamul olarak stoktur; o ana kadarki maliyetle yazılır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →