Оценка запасов: стоимость приобретения, средняя себестоимость, расхождения при инвентаризации и обесценение
Владелица хозяйственного магазина Гёнюль-ханым за год покупала одну и ту же краску по трём разным ценам. По какой цене записать 100 банок, оставшихся на полке? Правило стоимости приобретения, разница между средней себестоимостью и «первым пришёл — первым ушёл», что делать, если при инвентаризации учёт и полка не сходятся, и при каком условии можно уменьшить стоимость подешевевшего или испортившегося товара.
Товар, купленный для продажи, в конце года оценивается по стоимости приобретения (maliyet bedeli), то есть по цене покупки плюс расходы на доставку товара (VUK, ст. 274). Если один и тот же товар покупали по разным ценам, на практике применяют среднюю себестоимость или «первым пришёл — первым ушёл» (FIFO); выбранный способ сохраняют из года в год. Обесценение записывается только на условиях, указанных в законе, и при наличии документов; причину расхождения при инвентаризации нужно найти и сообщить бухгалтеру.
Краска Гёнюль-ханым по трём ценам
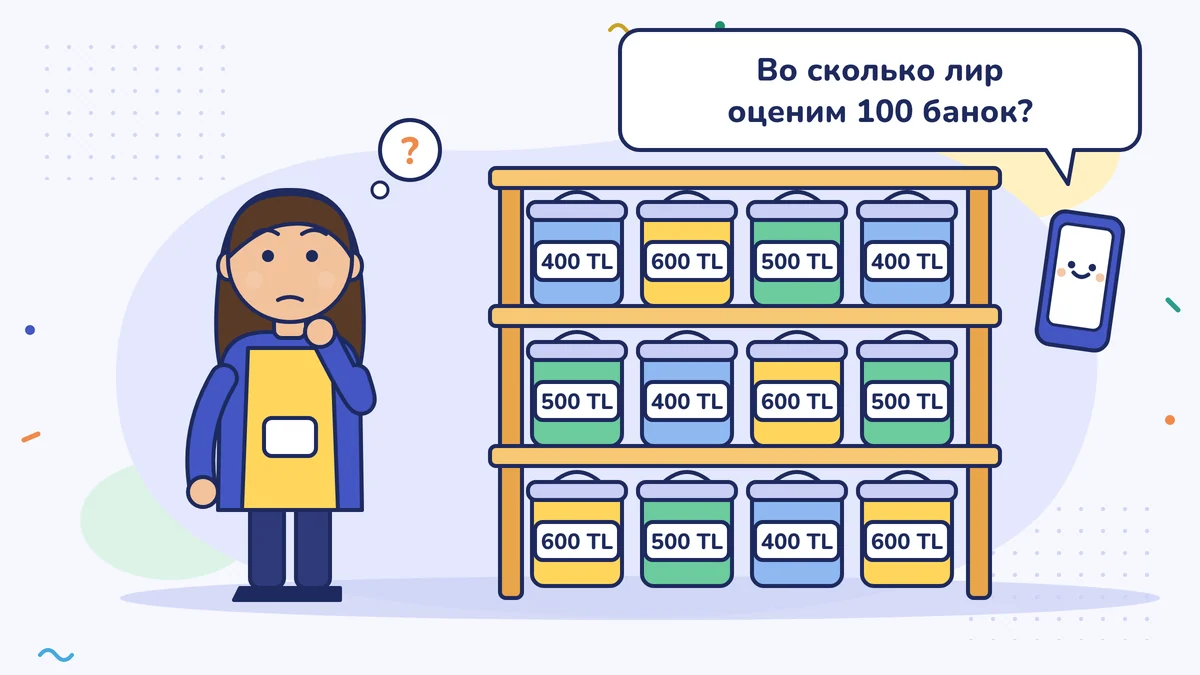
Больше всего в хозяйственном магазине (nalbur) Гёнюль-ханым продаётся краска для внутренних работ. В 2026 году она закупала одну и ту же краску три раза, и каждый раз цена росла:
| Закупка | Количество | Цена за единицу (без НДС) | Сумма |
|---|---|---|---|
| Январь | 100 банок | 400 | 40 000 |
| Май | 100 банок | 500 | 50 000 |
| Сентябрь | 100 банок | 600 | 60 000 |
| Итого | 300 банок | 150 000 |
За год она продала 200 банок; на 31 декабря на полке осталось 100 банок. Её лицензированный бухгалтер (mali müşavir) спросил: «По какой цене запишем 100 банок на полке?»
Представьте фарш у мясника. Тот, что привезли утром, и тот, что привезли в обед, лежат на одном прилавке вперемешку; никто не знает, какой килограмм из какой партии. Банки с краской на полке тоже перемешиваются. Поэтому выбирают способ расчёта.
Правило: стоимость приобретения
Товар, купленный для продажи, в конце года оценивается по стоимости приобретения (maliyet bedeli) (Закон о налоговой процедуре, Vergi Usul Kanunu, VUK, ст. 274). Стоимость приобретения — это цена покупки из счёта-фактуры (fatura) плюс расходы, например на доставку товара в магазин (VUK, ст. 262). А не цена продажи на ценнике. Это правило действует и при балансовом методе, и при книге учёта предприятия (işletme defteri); при упрощённом порядке налогообложения (basit usul) правила другие, спросите у бухгалтера. Как проводится инвентаризация, мы рассказали в уроке «Инвентаризация в декабре»; здесь мы смотрим на то, по какой цене записывать пересчитанный товар.
Когда один и тот же товар покупали по разным ценам, на практике используют два способа.
Средняя себестоимость
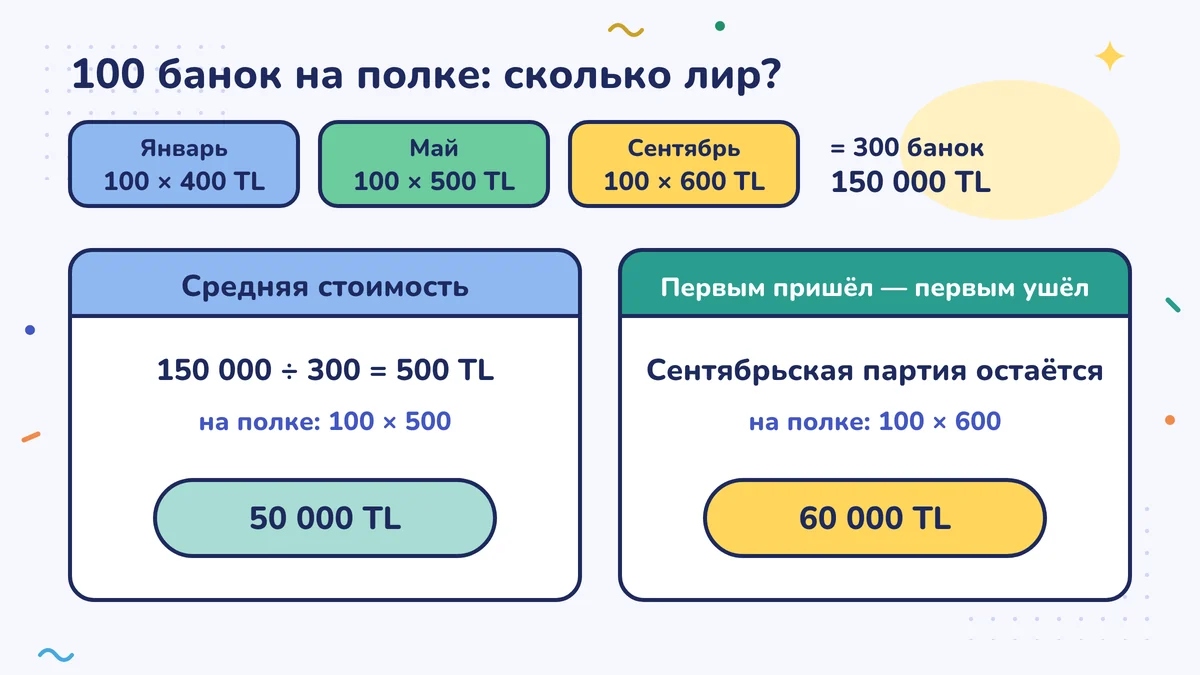
Общая сумма закупок за год делится на общее количество: 150 000 ÷ 300 = 500 TL. 100 банок на полке стоят 50 000 TL. Себестоимость проданных 200 банок — 100 000 TL.
(Есть и способ «скользящей средней», когда среднее пересчитывается после каждой закупки; результат получается немного другой. Если учёт ведётся в программе, чаще всего пользуются им.)
«Первым пришёл — первым ушёл» (FIFO)
Предполагается, что товар, купленный раньше, продаётся раньше. Партии января и мая считаются проданными, а на полке остались 100 банок, купленных в сентябре: 100 × 600 = 60 000 TL. Себестоимость проданного товара — 90 000 TL.
| Средняя себестоимость | «Первым пришёл — первым ушёл» | |
|---|---|---|
| Осталось на полке | 50 000 | 60 000 |
| Себестоимость проданного товара | 100 000 | 90 000 |
| Валовая прибыль (если продано на 260 000) | 160 000 | 170 000 |
Когда цены растут, «первым пришёл — первым ушёл» показывает прибыль этого года чуть выше. В следующем году разница меняется на обратную, потому что запасы на конец года — это запасы на начало следующего.
Для налогов способ «последним пришёл — первым ушёл» (LIFO) не принимается. Какой бы способ вы ни выбрали, пользуйтесь им из года в год; смена способа сдвигает прибыль между годами, и вас спросят об обосновании. Выбор делайте вместе с бухгалтером.
Расхождение при инвентаризации: учёт и полка не сходятся
Если вы ведёте учёт запасов, в записях значится 100 банок, а на полке 92. Или наоборот. Если учёта запасов нет, такое сравнение можно сделать по счетам-фактурам на покупку и продажу для нескольких самых ходовых товаров. Когда обнаружилось расхождение, сначала найдите причину. Чаще всего это одно из следующего:
- Счёт-фактура на покупку или продажу не попал в учёт.
- Не проведён возврат от покупателя или возврат поставщику.
- Не записан разбитый, пролитый или испортившийся товар.
Необъяснимая недостача при налоговой проверке может вызвать вопрос о продаже без счёта-фактуры, а необъяснимый излишек — о покупке без счёта-фактуры. Поэтому расхождение не прячьте: запишите причину и передайте бухгалтеру.
Небольшие потери, которые свойственны самому делу, то есть естественная убыль (fire) (пролитое, разбитое, испарившееся), если они в разумных пределах, — это издержки дела. Мера зависит от отрасли; оформляйте её актом (tutanak). А налоговые последствия и последствия по НДС для украденного, потерянного или уничтоженного товара отличаются от естественной убыли. Например, если товар украден, потерян или сгорел при обычном пожаре, НДС, который вы вычли при его покупке, корректируется (Закон о НДС, KDV Kanunu, ст. 30/c). При землетрясении и наводнении, а также при пожаре в местах, где Министерство казначейства и финансов объявило форс-мажор (mücbir sebep, чрезвычайная ситуация, не зависящая от вас), эта корректировка не делается. Каждый случай уточняйте у бухгалтера.
Обесценение: если товар подешевел
Пока товар лежит на полке, он может потерять в цене. В законе два разных случая:
- Падение цены: если на день оценки цена продажи упала на 10 % и более ниже себестоимости, товар вместо себестоимости можно оценить по сопоставимой стоимости (emsal bedeli), то есть по рыночной стоимости на этот день (VUK, ст. 274).
- Порча и повреждение: если стоимость товара заметно упала из-за пожара, землетрясения, наводнения или из-за порчи, гниения, поломки, сопоставимая стоимость тоже применяется (VUK, ст. 278). В этом случае стоимость чаще всего определяет оценочная комиссия (takdir komisyonu), то есть орган налоговой инспекции (vergi dairesi), который оценивает стоимость, — по заявлению.
На складе Гёнюль-ханым нашлось 20 банок краски, отсыревших от влаги. Сказать «запишу-ка я их за полцены» она не может: для обесценения нужны документы. Какой путь выбрать, решит бухгалтер. Дело Гёнюль-ханым — отделить банки, сфотографировать и сообщить бухгалтеру датированной запиской.
Конец года Гёнюль-ханым
Гёнюль-ханым с бухгалтером остановились на средней себестоимости. В список инвентаризации она добавила столбец «дата последней закупки». Товары, которые не продавались целый год, сразу стали видны в этом столбце. Почему важны деньги, ждущие на полке, вы видели в уроке «Запасы: деньги, которые ждут на полке», а за сколько дней запасы превращаются в деньги — в уроке «Денежный цикл».
Сделайте на этой неделе
Положите рядом счета-фактуры на покупку трёх самых ходовых товаров за этот год и посчитайте среднюю цену покупки. Если на полке есть испорченный, разбитый или давно не продающийся товар, сложите его в отдельную коробку, сфотографируйте и отправьте бухгалтеру датированной запиской.
Частые ошибки
- Называть приблизительные цифры без пересчёта или записывать запасы по цене продажи. Запасы на конец года опираются на реальный пересчёт, цену покупки и расходы на доставку; приблизительные цифры при проверке не защитить, а запасы, записанные по цене продажи, облагают налогом прибыль от товара, которого ещё не продали.
- Самому занижать стоимость подешевевшего товара. Обесценение зависит от условий закона и документов; решение принимается вместе с бухгалтером.
- Молча закрывать расхождение при инвентаризации. Необъяснимая недостача или излишек могут вызвать вопрос о продаже или покупке без счёта-фактуры. Найдите причину, запишите и передайте бухгалтеру.
Источники
- Закон о налоговой процедуре № 213 (213 sayılı Vergi Usul Kanunu), ст. 262 (стоимость приобретения), ст. 274 (товары), ст. 278 (товары, потерявшие в цене) (mevzuat.gov.tr)
- Закон о налоге на добавленную стоимость № 3065 (3065 sayılı Katma Değer Vergisi Kanunu), ст. 30/c (утраченные товары) (mevzuat.gov.tr)
- Alomaliye: сопоставимая стоимость при оценке товаров (падение цены на 10 % — VUK, ст. 274; стихийные бедствия и порча — VUK, ст. 278)
- Alomaliye: оценка подешевевших товаров по налоговому законодательству (оценочная комиссия)
- Muhasebetr, Cihan Tekin: методы оценки запасов и VUK (средняя себестоимость, «первым пришёл — первым ушёл»; «последним пришёл — первым ушёл» не применяется)
- Alomaliye: НДС по утраченным, потерянным, украденным товарам, товарам с естественной убылью и потерявшим в цене
- MuhasebeTR, Vedat Erdem (2026): действующий текст ст. 30/c Закона о НДС (утраченные товары, за исключением землетрясения, наводнения и пожара в местах, где объявлен форс-мажор)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности