Stok değerleme: maliyet bedeli, ortalama maliyet, sayım farkı ve değer düşüklüğü
Nalbur Gönül Hanım aynı boyayı yılda üç farklı fiyattan aldı; raftaki 100 kutu kaç liradan yazılır? Maliyet bedeli kuralı, ortalama maliyet ile ilk giren ilk çıkar farkı, sayımda kayıt ile raf tutmazsa ne yapılacağı, fiyatı düşen ya da bozulan malın değerinin hangi şartla düşürülebileceği.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Satmak için alınan mal yıl sonunda maliyet bedeliyle, yani alış fiyatı ve malı getirme giderleriyle değerlenir (VUK md. 274). Aynı mal farklı fiyatlarla alındıysa uygulamada ortalama maliyet ya da ilk giren ilk çıkar kullanılır; seçilen yol her yıl sürdürülür. Değer düşüklüğü ancak kanundaki şartlarla ve belgeyle yazılır; sayım farkının nedeni bulunup müşavire bildirilir.
Nalbur Gönül Hanım'ın üç fiyatlı boyası
Gönül Hanım'ın nalbur dükkânında en çok satan şey iç cephe boyası. 2026'da aynı boyayı üç kez aldı, her seferinde fiyat arttı:
| Alış | Adet | Birim fiyat (KDV hariç) | Tutar |
|---|---|---|---|
| Ocak | 100 kutu | 400 | 40.000 |
| Mayıs | 100 kutu | 500 | 50.000 |
| Eylül | 100 kutu | 600 | 60.000 |
| Toplam | 300 kutu | 150.000 |
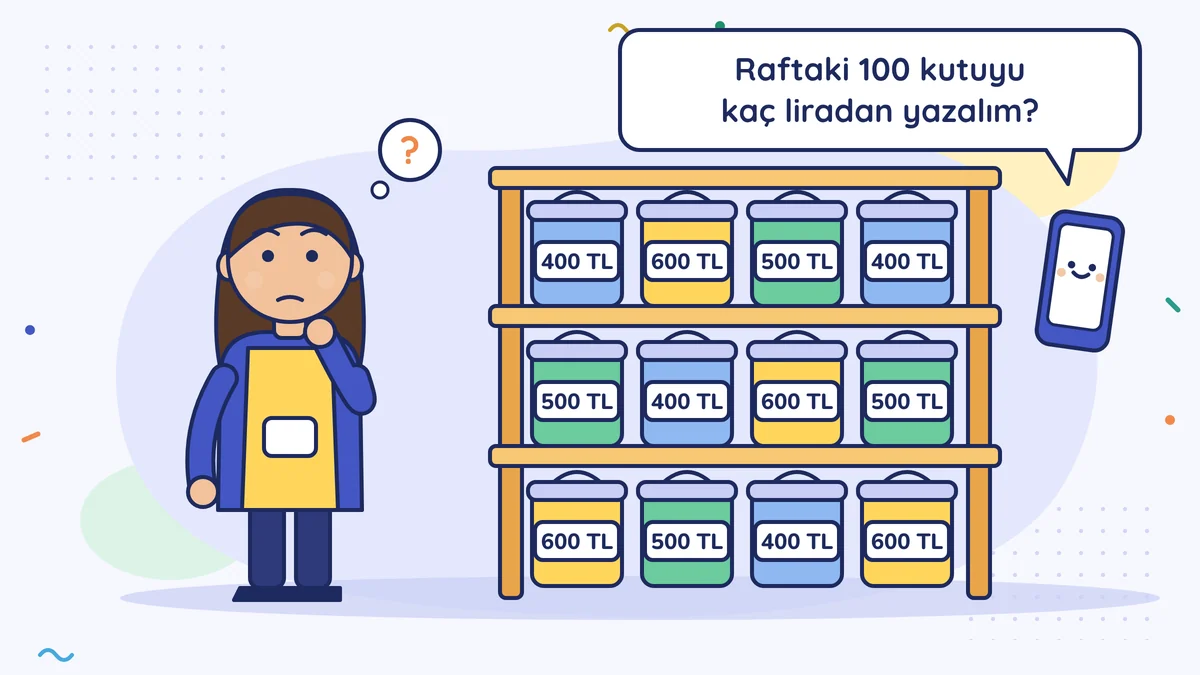
Yıl içinde 200 kutu sattı; 31 Aralık'ta rafta 100 kutu kaldı. Müşaviri sordu: "Raftaki 100 kutuyu kaç liradan yazalım?"
Kasaptaki kıymayı düşün. Sabah gelen ile öğlen gelen aynı tezgâha karışır; hangi kilonun hangi partiden çıktığını kimse bilmez. Boya kutuları da rafta karışır. Bu yüzden bir hesap yolu seçilir.
Kural: maliyet bedeli
Satmak için aldığın mal, yıl sonunda maliyet bedeliyle değerlenir (Vergi Usul Kanunu md. 274). Maliyet bedeli, faturadaki alış fiyatına malı dükkâna getirmek için yapılan nakliye gibi giderlerin eklenmesiyle bulunur (VUK md. 262). Etiketteki satış fiyatı değil. Bu kural bilanço esasında da işletme defterinde de geçerlidir; basit usuldeysen kurallar farklıdır, müşavirine sor. Sayımın nasıl yapılacağını Aralıkta sayım dersinde anlattık; burada sayılan malın kaç liradan yazılacağına bakıyoruz.
Aynı mal farklı fiyatlarla alındığında uygulamada iki yol kullanılır.
Ortalama maliyet
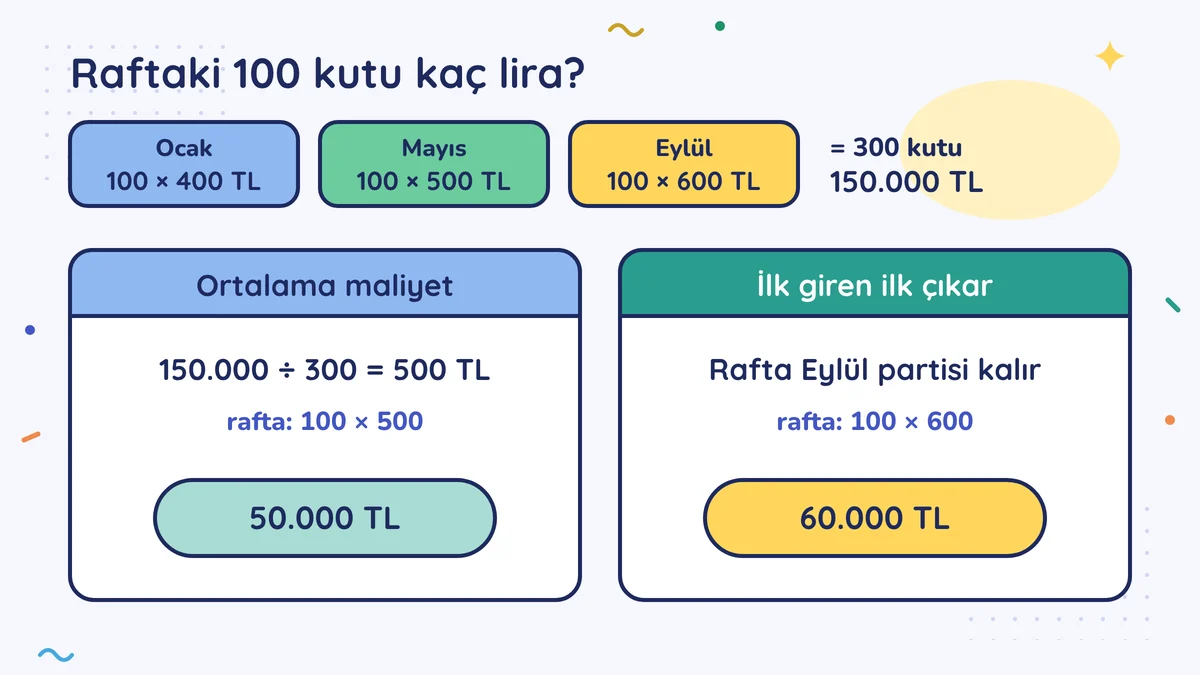
Yılın toplam alış tutarı toplam adede bölünür: 150.000 ÷ 300 = 500 TL. Raftaki 100 kutu 50.000 TL'dir. Satılan 200 kutunun maliyeti 100.000 TL.
(Ortalamayı her alıştan sonra yeniden hesaplayan "hareketli ortalama" yolu da var; sonucu biraz farklı çıkar. Programla takip ediliyorsa çoğu zaman o kullanılır.)
İlk giren ilk çıkar
Önce alınan malın önce satıldığı varsayılır. Ocak ve Mayıs partileri satılmış, rafta Eylül'de alınan 100 kutu kalmış sayılır: 100 × 600 = 60.000 TL. Satılan malın maliyeti 90.000 TL.
| Ortalama maliyet | İlk giren ilk çıkar | |
|---|---|---|
| Rafta kalan | 50.000 | 60.000 |
| Satılan malın maliyeti | 100.000 | 90.000 |
| Brüt kâr (satış 260.000 ise) | 160.000 | 170.000 |
Fiyatlar yükselirken ilk giren ilk çıkar bu yılın kârını biraz daha yüksek gösterir. Gelecek yıl fark tersine döner; çünkü yıl sonu stoğu, ertesi yılın başlangıç stokudur.
Vergi tarafında "son giren ilk çıkar" yolu kabul edilmiyor. Hangi yolu seçersen yıldan yıla aynı yolu kullan; yöntemi değiştirmek kârı yıllar arasında kaydırır ve gerekçesi sorulur. Seçimi müşavirinle yap.
Sayım farkı: kayıt ile raf tutmazsa
Stok kaydı tutuyorsan kayıtta 100 kutu görünüyor, rafta 92 kutu var. Ya da tersi. Stok kaydın yoksa bu karşılaştırmayı en çok sattığın birkaç üründe alış ve satış faturalarından yapabilirsin. Fark çıktığında önce nedenini bul. Çoğu zaman şunlardan biridir:
- Bir alış ya da satış faturası kayda girmemiştir.
- Müşteri iadesi ya da tedarikçiye iade işlenmemiştir.
- Kırılan, dökülen, bozulan mal not edilmemiştir.
Açıklanamayan bir eksik, vergi incelemesinde faturasız satış; açıklanamayan bir fazla ise faturasız alış sorusunu doğurabilir. Bu yüzden farkı saklama; nedenini yazıp müşavirine ver.
İşin doğasında olan küçük kayıplar, yani fire, (dökülme, kırılma, buharlaşma) makul ölçüdeyse işin maliyetidir. Ölçü sektöre göre değişir; tutanakla belgele. Çalınan, kaybolan ya da imha edilen malın vergi ve KDV sonucu ise fireden farklıdır. Örneğin çalınan, kaybolan ya da sıradan bir yangında yanan malın alışında indirdiğin KDV düzeltilir (KDV Kanunu md. 30/c). Deprem ve selde, bir de Hazine ve Maliye Bakanlığının yangın nedeniyle mücbir sebep (elde olmayan olağanüstü durum) ilan ettiği yerlerdeki yangında bu düzeltme yapılmaz. Her durumu ayrı ayrı müşavirine sor.
Değer düşüklüğü: malın fiyatı düştüyse
Mal rafta dururken değeri düşebilir. Kanunda iki ayrı durum var:
- Fiyat düşüşü: Değerleme günü satış fiyatı maliyetin %10 ve daha fazla altına inmişse, mal maliyet yerine emsal bedeliyle, yani o günkü piyasa değeriyle değerlenebilir (VUK md. 274).
- Bozulma ve hasar: Yangın, deprem, su basması ya da bozulma, çürüme, kırılma gibi nedenlerle malın değeri önemli ölçüde düşmüşse yine emsal bedeli uygulanır (VUK md. 278). Bu durumda değeri çoğunlukla, başvuru üzerine takdir komisyonu, yani vergi dairesinin değer biçen kurulu belirler.
Gönül Hanım'ın deposunda rutubet yemiş 20 kutu boya çıktı. "Bunları yarı fiyata yazayım" diyemez; değer düşüklüğü için belge gerekir. Hangi yolun izleneceğine müşaviri karar verecek. Gönül Hanım'ın işi kutuları ayırmak, fotoğraflamak ve tarihli bir notla müşavirine bildirmek.
Gönül Hanım'ın yıl sonu
Gönül Hanım müşaviriyle ortalama maliyette karar kıldı. Sayım listesine bir sütun ekledi: "son alış tarihi". Bir yıldır satılmayan mallar o sütunda kendiliğinden göründü. Rafta bekleyen paranın neden önemli olduğunu Stok: rafta bekleyen para dersinde gördün; stoğun kaç günde paraya döndüğünü ise Nakit dönüşü dersinde.
Bu hafta bunu yap
En çok sattığın üç ürünün bu yılki alış faturalarını yan yana koy ve ortalama alış fiyatını hesapla. Rafta bozulmuş, kırılmış ya da uzun süredir satılmayan mal varsa ayrı bir kutuya koy, fotoğrafını çek ve tarihli bir notla müşavirine gönder.
Sık yapılan hatalar
- Saymadan tahmini rakam vermek ya da stoğu satış fiyatından yazmak. Yıl sonu stoğu gerçek sayıma ve alış fiyatı ile getirme giderlerine dayanır; tahmini rakam incelemede savunulamaz, satış fiyatıyla yazılan stok da satılmamış malın kârını vergilendirir.
- Değeri düşen malı kendi kafana göre ucuz yazmak. Değer düşüklüğü kanundaki şartlara ve belgeye bağlıdır; kararı müşavirle verilir.
- Sayım farkını sessizce kapatmak. Açıklanamayan eksik ya da fazla, faturasız satış ya da alış sorusu doğurabilir. Nedenini bul, yaz, müşavirine ver.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →