وضع رأس المال وزيادة رأس المال: الطريقة الصحيحة لوضع المال في الشركة
رأس مال شركة جميل أوسطا 10.000 ليرة، أما المال الذي وضعه في الشركة من جيبه فيظهر بصفته «ديونًا للشركاء». الفرق بين رأس المال ودَين الشريك، والالتزام بالحد الأدنى لرأس المال حتى آخر 2026، ومصادر الزيادة وخطواتها.
المال الذي تضعه في الشركة إما أن يصبح رأس مال، وإما أن يصبح دَينًا على الشركة لك؛ والاثنان مختلفان. رأس المال مال الشركة الدائم، ولا يُستردّ بسهولة؛ أما الدَّين فيُردّ. والشركات التي تأسّست قبل 1 يناير 2024 ويقلّ رأس مالها عن 50.000 ليرة في الشركة ذات المسؤولية المحدودة، أو عن 250.000 ليرة في الشركة المساهمة، يجب أن ترفع رأس مالها إلى هذا المبلغ حتى 31 ديسمبر 2026؛ وإلا عدّ القانون هذه الشركات منقضية (القانون التجاري التركي، المادة المؤقتة 15). وتستطيع وزارة التجارة أن تمدّد هذه المدة، لكن لا يوجد إعلان عن تمديد حتى 12 أكتوبر 2026.
سطرا جميل أوسطا
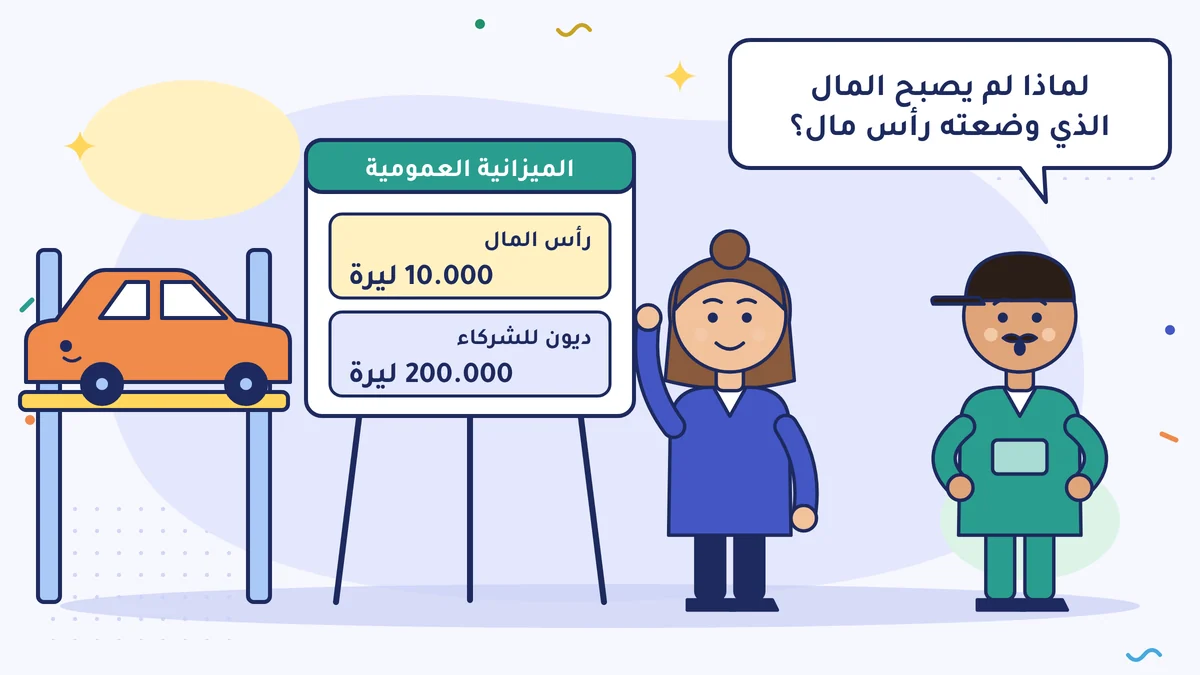
تأسّست ورشة صيانة السيارات التي يملكها جميل أوسطا في 2019 شركةً ذات مسؤولية محدودة (limited şirket). وهو الشريك الوحيد. رأس المال 10.000 ليرة تركية، وهو الحد الأدنى في ذلك الوقت. وفي السنة الماضية وضع في الشركة 200.000 ليرة من مدّخراته ليشتري رافعة سيارات جديدة.
أراه محاسبه القانوني (mali müşavir) الميزانية العمومية (bilanço): «رأس المال ما زال 10.000 ليرة. أما الـ 200.000 ليرة التي وضعتها فهي في سطر الديون للشركاء. وهناك أمر آخر: يجب أن ترفع رأس مال الشركة إلى 50.000 ليرة حتى آخر هذه السنة.»
سأل جميل أوسطا سؤالين: «لماذا لم يصبح المال الذي وضعته رأس مال؟ ولماذا يجب أن أزيد رأس المال؟»
الأساس والإعارة
فكّر في بيت. الأساس يوضع مرة واحدة ويبقى تحت البيت؛ ولا أحد ينزع من الأساس طوبًا ويستردّه. أما السقالة المستعارة من الجار فتُعاد إليه عندما ينتهي العمل.
رأس المال (sermaye) هو أساس الشركة. يضعه الشركاء، فيصبح مال الشركة الدائم. ويظهر في الميزانية العمومية ضمن حقوق الملكية (özkaynak)؛ وحقوق الملكية تعني مال الشركة الخاص (رأس المال زائد الربح المتروك في الشركة). ولا يستطيع الشركاء أن يستردّوه متى شاؤوا؛ فتخفيض رأس المال عملية منفصلة وطويلة.
أما المال الذي يضعه الشريك في الشركة دَينًا فهو مثل السقالة. الشركة تردّه إلى الشريك. ويظهر في الميزانية العمومية بصفته «ديونًا للشركاء» (ortaklara borç).
| رأس المال | ديون للشركاء | |
|---|---|---|
| كيف يوضع؟ | بقرار من الجمعية العامة (genel kurul) وتسجيل في السجل التجاري (ticaret sicili) | يودع الشريك المال في حساب الشركة |
| هل يُستردّ؟ | لا يُستردّ بسهولة، يلزم تخفيض رأس المال | الشركة تردّه |
| أين في الميزانية العمومية؟ | حقوق الملكية | الديون |
| ما يُنتبه إليه | مدة الدفع، والتسجيل | إذا تجاوز ثلاثة أمثال حقوق الملكية ودُفعت للشريك فائدة، فقد تنشأ نتيجة ضريبية |
أيّهما أنسب يتوقّف على عملك. لكن هناك نقطة يجب أن تعرفها: الجزء من الدَّين المأخوذ من الشركاء (أو من أشخاص مرتبطين بهم) الذي يتجاوز ثلاثة أمثال حقوق ملكية الشركة في بداية الفترة يُعدّ في الضريبة رأس مال مستترًا (örtülü sermaye)؛ أي مالًا وُضع على أنه دَين لكنه يُستعمل مثل رأس المال (قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 12). والفائدة وفروق العملة التي تُدفع أو تُحسب للشريك عن هذا الجزء لا يمكن تسجيلها مصروفًا، وتُعدّ حصة أرباح موزَّعة على الشريك. وإذا لم تُدفع للشريك فائدة فلا تنشأ هذه النتيجة في العادة. قد تتجاوز الـ 200.000 ليرة التي وضعها جميل أوسطا ثلاثة أمثال حقوق الملكية؛ لكن لأنه لا تُدفع له فائدة، فلا توجد اليوم نتيجة ضريبية. راجع هذه المبالغ مع محاسبك فترةً بعد فترة. وشرحنا لماذا من المهم أن يتم تبادل المال مع الشريك عن طريق البنك مهما كان المبلغ في درس مال المنشأة ومال جيبك.
آخر 2026: الالتزام بالحد الأدنى لرأس المال
منذ 1 يناير 2024 صار الحد الأدنى لرأس المال في الشركات الجديدة 50.000 ليرة في الشركة ذات المسؤولية المحدودة، و250.000 ليرة في الشركة المساهمة (anonim şirket) (قرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 7887). والشركات التي تأسّست قبل هذا التاريخ ويقلّ رأس مالها عن هذه المبالغ ملزمة بأن ترفع رأس مالها إلى الحد الأدنى حتى 31 ديسمبر 2026. ومن لا يفعل تُعدّ شركته منقضية بحكم القانون (الانقضاء، infisah) (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة المؤقتة 15، أُضيفت بالقانون رقم 7511). ولا توجد قاعدة رأس مال كهذه للمنشأة الفردية (şahıs işletmesi).
يعطي القانون وزارة التجارة صلاحية تمديد هذه المدة سنةً في كل مرة، مرتين على الأكثر. وفي 12 أكتوبر 2026، يوم كتابة هذا الدرس، لم نرَ إعلانًا عن تمديد. والأسلم أن تبدأ العمل الآن بدل انتظار التمديد؛ لأن القرار والتسجيل والإعلان تأخذ وقتًا، ويشتدّ الازدحام في مديريات السجل في آخر السنة.
وقد سهّل القانون زيادة الالتزام هذه: في الجمعية العامة التي تُعقد للالتزام لا يُشترط نصاب للاجتماع، ويُتّخذ القرار بأغلبية أصوات الحاضرين في الاجتماع، ولا تستطيع الحصص الممتازة (imtiyazlı pay) (أي الحصص التي لها امتياز في التصويت أو في الأرباح) أن تمنع هذا القرار.
من أين يُزاد رأس المال؟
لنقص جميل أوسطا البالغ 40.000 ليرة ثلاثة مصادر:
- النقد: يضع الشريك مالًا جديدًا. ويُودَع المال في الحساب البنكي للشركة.
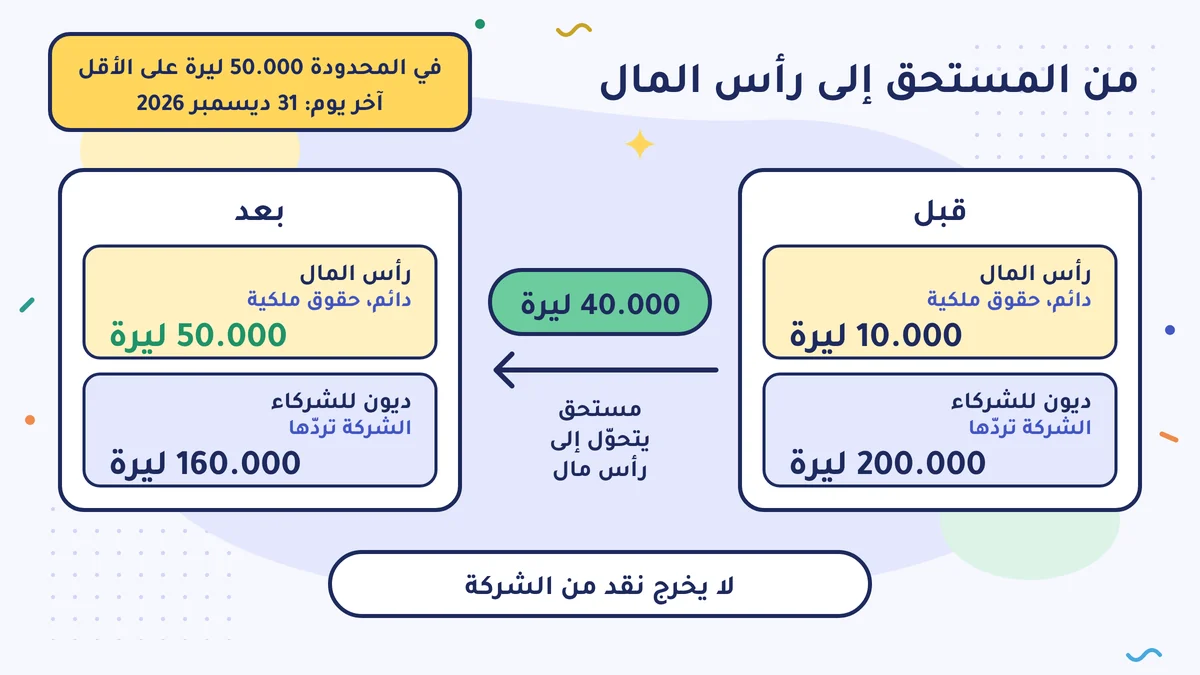
- مستحقات الشريك: لجميل أوسطا على الشركة 200.000 ليرة. يمكن تحويل 40.000 ليرة من هذا المستحق إلى رأس مال. لا يخرج نقد من الشركة، وتنخفض الديون للشركاء، ويزيد رأس المال. ويجب أن يظهر أن المستحق حقيقي، وأن المال دخل الشركة، بإشعارات البنك؛ لذلك احتفظ بإشعارات المال الذي يضعه الشريك في الشركة.
- المصادر الداخلية (iç kaynak): إذا كانت في الشركة أرباح سنوات سابقة غير موزَّعة، أو احتياطيات يمكن إضافتها إلى رأس المال، فإنها تُضاف إلى رأس المال. وإضافة الربح إلى رأس المال لا تُعدّ توزيعًا للأرباح، لذلك لا يُقتطع الاستقطاع الضريبي (stopaj) على حصة الأرباح (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 94/6-b). لكن إذا خُفِّض رأس المال هذا لاحقًا ودُفع للشركاء، فقد ينشأ استقطاع كما في حصة الأرباح (kâr payı)؛ وفي التخفيض الذي يتم قبل مرور خمس سنوات من تاريخ الإضافة إلى رأس المال، يُعدّ أن هذه البنود هي التي خُفِّضت أولًا (قانون ضريبة الشركات، المادة 32/B). وإذا كانت لديك خطة كهذه فاسأل محاسبك.
قد يطلب السجل التجاري، بحسب مصدر الزيادة، مستندات مثل تقرير محاسب قانوني وميزانية عمومية مصدَّقة. اعرف القائمة من مديرية السجل أو من محاسبك قبل تقديم الطلب.
الخطوات
- انظر إلى الأرقام مع المحاسب: أيّ مصدر متوفّر، وكم ستكون الزيادة؟
- قرار الجمعية العامة: زيادة رأس المال تعديل لعقد الشركة؛ ويُكتب القرار.
- المال أو المستند: إذا كانت نقدًا يُودَع المال في البنك؛ وإذا كانت مستحقًا أو مصدرًا داخليًا تُوثَّق المبالغ.
- التسجيل والإعلان: يُسجَّل القرار في السجل التجاري، ويُعلَن في جريدة السجل التجاري التركي (Türkiye Ticaret Sicili Gazetesi).
وضع رأس المال ليس ربحًا
رأس المال الذي يضعه الشريك ليس إيرادًا للشركة؛ لا يكبّر الربح، ولا تنشأ عنه ضريبة دخل ولا ضريبة شركات (ومصاريف كاتب العدل والسجل والإعلان أمر منفصل). الذي يكبر هو حقوق الملكية فقط. وعندما تنظر البنوك والزبائن الكبار إلى الميزانية العمومية يرون حقوق ملكية أقوى. وشرحنا العلاقة بين حقوق الملكية والخسارة، وقاعدة خسارة رأس المال، في درس الميزانية العمومية.
وليس مال الشريك الطريقة الوحيدة لوضع المال في الشركة من أجل آلة؛ ونقارنه بالقرض والتأجير التمويلي (leasing) في درس قرض، أم تأجير تمويلي (leasing)، أم مالك أنت؟.
قرّر جميل أوسطا أن يحوّل 40.000 ليرة من مستحقاته إلى رأس مال. ولأنه الشريك الوحيد وقّع قرار الجمعية العامة بنفسه، وجهّز محاسبه المستندات. فارتفع رأس المال إلى 50.000 ليرة، ونزلت الديون للشركاء إلى 160.000 ليرة.
في جملة واحدة
المال الذي تضعه في الشركة إما رأس مال دائم، وإما دَين يُستردّ؛ وإذا كان رأس مالك أقل من الحد الأدنى فأكمل الزيادة قبل 31 ديسمبر 2026.
افعل هذا هذا الأسبوع
انظر إلى مبلغ رأس مال شركتك في السجل التجاري (وهو مكتوب أيضًا في عقد شركتك وفي آخر ميزانية عمومية؛ المهم هو المبلغ المكتوب، لا هل دُفع أم لا). إذا كان أقل من 50.000 ليرة في الشركة ذات المسؤولية المحدودة، أو من 250.000 ليرة في الشركة المساهمة، فاتصل بمحاسبك هذا الأسبوع وحدّدا موعدًا للزيادة. وإذا كانت لديك منشأة فردية فهذه القاعدة لا تنطبق عليك.
أخطاء شائعة
- أن تظن أن كل مال تضعه في الشركة رأس مال. إذا لم يوجد قرار من الجمعية العامة وتسجيل، فهذا المال ليس رأس مال، بل دَين على الشركة لك.
- ترك الالتزام بالحد الأدنى لرأس المال إلى آخر السنة. القرار والمستندات والتسجيل والإعلان تأخذ وقتًا؛ ويجب أن تنتهي قبل 31 ديسمبر 2026.
- أن تظن رأس المال ربحًا أو إيرادًا. رأس المال الموضوع لا يكبّر الربح؛ إنما يكبّر حقوق الملكية فقط.
المصادر
- KPMG Vergi، 07.09.2026: مدة الالتزام بالحد الأدنى لرأس المال في الشركات المساهمة والشركات ذات المسؤولية المحدودة تنتهي في 31 ديسمبر 2026 (قرار رئيس الجمهورية رقم 7887، والمادة المؤقتة 15 من القانون التجاري التركي، والقانون رقم 7511)
- Cott، 22.07.2026: آخر موعد في الالتزام بالحد الأدنى لرأس المال 31 ديسمبر 2026 (نصاب القرار)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة المؤقتة 15 (mevzuat.gov.tr)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 12 (رأس المال المستتر) (mevzuat.gov.tr)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 94/6-b (إضافة الربح إلى رأس المال) (mevzuat.gov.tr)
- Andersen: أحكام القانون رقم 7420 (الجريدة الرسمية 09.11.2022)، فرض الضريبة عند تخفيض رأس المال، المادة 32/B من قانون ضريبة الشركات
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية