Внесение капитала и его увеличение: как правильно вложить деньги в компанию
Капитал компании мастера Джемиля — 10 000 лир, а деньги, которые он вложил из своего кармана, числятся как «задолженность перед участниками». Чем капитал отличается от долга участнику, как привести капитал к минимуму до конца 2026 года, откуда берётся увеличение и какие у него шаги.
Деньги, которые вы вложили в компанию, становятся либо капиталом, либо долгом компании перед вами; это разные вещи. Капитал — постоянные деньги компании, их нелегко забрать обратно; долг же возвращают. Компании, созданные до 1 января 2024 года, у которых капитал меньше 50 000 лир в ООО и 250 000 лир в акционерном обществе, должны довести его до этой суммы до 31 декабря 2026 года; иначе закон считает такие компании прекратившими существование (Торговый кодекс Турции, временная ст. 15). Министерство торговли может продлить этот срок, но на 12 октября 2026 года объявления о продлении нет.
Две строки мастера Джемиля
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
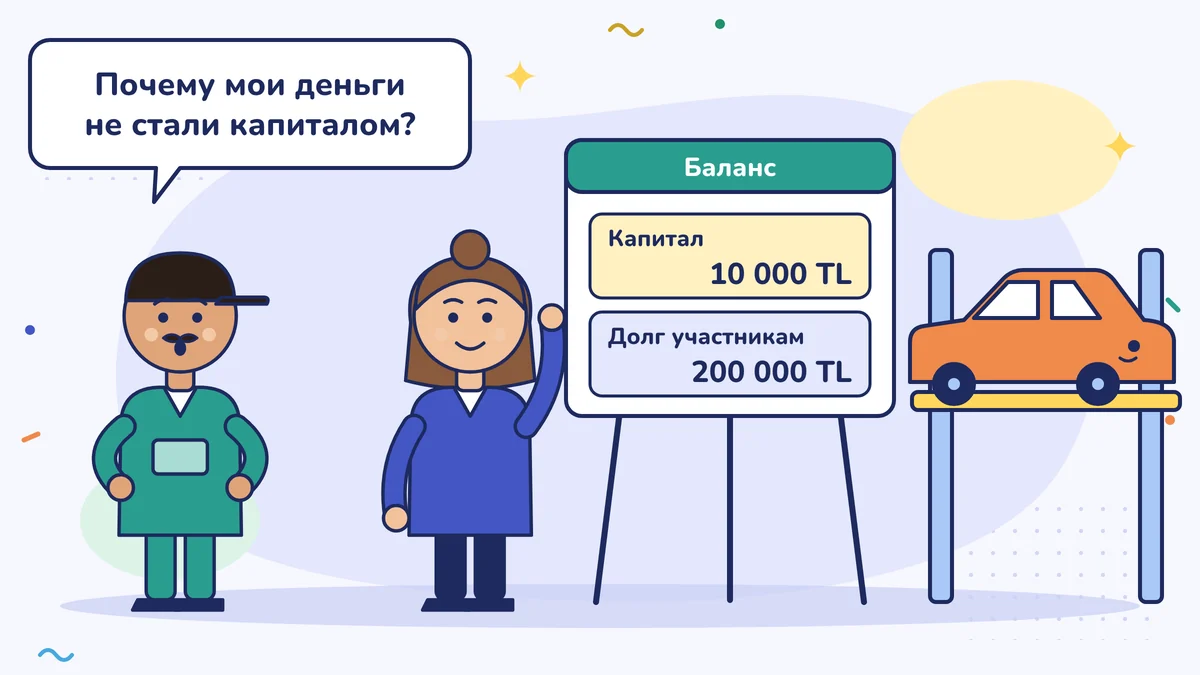
Автосервис мастера Джемиля (Джемиль-уста; «уста» — уважительное обращение к мастеру) был создан в 2019 году как общество с ограниченной ответственностью. Участник у него один — он сам. Капитал — 10 000 лир, минимальная по тем временам сумма. В прошлом году, чтобы купить новый подъёмник, он вложил в компанию 200 000 лир из своих сбережений.
Лицензированный бухгалтер (mali müşavir) показал ему бухгалтерский баланс (bilanço): «Капитал стоит 10 000 лир. А 200 000 лир, которые вы вложили, значатся в строке задолженности перед участниками. И ещё: до конца этого года вам нужно увеличить капитал компании до 50 000 лир».
Джемиль-уста задал два вопроса: «Почему вложенные мной деньги не стали капиталом? И зачем мне увеличивать капитал?»
Фундамент и заём
Представьте дом. Фундамент закладывают один раз, и он остаётся под домом; никто не выламывает из него кирпичи, чтобы забрать обратно. А строительные леса, взятые у соседа, возвращают, когда работа закончена.
Капитал — это фундамент компании. Его вносят участники, и он становится постоянными деньгами компании. В балансе он стоит в собственном капитале (özkaynak); это собственные деньги компании (капитал плюс прибыль, оставленная внутри). Участники не могут забрать его, когда захотят; уменьшение капитала — отдельная и долгая процедура.
Деньги же, которые участник вложил в компанию как заём, — это строительные леса. Компания возвращает их участнику. В балансе они значатся как «задолженность перед участниками».
| Капитал | Задолженность перед участниками | |
|---|---|---|
| Как вносится? | Решением общего собрания и регистрацией в торговом реестре | Участник кладёт деньги на счёт компании |
| Можно ли забрать? | Нелегко, нужно уменьшение капитала | Компания возвращает |
| Где в балансе? | Собственный капитал | Обязательства |
| На что обратить внимание | Срок внесения, регистрация | Если превышает собственный капитал втрое и участнику выплачиваются проценты, могут возникнуть налоговые последствия |
Что удобнее, зависит от вашего дела. Но одно знать нужно: часть займа у участников (или связанных с ними лиц), которая больше чем втрое превышает собственный капитал компании на начало периода, при налогообложении считается скрытым капиталом (örtülü sermaye), то есть деньгами, которые вложены как заём, а используются как капитал (Закон о налоге на прибыль организаций, Kurumlar Vergisi Kanunu, ст. 12). Проценты и курсовая разница, выплаченные или начисленные участнику по этой части, нельзя записать в расходы, и они считаются распределённой участнику долей прибыли. Если участнику проценты не выплачиваются, этих последствий, как правило, не возникает. 200 000 лир Джемиль-усты вполне могут превышать собственный капитал втрое; но поскольку проценты ему не платят, налоговых последствий сегодня нет. Пересматривайте эти суммы вместе с лицензированным бухгалтером от периода к периоду. Почему важно проводить любые денежные операции с участником через банк, мы рассказали в уроке «Деньги дела и деньги кармана».
Конец 2026 года: приведение капитала к минимуму
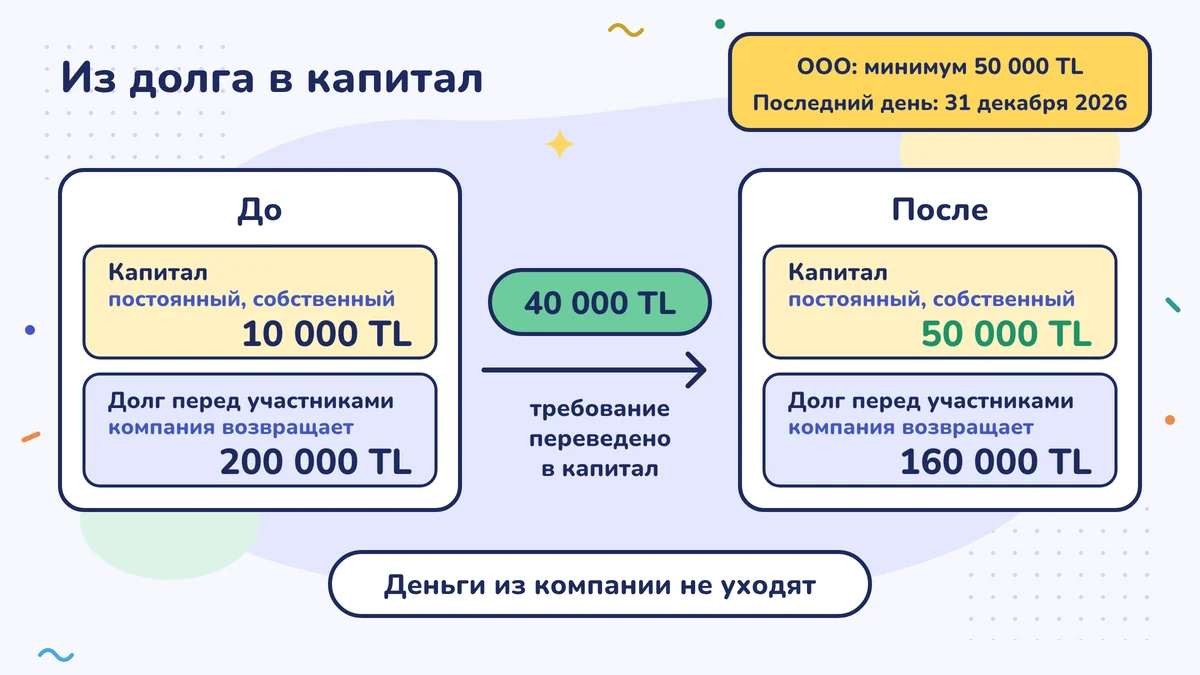
С 1 января 2024 года минимальный капитал вновь созданных компаний — 50 000 лир в ООО и 250 000 лир в акционерном обществе (Постановление Президента № 7887). Компании, созданные до этой даты, у которых капитал меньше этих сумм, обязаны до 31 декабря 2026 года увеличить его до минимума. Если они этого не сделают, закон считает их прекратившими существование (infisah; Торговый кодекс Турции, временная ст. 15, добавлена Законом № 7511). Для индивидуального предприятия (şahıs işletmesi) такого правила о капитале нет.
Закон даёт Министерству торговли право продлить этот срок на год, не более двух раз. На 12 октября 2026 года, когда написан этот урок, объявления о продлении мы не видели. Безопаснее начать дело сейчас, чем ждать продления: решение, регистрация и публикация занимают время, а в конце года управления торгового реестра перегружены.
Закон облегчил такое увеличение: на общем собрании, созванном ради этого, кворум не требуется, решение принимается большинством голосов присутствующих, а привилегированные акции и доли (с особыми правами на голос или на прибыль) не могут это решение заблокировать.
Откуда можно увеличить капитал?
Для нехватки в 40 000 лир у Джемиль-усты есть три источника:
- Деньги: участник вносит новые деньги. Деньги кладут на банковский счёт компании.
- Требование участника: у Джемиль-усты есть требование к компании на 200 000 лир. 40 000 лир из него можно превратить в капитал. Деньги из компании не уходят, задолженность перед участниками уменьшается, капитал растёт. По банковским квитанциям должно быть видно, что требование настоящее и деньги действительно поступили в компанию; поэтому храните квитанции о деньгах, которые участник вложил в компанию.
- Внутренний источник: если в компании есть нераспределённая прибыль прошлых лет или резервы, которые можно добавить к капиталу, их присоединяют к капиталу. Добавление прибыли к капиталу не считается распределением прибыли, поэтому удержание налога с доли прибыли не производится (Закон о подоходном налоге, Gelir Vergisi Kanunu, ст. 94/6-b). Но если этот капитал потом уменьшат и выплатят участникам, удержание, как с доли прибыли, может возникнуть; при уменьшении, сделанном до истечения пяти лет с даты добавления к капиталу, сначала считаются уменьшенными такие статьи (Закон о налоге на прибыль организаций, ст. 32/B). Если у вас такой план, спросите лицензированного бухгалтера.
Торговый реестр в зависимости от источника увеличения может потребовать такие документы, как отчёт лицензированного бухгалтера и заверенный баланс. Перечень узнайте до подачи заявления в управлении реестра или у лицензированного бухгалтера.
Шаги
- Посмотрите на цифры вместе с лицензированным бухгалтером: какой есть источник, на сколько увеличивать?
- Решение общего собрания: увеличение капитала — это изменение устава, решение оформляется письменно.
- Деньги или документы: если это деньги, их кладут в банк; если требование или внутренний источник, суммы подтверждают документами.
- Регистрация и публикация: решение регистрируют в торговом реестре и публикуют в Вестнике торгового реестра Турции (Türkiye Ticaret Sicili Gazetesi).
Внесение капитала — это не прибыль
Капитал, внесённый участником, не доход компании: он не увеличивает прибыль и не порождает подоходного налога или налога на прибыль организаций (расходы на нотариуса, реестр и публикацию — отдельно). Растёт только собственный капитал. Когда банки и крупные клиенты смотрят на баланс, они видят более крепкий собственный капитал. Связь собственного капитала с убытком и правило о потере капитала мы разобрали в уроке «Баланс: активы равны источникам».
Деньги участника — не единственный способ вложить в компанию деньги на станок; сравнение с кредитом и лизингом мы делаем в уроке «Кредит, лизинг или свои деньги?».
Джемиль-уста решил превратить 40 000 лир своего требования в капитал. Так как участник один, решение общего собрания он подписал сам, а документы подготовил его лицензированный бухгалтер. Капитал вырос до 50 000 лир, задолженность перед участниками снизилась до 160 000 лир.
Одним предложением
Деньги, которые вы вносите в компанию, — это либо постоянный капитал, либо заём, который вернут; если ваш капитал ниже минимума, завершите его увеличение до 31 декабря 2026 года.
Сделайте на этой неделе
Посмотрите, какая сумма капитала записана в торговом реестре вашей компании (она указана и в уставе, и в последнем балансе; важна записанная сумма, а не то, оплачена ли она). Если у вас ООО и она меньше 50 000 лир, а у акционерного общества меньше 250 000 лир, на этой неделе позвоните лицензированному бухгалтеру и назначьте дату увеличения. Если у вас ИП, это правило к вам не относится.
Частые ошибки
- Считать капиталом любые деньги, которые вы вложили в компанию. Без решения общего собрания и регистрации эти деньги не капитал, а долг компании перед вами.
- Оставлять приведение к минимальному капиталу на конец года. Решение, документы, регистрация и публикация занимают время; всё должно быть завершено до 31 декабря 2026 года.
- Считать капитал прибылью или доходом. Внесённый капитал не увеличивает прибыль, а увеличивает только собственный капитал.
Источники
- KPMG Vergi, 07.09.2026: Срок приведения капитала акционерных обществ и ООО к минимальной сумме истекает 31 декабря 2026 года (Постановление Президента № 7887, Торговый кодекс Турции, временная ст. 15, Закон № 7511)
- Cott, 22.07.2026: Последний срок в процессе приведения к минимальному капиталу — 31 декабря 2026 года (кворум для решения)
- Торговый кодекс Турции № 6102 (6102 sayılı Türk Ticaret Kanunu), временная ст. 15 (mevzuat.gov.tr)
- Закон о налоге на прибыль организаций № 5520 (5520 sayılı Kurumlar Vergisi Kanunu), ст. 12 (скрытый капитал) (mevzuat.gov.tr)
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), ст. 94/6-b (добавление прибыли к капиталу) (mevzuat.gov.tr)
- Andersen: положения Закона № 7420 (7420 sayılı Kanun) («Официальная газета», Resmî Gazete, 09.11.2022), налогообложение при уменьшении капитала, Закон о налоге на прибыль организаций, ст. 32/B
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности