Маржа прибыли: что говорят валовая и чистая
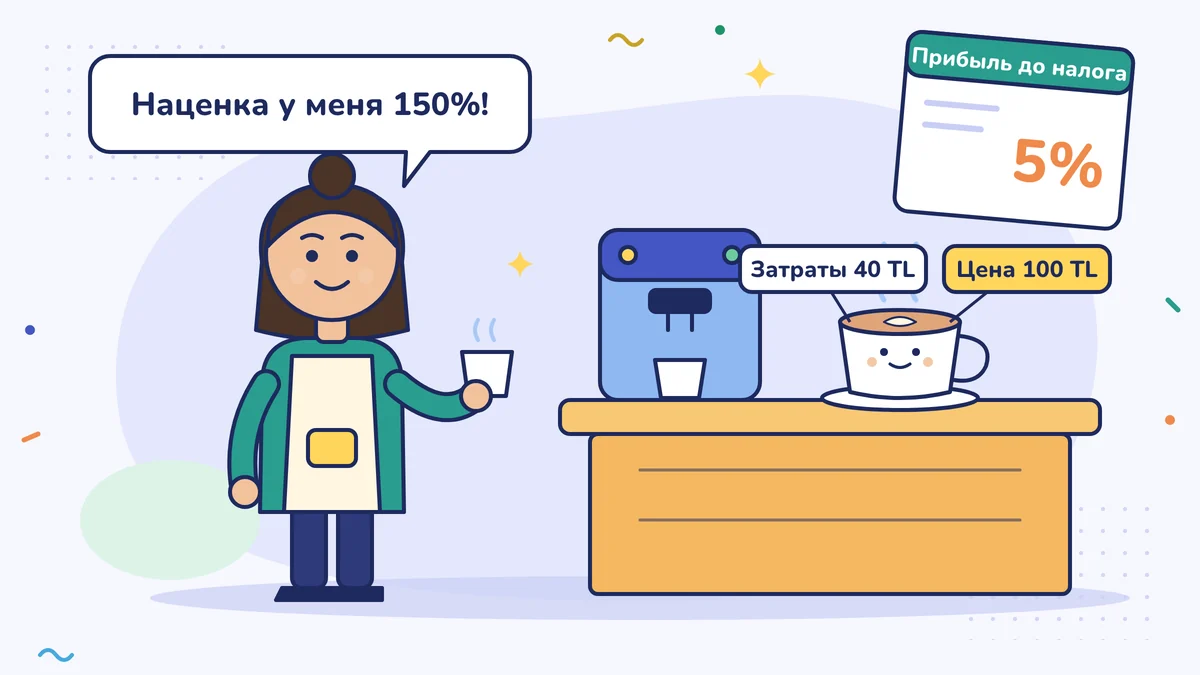
Владелица кофейни говорит: «С каждого латте я получаю 150 %» — а в конце года видит прибыль всего 5 % и удивляется. В этом уроке: чем наценка отличается от маржи прибыли, как дойти от валовой прибыли до чистой, что говорит каждая маржа и как скидка влияет на маржу.
Маржа прибыли — это прибыль, делённая на продажи, а не «наценка», которая считается от себестоимости. Если товар обходится вам в 40 лир, а продаёте вы его за 100, наценка — 150 %, а маржа — 60 %. Валовая маржа показывает, что остаётся, когда вычтена только себестоимость проданного товара; чистая маржа — что остаётся после всего, включая аренду, зарплаты и налог. Если падает валовая маржа, смотрите на цены и закупочную стоимость; если падает чистая — на расходы.
«150 %» хозяйки кофейни Зейнеп-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Зейнеп-ханым уже два года держит кофейню. Чашка латте обходится ей в 40 лир: кофе, молоко, стаканчик, крышка. Цена продажи без НДС — 100 лир. Подругам она говорит: «С каждого латте я получаю 150 %».
Но в таблице за 2026 год, которую в январе прислал её лицензированный бухгалтер (mali müşavir), под продажами в 2 000 000 лир написано: «прибыль до налога: 100 000 TL». Это 5 %. Зейнеп-ханым спрашивает: «Куда делись 150 %?»
Здесь наложились друг на друга две разные путаницы. Одна — в способе расчёта, другая — в том, на какую прибыль смотрят. В этом уроке мы их разделим.
Наценка и маржа прибыли
Если чашка обходится вам в 40 лир, а продаёте вы её за 100, с каждой чашки остаётся 60 лир. Результат зависит от того, на что вы делите эти 60 лир:
| На что делим | Расчёт | Результат | Название |
|---|---|---|---|
| На себестоимость | 60 ÷ 40 | 150 % | Наценка к себестоимости (то, что торговец называет «сколько я накинул сверху») |
| На цену продажи | 60 ÷ 100 | 60 % | Маржа прибыли |
Назначая цену, торговец чаще всего накидывает сверху к себестоимости. А бухгалтер и отчёт о доходах и расходах (gelir tablosu) говорят о доле от продаж, то есть о марже. Все проценты в таблице считаются от продаж. Когда говорите с бухгалтером, уточняйте, какой именно процент вы имеете в виду, иначе одно и то же число вы назовёте по-разному.
Подсказка: сколько бы вы ни накинули сверху, маржа никогда не дойдёт до 100 %. Если купили за 40, а продали за 80, наценка — 100 %, а маржа — 50 %.
Валовая прибыль: что остаётся от самого товара
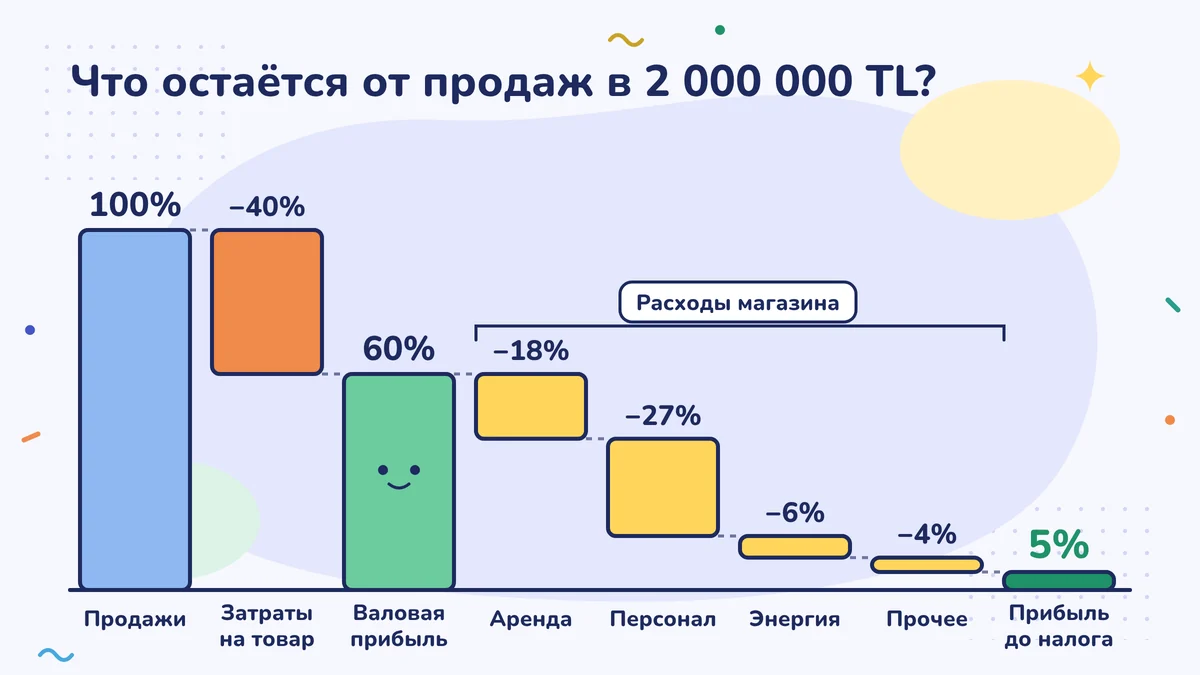
Отчёт о доходах и расходах (на турецком он называется gelir tablosu) читается сверху вниз. Цифры Зейнеп-ханым за 2026 год, округлённые и без НДС (KDV):
| Строка | Сумма (TL) | Доля от продаж |
|---|---|---|
| Чистые продажи | 2 000 000 | 100 % |
| Себестоимость проданного товара (кофе, молоко, продукты для выпечки, стаканчики) | −800 000 | 40 % |
| Валовая прибыль | 1 200 000 | 60 % |
| Аренда | −360 000 | 18 % |
| Персонал (зарплаты и страховые взносы, SGK) | −540 000 | 27 % |
| Электричество, вода, газ | −120 000 | 6 % |
| Прочие расходы | −80 000 | 4 % |
| Прибыль до налога | 100 000 | 5 % |
Валовая маржа — 60 %. Расчёт Зейнеп-ханым по чашке был верным. Но валовая прибыль — это прибыль до того, как заплачены аренда, зарплаты сотрудников и счета. Когда всё это вычтено, 60 % превращаются в 5 %.
На языке кофейни: валовая прибыль — это прибыль, которую видно на стойке; чистая прибыль — то, что лежит в ящике вечером, когда опущены ставни и оплачены все счета.
Замечание: какой расход записать в строку «себестоимость», а какой — в расходы ниже, зависит от дела и от того, как работает ваш бухгалтер. В кофейне зарплату человека, который работает на кухне, тоже могут записать в себестоимость. Поэтому свою валовую маржу надёжнее всего сравнивать с собственными прошлыми годами.
Чистая прибыль: после вычета всего
Когда из прибыли до налога вычтен налог, остаётся чистая прибыль. Чистая маржа — это чистая прибыль, делённая на чистые продажи. Если у вас компания, налог на прибыль организаций (kurumlar vergisi) вычитается в таблице компании. У индивидуального предпринимателя (ИП) подоходный налог — это ваш личный налог: он не записывается в расходы, вы платите его из прибыли, показанной в таблице. Размер налога зависит от вида бизнеса и от ваших других доходов, поэтому его считает бухгалтер; сами вы сначала смотрите на маржу до налога.
Если вы ИП, помните об одном: в таблице нет платы за ваш собственный труд. Вы не можете записать себе зарплату, а деньги, которые вы берёте из кассы, расходом не считаются (урок «Как платить себе зарплату: деньги из кассы»). Если Зейнеп-ханым — ИП, то 100 000 лир — это плата за год её собственного труда, и налог тоже платится с этой суммы. Не забывайте об этой разнице, когда сравниваете себя с человеком, который делает то же самое через компанию и платит себе зарплату.
Какая маржа о чём говорит?
- Если падает валовая маржа, проблема в товаре или в цене: закупочная цена выросла, а цена продажи за ней не пошла, увеличились потери и порча или слишком много скидок.
- Если валовая маржа прежняя, а чистая падает, проблема в расходах заведения: аренда, персонал или энергия выросли быстрее продаж.
- Если обе маржи хорошие, а касса пустая, проблема не в прибыли, а в деньгах. Вы разбирали это в уроке «Прибыль есть, денег нет». В следующем уроке мы измерим, за сколько дней деньги возвращаются.
Как скидка съедает маржу?
Зейнеп-ханым думает: «Сделаю скидку 10 % на латте, продам больше». Посчитаем:
- Сегодня: продажа 100 лир, себестоимость 40 лир, валовая прибыль с чашки 60 лир.
- Со скидкой: продажа 90 лир, себестоимость 40 лир, валовая прибыль с чашки 50 лир.
Если она продаёт 100 чашек в день, сегодня остаётся 6 000 лир валовой прибыли. Чтобы получить те же 6 000 лир со скидкой, нужно продать 120 чашек (6 000 ÷ 50). То есть скидка в 10 % требует на 20 % больше продаж. Прежде чем решать насчёт акции, запишите этот расчёт на бумаге.
Книга учёта предприятия и упрощённый порядок
Если предприятие ведёт книги по балансовому методу (bilanço esası), бухгалтер готовит эту таблицу строка за строкой. При методе книги учёта предприятия (işletme hesabı esası) отдельной строки «себестоимость проданного товара» вы не увидите, но сводка по книге учёта предприятия, которую готовит бухгалтер (урок «Сводка по книге учёта предприятия: для тех, кто ведёт такую книгу»), отдельно показывает запасы на начало года, закупки за год и запасы на конец года. Расчёт такой: запасы на начало года + закупки за год − запасы на конец года. Запасы на конец года берутся из пересчёта; если пересчёт сделан неверно, маржа тоже получится неверной (урок «Запасы: деньги, которые ждут на полке»). Если вы работаете при упрощённом порядке налогообложения (basit usul), официального отчёта о доходах и расходах нет; тот же расчёт вы делаете сами по документам на закупки и продажи, внесённым в Систему «Дефтер-Беяннаме». Маржа не зависит от того, какую книгу вы ведёте.
«5 % — это хорошо?»
Единого ответа нет. В кофейне, в парикмахерской и у оптовика маржа очень разная, а у большинства «средних по отрасли» цифр, которые ходят по интернету, неясен источник. Самая надёжная мерка — ваш собственный прошлый год. Такое сравнение мы сделаем через два урока.
Сделайте на этой неделе
Выберите три товара или услуги, которые вы продаёте чаще всего. По каждому запишите, во сколько он вам обходится, и цену продажи без НДС. Разделите разницу между продажей и себестоимостью на цену продажи: это валовая маржа данного товара. Поставьте три цифры рядом и один раз в этом месяце присмотритесь к цене товара с самой низкой маржой.
Частые ошибки
- Принимать наценку за маржу. Купить за 40 и продать за 100 — это наценка 150 %; маржа при этом 60 %. Проценты в таблице делятся на продажи.
- Считать валовую прибыль деньгами, которые останутся в кармане. Аренда, зарплаты, счета и налог ещё не вычтены; у Зейнеп-ханым 60 % превращаются в 5 %.
- Считать маржу по цене с НДС. НДС в цене продажи — не ваши деньги, а деньги государства, которые вы держите на хранении; считайте маржу от суммы без НДС.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği, «Официальная газета» (Resmî Gazete) от 26.12.1992): форма отчёта о доходах и расходах (валовая прибыль от продаж, операционная прибыль, прибыль за период), копия на Alomaliye
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41 (деньги, которые берёт владелец предприятия, и ежемесячная плата, выплачиваемая самому себе, нельзя записать в расходы)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности