Участник берёт деньги из компании: задолженность участников, проценты и ст. 358 Торгового кодекса
За два года Эмре-бей взял из компании 300 000 лир сверх зарплаты и доли прибыли. Как растёт счёт задолженности участников, когда закон запрещает такой долг, зачем начисляют проценты, что будет, если их не начислять, и как закрыть этот остаток.
В ООО или акционерном обществе деньги, которые участник берёт из компании сверх зарплаты и доли прибыли, — это его долг перед компанией, и в балансе они стоят в строке «задолженность участников». Участник, не оплативший наступивший срок платежа по долгу за капитал, а также компания, прибыль и свободные резервы которой не покрывают убытков прошлых лет, не могут дать участнику заём (Торговый кодекс Турции, ст. 358). Даже когда это разрешено, от компании ожидают, что она начислит на такое требование проценты по рыночной ставке; если не начислит, при налоговой проверке это могут признать скрытым распределением прибыли (Закон о налоге на прибыль организаций, ст. 13).
Растущая строка Эмре-бея
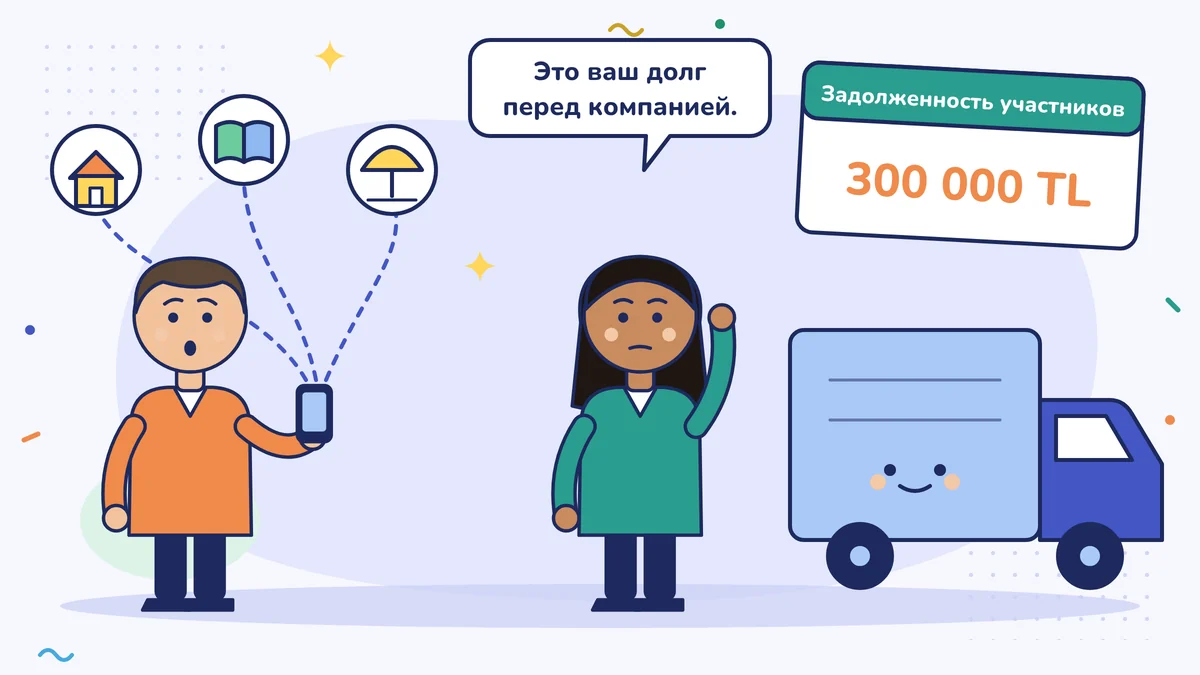
Транспортная компания Эмре-бея — ООО, участник один, он сам. В компании он работает управляющим, у него зарплата по расчётной ведомости (bordro). Но время от времени он переводит деньги со счёта компании на свой счёт: платёж за дом, школа для ребёнка, отпуск. За два года набежало 300 000 лир.
В конце года лицензированный бухгалтер (mali müşavir) показал ему баланс: «В строке задолженности участников 300 000 лир. Это ваш долг перед компанией. У этого три последствия: предел, который устанавливает закон, проценты и план закрытия».
Как участник может получать деньги из компании, то есть зарплата, доля прибыли и разница с займом, мы рассказали в уроке «Платим себе зарплату», а повседневный порядок — в уроке «Деньги дела и деньги кармана». В этом уроке мы смотрим, что будет, когда строка вырастает. В индивидуальном предприятии (şahıs işletmesi) эти правила так не работают; деньги, взятые из дела, учитываются отдельно как личное изъятие средств владельца.
Сосед в тетради продажи в долг
Представьте тетрадь продажи в долг (veresiye) в продуктовом магазинчике (bakkal). Сосед каждую неделю берёт понемногу, это записывается. Однажды цифра в тетради превышает месячный оборот магазина. Хозяин уже не помнит, что и сколько он одолжил, а тетрадь помнит.
Задолженность участников — это такая же тетрадь компании. Разница только в том, что должник — хозяин магазина. Поэтому закон и налоговое управление смотрят на эту тетрадь отдельно.
Предел по закону: ст. 358 Торгового кодекса
Ст. 358 Торгового кодекса Турции (Türk Ticaret Kanunu) запрещает участнику занимать у компании в двух случаях:
- Участник не оплатил свой наступивший долг по обязательству внести капитал.
- Прибыль и свободные резервы компании не покрывают убытков прошлых лет.
Эта статья применяется и к ООО (Торговый кодекс, ст. 644). Для управляющего компании, который в нарушение правила дал участнику заём, закон предусматривает судебный штраф не менее чем за 300 дней (Торговый кодекс, ст. 562). То есть запрет адресован управляющему, который руководит компанией; в компании с одним участником это чаще всего опять Эмре-бей.
Капитал Эмре-бея полностью оплачен, убытков прошлых лет у компании нет. Поэтому его заём по закону не запрещён. Но отсутствие запрета не означает отсутствия последствий.
Проценты: зачем их начисляют?
Если компания даёт участнику беспроцентный заём, она предоставляет ему выгоду. Ст. 13 Закона о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) считает это сделкой со связанным лицом, не соответствующей рыночным условиям. Поэтому бухгалтеры в конце периода начисляют проценты на такое требование; на практике это называют расчётом процентов по дням (adat hesabı). Компания выставляет участнику за эти проценты счёт-фактуру (fatura); по общему мнению, к процентам добавляется ещё и НДС (KDV). В качестве ставки на практике обычно берут ставку по кредитам, которыми пользуется компания, или ставки, объявленные Центральным банком; обоснование выбранной ставки должно лежать в деле.
Логика расчёта проста: сумма долга × число дней × годовая ставка ÷ 365. Чтобы пример был наглядным, допустим годовую ставку 40 %; это всего лишь пример, какую ставку брать, решает ваш бухгалтер:
| Статья | Сумма |
|---|---|
| Задолженность участников, остающаяся весь год (допущение) | 300 000 |
| Годовая ставка в примере | 40 % |
| Годовые проценты (300 000 × 40 %) | 120 000 |
Эти 120 000 лир для компании — доход от процентов, а для Эмре-бея — долг по процентам; по общему мнению, в счёте-фактуре сверху добавляется ещё и НДС. То есть деньги, которые взял Эмре-бей, каждый год порождают новый долг. Чем больше остаток, тем больше и эта сумма.
Если проценты не начислять
При налоговой проверке неначисленные проценты могут быть признаны скрытым распределением прибыли (örtülü kazanç dağıtımı) через трансферное ценообразование (Закон о налоге на прибыль организаций, ст. 13). В этом случае:
- неначисленные проценты добавляют к прибыли компании, с неё требуют налог на прибыль организаций (и НДС с процентов);
- эта сумма считается долей прибыли, распределённой участнику; встаёт вопрос об удержании налога с доли прибыли (урок «Распределение доли прибыли»);
- сверху могут добавиться штраф и пеня.
Короче говоря, не начислять проценты — это не экономия, а отложенная нагрузка.
Как закрыть строку?
Эмре-бей обсудил с бухгалтером четыре пути:
- Возврат: положить деньги со своего счёта обратно в компанию. Самый простой путь.
- Зачёт (mahsup, то есть взаимное вычитание) с долей прибыли: если компания распределит прибыль, причитающуюся Эмре-бею долю прибыли можно засчитать в это требование. Нужно решение общего собрания, а удержание налога всё равно производится.
- Зачёт с задолженностью перед участниками: если Эмре-бей в другое время вложил в компанию деньги, которые стоят в строке «задолженность перед участниками», их можно сопоставить.
- Привязать регулярную сумму к зарплате: это на будущее. Деньги, взятые в прошлом, потом зарплатой не назовёшь; зарплату выплачивают по расчётной ведомости и с удержанием подоходного налога. Страхование участника-управляющего идёт через Bağ-Kur (страхование самозанятых), поэтому из его ведомости страховые взносы (SGK primi) обычно не удерживают; про свой случай спросите у лицензированного бухгалтера.
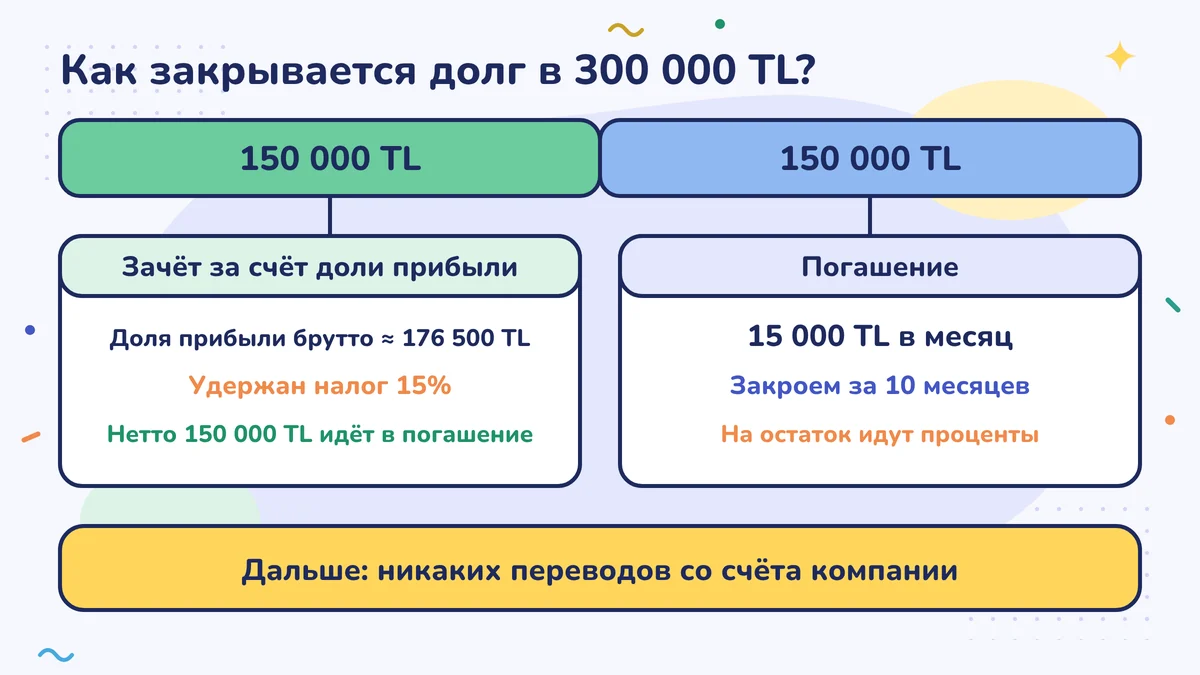
Эмре-бей составил план: из доли прибыли, которая будет распределена в этом году, после удержания налога у него останется 150 000 лир, ими он закроет половину долга. Для этого нужна доля прибыли около 176 500 лир брутто, потому что удерживается 15 % (150 000 ÷ 0,85). Остальные 150 000 лир он вернёт платежами по 15 000 лир в месяц за десять месяцев; всё это время на остаток долга продолжат начисляться проценты. Дальше он не будет переводить деньги со счёта компании на свой; свои нужды он будет подгонять под зарплату.
Все денежные операции с участником проводите через банк, при любой сумме, и пишите в назначении платежа, что это. В конце периода эта строка — одна из первых, о которых стоит спросить бухгалтера (урок «Встреча с бухгалтером в конце года»).
Спросите у лицензированного бухгалтера
- «По какой ставке и за какие периоды мы начисляем проценты на задолженность участников?»
- «Есть ли у компании убытки прошлых лет или неоплаченный долг по капиталу, то есть что у нас со ст. 358 Торгового кодекса?»
- «Что будет с удержанием налога и с деньгами, если мы зачтём этот остаток в счёт доли прибыли?»
Просите ответы письменно и каждый конец года возвращайтесь к этой строке.
Одним предложением
Деньги, которые вы взяли из компании без расчётной ведомости и без решения о доле прибыли, — ваш долг перед компанией; у него есть предел по закону (ст. 358 Торгового кодекса) и проценты, и чтобы закрыть его, пока он не вырос, нужен план.
Сделайте на этой неделе
Найдите в последнем балансе или оборотно-сальдовой ведомости сумму в строке «задолженность участников» и сравните её с прошлым годом. Если она растёт, задайте бухгалтеру два вопроса: «Начисляем ли мы проценты на это требование?» и «Как мы можем закрыть его в этом году?»
Частые ошибки
- Пользоваться счётом компании как своим. Каждая лира, взятая не по расчётной ведомости и не как доля прибыли, — ваш долг перед компанией, и в балансе он копится.
- Считать неначисление процентов экономией. При проверке неначисленные проценты могут признать скрытым распределением прибыли; налог, удержание и штраф могут прийти вместе.
- Пытаться задним числом оформить прошлые изъятия как зарплату. Зарплату выплачивают по расчётной ведомости и вовремя; деньги, взятые раньше, потом в зарплату не превращаются.
Источники
- Торговый кодекс Турции № 6102 (6102 sayılı Türk Ticaret Kanunu), ст. 358 (заём участника у компании), ст. 562 (наказание), ст. 644 (применение в ООО) (mevzuat.gov.tr)
- Erdem & Erdem: запрет займа у компании по Торговому кодексу Турции
- Ekrem Öncü (YMM), заём участников у компании: условия ст. 358, судебный штраф, ст. 13 Закона о налоге на прибыль организаций и НДС с процентов (MuhasebeTR)
- Mehmet Maç (YMM), налоговые последствия беспроцентного займа участнику: ст. 13 Закона о налоге на прибыль организаций, рыночная ставка, НДС (MuhasebeTR)
- Закон о налоге на прибыль организаций № 5520 (5520 sayılı Kurumlar Vergisi Kanunu), ст. 13 (скрытое распределение прибыли через трансферное ценообразование) (mevzuat.gov.tr)
- TÜRMOB
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности