НДС строка за строкой: платить или переносить на следующий месяц?
Мы считаем НДС небольшой гастрономической лавки за один месяц строка за строкой: продажи по трём разным ставкам, закупки, аренда и электричество, НДС, перенесённый с прошлого месяца. Потом смотрим, как расчёт переворачивается в месяц с крупной покупкой и куда уходит перенесённый НДС.
НДС за месяц считается так: НДС, который вы собрали с покупателей при продаже (начисленный НДС, hesaplanan KDV), минус НДС, который вы заплатили при закупке и можете вычесть (НДС к вычету, indirilecek KDV), минус НДС, перенесённый с прошлого месяца. Если получилась положительная сумма, её нужно заплатить до 28 числа следующего месяца. Если вышел минус, в этом месяце НДС вы не платите; разница переносится на следующий месяц и, как правило, деньгами не возвращается.
Весы Зейнеп-ханым из гастрономической лавки
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
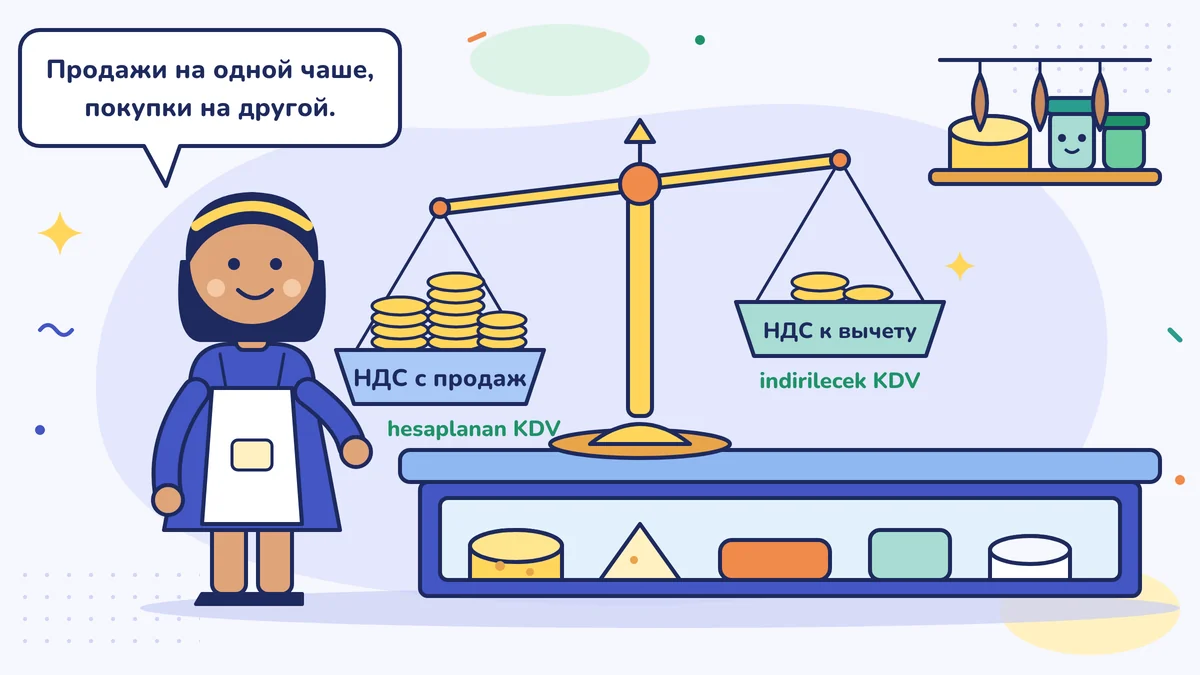
В гастрономической лавке Зейнеп-ханым на краю прилавка стоят старые двухчашечные весы. Взвешивать на них уже не взвешивают, они просто для красоты. Но чтобы понять НДС, лучшего инструмента не найти.
На одну чашу вы кладёте НДС, который собрали при продаже, на другую — НДС, который заплатили при закупке. Если перевесила чаша продаж, разницу вы платите государству. Если перевесила чаша закупок, в этом месяце вы ничего не платите, а излишек остаётся на следующий месяц.
Что такое НДС (KDV), вы видели в статье «Что такое НДС?» (на турецком), а что происходит с вашей стороны в месяц подачи декларации по НДС — в уроке «Месяц декларации по НДС: ваша сторона». В этом уроке мы заполняем чаши строка за строкой.
Сначала проверка: если вы работаете при упрощённом порядке налогообложения (basit usul), вы не собираете НДС при продажах и не подаёте налоговую декларацию (beyanname) по НДС (Закон о НДС (KDV Kanunu), ст. 17/4-а). Этот урок для плательщиков НДС, то есть для тех, кто подаёт декларацию по НДС каждый месяц. Если вы не знаете, по какому порядку работаете, загляните в урок «Упрощённый или общий порядок налогообложения?».
Три ставки, три строки
НДС не одинаков для всех товаров. В 2026 году действуют ставки 1 %, 10 % и 20 %. Общая ставка — 20 %; на некоторые товары и услуги применяется 10 % или 1 %. Какой товар под какую ставку подпадает, знает ваш лицензированный бухгалтер (mali müşavir); ставки могут меняться решением Президента, поэтому о товаре, в котором вы не уверены, спросите у него.
На полках Зейнеп-ханым есть все три ставки. Чтобы расчёт было легко проследить, мы округлили цифры; в настоящей гастрономической лавке большая часть продаж — это еда, поэтому доля продаж по низким ставкам обычно больше. Её продажи в октябре 2026 года (без НДС):
| Группа продаж | Сумма без НДС | Ставка | НДС |
|---|---|---|---|
| Товары со ставкой 20 % | 50 000 | 20 % | 10 000 |
| Товары со ставкой 10 % | 30 000 | 10 % | 3 000 |
| Товары со ставкой 1 % | 20 000 | 1 % | 200 |
| Начисленный НДС | 13 200 |
Начисленный НДС — это налог, который вы собрали с покупателя при продаже. Он попал в кассу, но он не ваш. После вычета НДС, уплаченного при закупках, остаток вы платите государству до 28 числа следующего месяца; до этого дня эти деньги — залог, который ждёт в вашей кассе.
В розничной торговле цена в чеке уже включает НДС. Чтобы найти НДС внутри неё, делите цену на (1 + ставка): на товаре со ставкой 20 % из продажи на 120 лир 100 лир — это сам товар, а 20 лир — НДС. Этот расчёт за вас делает калькулятор НДС (на турецком).
Другая чаша: НДС к вычету
Что Зейнеп-ханым купила в том же месяце (без НДС):
| Закупка | Сумма без НДС | Ставка | НДС |
|---|---|---|---|
| Товар со ставкой 20 % у оптовика | 30 000 | 20 % | 6 000 |
| Товар со ставкой 10 % у оптовика | 20 000 | 10 % | 2 000 |
| Товар со ставкой 1 % у оптовика | 10 000 | 1 % | 100 |
| Аренда лавки (у компании, со счётом-фактурой) | 10 000 | 20 % | 2 000 |
| Электричество | 2 000 | 20 % | 400 |
| НДС к вычету | 10 500 |
НДС к вычету — это налог, который вы заплатили при закупке и можете вычесть из НДС с продаж. В законе это называется вычетом (indirim) (Закон о НДС, ст. 29). НДС с каждой закупки на эту чашу попасть не может: есть условия, например, документ должен быть оформлен на вас, а покупка должна быть связана с делом. Мы разбираем их по одному в следующем уроке, «НДС к вычету: какой документ уменьшает НДС?».
Обратите внимание: ставка при закупке не обязана совпадать со ставкой при продаже. За аренду вы платите НДС 20 %, а товар, который продаёте, может быть со ставкой 1 %. Расчёт ведётся не по каждому товару, а по итогу месяца.
Весы: расчёт за октябрь
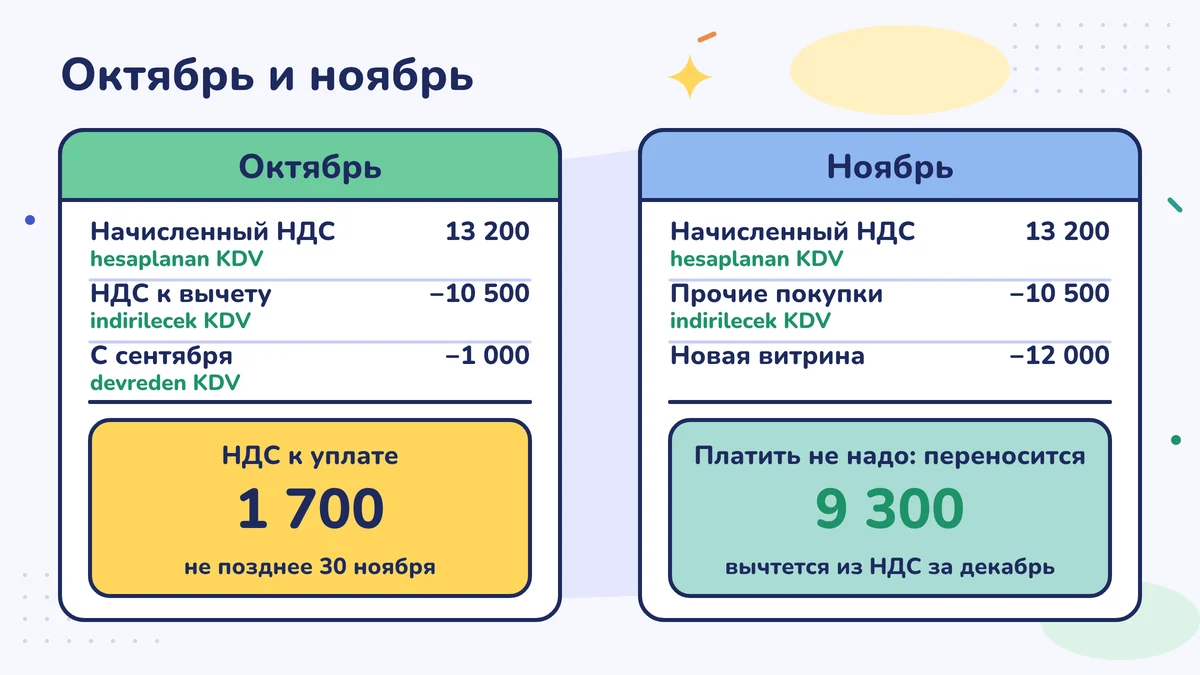
С сентября остался перенесённый НДС в 1 000 лир. Расчёт выглядит так:
| Строка | Сумма |
|---|---|
| Начисленный НДС (продажи) | 13 200 |
| НДС к вычету (закупки этого месяца) | −10 500 |
| НДС, перенесённый с прошлого месяца | −1 000 |
| НДС к уплате | 1 700 |
Зейнеп-ханым заплатит 1 700 лир НДС за октябрь не позднее 30 ноября 2026 года: последний день, 28 ноября, выпадает на субботу, поэтому платёж сдвигается на первый рабочий день. Все дни есть в уроке «Календарь одного месяца: что и в какой день».
Ноябрь: весы наклоняются в другую сторону
В ноябре Зейнеп-ханым купила новый холодильный шкаф: 60 000 лир плюс НДС 20 %, то есть 12 000 лир НДС. Продажи и остальные закупки остались такими же, как в октябре.
| Строка | Сумма |
|---|---|
| Начисленный НДС | 13 200 |
| НДС к вычету (остальные закупки) | −10 500 |
| НДС к вычету (шкаф) | −12 000 |
| НДС, перенесённый с прошлого месяца | 0 |
| Итог | −9 300 |
Чаша закупок перевесила. За ноябрь НДС не платится. Разница в 9 300 лир становится перенесённым НДС (devreden KDV): она снова появится строкой в декабрьском расчёте и вычтется из НДС того месяца. Если и в декабре она не закончится, перейдёт на январь. Как правило, деньгами она не возвращается, а используется в последующие месяцы. В законе перечислены исключения: например, если значительная часть ваших продаж — товары со ставкой 1 % или 10 %, в конце года может открыться путь к возврату НДС, который не удалось вычесть в течение года. Условия, нижний порог и то, входит ли в этот расчёт НДС с основных средств вроде шкафа, знает ваш лицензированный бухгалтер.
Поэтому в месяц, когда вы собираетесь сделать крупную покупку, заранее спросите у лицензированного бухгалтера, как это отразится на НДС. НДС со шкафа не пропадает впустую, но и деньгами сразу к вам не возвращается.
Нужно ли вам считать самим?
Нет. Декларацию готовит ваш лицензированный бухгалтер. Но знать логику этого расчёта полезно по двум причинам. Во-первых, когда бухгалтер говорит: «В этом месяце НДС вышел 1 700 лир», вы понимаете, откуда взялась цифра. Во-вторых, в середине месяца можно сделать грубую прикидку и подготовить деньги.
Каждый месяц просите у лицензированного бухгалтера три цифры и записывайте в тетрадь: начисленный НДС, НДС к вычету, НДС, переносимый на следующий месяц. Через полгода вы будете знать налоговую картину своего дела наизусть.
Зейнеп-ханым повесила рядом с весами на прилавке маленький листок: «Чаша продаж, чаша закупок, остаток с прошлого месяца». Каждого 15 числа она заполняет эти три строки.
Сделайте на этой неделе
Попросите у лицензированного бухгалтера краткую выписку из декларации по НДС за прошлый месяц или листок с суммой к уплате (извещение о начисленном налоге, tahakkuk fişi). Найдите три цифры и запишите в тетрадь: начисленный НДС, НДС к вычету, НДС, переносимый на следующий месяц. Затем по счетам-фактурам продаж и закупок этого месяца, до 15 числа, сами заполните те же три строки.
Частые ошибки
- Считать оборотом всю сумму с НДС, которая поступила в кассу. На товаре со ставкой 20 % из продажи на 120 лир 20 лир — это НДС; после вычета НДС с закупок остаток платится государству до 28 числа следующего месяца.
- Забывать про перенесённый НДС. Остаток с прошлого месяца вычитается из расчёта этого месяца. Каждый месяц спрашивайте эту цифру у лицензированного бухгалтера и записывайте.
- Считать все товары по одной ставке. В 2026 году есть ставки 1 %, 10 % и 20 %. Продажа товара по неверной ставке портит и его цену, и налог; если вы не уверены в товаре, спросите про ставку у лицензированного бухгалтера.
Источники
- Закон № 3065 о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu), ст. 17/4-а (упрощённый порядок), ст. 28 (ставки), ст. 29 (вычет) (mevzuat.gov.tr)
- «Официальная газета» (Resmî Gazete), Решение Президента № 7346 (7 июля 2023 года): повышение ставок 8 % и 18 % до 10 % и 20 %
- KPMG: ставки НДС 8 % и 18 % повышены до 10 % и 20 %
- GİB, циркуляр VUK-149/2022-12: продление срока подачи декларации по НДС до 28 числа месяца (копия на Alomaliye)
- Налоговый календарь GİB
- KPMG: Разъяснение по НДС № 56, нижний порог возврата в 2026 году по операциям с пониженными ставками
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности