تحديث السعر في التضخّم: نقل زيادة الكلفة إلى السعر
لم يلمس حسين بيك صاحب المطعم أسعاره منذ يناير؛ الصالة ممتلئة لكن الربح ذاب. نرى بالأرقام كيف تنقل زيادة الكلفة إلى السعر، ولماذا لا تكفي إضافة فرق المواد وحده، وكم مرة يجب أن تحدّث السعر.
إذا ارتفعت مصاريفك كلها 20% فعليك أن ترفع سعرك نحو 20% حتى تحافظ فقط على القدرة الشرائية لربحك؛ وإضافة فرق المواد بالليرة وحده لا تغطّي زيادة الإيجار والرواتب والطاقة. والقاعدة العملية هي الحفاظ على نسبة المساهمة: السعر الجديد = المصروف المتغيّر الجديد ÷ (1 − نسبة المساهمة). قِس الكلفة كل شهر وحدّد عتبةً للتحرّك؛ مثلًا: إذا تجاوز ارتفاع المصروف المتغيّر 5%، أو كل ثلاثة أشهر، أعد حساب السعر.
قائمة طعام حسين بيك صاحب المطعم
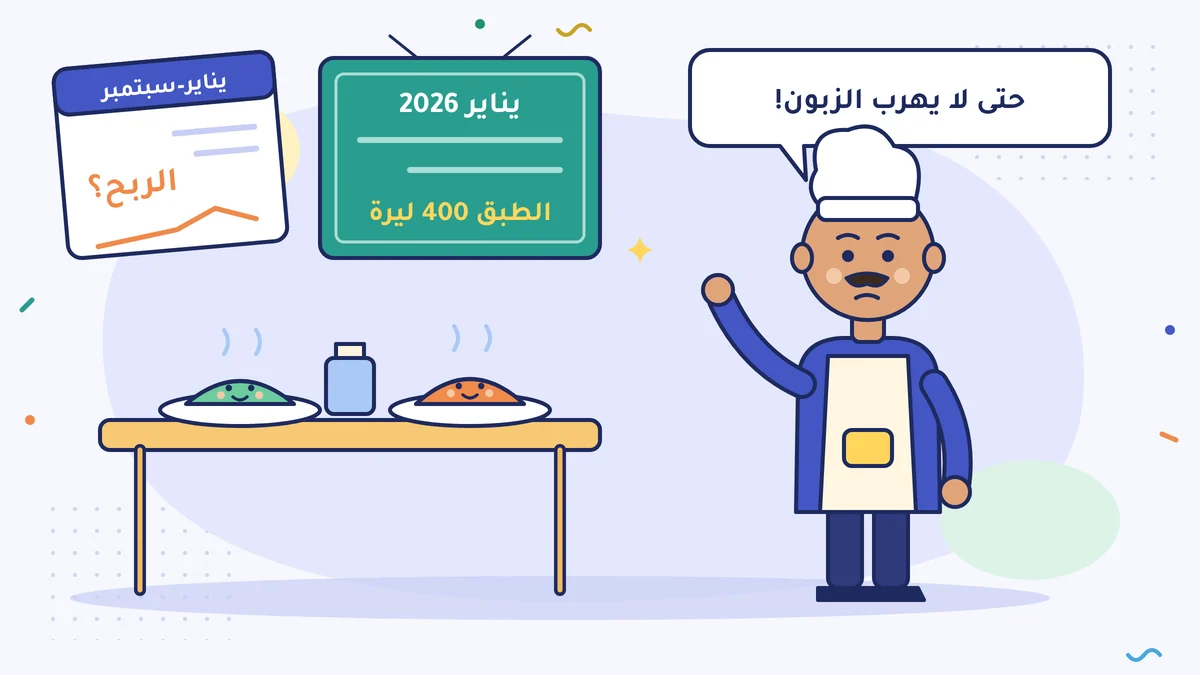
يدير حسين بيك مطعمًا شعبيًا (esnaf lokantası) في السوق. في يناير 2026 طبع قائمة طعامه الجديدة، ومنذ ذلك اليوم لم يلمس الأسعار. ويقول: «حتى لا يهرب الزبون». وفي أكتوبر، لمّا رأى جدول يناير–سبتمبر الذي أعدّه محاسبه، فوجئ: المطعم ممتلئ كل يوم، لكن الربح يكاد يكون معدومًا.
إبقاء السعر ثابتًا في التضخّم هو في الحقيقة خفض للسعر. في هذا الدرس نرى كيف تنقل زيادة الكلفة إلى السعر، وكم مرة تفعل ذلك.
مثل هواء إطار السيارة
إطار السيارة لا يفرغ في يوم واحد. كل أسبوع يتسرّب منه قليل من الهواء، ولا تنتبه. ثم يأتي يوم يثقل فيه المقود ويزيد استهلاك الوقود. والسائق الذي يفحص بانتظام لا يعيش هذا اليوم أبدًا.
وفي التضخّم يذوب هامش الربح بالطريقة نفسها. كل شهر تأتي من المورّد زيادة على بضعة بنود، ويرتفع الإيجار مرة في السنة، وتكبر فاتورة الطاقة. كل واحدة على حدة تبدو صغيرة؛ ومجموعها يظهر في الجدول بعد أشهر.
حساب حسين بيك
أرقام الطبق المتوسّط، مقرَّبة ودون ضريبة القيمة المضافة (KDV). يبيع 3.000 طبق في الشهر.
| يناير 2026 | أكتوبر 2026 | |
|---|---|---|
| المصروف المتغيّر عن كل طبق (اللحم، والخضار، والزيت، والخبز، والتغليف) | 200 | 240 |
| المصروف الثابت الشهري (الإيجار، والعاملون، والطاقة، وأخرى) | 420.000 | 504.000 |
من يناير إلى أكتوبر ارتفعت مصاريفه المتغيّرة والثابتة كلتاهما 20%. في يناير كان يبيع الطبق بـ 400 ليرة: هامش مساهمة 200 ليرة عن كل طبق، و3.000 × 200 = 600.000 ليرة مساهمة في الشهر، وبعد خصم المصروف الثابت 180.000 ليرة ربح.
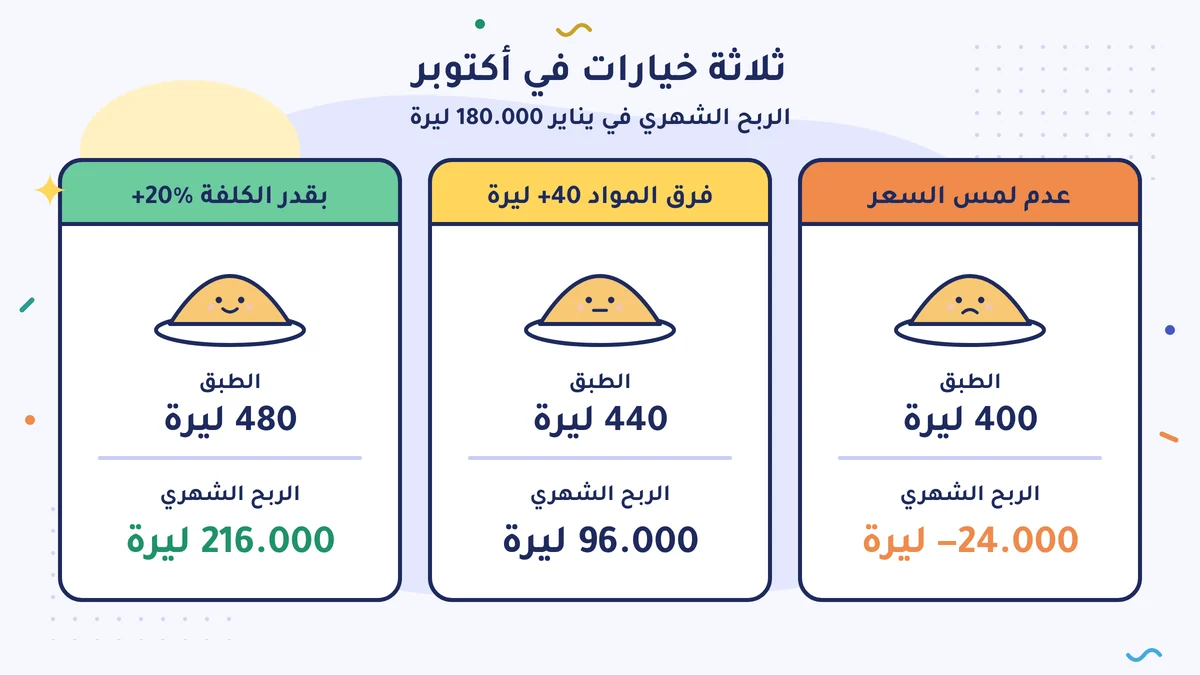
لنضع في أكتوبر ثلاثة خيارات جنبًا إلى جنب:
| الخيار | السعر | المساهمة عن كل طبق | المساهمة الشهرية | المصروف الثابت | الربح الشهري |
|---|---|---|---|---|---|
| عدم لمس السعر | 400 | 160 | 480.000 | 504.000 | −24.000 |
| إضافة فرق المواد (+40 ليرة) | 440 | 200 | 600.000 | 504.000 | 96.000 |
| بقدر الزيادة في الكلفة كلها (+20%) | 480 | 240 | 720.000 | 504.000 | 216.000 |
تخرج من هنا ثلاثة دروس:
- عدم لمس السعر أدخل المطعم في الخسارة، رغم امتلاء الصالة.
- إضافة فرق المواد بالليرة وحده لم تكفِ. فالإيجار والرواتب والطاقة ارتفعت أيضًا؛ ومساهمة الطبق البالغة 200 ليرة صار عليها أن تحمل مصروفًا ثابتًا أكبر.
- إذا ارتفعت الكلفة 20% وارتفع السعر 20% ارتفع الربح أيضًا من 180.000 إلى 216.000، أي بالنسبة نفسها. وهذا ليس نموًّا، بل وقوف في المكان. وفي التضخّم يلزم تحديث السعر حتى للوقوف في المكان. وقد رأيت هذا الوجه من المقارنة في درس المقارنة بالسنة الماضية: نموّ أم تضخّم؟.
القلق من أن «الزبائن يقلّون إذا ارتفع السعر» في محلّه. فاحسب: حتى لو نزلت المبيعات عند سعر 480 ليرة إلى 2.700 طبق في الشهر، يبقى 2.700 × 240 = 648.000 ليرة مساهمة، و504.000 مصروف ثابت، و144.000 ليرة ربح. وهذا أفضل بكثير من ترك السعر والخسارة.
قاعدة عملية: احفظ نسبة المساهمة
في يناير كان هامش المساهمة نصف السعر (200 ÷ 400). وللحفاظ على هذه النسبة يُحسب السعر الجديد هكذا:
السعر الجديد = المصروف المتغيّر الجديد ÷ (1 − نسبة المساهمة) = 240 ÷ 0,50 = 480 ليرة.
تعطي هذه القاعدة نتيجة صحيحة عندما ترتفع المصاريف الثابتة أيضًا بنسبة قريبة. أما إذا ارتفع الإيجار أو الرواتب أسرع بكثير، فتحقّق من المصروف الثابت الجديد بحساب التعادل.
وملاحظة أخرى للأعمال التي تشتري وتبيع: فكّر في السعر لا بحسب سعر الشراء القديم للبضاعة الموجودة على الرف، بل بحسب كلفة الاستبدال (yerine koyma maliyeti). إذا كانت على الرف بضاعة اشتريتها بـ 100 ليرة، والمورّد يطلب الآن 120، فإنك إذا بعتها بسعر وضعته على أساس 100 لا تستطيع شراء البضاعة نفسها من جديد.
كم مرة؟
لا يوجد تواتر واحد صحيح؛ لكن ضع نظامًا:
- قِس كل شهر. اكتب من فواتير المورّدين سعر الوحدة لأكثر عشرة بنود تستعملها. وأعد حساب المصروف المتغيّر عن كل طبق أو منتج أو خدمة.
- حدّد عتبةً للتحرّك. مثلًا: إذا ارتفع المصروف المتغيّر أكثر من 5% منذ آخر تحديث للسعر، أو مرّت ثلاثة أشهر، فأعد حساب السعر.
- اخطُ خطوات صغيرة ومنتظمة. أن تنتظر تسعة أشهر ثم ترفع السعر 20% دفعة واحدة يُخيف الزبون أكثر؛ وخسارة تلك الأشهر التسعة لا تعود أيضًا.
للارتفاع العام في الأسعار يُنظر إلى مؤشر أسعار المستهلك (TÜFE) الذي يصدره معهد الإحصاء التركي (TÜİK). في سبتمبر 2026 ارتفع مؤشر أسعار المستهلك 1,84% شهريًا و29,73% سنويًا (TÜİK، 5 أكتوبر 2026). وإذا استمرّ 1,84% شهريًا ثلاثة أشهر ترتفع الأسعار نحو 5,6%. لكن المؤشر متوسّط الجميع؛ وسعر اللحم أو القماش أو قطع الغيار عندك قد يرتفع أسرع منه أو أبطأ. حدِّث السعر بحسب كلفتك أنت، واستعمل المؤشر للمقارنة فقط.
وفي الأعمال طويلة المدة (عقد صيانة سنوي، أو بيع منتظم لتاجر جملة، أو وجبات للشركات) اكتب في العقد بأيّ مؤشر وكم مرة يُحدَّث السعر. واطلب من محاميك أو محاسبك مراجعة هذا البند.
وأنت تغيّر السعر
- السعر على البطاقة وفي قائمة الطعام يُكتب شاملًا لكل الضرائب (لائحة بطاقات الأسعار (Fiyat Etiketi Yönetmeliği)). إذا كنت مكلَّفًا بضريبة القيمة المضافة فاحسب دون الضريبة، ثم أضف الضريبة واكتب السعر. وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تضيف ضريبة القيمة المضافة؛ وتكتب السعر الذي وصلت إليه.
- احتفظ بسجلّات الكلفة. القانون رقم 6585 الذي ينظّم تجارة التجزئة (المادة الإضافية 1) يمنع المنتجين والمورّدين ومحلات التجزئة من الزيادة الفاحشة في سعر السلع والخدمات، أي الزيادة المفرطة وغير العادلة. ونقل الزيادة الحقيقية في الكلفة إلى السعر أمر مختلف عن ذلك؛ وفواتير شرائك وحساب سعرك يفيدانك في إظهار سبب الزيادة إذا جاءك سؤال.
- أخبر الزبون. تكفي ملاحظة قصيرة على الباب أو أسفل قائمة الطعام. الزبون الدائم ينزعج أكثر من الزيادة المفاجئة غير المشروحة.
رفع حسين بيك قائمة الطعام 15% في أكتوبر؛ وسيُغلق الفرق الباقي في يناير. ومن الآن فصاعدًا يكتب أسعار البنود العشرة في أول يوم اثنين من كل شهر.
افعل هذا هذا الأسبوع
اكتب من آخر فواتير المورّدين سعر الشراء الحالي للوحدة لأكثر عشرة بنود تستعملها. ثم أعد بهذه الأسعار حساب المصروف المتغيّر لأكثر منتج مبيعًا عندك، واعرف كم في المئة ارتفع منذ آخر تحديث لسعرك.
أخطاء شائعة
- إبقاء السعر ثابتًا أشهرًا ثم رفعه رفعًا كبيرًا دفعة واحدة. خسارة الأشهر التي بينهما لا تعود، والزيادة الكبيرة تُخيف الزبون أكثر.
- إضافة فرق المواد بالليرة وحده إلى السعر. الإيجار والرواتب والطاقة ترتفع أيضًا؛ وإذا لم تحافظ على نسبة المساهمة يذوب الربح من جديد.
- وضع السعر بحسب سعر الشراء القديم للبضاعة الموجودة على الرف. عندما تبيعها لا تستطيع استبدالها بالسعر الجديد؛ فانظر إلى كلفة الاستبدال.
المصادر
- معهد الإحصاء التركي (TÜİK)، نشرات مؤشر أسعار المستهلك (Tüketici Fiyat Endeksi)
- Alomaliye: مؤشر أسعار المستهلك، سبتمبر 2026 (بيانات TÜİK)
- Gazete Oksijen: التضخّم في سبتمبر 29,73% سنويًا و1,84% شهريًا (5 أكتوبر 2026)
- تعديل لائحة بطاقات الأسعار (Fiyat Etiketi Yönetmeliği) (RG 28.06.2014/29044)، RG 18.02.2022/31754 (سعر البيع: شاملًا لكل الضرائب)، نسخة TÜRMOB
- Erdem & Erdem: المادة الإضافية 1 المضافة إلى القانون رقم 6585 بالقانون رقم 7244 (منع الزيادة الفاحشة في الأسعار)
- Ekonomim: المادة الإضافية 1 من القانون رقم 6585 (منع الزيادة الفاحشة في الأسعار) ومجلس تقييم الأسعار غير العادلة (Haksız Fiyat Değerlendirme Kurulu)
- القانون رقم 6585 بشأن تنظيم تجارة التجزئة (Perakende Ticaretin Düzenlenmesi Hakkında Kanun) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية