Постоянные расходы, переменные расходы и себестоимость единицы
Айше-ханым продаёт одни и те же торты по одной и той же цене, но в одни месяцы зарабатывает, а в другие едва сводит концы с концами. Почему? Мы делим расходы на постоянные и переменные и в цифрах находим настоящую себестоимость торта (себестоимость единицы) и вклад каждой продажи в покрытие постоянных расходов.
Постоянные расходы — это те, которые вы платите каждый месяц независимо от числа продаж (аренда, зарплата, оплата бухгалтера); переменные расходы растут с каждой продажей (ингредиенты, упаковка, комиссия за оплату картой). Себестоимость единицы — это переменные расходы на штуку плюс доля постоянных расходов, приходящаяся на штуку. Поскольку эта доля зависит от числа продаж, себестоимость одного и того же товара растёт в тихий месяц и падает в оживлённый.
Цена торта у кондитера Айше-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
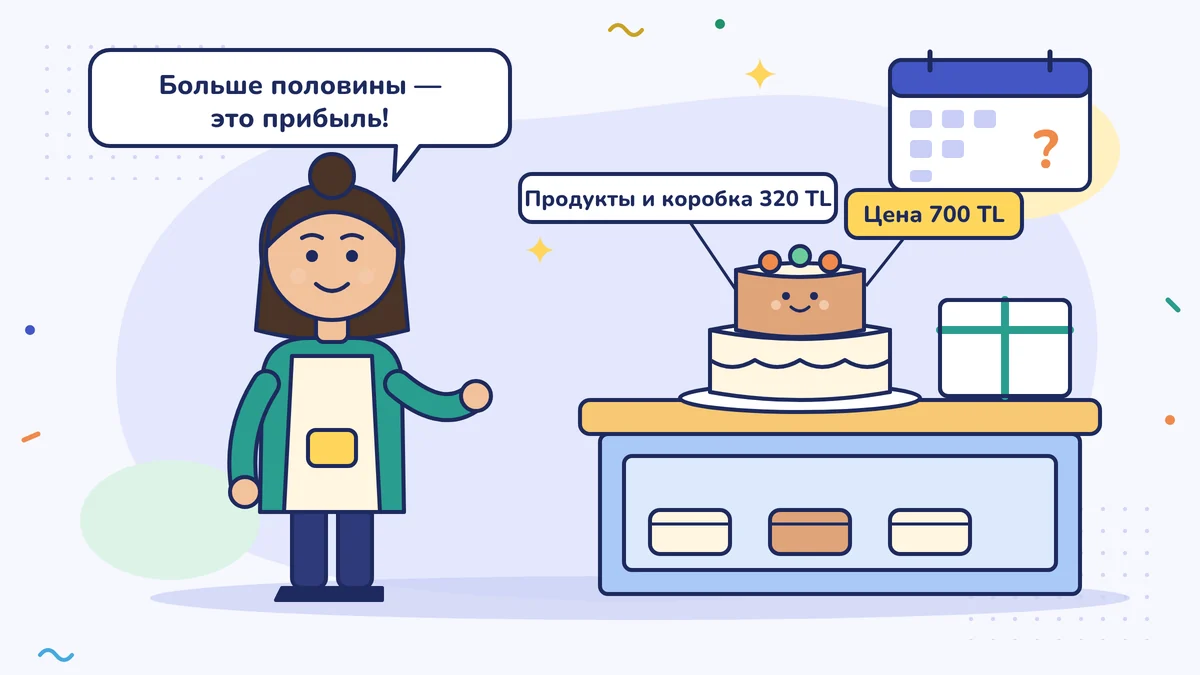
Айше-ханым уже три года держит в своём районе кондитерскую. Цену на свежий торт она всегда ставила одним способом: складывала стоимость ингредиентов и коробки и продавала чуть дороже, чем вдвое. Ингредиенты и коробка на один торт стоят 320 лир, а продаёт она его за 700 лир без НДС (KDV). «Больше половины — прибыль», — говорит она.
Но в конце месяца итог выходит разный. В одни месяцы всё спокойно, в другие аренду еле удаётся заплатить. Цена та же, ингредиенты те же. Что же меняется?
Меняется число тортов, проданных за месяц. В этом уроке, чтобы узнать, во сколько на самом деле обходится один торт, мы делим расходы на две группы.
Думайте как таксометр
Когда вы садитесь в такси, таксометр начинает с платы за посадку. Проедете вы одну улицу или десять километров, эту плату вы заплатите в любом случае. Потом с каждым километром цифра растёт.
Расходы бизнеса устроены так же, из двух частей:
- Постоянные расходы (sabit gider): расходы, которые вы платите каждый месяц, есть продажи или нет. Как плата за посадку в таксометре. Аренда, зарплата сотрудника и страховые взносы (SGK primi), оплата лицензированного бухгалтера (mali müşavir), интернет, страховка.
- Переменные расходы (değişken gider): расходы, которые растут с каждой продажей. Как плата за километр. Ингредиенты, упаковка, комиссия, которую банк берёт при оплате картой, премия за каждую продажу, доставка.
Слово «постоянные» не значит «никогда не меняются». Оно значит «не зависят от числа продаж». Аренда растёт раз в год, но в этом месяце она будет одинаковой, продадите вы 200 тортов или 500.
Расходы Айше-ханым
Ежемесячные постоянные расходы, в круглых цифрах и без НДС:
| Расход | В месяц (лиры) |
|---|---|
| Аренда | 40 000 |
| Один сотрудник (зарплата и доля работодателя в страховых взносах) | 41 000 |
| Постоянная часть электричества и газа (витрина-холодильник, свет, отопление) | 9 000 |
| Оплата лицензированного бухгалтера | 6 000 |
| Интернет, страховка, прочее | 4 000 |
| Итого постоянных расходов | 100 000 |
41 000 лир в строке про сотрудника — это округление: затраты работодателя (işveren maliyeti) на сотрудника с минимальной заработной платой в 2026 году без льгот составляют 40 874,63 TL в месяц. Расчёт мы сделали в уроке «Сколько вам на самом деле стоит один сотрудник».
Обратите внимание на строку про аренду. Если вы снимаете помещение не у компании, а у частного лица, и вы не на упрощённом порядке налогообложения (basit usul), то часть арендной платы вы вносите в налоговую инспекцию (vergi dairesi) за владельца. Это называется удержанием налога у источника выплаты (stopaj): налог удерживают при платеже и перечисляют государству. Ваш расход на аренду — это не та сумма, которая достаётся владельцу на руки, а сумма обоих платежей вместе.
Переменные расходы на один торт:
| Расход | На один торт (лиры) |
|---|---|
| Ингредиенты (мука, крем, фрукты, шоколад) | 300 |
| Коробка и ленточка | 20 |
| Электричество и газ, которые печь тратит на один торт | 10 |
| Банковская комиссия при оплате картой (в среднем) | 20 |
| Итого переменных расходов | 350 |
Ставя цену, Айше-ханым видела только первые две строки. Но энергия для печи и банковская комиссия тоже растут с каждым тортом, а значит, это тоже переменные расходы.
Себестоимость единицы: раскладываем постоянные расходы на торты
Настоящая стоимость одного торта называется себестоимостью единицы (birim maliyet):
Себестоимость единицы = переменные расходы на торт + доля постоянных расходов, приходящаяся на торт
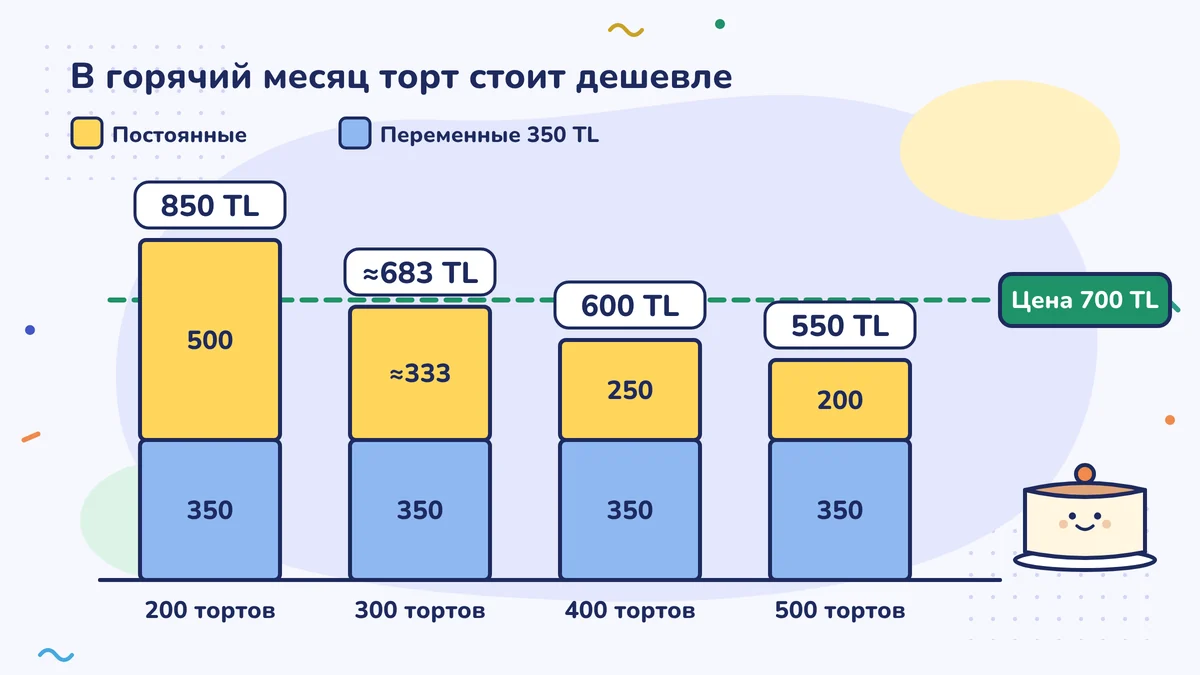
Доля постоянных расходов зависит от того, сколько тортов продано за месяц:
| Продажи за месяц | Доля постоянных расходов на торт | Себестоимость единицы | Цена | Прибыль на торт |
|---|---|---|---|---|
| 200 тортов | 100 000 ÷ 200 = 500 | 850 | 700 | −150 |
| 300 тортов | около 333 | около 683 | 700 | около 17 |
| 400 тортов | 250 | 600 | 700 | 100 |
| 500 тортов | 200 | 550 | 700 | 150 |
Цена та же, ингредиенты те же, но в месяц на 200 тортов каждый торт приносит убыток, а в месяц на 500 тортов — хороший доход. Вот и ответ на вопрос Айше-ханым: постоянные расходы «худеют» в оживлённый месяц и «толстеют» в тихий.
В прошлом месяце она продала 400 тортов. Продажи — 280 000, переменные расходы — 140 000, постоянные расходы — 100 000 лир; прибыль до налога — 40 000 лир.
Маржинальный доход: вклад каждой продажи в покрытие постоянных расходов
Вычтите из цены переменные расходы: 700 − 350 = 350 лир. Это называется маржинальным доходом (katkı payı). Каждый торт оставляет в кассе 350 лир. Эти деньги прежде всего должны закрыть постоянные расходы. Первые 100 000 лир маржинального дохода за месяц идут на аренду, зарплату и счета; всё, что сверх этого, — прибыль. При 400 тортах набирается 400 × 350 = 140 000 лир маржинального дохода, а после вычета постоянных расходов остаётся 40 000 лир.
Маржинальный доход — ключ к следующему уроку. С его помощью мы найдём, сколько тортов нужно продать, чтобы выйти из убытка.
На что обратить внимание при разделении
- Смешанные расходы. Часть счёта за электричество (витрина, свет) постоянная, а часть (печь) растёт вместе с производством. Делить до копейки не нужно. Посмотрите на счета за последние несколько месяцев и разделите примерно: это лучше, чем отнести всё в одну группу.
- Ступенчатые постоянные расходы. Если Айше-ханым начнёт продавать больше 600 тортов в месяц, ей понадобится второй сотрудник или вторая печь. В этой точке постоянные расходы делают «ступеньку». То есть расходы постоянны лишь в определённом диапазоне продаж.
- Ваш собственный труд. В индивидуальном предприятии (şahıs işletmesi) деньги, которые вы платите себе, в расходы не записываются (см. урок «Зарплата самому себе»). Если у Айше-ханым индивидуальное предприятие, то оставшиеся 40 000 лир должны покрыть её месячный труд, её собственный взнос Bağ-Kur и подоходный налог (gelir vergisi). Закладывайте в цену ещё и собственное содержание: в налоговый расчёт оно не войдёт, но в ваш расчёт войти должно. Если вы участник общества с ограниченной ответственностью (limited şirket) и компания платит вам зарплату по расчётной ведомости (bordro), эта зарплата — расход компании; записывайте её в постоянные расходы.
- НДС. Если вы плательщик НДС, считайте без НДС. НДС, который вы собираете с продаж, — это чужие деньги на хранении; НДС, который вы платите при закупках, в основном можно вычесть из НДС, собранного с продаж, поэтому в себестоимость он не входит. Есть и исключения, когда вычесть нельзя (например, траты, не связанные с делом); если вы не уверены в какой-то статье, спросите бухгалтера. Если вы на упрощённом порядке налогообложения, вы НДС не начисляете и НДС по закупкам вычесть не можете; поэтому вся сумма закупочного счёта — ваша себестоимость.
Где взять цифры?
Таблица вашего бухгалтера выстраивает расходы по видам (аренда, персонал, энергия), а не делит их на постоянные и переменные. Разделение делаете вы. Возьмите расходы за последние три месяца, рядом с каждой строкой напишите П (постоянный) или Д (переменный) и посчитайте среднемесячные суммы. Сумму переменных расходов поделите на количество проданного за эти три месяца. Если у вас компания, то строка «себестоимость продаж» (satışların maliyeti) в таблице чаще всего близка к переменным расходам, но не равна им точно (см. урок «Отчёт о доходах и расходах по строкам»).
Если вы продаёте несколько товаров, переменные расходы находите отдельно для каждого. Раскладывать постоянные расходы по товарам сложнее; для начала возьмите три самых ходовых товара.
Сделайте на этой неделе
Выпишите на листок расходы за последние три месяца и рядом с каждой строкой поставьте П (постоянный) или Д (переменный). Затем найдите переменные расходы на единицу самого ходового товара или услуги и вычтите их из цены: получившаяся цифра — маржинальный доход этого товара.
Частые ошибки
- Ставить цену, глядя только на ингредиенты. Аренда, зарплаты и счета тоже сидят в каждом товаре; их доля меняется вместе с числом продаж.
- Забывать про мелкие переменные расходы: комиссию за оплату картой, упаковку, потери (fire). Они повторяются с каждой продажей, поэтому к концу месяца складываются в большую сумму.
- Один раз посчитать себестоимость единицы и пользоваться ею годами. С изменением числа продаж и расходов меняется и себестоимость; обновляйте расчёт не реже раза в три месяца.
Источники
- Др. Угур Демир (Dr. Uğur Demir), Взаимосвязи «затраты — объём — прибыль» и планирование прибыли (Maliyet Hacim Kâr İlişkileri ve Kâr Planlaması, конспект лекций Университета Анкары): постоянные и переменные затраты, маржинальный доход
- Бильген Озкан (Bilgen Özkan, SMMM), Переход к прибыли в бизнесе: анализ точки безубыточности (определение маржинального дохода), Muhasebetr
- EY: минимальная заработная плата 2026 года и затраты работодателя
- Alomaliye: информация о минимальной заработной плате 2026 года (затраты работодателя без льгот — 40 874,63 TL)
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41 (ежемесячные выплаты, которые владелец бизнеса делает сам себе, в расходы не записываются)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности