اتخاذ قرار الخصم والحملة بالأرقام
تفكّر سيفغي هانم صاحبة البوتيك في خصم 20%. نرى ماذا يأكل الخصم من الربح، وكم ضعفًا يجب أن تبيع لتحصل على الربح نفسه، ومتى يكون الخصم مربحًا، وقاعدة السعر القديم في إعلانات الخصم في 2026.
الخصم يُنزل السعر لكنه لا يُنزل كلفة الشراء؛ لذلك يُصغّر هامش المساهمة بنسبة أكبر بكثير من نسبة انخفاض السعر. زيادة المبيعات اللازمة للحصول على الربح نفسه = نسبة الخصم ÷ (نسبة المساهمة − نسبة الخصم). في منتج نسبة مساهمته 40% يتطلّب خصم 20% أن تتضاعف المبيعات؛ ويكون الخصم أكثر ربحًا عند تصريف بضاعة ستبقى على الرف وعند ملء طاقة فارغة.
حملة سيفغي هانم صاحبة البوتيك
لدى سيفغي هانم بوتيك للملابس. في منتصف أكتوبر تباطأت المبيعات؛ وعلّق المتجر في الشارع المجاور لافتة «كل شيء بخصم 20%». وتفكّر سيفغي هانم في أن تفعل الشيء نفسه: «سأبيع أكثر، ولن أخسر شيئًا.»
ربما. لكن لنرَ أولًا بالأرقام ماذا يأكل الخصم من الربح. رأيت الخطوة الأولى من أثر الخصم في الهامش في درس هامش الربح. وفي هذا الدرس نعمّم الحساب، ونتكلّم عن متى تنفع الحملة.
تخفيض البائع في السوق مساءً
يخفّض البائع في السوق الأسبوعي سعر الطماطم عند المساء. لأن تلك الطماطم لن تُباع في اليوم التالي. وهذا الخصم مربح: فالبضاعة التي لا تُباع لا تساوي شيئًا. والبائع نفسه لا يخفّض في التاسعة صباحًا؛ ففي تلك الساعة تُباع الطماطم بسعرها الكامل أيضًا.
وقرار الحملة الجيد يطرح هذين السؤالين أيضًا: «هل أستطيع بيع هذه البضاعة، أو هذه الساعة الفارغة، دون خصم؟» و«كم يجب أن أبيع أكثر مع الخصم؟»
ماذا يأكل الخصم من الربح؟
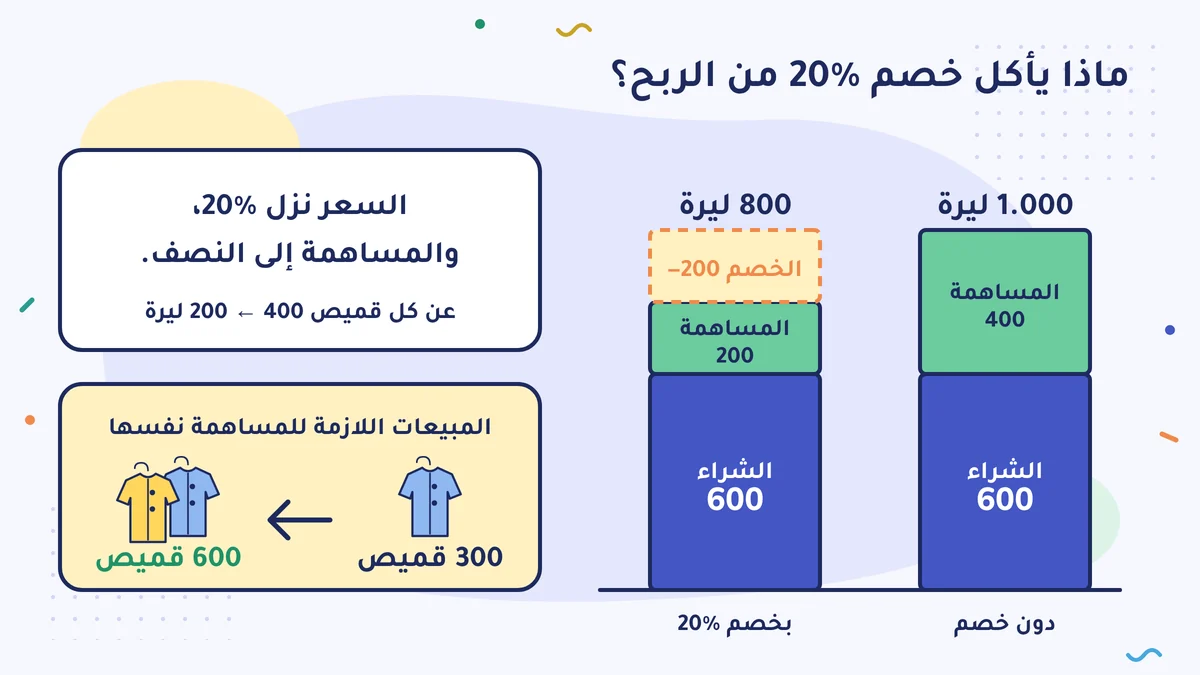
قميص سيفغي هانم بـ 1.000 ليرة دون ضريبة القيمة المضافة (KDV). وسعر شرائه 600 ليرة. هامش المساهمة (katkı payı) عن كل قميص 400 ليرة، أي 40% من السعر (ما هو هامش المساهمة؟).
مع خصم 20% ينزل السعر إلى 800 ليرة. وسعر الشراء لا يتغيّر. فينزل هامش المساهمة من 400 إلى 200: السعر نزل 20%، والمساهمة عن كل قميص نزلت إلى النصف.
إذا كانت تبيع 300 قميص في الشهر فيبقى عادةً 300 × 400 = 120.000 ليرة مساهمة. ولتحصل على الـ 120.000 ليرة نفسها مع الخصم يجب أن تبيع 120.000 ÷ 200 = 600 قميص. وإذا لم تتضاعف المبيعات فالحملة تُنقص الربح.
كم ضعفًا يجب أن تبيع؟
| الخصم | السعر بعد الخصم | المساهمة عن كل قميص | المبيعات اللازمة للمساهمة نفسها | الزيادة اللازمة |
|---|---|---|---|---|
| لا يوجد | 1.000 | 400 | 300 | — |
| 10% | 900 | 300 | 400 | 33% |
| 20% | 800 | 200 | 600 | 100% |
| 30% | 700 | 100 | 1.200 | 300% |
القاعدة العامة:
زيادة المبيعات اللازمة = نسبة الخصم ÷ (نسبة المساهمة − نسبة الخصم)
لسيفغي هانم في خصم 20%: 0,20 ÷ (0,40 − 0,20) = 1، أي 100%. وكلما اقترب الخصم من نسبة المساهمة كبرت الزيادة اللازمة بسرعة؛ وإذا تساوى الخصم مع نسبة المساهمة فلا تبقى مساهمة للمصاريف الثابتة مهما بعت.
في المقهى الذي في درس هامش الربح كانت الحصة الباقية عن كل فنجان (الهامش الإجمالي، brüt marj) 60%؛ وكانت زيادة 20% في المبيعات تكفي لخصم 10%. أما في البوتيك فنسبة المساهمة 40%؛ والخصم نفسه، 10%، يتطلّب زيادة 33% في المبيعات. كلما كان الهامش أرقّ كان الخصم أغلى.
متى يكون الخصم مربحًا؟
1. عند تصريف بضاعة ستبقى على الرف. في مخزن سيفغي هانم 80 قميصًا من الكتّان باقية من الصيف. يصعب بيعها في الموسم الجديد، وإذا انتظرت إلى الصيف القادم فقد تخرج من الموضة. والسؤال في هذه البضاعة ليس «اشتريتها بـ 600 ليرة»، بل «ماذا يحدث إذا احتفظت بها؟». البيع بالخصم يُفرغ الرف ويُرجع المال المحبوس في البضاعة إلى الصندوق (المخزون: مال ينتظر على الرف). غير أن البيع بالخصم تحت سعر الشراء يظهر خسارةً في جدول الربح؛ فافعل ذلك وأنت تعرفه.
2. عند ملء طاقة فارغة. في أعمال الخدمات يكون المصروف المتغيّر منخفضًا. مصفّف شعر يعمل التسريح بالمجفّف بـ 500 ليرة، ومصروفه المتغيّر 50 ليرة: نسبة المساهمة 90%. إذا خفّض 20% لكرسيّ فارغ صباح الثلاثاء فالزيادة اللازمة 0,20 ÷ (0,90 − 0,20) = نحو 29%. وفي ساعة فارغة أصلًا يسهل تحقيق هذه الزيادة. أما الخصم نفسه بعد ظهر السبت فهو بيع كرسيّ ممتلئ بثمن رخيص.
3. عند جلب زبون جديد. الخصم في الشراء الأول مربح إذا عاد الزبون. فعُدّ كم ممّن جاؤوا مع الحملة يعودون في الشهر التالي بالسعر الكامل.
التكاليف الخفية للحملة
- البيع المُقدَّم. كان الزبون سيشتري القميص في الأسبوع القادم على أيّ حال؛ فلمّا رأى الخصم اشتراه هذا الأسبوع. وعندما تنتهي الحملة تنخفض المبيعات مدة. فعند قياس نتيجة الحملة عُدّ الأسبوعين التاليين أيضًا.
- ضعف الثقة بالسعر دون خصم. في المحل الذي يخفّض كل شهر لا يشتري الزبون بالسعر الكامل، بل ينتظر الخصم التالي.
- الهدية أيضًا خصم. كلفة الجوارب التي تُعطى مع القميص عليك هي سعر شرائها. جوارب سعر شرائها 60 ليرة ويقدّرها الزبون بـ 150 ليرة تأخذ من المساهمة 60 ليرة؛ أما خصم 10% فيأخذ 100 ليرة. واسأل محاسبك قبل الحملة كيف تُظهر الهدية في إيصال البيع أو في الفاتورة؛ فالبضاعة التي تخرج دون مستند تظهر في الجرد نقصًا في المخزون.
القواعد
- «السعر القديم» في الإعلان. إذا أعلنت عن خصم على لافتة الواجهة أو في وسائل التواصل الاجتماعي أو في منشور، فمنذ 1 أغسطس 2026 يكون السعر قبل الخصم هو أدنى سعر طبّقته خلال آخر 10 أيام قبل الحملة. وفي البضائع سريعة التلف مثل الفاكهة والخضار، وفي الخدمات، يُعتمد السعر السابق مباشرة للسعر المخفَّض. والحملات المشروطة («خصم لمن يشتري كذا») تخضع أيضًا لهذه القواعد. وسندها التعديل الذي أُدخل على لائحة الإعلان التجاري والممارسات التجارية غير العادلة (Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği) في الجريدة الرسمية (Resmî Gazete) بتاريخ 1 يوليو 2026. ولبطاقة السعر داخل المحل قاعدة منفصلة مدتها 30 يومًا وُضعت في لائحة بطاقات الأسعار (Fiyat Etiketi Yönetmeliği) في 2022. فاسأل محاسبك أو محاميك قبل الحملة أيّ قاعدة تسري على لافتتك وعلى بطاقتك.
- الخصم الظاهر في المستند يُخفّض ضريبة القيمة المضافة أيضًا. إذا ظهر الخصم التجاري (iskonto) في مستند البيع مثل الفاتورة أو الإيصال، تُحسب ضريبة القيمة المضافة على المبلغ بعد الخصم (قانون ضريبة القيمة المضافة (KDV Kanunu)، المادة 25/a). وإذا كنت مكلَّفًا بضريبة القيمة المضافة فاحسب الحملة بأسعار دون الضريبة.
ماذا فعلت سيفغي هانم؟
بدل خصم 20% على المحل كله اتخذت قرارين. وضعت قمصان الكتّان الـ 80 الباقية من الصيف على رف منفصل بخصم 30%. ولم تخفّض منتجات الموسم الجديد؛ بل أهدت لمن يشتري قطعتين جوارب سعر شرائها 60 ليرة. وعندما تنتهي الحملة ستكتب عدد القطع المبيعة، ومجموع المساهمة، ومبيعات الأسبوعين التاليين، وتبني الحملة القادمة على هذه الأرقام.
افعل هذا هذا الأسبوع
قبل الحملة القادمة اكتب أربعة أرقام في ورقة: سعر المنتج دون ضريبة القيمة المضافة، وسعر شرائه أو مصروفه المتغيّر، ونسبة الخصم التي تفكّر فيها، وزيادة المبيعات اللازمة التي تجدها بقاعدة هذا الدرس. وإذا لم تكن الزيادة واقعية فصغّر الخصم أو طبّقه فقط على البضاعة التي تريد تصريفها.
أخطاء شائعة
- ظنّ أن نسبة الخصم هي النسبة التي تُطرح من الربح. خصم 20% في منتج نسبة مساهمته 40% يُنزل المساهمة عن كل منتج إلى النصف.
- قياس نتيجة الحملة بعدد القطع المبيعة وحده. انظر أيضًا إلى مجموع المساهمة وإلى مبيعات الأسبوعين التاليين لانتهاء الحملة؛ فقد تكون المبيعات قُدِّمت فقط.
- كتابة السعر القديم في الإعلان كما تشاء. منذ 1 أغسطس 2026 يكون السعر القديم في إعلان الخصم أدنى سعر في آخر 10 أيام قبل الحملة؛ والحملات المشروطة تدخل في هذه القاعدة أيضًا.
المصادر
- DHA: اللائحة الموجّهة ضد إيهام الخصومات غير الحقيقية تدخل حيّز التنفيذ في 1 أغسطس (RG 01.07.2026/33297)
- Dünya: تعديل لائحة الإعلان التجاري والممارسات التجارية غير العادلة (Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği) (RG 01.07.2026/33297، يسري من 1 أغسطس 2026): السعر قبل الخصم هو أدنى سعر في آخر 10 أيام
- Alomaliye: مرحلة جديدة في البيع بالخصم (2 سبتمبر 2026)
- تعديل لائحة بطاقات الأسعار (Fiyat Etiketi Yönetmeliği)، RG 18.02.2022/31754 (المادة 11: قاعدة 30 يومًا في السعر قبل الخصم)، نسخة Alomaliye
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 25 (الخصومات الظاهرة في الفاتورة والمستندات المشابهة لا تدخل في المبلغ الذي تُحسب عليه الضريبة) (mevzuat.gov.tr)
- Alomaliye (نوري دَغَر، YMM): ضريبة القيمة المضافة المطبَّقة على خصم حجم المبيعات (Ciro iskontosuna uygulanacak KDV)
- د. أوغور دمير، علاقات الكلفة والحجم والربح وتخطيط الربح (Maliyet Hacim Kâr İlişkileri ve Kâr Planlaması)، مذكّرة درس في جامعة أنقرة: هامش المساهمة ونسبة المساهمة
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية