Normal mi, azalan bakiyeler mi? İki yöntem, aynı toplam
Halil Usta'nın 500.000 TL'lik lazer kesim makinesi için iki tablo: her yıl eşit pay ya da ilk yıllarda daha büyük pay. Azalan bakiyelerin oranı, kimlerin seçebileceği, geçişin tek yönlü olması, vergiye ve kredi görüşmesine etkisi, makine satılınca kâr ya da zararın nasıl bulunduğu.
İşveren Okulu · 4 dk · sonunda 4 soruluk sınav
Normal yöntemde maliyet faydalı ömre eşit bölünür. Azalan bakiyelerde oran normal oranın iki katıdır, %50'yi geçemez ve her yıl kalan değere uygulanır; son yıl kalanın tamamı gider yazılır (VUK mükerrer md. 315). Azalan bakiyeleri yalnız bilanço esasına göre defter tutanlar seçebilir; toplam gider aynıdır, değişen yıllara dağılımıdır.
Halil Usta'nın iki tablosu
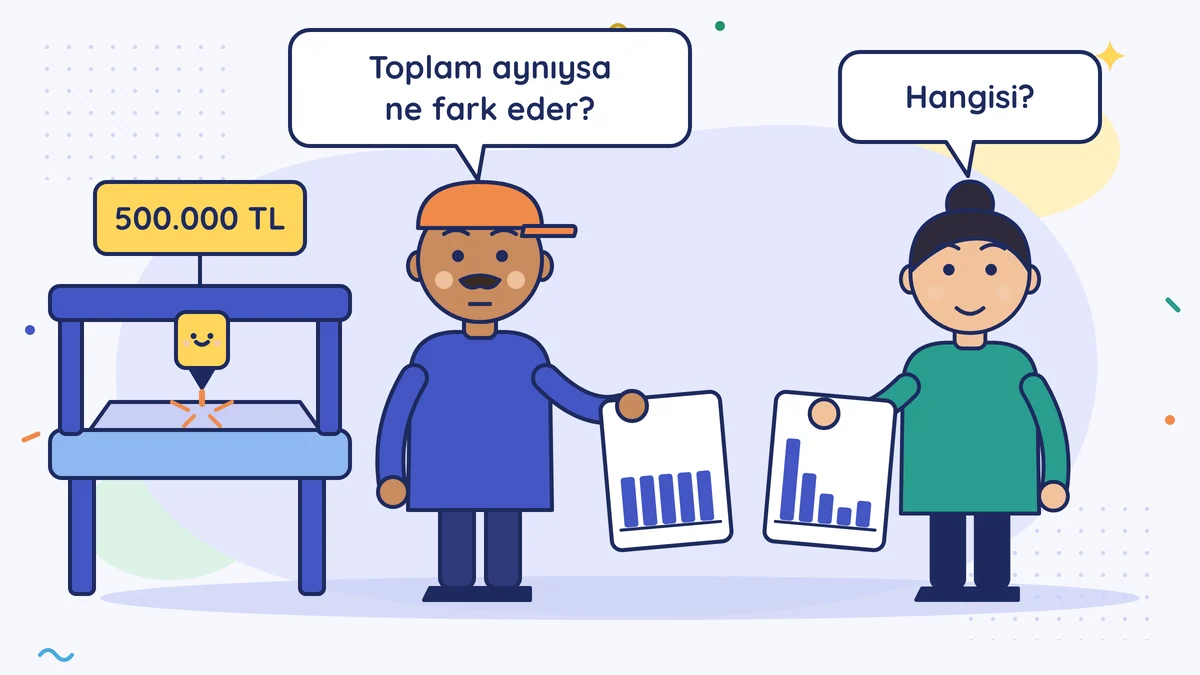
Halil Usta'nın metal kesim atölyesi bir sanayi sitesinde. Şirketi limited, defterleri bilanço esasına göre tutuluyor. Ocak 2026'da 500.000 TL'ye (KDV hariç) bir lazer kesim makinesi aldı. Müşaviri iki tablo gönderdi: "Amortismanı iki yolla ayırabiliriz. Toplam aynı, yıllara dağılımı farklı. Hangisi?"
Halil Usta ikisine de baktı, sonra müşavirine döndü: "Toplam aynıysa ne fark eder?"
Fark, zamanlamada. Galeriye sorarsan söylerler: yeni bir araç ilk yıllarında daha çok değer kaybeder, sonraki yıllarda daha az. Amortismanın iki yolu bu farkı yansıtır.
Bir önceki derste amortismanın ne olduğunu, faydalı ömrün ve oranın nereden geldiğini gördük (Amortisman nedir?). Bu derste örnekte listede bu makine için 5 yıl yazdığını varsayıyoruz.
Normal yöntem: her yıl aynı pay
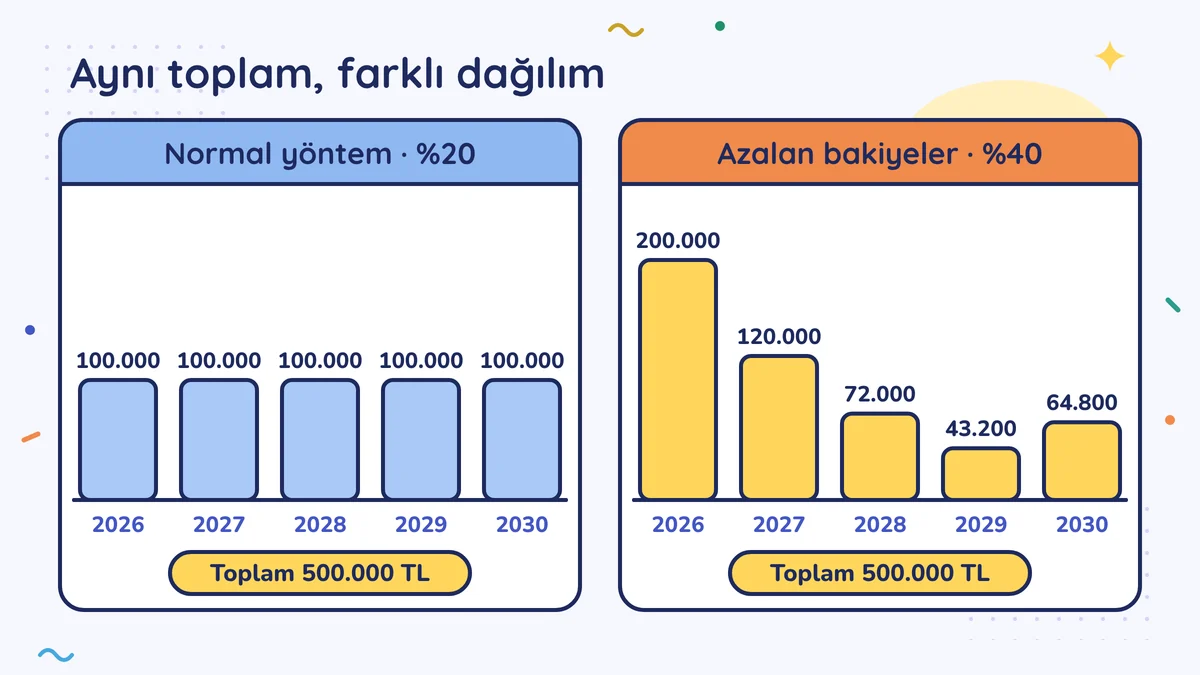
Maliyet, faydalı ömre eşit bölünür. 5 yıl için oran %20, her yıl 100.000 TL.
Azalan bakiyeler: önce çok, sonra az
Oran, normal oranın iki katıdır, ama %50'yi geçemez. Bu oran her yıl maliyete değil, o güne kadar ayrılanlar düştükten sonra kalan değere uygulanır. Sürenin son yılında kalan değerin tamamı gider yazılır (VUK mükerrer md. 315).
5 yıllık makinede oran %20 × 2 = %40 olur.
| Yıl | Normal yöntem | Azalan bakiyeler | Azalanda yıl sonu kalan değer |
|---|---|---|---|
| 2026 | 100.000 | 200.000 (500.000 × %40) | 300.000 |
| 2027 | 100.000 | 120.000 (300.000 × %40) | 180.000 |
| 2028 | 100.000 | 72.000 (180.000 × %40) | 108.000 |
| 2029 | 100.000 | 43.200 (108.000 × %40) | 64.800 |
| 2030 | 100.000 | 64.800 (kalanın tamamı) | 0 |
| Toplam | 500.000 | 500.000 |
İki sütunun toplamı aynı: 500.000 TL. Azalan bakiyelerde ilk iki yılın gideri daha büyük, son yılların gideri daha küçük.
%50 sınırına dikkat: faydalı ömrü 3 yıl olan bir demirbaşın normal oranı yaklaşık %33'tür; iki katı %66 eder, ama azalan bakiyelerde %50 uygulanır.
Kimler azalan bakiyeleri seçebilir?
Yalnız bilanço esasına göre defter tutanlar (VUK mükerrer md. 315). İşletme defteri tutuyorsan normal yöntemi kullanırsın.
Geçiş tek yönlüdür (VUK mükerrer md. 320):
- Azalan bakiyelerle başlayan bir demirbaş, sonraki bir yıl normal yönteme geçebilir. Kalan değer kalan yıllara eşit bölünür; değişiklik beyannamede belirtilir.
- Normal yöntemle başlayan bir demirbaş sonradan azalan bakiyelere geçemez.
Yani karar, makine alındığı yıl verilir.
Neden ilk yıllarda daha çok gider isteyesin?
İlk yıllarda gider büyük olunca kâr küçük, vergi de küçük görünür. Sonraki yıllarda tersi olur. Toplam vergi aşağı yukarı aynıdır; değişen, verginin ne zaman ödendiğidir. Bugün ödenmeyen vergi, birkaç yıl işletmede kalan para demektir.
Ama her durumda işe yaramaz:
- Zaten zarardaysan ilk yıllardaki büyük gider bugün vergi azaltmaz; zarar büyür. Zarar sonraki beş yılın kârından düşülebilir, ama bu süre içinde kullanılamayan kısmı yanar. Müşavirinle hangi yöntemin sana uyduğunu bu gözle konuş.
- Banka kredisi istiyorsan bilanço ilk yıllarda daha düşük kâr gösterir. Kredi görüşmesinde bunu açıklamaya hazır ol.
- Makineyi erken satacaksan satış günündeki kâr ya da zarar da değişir (aşağıda).
Hangi yolun seçildiği beyannamenin hesabına girer; müşavirin kararı yazılı not olarak dosyana koysun.
Makineyi satınca ne olur?
Makine satıldığında satış bedeli, defterde kalan değerle karşılaştırılır. Defterde kalan değer, maliyetten o güne kadar ayrılan amortismanın düşülmesiyle bulunur.
Halil Usta normal yöntemi seçmiş, üç yılın payı (300.000 TL) ayrılmış olsun. Makineyi 2029 başında 250.000 TL'ye satıyor.
| Kalem | TL |
|---|---|
| Maliyet | 500.000 |
| Bugüne kadar ayrılan amortisman | −300.000 |
| Defterde kalan değer | 200.000 |
| Satış bedeli (KDV hariç) | 250.000 |
| Satış kârı | 50.000 |
Bu 50.000 TL o yılın kârına eklenir. Azalan bakiyeler seçilmiş olsaydı üç yıl sonunda defterde kalan değer 108.000 TL olurdu; aynı satışta kâr 142.000 TL çıkardı. Erken satışta ilk yıllarda öne çekilen gider, satış yılında kâr olarak geri gelir.
Satarken satış faturası kesilir; KDV mükellefiysen faturaya KDV eklenir.
Halil Usta'nın kararı
Halil Usta makineyi en az yedi yıl kullanmayı planlıyordu ve atölye iki yıldır kârdaydı. Müşaviriyle azalan bakiyelerde karar kıldılar. "İlk iki yıl kâr daha düşük görünecek" dedi müşavir, "bankaya bunu biz açıklarız." Halil Usta iki tabloyu da dosyasına koydu.
Bu hafta bunu yap
Bu yıl aldığın ya da almayı düşündüğün en pahalı makine için iki tabloyu kâğıda yaz: normal yöntem ve azalan bakiyeler. Makineyi kaç yıl kullanmayı planladığını ve önümüzdeki iki yıl kâr mı zarar mı beklediğini yanına not et; müşavirinle bu notla konuş.
Sık yapılan hatalar
- Azalan bakiyelerin vergiyi azalttığını sanmak. Toplam gider aynıdır; vergi yalnız öne ya da arkaya kayar.
- Kararı sonraya bırakmak. Normal yöntemle başlayan bir demirbaş sonradan azalan bakiyelere geçemez; karar alındığı yıl verilir.
- Satışta defter değerini unutmak. Satış kârı, satış bedeli ile defterde kalan değerin farkıdır; erken satışta öne çekilmiş gider satış yılında kâr olarak geri gelir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →