Çek, senet, vadeli satış ve kartla tahsilat: para kasaya ne zaman girer?
Satış yapıldı, kâr yazıldı, ama para yolda. Mobilyacı Tuncay Bey'in Ocak tarihli çekleri üzerinden ödeme şekline göre paranın kasaya giriş günü, KDV'nin tahsilattan önce ödenmesi, çeki ciro etmek ve kırdırmak, kendi verdiğin çekin nakit planındaki yeri.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Nakit ve havale aynı gün, kartla satış bankayla anlaşmadaki bloke süresinden sonra komisyon düşülerek, çek ise üzerindeki tarih gelip bankada tahsil edilince kasaya girer. KDV ise tahsilatı beklemez: mal teslim edilince ya da hizmet yapılınca, fatura daha önce kesildiyse fatura kesilince doğar (KDV Kanunu md. 10). Bu yüzden vadeli satışta KDV'yi çoğu zaman müşteriden para gelmeden ödersin.
Mobilyacı Tuncay Bey'in Ocak tarihli çekleri
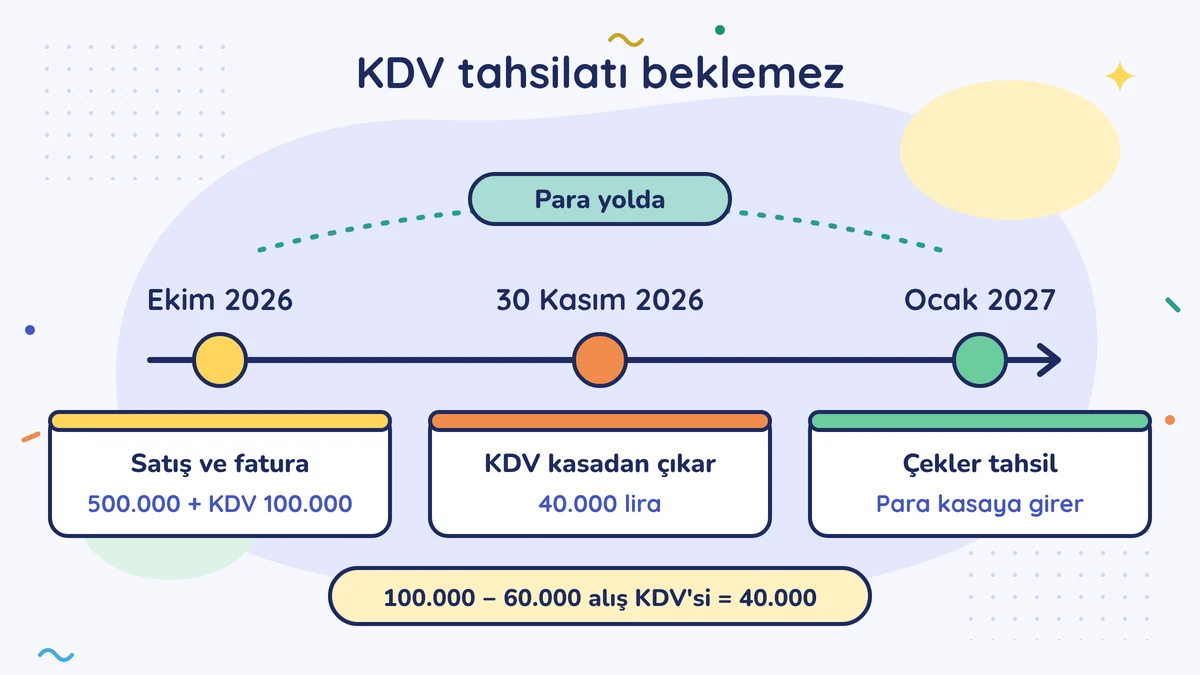
Tuncay Bey'in atölyesi mağazalara mobilya yapıyor. Ekim 2026'da iyi bir satış yaptı: KDV hariç 500.000 lira. Müşteri mağaza ödemeyi Ocak 2027 tarihli çeklerle yaptı. Tuncay Bey çekleri çekmeceye koydu, rahatladı: "Para cebimde."
Kasım'ın ortasında müşaviri aradı: "Ekim ayının KDV'si çıktı, 30 Kasım'a kadar yatırılacak." Tuncay Bey şaşırdı: "Parasını daha almadım ki."
Bu derste satışla paranın kasaya girdiği gün arasındaki mesafeyi ölçüyoruz. Ödeme şekli değiştikçe bu mesafe de değişir.
Kargo takip numarası
İnternetten bir şey sipariş ettin. Elinde bir kargo takip numarası var. Paket yolda, ama kapında değil. Bazen bir gün gecikir. Nadiren de kaybolur.
Çek, senet ve vadeli satış faturası bu takip numarasına benzer. Satış yapılmıştır, kâr hesaba girmiştir; para ise yoldadır. Nakit planına paranın kapına geleceği gün yazılır, siparişin verildiği gün değil.
Ödeme şekline göre para ne zaman gelir?
| Ödeme şekli | Para kasaya ne zaman girer? | Plana nasıl yazılır? |
|---|---|---|
| Nakit ya da havale | Aynı gün | Satış günü |
| Kartla tek çekim | Bankayla anlaşmana göre: ertesi gün, birkaç gün ya da haftalar sonra (bloke süresi). Komisyon düşülmüş olarak | Bloke süresinin sonu, komisyon düşülmüş tutar |
| Kartla taksitli satış | Anlaşmaya göre: ya taksit taksit ya da tek seferde ama daha yüksek kesintiyle | Bankanın sözleşmedeki ödeme takvimi |
| Açık hesap (vadeli fatura) | Vade günü, çoğu zaman biraz sonra | Müşterinin gerçek ödeme alışkanlığı |
| Çek | Üzerindeki tarih gelip bankada tahsil edilince | Çek tarihi ve bankanın tahsil süresi |
| Senet | Vade günü, borçlu öderse | Vade günü, temkinli |
Kartla tahsilatın bloke ve komisyon tarafını Bir ayın takvimi dersinde gördün. Burada yeni olan şu: taksitli kart satışında para bir defada gelmeyebilir. POS sözleşmende "taksitli satışlarda ödeme" maddesini bul ve kendi takvimini oradan çıkar.
KDV teslimle doğar, tahsilatı beklemez
Tuncay Bey'i şaşırtan kural KDV Kanunu'nun 10. maddesinde. KDV, mal teslim edildiğinde ya da hizmet yapıldığında doğar. Fatura daha önce kesilirse fatura anında doğar. Paranın tahsil edildiği gün bu kuralda yer almaz.
2026'da genel KDV oranı yüzde 20. Tuncay Bey'in hesabı:
| Kalem | Tutar |
|---|---|
| Satış (KDV hariç) | 500.000 |
| Faturadaki KDV | 100.000 |
| Ekim'de alınan malzemenin KDV'si (alışta ödediğin, düşülen KDV) | −60.000 |
| Ekim için ödenecek KDV | 40.000 |
| Son gün | 30 Kasım 2026 |
| Çeklerin tarihi | Ocak 2027 |
Tuncay Bey 40.000 lirayı, müşteriden henüz almadığı paradan önce kendi kasasından ödeyecek. Malzemeyi peşin aldıysa onun 60.000 liralık KDV'sini de tedarikçiye zaten ödemiştir. Yani faturadaki 100.000 liralık KDV'nin tamamı, çekler tahsil edilene kadar onun kasasından çıkmış durumda. Satış ne kadar uzun vadeliyse bu ön ödeme o kadar uzun taşınır. Ticari kazançta gelir ya da kurumlar vergisi de kural olarak tahsilata bakmaz; geçici vergi, teslim edilip faturalanmış satışın kârından hesaplanır, para henüz gelmemiş olsa bile.
Basit usuldeysen KDV hesaplamaz, geçici vergi de vermezsin; bu bölüm seni ilgilendirmez.
Çeki planına nasıl yazarsın?
Çeki bekletme. Uygulamada çek, tarihinden birkaç gün önce kendi bankana "tahsile" verilir; banka onu tarihi gelince karşı bankaya sunar, karşılığı varsa para çoğu zaman o gün ya da ertesi iş günü hesabına geçer. Tarihten sonra bankaya götürmek için süre kısadır: üzerindeki tarihten itibaren, düzenlendiği yerde ödenecek çek için on gün, başka bir yerde ödenecek çek için bir ay (Türk Ticaret Kanunu md. 796). Bu süreyi kaçırırsan, çek karşılıksız çıktığında çeki sana ciro edenlere başvurma hakkını kaybedebilirsin. Plana çekin tarihini değil, bankanın parayı hesabına geçireceği günü yaz.
Elindeki çekleri bir listede tut: kimden, tutar, tarih, banka. Her pazartesi nakit planına bu listeden aktar.
İki konuya dikkat:
Çeki tedarikçine ciro etmek. Elindeki çeki arkasını imzalayıp tedarikçine vermek, parayı erken kullanmak gibidir. Ama çek ödenmezse tedarikçi sana dönebilir: çeki ciro eden de ödemeden sorumludur. Plana bunu bir risk notu olarak düş.
Çeki kırdırmak. Bankaya ya da faktoring şirketine çeki vadesinden önce verip parayı erken alabilirsin. Karşılığında bir kesinti ödersin. Örnek: 100.000 liralık, üç ay sonra tarihli çek için 90.000 lira alırsan 10.000 lira, o üç ayın bedelidir. Gerçek kesinti bankaya, döneme ve çeki verenin durumuna göre değişir; teklifi yazılı al ve tutarı nakit planına öyle yaz.
Kendi verdiğin çek
Tedarikçine çek verdiysen, o çekin tarihi planındaki en katı satırdır. Tahsilat gecikebilir, kira konuşulabilir; ama verdiğin çekin tarihinde hesabında para olmalıdır. Bu yüzden verdiğin çekleri ayrı bir listede tut ve her birini nakit planına tarihiyle yaz.
Tuncay Bey ne değiştirdi?
Bir sonraki büyük siparişte şunları yaptı:
- Çek tarihini üç aydan iki aya çekmek için fiyatta biraz indirim teklif etti. İndirim kârdan ne yer, hesabını yaptı.
- Faturanın yüzde 20'si kadar peşin avans istedi. Avans, KDV'yi ve malzemenin bir kısmını karşıladı.
- Elindeki çekleri ve verdiği çekleri aynı tabloda, tarih sırasıyla izlemeye başladı.
Alacak gün sayısını yılda bir ölçmeyi Nakit dönüşü dersinde gördün. Bu ders o sayının hafta hafta karşılığıdır.
Bu hafta bunu yap
Elindeki çekleri ve senetleri, bir de kendi verdiğin çekleri tek tabloya yaz: kimden ya da kime, tutar, tarih, banka. POS sözleşmende bloke süresini ve taksitli satışta paranın nasıl ödendiğini bul, tabloya ekle.
Sık yapılan hatalar
- Çeki para saymak. Çek, tarihi gelip bankada tahsil edilene kadar yoldaki paradır. Plana tahsil gününü yaz.
- Vadeli satışta KDV'yi unutmak. KDV mal teslim edilince (fatura daha önce kesildiyse faturayla) doğar; müşteri üç ay sonra ödese de KDV teslimi izleyen ay ödenir.
- Ciro ettiğin çeki bitmiş iş sanmak. Çek ödenmezse, çeki verdiğin tedarikçi sana dönebilir. Ciro edilen çekleri de listede tut.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →