Оборотный капитал: сколько денег нужно в кассе, когда дело растёт?
Когда продажи вырастают вдвое, связанные в деле деньги могут вырасти в два с половиной раза. На примере большого заказа с оплатой через 90 дней у владелицы швейной мастерской Филиз-ханым разберём, как быстро посчитать связанные деньги, какую долю составляет НДС, как закрыть нехватку и какие два вопроса задать себе, прежде чем сказать заказу «да».
Потребность в оборотном капитале (işletme sermayesi) — это сумма денег, связанных в дебиторской задолженности и запасах, за вычетом срока платежа, который даёт поставщик. Для нового заказа её грубо находят, умножая ежедневные денежные расходы на денежный цикл; при продаже в долг к ней добавляется НДС, который платят раньше, чем получают деньги. Чем длиннее срок платежа у клиента, тем больше нужно денег, даже если продажи те же.
Большой заказ Филиз-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
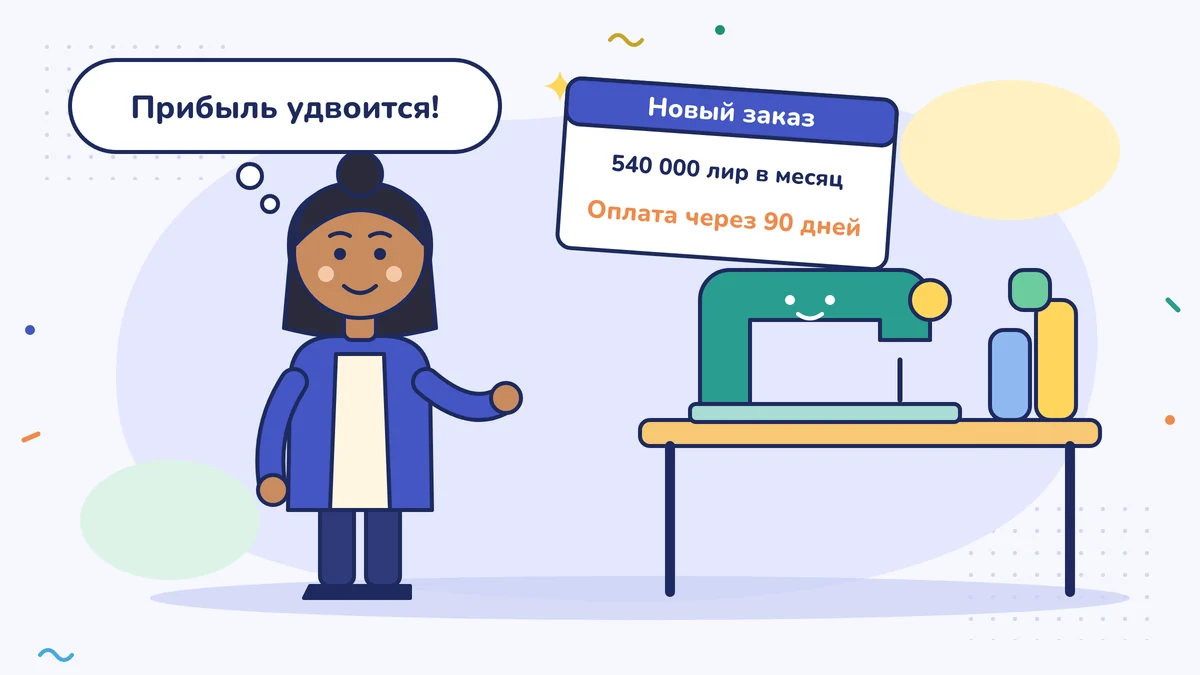
Швейная мастерская Филиз-ханым (ханым — вежливое обращение к женщине) работает ровно. В месяц она выпускает продукции на 540 000 турецких лир (TL) без НДС; ткань, зарплата, аренда и прочие расходы составляют 450 000 лир в месяц. Остаётся 90 000 лир прибыли в месяц.
Сеть магазинов одежды принесла предложение: ещё на 540 000 лир работы каждый месяц, оплата с отсрочкой в 90 дней. Расчёт кажется простым: «Прибыль вырастет вдвое».
Прибыль действительно может вырасти вдвое. Но первые три месяца от этого клиента в кассу не придёт ни копейки, а расходы начинаются с первого дня. В этом уроке мы измеряем деньги, зависшие между этими двумя моментами. В бухгалтерии оборотный капитал — широкое понятие, связанное с оборотными активами (dönen varlıklar) в бухгалтерском балансе (bilanço); смысл, в котором мы используем его в этом уроке, уже: это деньги, связанные в дебиторской задолженности и запасах, которые не покрываются сроком платежа у поставщика и нужны, чтобы дело крутилось.
Второй грузовик перевозчика
Покупая второй грузовик, перевозчик считает цену грузовика. Чаще всего он забывает про солярку, дорожные сборы и зарплату водителя для второго грузовика. Это платится перед каждым рейсом, а плата за перевозку приходит, когда заплатит клиент. Второму грузовику нужна и вторая «касса на солярку».
Оборотный капитал — это и есть такая касса на солярку. Это не постоянное вложение вроде станка или лавки. Это деньги, которые, пока дело крутится, всё время остаются внутри.
Короткий способ посчитать связанные деньги
В уроке «Денежный цикл: через сколько дней дебиторская задолженность и запасы превращаются в деньги» вы считали денежный цикл (nakit dönüş süresi): дни до оплаты клиентом плюс дни, которые товар ждёт, минус дни, которые даёт вам поставщик. Там же вы видели связанные деньги: дебиторская задолженность плюс запасы минус то, что вы должны поставщикам.
Для нового заказа короткий способ такой:
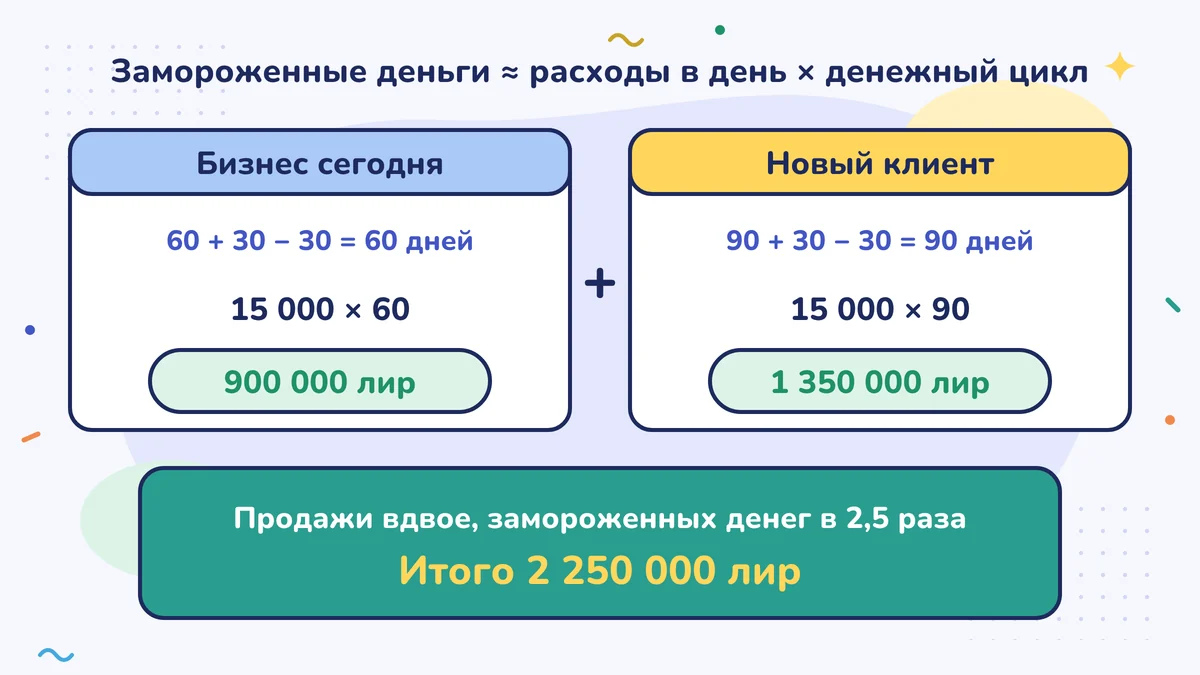
Связанные деньги ≈ ежедневные денежные расходы × денежный цикл
Нынешнее дело Филиз-ханым:
| Статья | Значение |
|---|---|
| Расходы за месяц | 450 000 лир, то есть 15 000 в день |
| Срок оплаты клиентом | 60 дней |
| Срок ожидания ткани и незавершённой работы | 30 дней |
| Срок, который даёт поставщик | 30 дней |
| Денежный цикл | 60 + 30 − 30 = 60 дней |
| Связанные деньги | 15 000 × 60 = 900 000 лир |
С новым клиентом:
| Статья | Значение |
|---|---|
| Дополнительные расходы | 450 000 лир, то есть 15 000 в день |
| Срок оплаты клиентом | 90 дней |
| Денежный цикл | 90 + 30 − 30 = 90 дней |
| Дополнительные связанные деньги | 15 000 × 90 = 1 350 000 лир |
Продажи вырастают вдвое. А связанные деньги — с 900 000 до 2 250 000 лир, то есть в два с половиной раза. Разница возникает из-за более длинного срока платежа у нового клиента.
Короткий способ — это приблизительный расчёт. Не все расходы оплачиваются с одинаковой отсрочкой: зарплата уходит в конце месяца, аренда — в начале. Точную цифру даст план на 13 недель. Но чтобы понять порядок величин перед решением, короткого способа достаточно.
НДС тоже ждёт внутри
Новый клиент заплатит деньги вместе с НДС через 90 дней. А вы заплатите НДС 28-го числа месяца, следующего за месяцем, когда вы поставили товар и выписали счёт-фактуру; если 28-е приходится на выходной, то в первый рабочий день (при упрощённом порядке налогообложения, basit usul, НДС нет). Как вы видели в предыдущем уроке «Чеки, векселя, продажи в долг и оплата картой: когда деньги попадают в кассу?», НДС не ждёт оплаты.
В 2026 году общая ставка — 20 %. В новой работе НДС в счёте-фактуре каждый месяц составляет 108 000 лир. После вычета НДС с ткани остаётся, допустим, 54 000 лир НДС к уплате. НДС с ткани, который вы вычитаете, — те же 54 000 лир, и вы заплатили его поставщику ткани при покупке; он тоже выходит из вашей кассы и ждёт, пока заплатит клиент. Грубо: НДС с ткани остаётся внутри от дня платежа поставщику до оплаты клиентом — три месяца (3 × 54 000 = 162 000), а 54 000 лир, уплаченные в налоговую инспекцию (vergi dairesi), — полтора месяца (около 80 000). Деньги, связанные НДС, — порядка 250 000 лир. Свою цифру посчитайте с бухгалтером; НДС, который вы платите при закупках и можете вычесть, зависит от вашего дела.
Откуда взять эти деньги?
В кассе у Филиз-ханым 400 000 лир. Потребность вместе с НДС — около 1 600 000 лир (1 350 000 + 250 000). Остаётся 1 200 000 лир, и вот какие у неё есть пути:
| Путь | Что даёт | Цена |
|---|---|---|
| 60 дней вместо 30 у поставщика ткани | Если расход на ткань 9 000 лир в день, облегчение на 270 000 лир | Могут попросить надбавку за отсрочку |
| Аванс или более короткий срок платежа от сети | Если срок снизится до 60 дней, 450 000 лир | Могут попросить скидку с цены |
| В первые месяцы начать с меньшего объёма | Потребность снижается пропорционально | Дополнительная прибыль тоже уменьшается |
| Банковский кредит или досрочный учёт чека | Оставшаяся нехватка | Проценты и расходы |
Стоимость кредита и других способов финансирования, например лизинга, мы разбираем отдельно, в модуле о решениях роста на этом уровне, в уроке «Кредит, лизинг или свои деньги?». Здесь достаточно запомнить простое правило: если полная стоимость финансирования больше дополнительной прибыли от нового дела, то заказ принесёт не прибыль, а лишнюю нагрузку.
Два вопроса для решения
Прежде чем ответить на предложение, Филиз-ханым отвечает на два вопроса цифрами:
- Приносит ли новое дело прибыль? Больше ли дополнительная прибыль, чем стоимость финансирования?
- Выдержит ли моя касса? Не падает ли самая слабая неделя в плане на 13 недель ниже денежной подушки (kenar parası)?
Первый вопрос — это вопрос отчёта о доходах и расходах (gelir tablosu), второй — плана денежного потока. Если на один из них ответ «нет», заказ не обязательно отклонять; пришло время поговорить о сроке платежа, авансе или начальном объёме.
В итоге Филиз-ханым договорилась с сетью на срок 60 дней и на половинный объём в первые три месяца. Расчёт связанных денег она обновляет каждый месяц. По мере роста продаж будут расти и связанные деньги; это она тоже знает заранее.
Заметка: прибыль и капитал — разные вещи
Если в год роста прибыль записана, а денег в кассе стало меньше, это не удивительно. Прибыль ждёт в дебиторской задолженности и в запасах. Вы видели это в уроке «Прибыль есть, денег нет: где ждут деньги». Разница вот в чём: на этот раз ожидающие деньги — это плата за рост дела, и её можно рассчитать заранее.
Сделайте на этой неделе
Запишите для своего дела три числа: ежедневные денежные расходы, средний день оплаты у ваших клиентов и срок, который дают вам поставщики. Добавьте дни, которые ждут запасы, и быстро посчитайте свои связанные деньги. Затем повторите тот же расчёт для случая, когда продажи выросли на 30 %.
Частые ошибки
- Оценивать рост только по таблице прибыли. Даже прибыльный заказ в первые месяцы вытягивает деньги из кассы. Сначала посчитайте связанные деньги.
- Не замечать разницу в сроках платежа. Если нынешние клиенты платят через 60 дней, а новый через 90, то при росте продаж вдвое связанные деньги растут быстрее.
- Не учитывать НДС. При продаже в долг НДС, который вы заплатили при покупке, уходит поставщику, остаток на следующий месяц — в налоговую инспекцию, а от клиента деньги приходят по сроку. Эта разница тоже добавляется к оборотному капиталу.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): форма баланса (оборотные активы, краткосрочные обязательства) и план счетов (копия Alomaliye)
- Эмре Йылдырым (налоговый инспектор), Значение и толкование финансовой отчётности -2- (оборачиваемость запасов и дебиторской задолженности), Muhasebetr
- Закон о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu) № 3065, ст. 10 (событие, порождающее налог), ст. 29 (вычет) (mevzuat.gov.tr)
- KPMG: Постановление Президента о ставках НДС (общая ставка 20 %)
- GİB, Налоговый календарь (Vergi Takvimi)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности