Enflasyonda fiyat güncellemek: maliyet artışını fiyata yansıtmak
Lokantacı Hüseyin Bey Ocak'tan beri fiyatlarına dokunmadı; salon dolu ama kâr eridi. Maliyet artışını fiyata nasıl yansıtacağını, yalnız malzeme farkını eklemenin neden yetmediğini ve fiyatı ne sıklıkla güncellemen gerektiğini rakamla görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Bütün giderlerin yüzde 20 arttıysa, kârının alım gücünü korumak için bile fiyatını yaklaşık yüzde 20 artırman gerekir; yalnız malzemedeki lira farkını eklemek kira, maaş ve enerji artışını karşılamaz. Pratik bir kural, katkı oranını korumaktır: yeni fiyat = yeni değişken gider ÷ (1 − katkı oranı). Maliyetleri her ay ölç ve bir tetik belirle; örneğin değişken gider yüzde 5'i geçince ya da üç ayda bir fiyatı yeniden hesapla.
Lokantacı Hüseyin Bey'in menüsü
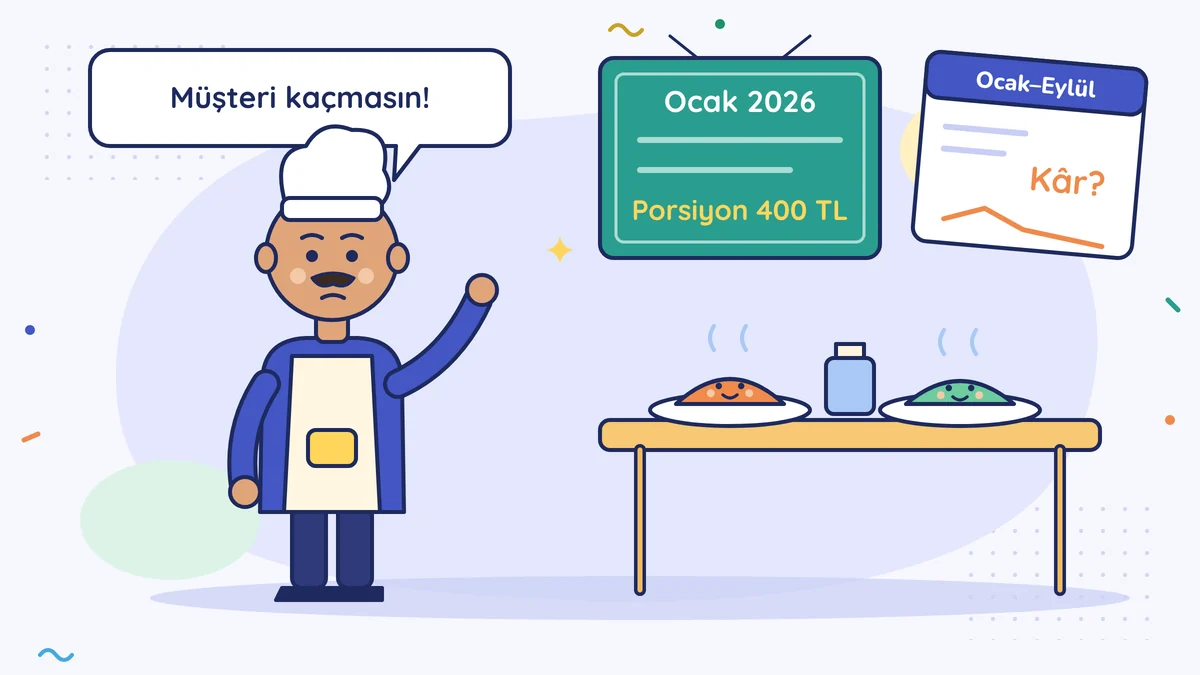
Hüseyin Bey çarşıda esnaf lokantası işletiyor. Ocak 2026'da yeni menüsünü bastırdı ve o günden beri fiyatlara dokunmadı. "Müşteri kaçmasın" diyor. Ekim'de müşavirinin Ocak–Eylül tablosunu görünce şaşırdı: lokanta her gün dolu, ama kâr neredeyse yok.
Fiyatı sabit tutmak, enflasyonda fiyatı düşürmektir. Bu derste maliyet artışını fiyata nasıl yansıtacağını ve bunu ne sıklıkla yapacağını görüyoruz.
Lastiğin havası gibi
Arabanın lastiği bir günde inmez. Her hafta biraz hava kaçırır, fark etmezsin. Bir gün direksiyon ağırlaşır, yakıt artar. Düzenli bakan sürücü bu günü hiç yaşamaz.
Enflasyonda kâr marjı da böyle erir. Her ay tedarikçiden birkaç kalem zam gelir, kira yılda bir artar, enerji faturası büyür. Tek tek küçük görünür; toplamı aylar sonra tabloda çıkar.
Hüseyin Bey'in hesabı
Ortalama bir porsiyonun rakamları, yuvarlak ve KDV hariç. Ayda 3.000 porsiyon satıyor.
| Ocak 2026 | Ekim 2026 | |
|---|---|---|
| Porsiyon başına değişken gider (et, sebze, yağ, ekmek, ambalaj) | 200 | 240 |
| Aylık sabit gider (kira, personel, enerji, diğer) | 420.000 | 504.000 |
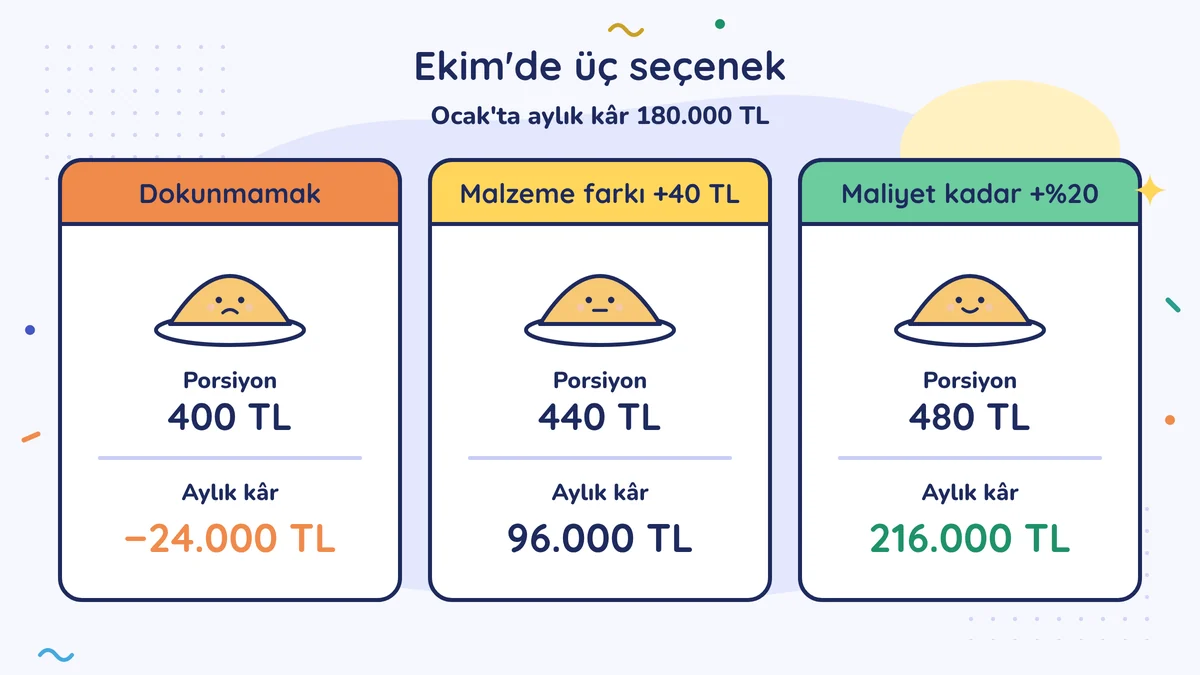
Ocak'tan Ekim'e hem değişken hem sabit giderleri yüzde 20 artmış. Ocak'ta porsiyonu 400 liraya satıyordu: porsiyon başına 200 lira katkı payı, ayda 3.000 × 200 = 600.000 lira katkı, sabit gider düşünce 180.000 lira kâr.
Ekim'de üç seçeneği yan yana koyalım:
| Seçenek | Fiyat | Porsiyon başına katkı | Aylık katkı | Sabit gider | Aylık kâr |
|---|---|---|---|---|---|
| Fiyata dokunmamak | 400 | 160 | 480.000 | 504.000 | −24.000 |
| Malzeme farkını eklemek (+40 TL) | 440 | 200 | 600.000 | 504.000 | 96.000 |
| Toplam maliyet artışı kadar (+%20) | 480 | 240 | 720.000 | 504.000 | 216.000 |
Üç ders çıkıyor:
- Fiyata dokunmamak lokantayı zarara soktu, dolu salona rağmen.
- Yalnız malzemedeki lira farkını eklemek yetmedi. Kira, maaş ve enerji de arttı; porsiyondaki 200 liralık katkı, artık daha büyük bir sabit gideri taşımak zorunda.
- Maliyetler yüzde 20 arttıysa fiyat da yüzde 20 artınca kâr da 180.000'den 216.000'e, yani aynı oranda artar. Bu büyüme değil, yerinde saymaktır. Enflasyonda yerinde saymak için bile fiyatı güncellemek gerekir. Karşılaştırmanın bu yüzünü Geçen yılla karşılaştırmak dersinde gördün.
"Fiyat artınca müşteri azalır" kaygısı yerinde. Hesabını yap: 480 liralık fiyatta satış ayda 2.700 porsiyona düşse bile 2.700 × 240 = 648.000 lira katkı, 504.000 sabit gider, 144.000 lira kâr kalır. Fiyata dokunmayıp zarar etmekten çok iyi.
Pratik kural: katkı oranını koru
Ocak'ta katkı payı fiyatın yarısıydı (200 ÷ 400). Bu oranı korumak için yeni fiyat şöyle bulunur:
Yeni fiyat = yeni değişken gider ÷ (1 − katkı oranı) = 240 ÷ 0,50 = 480 lira.
Bu kural, sabit giderler de aşağı yukarı aynı oranda arttığında doğru sonuç verir. Kira ya da maaşlar çok daha hızlı arttıysa, yeni sabit gideri başabaş hesabıyla kontrol et.
Alıp satan işletmeler için bir not daha: fiyatı rafta duran malın eski alış fiyatına göre değil, yerine koyma maliyetine göre düşün. Rafta 100 liraya alınmış bir mal var, tedarikçi şimdi 120 istiyorsa 100'e göre koyduğun fiyatla sattığında aynı malı yeniden alamazsın.
Ne sıklıkla?
Tek doğru sıklık yok; ama bir düzen kur:
- Her ay ölç. En çok kullandığın on kalemin birim fiyatını tedarikçi faturalarından yaz. Porsiyon, ürün ya da hizmet başına değişken gideri yeniden hesapla.
- Bir tetik belirle. Örneğin değişken gider, son fiyat güncellemesinden bu yana yüzde 5'ten fazla arttıysa ya da üç ay dolduysa fiyatı yeniden hesapla.
- Küçük ve düzenli adım at. Dokuz ay bekleyip yüzde 20 zam yapmak müşteriyi daha çok ürkütür; o dokuz ayın kaybı da geri gelmez.
Genel fiyat artışı için TÜİK'in tüketici fiyat endeksine (TÜFE) bakılır. Eylül 2026'da TÜFE aylık yüzde 1,84, yıllık yüzde 29,73 arttı (TÜİK, 5 Ekim 2026). Aylık yüzde 1,84 üç ay sürerse fiyatlar yaklaşık yüzde 5,6 artar. Ama TÜFE herkesin ortalamasıdır; senin et, kumaş ya da yedek parça fiyatın ondan hızlı ya da yavaş artabilir. Fiyatı kendi maliyetine göre güncelle, TÜFE'yi yalnız karşılaştırma için kullan.
Uzun süreli işlerde (yıllık bakım anlaşması, toptancıya düzenli satış, şirketlere yemek) fiyatın hangi endekse göre, ne sıklıkla güncelleneceğini sözleşmeye yaz. Maddeyi avukatına ya da müşavirine gözden geçirt.
Fiyatı değiştirirken
- Etiket ve menüde fiyat, tüm vergiler dahil yazılır (Fiyat Etiketi Yönetmeliği). KDV mükellefiysen hesabı KDV hariç yap, sonra KDV'yi ekleyip yaz. Basit usuldeysen KDV eklemezsin; bulduğun fiyatı yazarsın.
- Maliyet kayıtlarını sakla. Perakende ticareti düzenleyen 6585 sayılı Kanun (ek madde 1), üretici, tedarikçi ve perakende işletmelerin mal ve hizmet fiyatında fahiş, yani aşırı ve haksız artış yapmasını yasaklar. Gerçek maliyet artışını fiyata yansıtmak bundan ayrı bir şeydir; alış faturaların ve fiyat hesabın, bir soru gelirse artışın gerekçesini göstermene yarar.
- Müşteriye söyle. Kapıya ya da menünün altına kısa bir not yeter. Düzenli müşteri, ani ve açıklamasız artıştan daha çok rahatsız olur.
Hüseyin Bey Ekim'de menüyü yüzde 15 artırdı; kalan farkı Ocak'ta kapatacak. Bundan sonra her ayın ilk pazartesi on kalemin fiyatını yazıyor.
Bu hafta bunu yap
En çok kullandığın on kalemin bugünkü birim alış fiyatını son tedarikçi faturalarından yaz. En çok sattığın ürünün değişken giderini bu fiyatlarla yeniden hesapla ve son fiyat güncellemenden bu yana yüzde kaç arttığını bul.
Bunu Yuhasibu'da yap
Yuhasibu'da tedarikçinin cari hesabından son aylardaki alış faturalarını bul; en çok aldığın kalemlerin birim fiyatını bu faturalardan aylara göre yan yana yaz. Fiyat farkını ve yeni satış fiyatını program hesaplamaz; bu dersteki hesabı kendin yaparsın.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Fiyatı aylarca sabit tutup tek seferde büyük zam yapmak. Aradaki ayların kaybı geri gelmez, büyük zam da müşteriyi daha çok ürkütür.
- Yalnız malzemedeki lira farkını fiyata eklemek. Kira, maaş ve enerji de artar; katkı oranını korumazsan kâr yine erir.
- Fiyatı rafta duran malın eski alış fiyatına göre koymak. Sattığında aynı malı yeni fiyatla yerine koyamazsın; yerine koyma maliyetine bak.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →