Подсчёт в декабре: что говорят запасы, касса и банк на 31 декабря
Бухгалтерская книга говорит, что у вас должно быть, а подсчёт показывает, что есть на самом деле. 31 декабря нужно пересчитать товар на полках по закупочной цене, оформить кассу актом и сверить выписки по банку и картам с записями. С числовым примером того, как недосчёт или пересчёт сдвигает прибыль.
В конце года, по состоянию на 31 декабря, товар на полках считают по закупочной цене, наличные в кассе пересчитывают и записывают в акт, а по каждому банковскому счёту, карте и кредиту берут выписку на 31 декабря и сравнивают её с записями. Этот перечень называется инвентаризацией (envanter, ст. 185–186 Закона о налоговой процедуре, VUK). Сумма запасов напрямую меняет прибыль года, поэтому неверный подсчёт сдвигает прибыль из одного года в другой. При упрощённом порядке налогообложения правила другие, спросите у лицензированного бухгалтера.
31 декабря у канцеляра Эмре-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Канцелярский магазин Эмре-бея стоит на дороге к школе. В сентябре полки пустеют, в январе снова заполняются. В начале декабря лицензированный бухгалтер (mali müşavir) прислал ему сообщение: «Вечером 31 декабря жду ваш список пересчёта товара, акт по кассе и банковские выписки». Эмре-бей удивился: «Я и так всё записываю в книгу, зачем ещё считать?»
Книга говорит, что у вас должно быть. Подсчёт показывает, что у вас есть на самом деле. В конце года их кладут рядом. Это как хозяин кофейни, который каждый вечер пересчитывает кассу и сверяет её с продажами за день. Только здесь это раз в год и для всего магазина сразу.
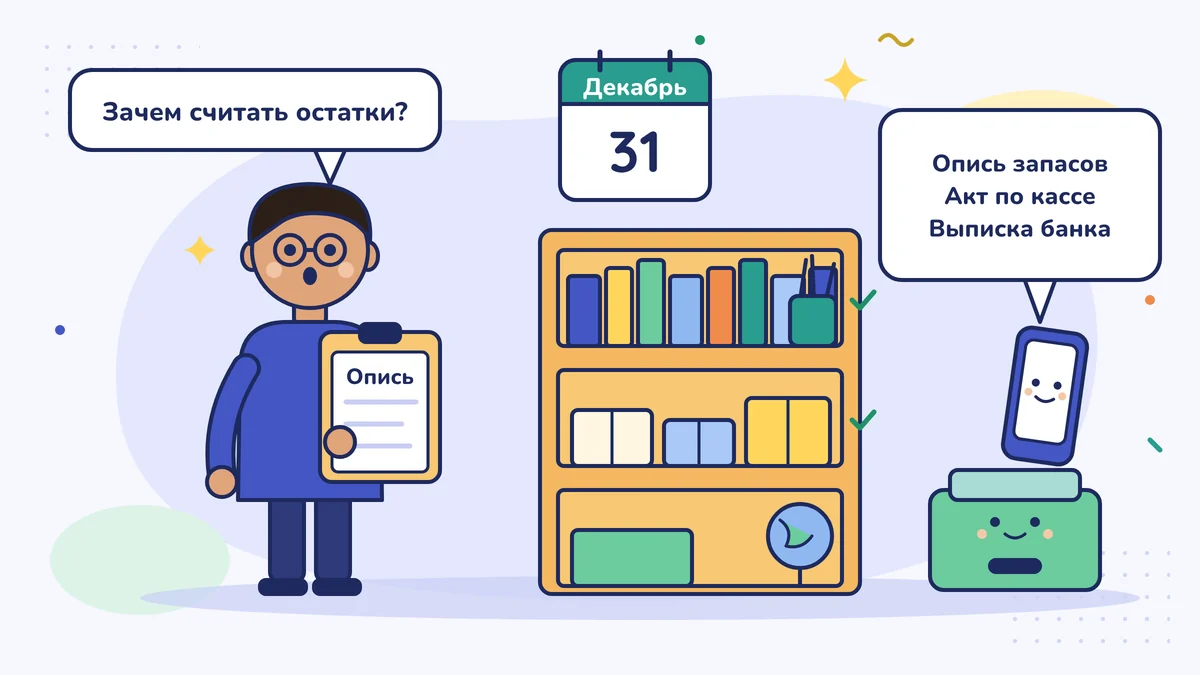
Инвентаризация: снимок на конец года
Перечень того, что есть у предприятия на конец года, кто и сколько ему должен и кому и сколько должно оно, называется инвентаризацией (envanter) (Закон о налоговой процедуре (Vergi Usul Kanunu, VUK), ст. 185–186). При балансовом методе (bilanço esası) этот перечень попадает в инвентарную книгу (envanter defteri). Если вы ведёте книгу учёта предприятия (işletme defteri), то товар, оставшийся на конец года, тоже входит в расчёт прибыли. При упрощённом порядке налогообложения правила другие, о вашем случае спросите у лицензированного бухгалтера.
В этом уроке мы смотрим на три части снимка: товар на полках, наличные в кассе и деньги в банке. Дебиторская и кредиторская задолженность и основные средства (demirbaş) разбираются в следующем уроке.
Подсчёт меняет прибыль
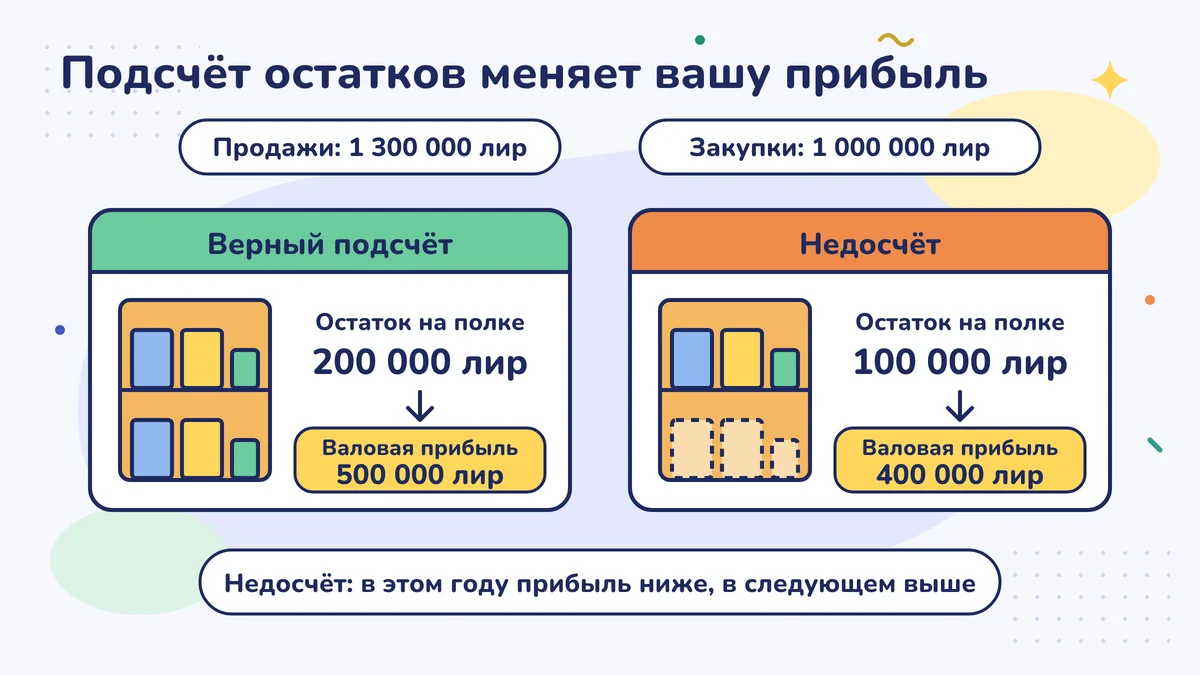
Посмотрим на цифрах. Допустим, Эмре-бей начал год с пустыми полками (на самом деле товар, оставшийся с прошлого года, тоже входит в расчёт, но здесь мы упрощаем).
| Статья | Верный подсчёт | Недосчёт |
|---|---|---|
| Продажи за год | 1 300 000 | 1 300 000 |
| Товар, купленный за год | 1 000 000 | 1 000 000 |
| Товар, оставшийся на полках 31 декабря | 200 000 | 100 000 |
| Себестоимость проданного товара (купленное − оставшееся) | 800 000 | 900 000 |
| Валовая прибыль | 500 000 | 400 000 |
Если при подсчёте забыть о товаре на 100 000 лир, то в этом году прибыль будет выглядеть меньше, чем есть, а в следующем — больше. Если товар посчитать лишний раз, будет наоборот: прибыль этого года и налог раздуются. Неверный подсчёт сдвигает прибыль из одного года в другой, а верный делает правильными оба года.
Как проводится подсчёт?
Метод короткого подсчёта, который вы делаете каждый месяц, описан в уроке «Запасы: деньги, которые ждут на полке». У подсчёта в конце года есть несколько отличий.
- Назначьте день и час. Четверг, 31 декабря 2026 года, после закрытия магазина. Если считать на следующий день, продажи за промежуток вносят в список отдельно.
- Считайте вдвоём. Один считает, другой записывает. Потом поменяйтесь местами и пересчитайте несколько полок заново.
- Записывайте закупочные цены. Товар для перепродажи (emtia), то есть то, что вы купили, чтобы продать, как правило, оценивается по себестоимости (VUK, ст. 274). Не по цене продажи с ценника, а по закупочной цене из счёта-фактуры.
- Отдельно перечислите товар, который нельзя продать. Сломанный, испорченный, вышедший из моды, с истекшим сроком годности. У уценки такого товара свои правила; решает лицензированный бухгалтер, а вы просто записываете его отдельно.
- Отделите то, что вам не принадлежит. Товар на комиссии, который лежит на полке (поставщик оставил на условиях «продай, потом заплатишь»), записывается отдельно. Товар, который вы оплатили, но он ещё не пришёл, тоже отмечается отдельной заметкой.
В списке пять столбцов: товар, количество, закупочная цена за единицу, сумма, примечание. Внизу те, кто считал, ставят дату и подписи.
Касса: сходится ли ящик с книгой?
Вечером 31 декабря пересчитайте наличные в кассе и сравните их с остатком кассы по записям. Результат запишите на листе с датой и подписью: это называется актом пересчёта кассы (kasa sayım tutanağı).
По записям Эмре-бея в кассе было 45 000 TL, а в ящике лежало 6 000 TL. Основная часть разницы в 39 000 TL — это деньги, которые он в течение года брал из кассы и уносил домой, но нигде не записал. Такую разницу не скрывают, о ней говорят лицензированному бухгалтеру. У индивидуального предприятия бухгалтер исправляет это как деньги, изъятые из дела. В компании всё иначе: это записывается как деньги, которые участник взял у компании, и на них может потребоваться начислить проценты. Подробности — в уроке «Деньги дела и деньги из кармана». Деньги, которые есть в книге, но которых нет в ящике, — самая простая ошибка для исправления, пока год не закрыт.
Банк и карта: выписка на 31 декабря
Возьмите выписку на 31 декабря по каждому банковскому счёту, кредитной карте и кредиту. Проверьте, совпадает ли остаток в выписке с остатком в записях. Это конец-годовая версия проверки, которую вы делаете каждый месяц (урок «30-минутный чек-лист на конец месяца»).
Если есть разница, причина обычно одна из этих:
- Банковская комиссия, плата за обслуживание счёта или проценты не внесены в записи.
- Перевод пришёл, но не записано, от кого.
- Продажа по карте 31 декабря попадёт в банк только в январе. Такая разница естественна, достаточно сделать пометку.
Если у вас есть валютный счёт, возьмите выписку и по нему в валюте; ваш лицензированный бухгалтер пересчитает остаток в лиры по курсу на 31 декабря.
Если у вас есть кредит, попросите в банке письменную справку с остатком основного долга на 31 декабря. Бухгалтер вносит долг в баланс по этому документу.
Новогодний вечер Эмре-бея
31 декабря Эмре-бей закрыл магазин на час раньше. Вместе с сыном они за два часа пересчитали полки: 3 400 позиций, 212 000 TL. Сломанные калькуляторы и прошлогодние ежедневники он записал отдельно. Кассу пересчитал, разницу отметил в акте. Утром 2 января он отправил бухгалтеру четыре банковские выписки, список пересчёта и акт. Ответ был коротким: «В этом году впервые январь будет лёгким для меня».
Сделайте на этой неделе
Сегодня подготовьте шаблон списка для подсчёта в конце года (столбцы: товар, количество, закупочная цена за единицу, сумма, примечание) и поставьте в календарь на вечер 31 декабря 2026 года двухчасовую встречу «подсчёт в конце года».
Частые ошибки
- Считать товар по цене продажи. Подсчёт по цене с ценника раздувает запасы, а вместе с ними прибыль и налог. Считать нужно по закупочной цене из счёта-фактуры.
- Молча закрывать разницу в кассе. Записать разницу между записями и ящиком в подписанный акт и сказать об этом бухгалтеру проще, чем годами тащить ошибку.
- Считать в середине января и не учесть продажи за промежуток. Подсчёт должен быть по состоянию на 31 декабря; если его делают позже, товар, проданный и поступивший с 1 января до дня подсчёта, записывают отдельно.
Источники
- Закон о налоговой процедуре № 213 (Vergi Usul Kanunu), ст. 185–186 (инвентаризация), ст. 274 (оценка товара) (mevzuat.gov.tr)
- GİB, Руководство по декларациям для налогоплательщиков с коммерческим доходом 2026 (Ticari Kazanç Elde Eden Mükellefler İçin Beyanname Rehberi)
- Alomaliye: книги, которые нужно вести в 2026 году, и их заверение
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности