متى يكون للشركة الثانية معنى؟
عندما يأتي عمل جديد، إمّا أن تديره داخل الشركة الموجودة، وإمّا أن تؤسّس شركة ثانية. من خلال فكرة النقل عند طارق بيك صاحب مغسلة السجّاد، نرى متى تنفع الشركة الثانية، ومتى لا تجلب إلا المصاريف، وبأيّ أسئلة تتّخذ القرار مع محاسبك القانوني.
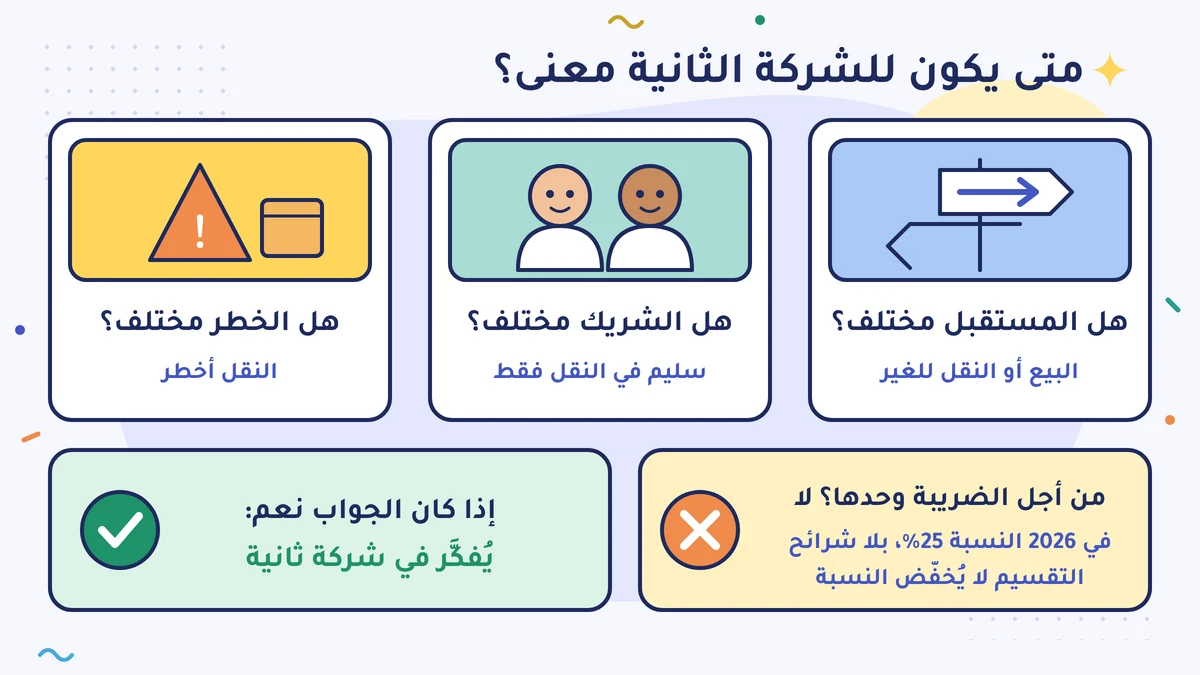
تكون الشركة الثانية في العادة منطقية إذا كان خطر العمل الجديد، أو شريكه، أو مستقبله مختلفًا عن العمل الموجود. أمّا تأسيسها من أجل الضريبة وحدها فلا ينفع: ضريبة الشركات (kurumlar vergisi) ليست بشرائح مثل ضريبة الدخل (النسبة العامة في 2026 هي 25%)، وتقسيم الربح لا يُخفّض النسبة؛ وفي المقابل تأتي مصاريف تتكرّر كل سنة، مثل دفاتر منفصلة، وأجرة منفصلة للمحاسب القانوني، ومستندات المعاملات بين الشركات. اتّخذ القرار مع محاسبك القانوني، بأرقامك أنت.
شاحنة طارق بيك صاحب مغسلة السجّاد
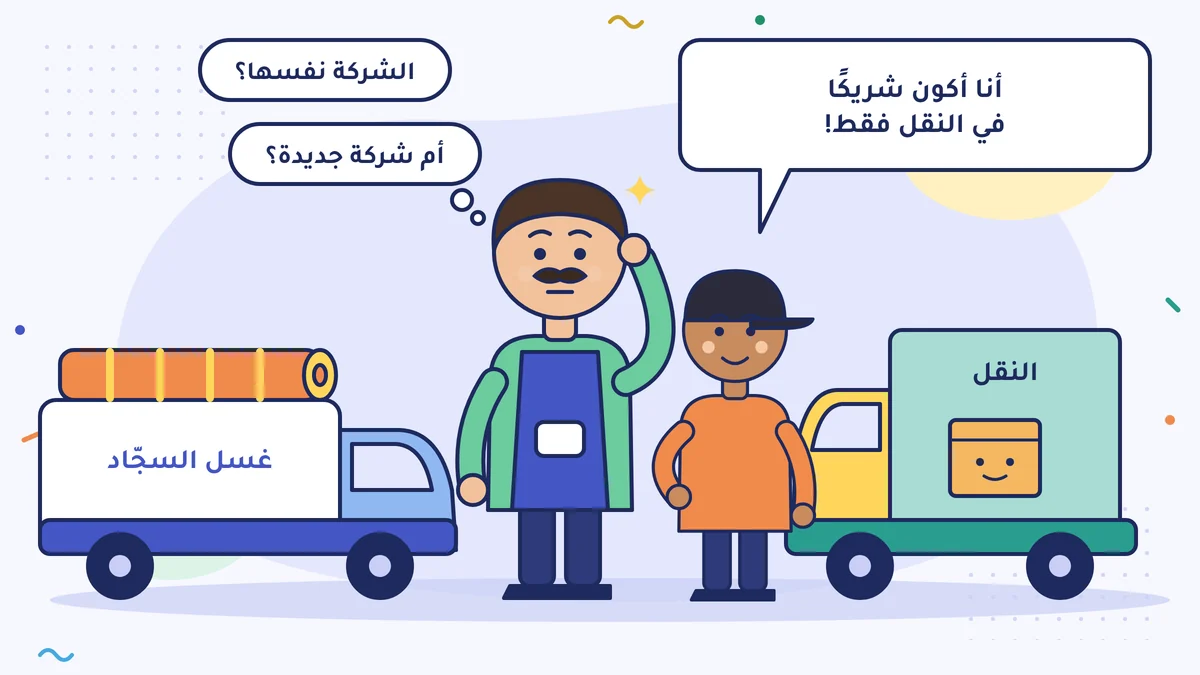
عمل طارق بيك في غسل السجّاد عمره عشر سنوات. لديه شركة ذات مسؤولية محدودة (limited şirket)، وستة عاملين، ويأخذ السجّاد من البيوت بشاحناته الصغيرة ويعيده إليها. ومنذ مدة يسأل الزبائن السؤال نفسه: «عندما ننتقل، هل تنقلون أثاثنا أنتم أيضًا؟» وابن عمّ طارق بيك، سليم، يعمل في النقل؛ يريد أن يأتي بشاحنتين ويصبح شريكًا في هذا العمل، لكن في النقل وحده.
في ذهن طارق بيك طريقان: أن يبدأ النقل عملًا جديدًا داخل الشركة الموجودة، أو أن يؤسّس مع سليم شركة ثانية. ويعطيه صديق فكرة ثالثة: «قسّم العمل على شركتين، فتنخفض ضريبتك.»
في هذا الدرس نتحدّث عن متى تنفع الشركة الثانية، ومتى لا تجلب إلا المصاريف، وكيف تتّخذ القرار مع محاسبك القانوني (mali müşavir). رأيت أنواع الشركات في درس منشأة فردية أم شركة محدودة؟، ورأيت حساب الفرع الثاني في درس عامل جديد أم فرع ثانٍ؟.
الطاولة نفسها، أم محلّ منفصل؟
عندما يفتح بقّال الحيّ بجانبه قسمًا للمأكولات (şarküteri)، يبيع على الطاولة نفسها، وبالصندوق نفسه. أمّا إذا فتح ملحمة فالوضع يتغيّر: ترخيص منفصل، ومعلّم منفصل، وغرفة تبريد منفصلة، وربما شريك منفصل. وحتى لو كانا تحت سقف واحد يصبحان محلّين منفصلين.
وسؤال الشركة الثانية هو هذا نفسه. إذا كان العمل الجديد يشبه القديم فإنه يسير على الطاولة نفسها. وإذا كان خطره، أو شريكه، أو مستقبله مختلفًا، فيُفكَّر في محلّ منفصل.
ثلاثة خيارات
| الخيار | ماذا يعني | الدفتر |
|---|---|---|
| عمل جديد في الشركة نفسها | يصبح النقل خدمة جديدة لشركة غسل السجّاد | واحد |
| مكان عمل جديد (فرع) في الشركة نفسها | تعمل الشركة نفسها في عنوان آخر | واحد |
| شركة ثانية | يُؤسَّس شخص اعتباري جديد، وقد يكون شركاؤه مختلفين | منفصل |
لتفتح عملًا جديدًا في الشركة نفسها يُنظر أولًا إلى موضوع النشاط (faaliyet konusu) في عقد التأسيس (ana sözleşme). وإذا كان لا يشمل العمل الجديد يُعدَّل عقد التأسيس. ويقوم بذلك محاسبك القانوني أو محاميك.
متى يكون للشركة الثانية معنى؟
إذا كان الخطر مختلفًا. في النقل هناك حوادث، وأثاث يُكسر، وشاحنة تتعطّل في الطريق. وخطر غسل السجّاد أصغر من هذا. والشركة المنفصلة، كقاعدة، تفصل ديون النقل عن شركة غسل السجّاد. نقول «كقاعدة» لأن الكفالة الشخصية التي يطلبها البنك، والضريبة ودين الضمان الاجتماعي (SGK) غير المدفوعين، فيها مسؤولية مستقلة على الشريك والمدير؛ وتفاصيلها في درس منشأة فردية أم شركة محدودة؟. والبنك أيضًا، حين يقرض الشركة الجديدة، يطلب في أغلب الأحيان أن تكون الشركة القديمة كفيلة؛ وعندها ترتبط ديون الشركتين ببعضها من جديد.
إذا كان الشريك مختلفًا. سليم يريد أن يكون شريكًا في النقل وحده. فإذا جعلته شريكًا في شركة غسل السجّاد يصبح شريكًا أيضًا في ربح عمل عمره عشر سنوات. أمّا في شركة منفصلة فتتكلّمان عن الحصص على العمل الجديد وحده. رأيت ترتيب الشراكة في درس أن تأخذ شريكًا أو تخرج من الشراكة.
إذا كان المستقبل مختلفًا. إذا كنت تفكّر يومًا في بيع النقل، أو نقله إلى غيرك، أو فتحه لمستثمر مثل شركة كبيرة، فالشركة المنفصلة تُسهّل ذلك. فالعمل الذي له دفتر منفصل وميزانية عمومية منفصلة تُقاس قيمته بسهولة أكبر.
متى لا تجلب إلا المصاريف؟
التقسيم من أجل الضريبة وحدها. ضريبة الشركات ليست بشرائح مثل ضريبة الدخل: النسبة العامة في 2026 هي 25%، وهي نفسها سواء كبر الربح أو صغر. وتقسيم الربح على شركتين لا يُخفّض النسبة. وتُطبَّق نسبة مخفّضة على بعض الأرباح، مثل التصدير والإنتاج بشهادة السجل الصناعي (sanayi sicil belgesi)؛ لكن هذا التخفيض مرتبط بنوع العمل، لا بتقسيم الشركة إلى اثنتين. والإدارة الضريبية تنظر إلى حقيقة المعاملة، لا إلى اسمها على الورق (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 3). وتقسيم عمل يسير بالعاملين أنفسهم، والزبائن أنفسهم، والمحل نفسه، إلى اثنين على الورق، قد يصبح موضوع تدقيق ضريبي.
إذا كنت منشأة فردية (şahıs işletmesi). ضريبة الدخل بشرائح، لكن كل الربح التجاري للشخص نفسه يُجمع في آخر السنة في إقرار واحد؛ ففتح مؤسسة ثانية باسمك لا يُخفّض النسبة. أمّا المؤسسة التي تُفتح باسم زوجتك أو ابنك، فإذا كنت أنت من يديرها في الحقيقة، فقد تعدّها الإدارة الضريبية عملك أنت.
إذا كان كل شيء مشتركًا. إذا كان الزبون نفسه، والعامل نفسه، والسيارة نفسها، والمكان نفسه، فستضطر الشركتان إلى إصدار فواتير لبعضهما كل شهر. ويجب أن تُصدَر هذه الفواتير بسعر السوق (emsal bedel)، أي بالسعر الذي كنت ستعطيه لشخص غريب. نشرح ذلك في الدرس التالي من هذه الوحدة.
الكلفة السنوية للشركة الثانية
كتب طارق بيك مع محاسبه القانوني مصاريف الشركة الجديدة. الأرقام للمثال:
| البند | ملاحظة |
|---|---|
| التأسيس (الكاتب العدل، والسجل التجاري (ticaret sicili)) | مرة واحدة |
| رأس المال | في 2026 للشركة ذات المسؤولية المحدودة الجديدة 50.000 ليرة تركية على الأقل، وللشركة المساهمة (anonim şirket) 250.000 ليرة؛ والشركات التي تأسّست قبل 1 يناير 2024 ورأس مالها دون هذا المبلغ يجب أن ترفع رأس مالها إليه حتى 31 ديسمبر 2026 |
| أجرة المحاسب القانوني | كل شهر؛ مثال: 12.000 ليرة في الشهر |
| حساب بنكي منفصل، وجهاز بطاقات (POS)، وفاتورة إلكترونية (e-Fatura) | كل شهر |
| إقرارات منفصلة | ضريبة القيمة المضافة (KDV)، والإقرار المختصر (muhtasar)، والضريبة المؤقتة (geçici vergi)، وضريبة الشركات |
| إن كان هناك عاملون: ملف منفصل لمكان العمل في الضمان الاجتماعي، وكشف رواتب (bordro) | كل شهر |
| اشتراك غرفة التجارة، وتصديق الدفاتر، والجمعية العامة السنوية | كل سنة |
| مستندات المعاملات بين الشركات | كل سنة |
بأجرة المحاسب في المثال يبلغ هذا البند وحده 144.000 ليرة في السنة. وتختلف الأجرة بحسب المدينة، وعدد العاملين، ونوع العمل؛ فمثلًا في التعرفة التي أوصت بها غرفة المحاسبين القانونيين في بورصة (Bursa SMMM Odası) لعام 2026، تزيد الأجرة الشهرية لشركة خدمات ذات مسؤولية محدودة بلا عاملين قليلًا على 10.000 ليرة شاملة ضريبة القيمة المضافة. فإذا كانت الحماية والترتيب اللذان تجلبهما الشركة المنفصلة أثمن من هذه الكلفة، تُؤسَّس.
قرار طارق بيك
أجاب عن ثلاثة أسئلة: هل الخطر مختلف؟ نعم، النقل أخطر. هل الشريك مختلف؟ نعم، سليم في النقل وحده. هل المستقبل مختلف؟ ربما. أمّا التقسيم من أجل الضريبة فلم يكن في القائمة.
وباقتراح من محاسبه القانوني أسّسا مع سليم شركة ذات مسؤولية محدودة جديدة بحصتين: 60% و40%. وكتبا من البداية أيضًا ماذا يحدث حين توجّه شركة غسل السجّاد وشركة النقل زبونًا إلى بعضهما.
خذ هذه الأسئلة إلى محاسبك القانوني
- «هل يدخل العمل الجديد في موضوع نشاط الشركة الموجودة؟»
- «إذا أسّسنا شركة منفصلة، فكم تكلّفنا في السنة؟»
- «إذا كانت الشركتان ستقدّمان خدمات لبعضهما، فكيف نحدّد السعر ونوثّقه؟»
في جملة واحدة
تُؤسَّس الشركة الثانية لعمل خطره أو شريكه أو مستقبله مختلف؛ أمّا التقسيم من أجل الضريبة وحدها فلا يُخفّض النسبة، بل يزيد المصاريف وعبء المستندات.
افعل هذا هذا الأسبوع
اكتب على ورقة ثلاثة أسئلة لفكرة عملك الجديد: هل خطره مختلف عن عملك الحالي، هل شريكه مختلف، هل تفكّر في بيعه أو نقله إلى غيرك وحده في المستقبل؟ واكتب أمام كل سؤال نعم أو لا. ثم اطلب من محاسبك القانوني كتابةً المصاريف السنوية لشركة ثانية (أجرة المحاسب، والبنك، والفاتورة الإلكترونية، والإقرارات)، وضع الورقتين جنبًا إلى جنب.
أخطاء شائعة
- التقسيم لأن الضريبة ستنخفض. ضريبة الشركات ليست بشرائح؛ النسبة العامة في 2026 هي 25%. الشركتان تدفعان النسبة نفسها، وفوق ذلك تتكرّر مصاريف الدفتر والمحاسب والبنك مرة ثانية.
- الظن أن كل دين ينفصل عنك بتأسيس شركة ذات مسؤولية محدودة. في الكفالة الشخصية المعطاة للبنك، وفي الضريبة ودين الضمان الاجتماعي غير المدفوعين، تبقى مسؤولية الشريك والمدير.
- إدارة الشركتين بالمحل نفسه، والعاملين أنفسهم، والصندوق نفسه. كل استعمال مشترك يحتاج إلى فاتورة وسعر سوق؛ والعمل المقسَّم على الورق قد يُعدّ في التدقيق الضريبي عملًا واحدًا.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 3 (العبرة في الضريبة بحقيقة المعاملة) (mevzuat.gov.tr)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 32 (النسبة والنسب المخفّضة) (mevzuat.gov.tr)
- نشرة PwC الضريبية: بالقانون رقم 7456 النسبة العامة لضريبة الشركات 25%؛ وتخفيض لأرباح التصدير والإنتاج بشهادة السجل الصناعي
- غرفة المحاسبين القانونيين في بورصة (Bursa SMMM Odası): تعرفة الأجور الموصى بها لعام 2026 (الأجور الشهرية لدفاتر الشركات ذات المسؤولية المحدودة)
- KPMG Vergi، 07.09.2026: الحد الأدنى لرأس مال الشركة ذات المسؤولية المحدودة 50.000 ليرة ومهلة التوافق (القانون التجاري التركي (TTK)، المادة المؤقتة 15)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 573 وما بعدها (الشركة ذات المسؤولية المحدودة) (mevzuat.gov.tr)
- قانون إجراءات تحصيل المستحقات العامة (Amme Alacaklarının Tahsil Usulü Hakkında Kanun) رقم 6183، المادة 35 والمادة 35 المكرّرة (مسؤولية الشريك والممثل القانوني) (mevzuat.gov.tr)
- قانون التأمينات الاجتماعية والتأمين الصحي العام (Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu) رقم 5510، المادة 88 (مسؤولية المدير عن دين الاشتراكات) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية