منشأة فردية أم شركة محدودة؟ القرار في 4 أسئلة
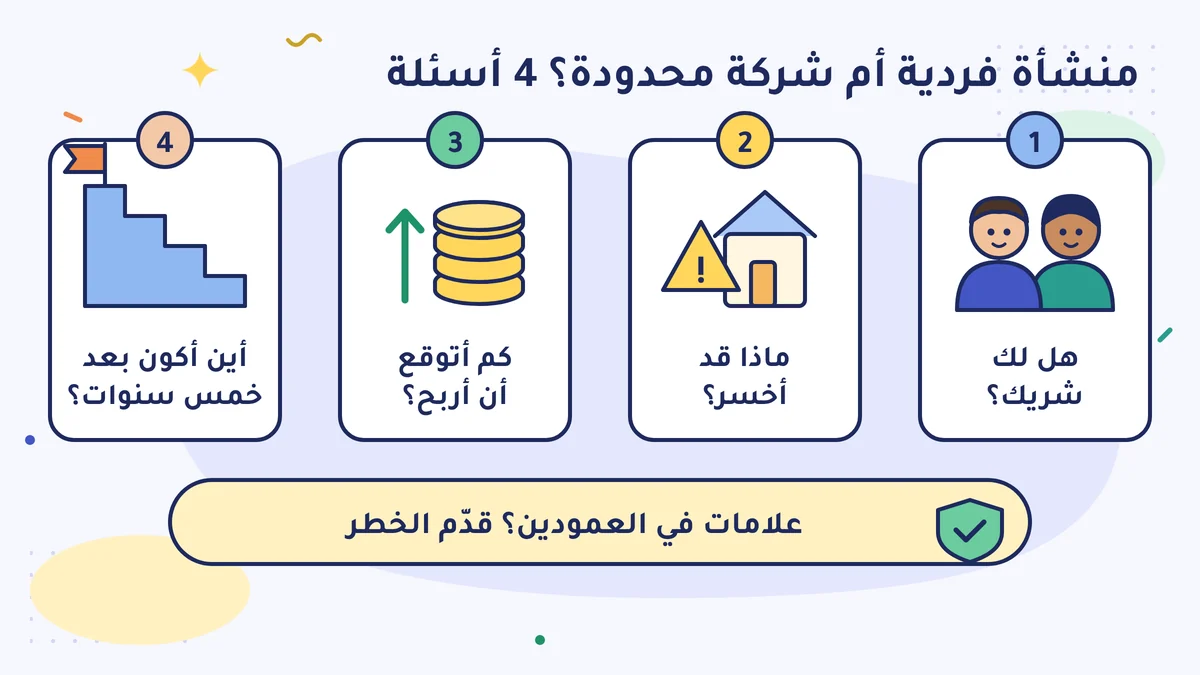
هل أؤسّس منشأة فردية أم شركة محدودة؟ دون حفظ أرقام، تزن وضعك بأربعة أسئلة: هل لك شريك، أين خطر الدَّين، كم ستربح، وما خطتك للنمو.
إذا كنت وحدك، وعملك صغير وخطره منخفض، فالمنشأة الفردية (şahıs işletmesi) أبسط في العادة. وإذا كان لك شريك، أو كان خطر الدَّين كبيرًا، أو كنت تفكّر في نمو سريع، فقد تكون الشركة ذات المسؤولية المحدودة (limited şirket) أنسب. اتخذ القرار الأخير مع محاسبك القانوني (mali müşavir)، وبأرقامك أنت.
محلّ الخيّاطة نوران
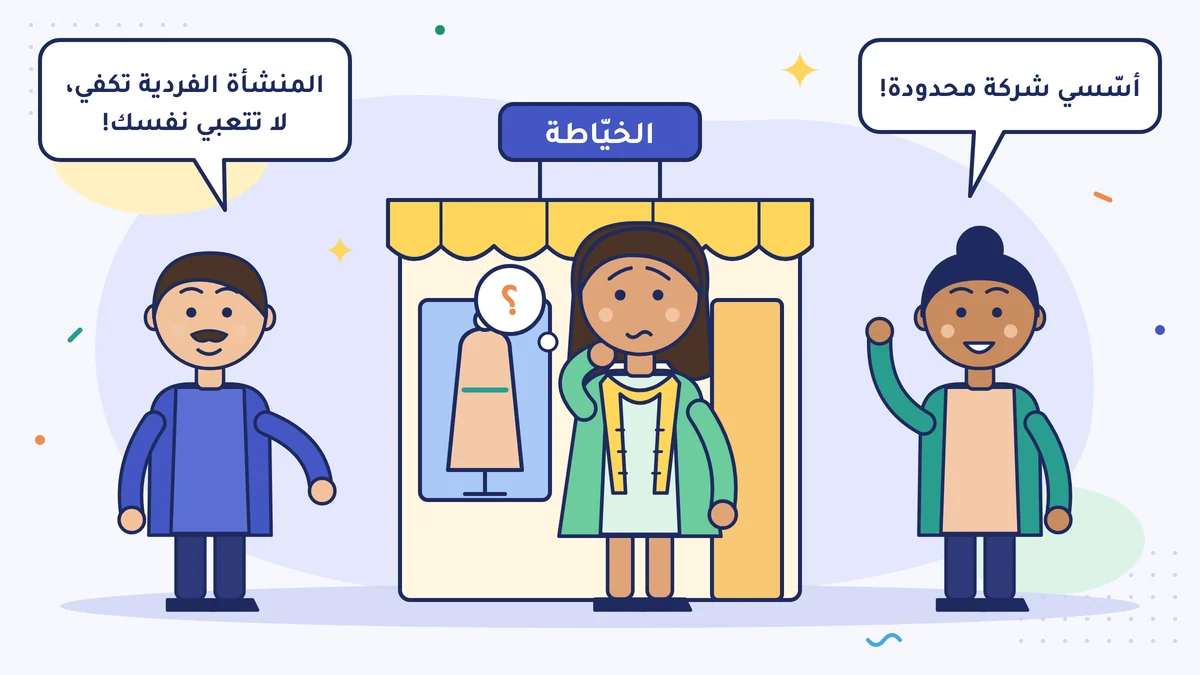
عملت نوران هانم سنوات طويلة خيّاطةً عند غيرها. والآن تريد أن تفتح محلها الخاص. جارها يقول: «أسّسي شركة محدودة، تصبحين مثل الشركات»، وأخوها الأكبر يقول: «المنشأة الفردية تكفي، لا تتعبي نفسك». كلٌّ منهما يقول ما يعرفه. فبمن تثق نوران هانم؟
الجواب ليس أن تثق بأحد؛ بل أن تجيب بنفسها عن أربعة أسئلة. لنوضّح أولًا كلمتين.
- المنشأة الفردية (şahıs işletmesi): المنشأة وأنت شخص واحد. ربح المحل ربحك، ودَينه دَينك.
- الشركة ذات المسؤولية المحدودة (limited şirket): شخص اعتباري (tüzel kişi) منفصل، أي «شخص» منفصل على الورق. المحل للشركة، وأنت شريك فيها.
للمقارنة المفصّلة يمكنك أن تنظر في مقال «منشأة فردية أم شركة محدودة؟» (باللغة التركية). وهنا أربعة أسئلة تسهّل عليك القرار.
السؤال 1: هل لك شريك؟
إذا كنت وحدك، فالمنشأة الفردية ممكنة وبسيطة. ويستطيع شخص واحد أيضًا أن يؤسّس شركة محدودة؛ أي أن خيار الشركة المحدودة لا يُغلَق إذا لم يكن لك شريك. وإذا كنت ستبدأ عملًا مع شخص آخر مناصفةً، فهناك طريقان: الشراكة العادية (adi ortaklık) أو الشركة. إذا لم يُكتب بين الشركاء «من وضع كم، وكيف يُقسَم الربح»، فالخلاف قادم لا محالة. والشركة تفرض هذا الترتيب المكتوب؛ لذلك يتجه أكثر الناس في الأعمال المشتركة إلى الشركة المحدودة.
السؤال 2: إذا ساءت الأمور، ماذا قد أخسر؟
في المنشأة الفردية دَين العمل هو دَينك أنت مباشرة؛ وإذا لم يُدفع فقد تبدأ ملاحقة على بيتك وسيارتك ومدّخراتك أيضًا. أما في الشركة المحدودة فمسؤوليتك، من حيث القاعدة، محدودة برأس المال الذي وضعته في الشركة. لكن لا تبالغ في هذا، فهناك استثناءان:
- الكفالة (kefalet): البنوك والمؤجّرون يطلبون في أغلب الأحيان كفالة شخصية من الشركات المحدودة الصغيرة.
- دَين الضريبة والضمان الاجتماعي: إذا لم يمكن تحصيل دَين الضريبة ودَين اشتراكات الضمان الاجتماعي (SGK) غير المدفوع من الشركة، فقد يُطالَب به الشركاء بنسبة حصصهم. وللمدير الذي يدير الشركة مسؤولية منفصلة أيضًا.
أي لا تقل: «أسّست شركة محدودة، فكل شيء في أمان».
اسأل نفسك: هل سأشتري مخزونًا كبيرًا؟ هل سأوقّع عقد إيجار غالٍ؟ هل سأوظّف عمّالًا كثيرين؟ إذا كان الجواب في الغالب «نعم»، فالخطر كبير.
السؤال 3: كم أتوقع أن أربح؟
في المنشأة الفردية أنت صاحب الربح؛ والربح كله يدخل في حساب ضريبة الدخل الشخصية (gelir vergisi). أما في الشركة فتُفرض الضريبة أولًا على ربح الشركة، ثم إذا وُزِّع الربح على الشريك ينشأ حساب منفصل. أيّهما أرخص لك يتغيّر بحسب حجم ربحك، وبحسب كم منه ستتركه في الشركة. لا تُجرِ هذا الحساب بأرقام مختلَقة؛ بل اطلبه من محاسبك القانوني على أساس ربحك المتوقَّع أنت.
ولا تحسب الضريبة وحدها، بل أدخل المصاريف الثابتة أيضًا. عند تأسيس الشركة المحدودة تظهر مصاريف تأسيس مثل كاتب العدل (noter) والسجل التجاري (ticaret sicili)، وتضع كذلك رأس مال في الشركة. والشركة تمسك دفاترها دائمًا بنظام الميزانية (bilanço esası)، أي بأكثر الأنظمة تفصيلًا؛ لذلك يكون أجر المحاسب القانوني في العادة أعلى منه في المنشأة الفردية. ومال الشركة ليس جيبك أيضًا: كل ليرة تسحبها من الصندوق تدخل في السجلات بشكل منفصل، ولهذا قواعد (أن تعطي نفسك راتبًا: سحب المال من الصندوق). وهناك أيضًا Bağ-Kur (تأمين أصحاب الأعمال الحرة): صاحب المنشأة الفردية وشريك الشركة المحدودة كلاهما، من حيث القاعدة، من المؤمَّن عليهم فيه؛ وتأسيس شركة محدودة لا يعفيك من الاشتراك.
وهنا نقطة أخرى تنتبه لها: في المنشأة الفردية هناك أيضًا احتمال «نظام المحاسبة المبسَّط» (basit usul). هل يناسبك؟ تجد ذلك في درس نظام المحاسبة المبسَّط أم الحقيقي؟.
السؤال 4: أين أريد أن أكون بعد خمس سنوات؟
إذا كنت تفكّر في إدخال مستثمر، أو ضمّ شريك، أو نقل العمل إلى غيرك يومًا ما، أو البيع لشركات كبيرة، فبنية الشركة تسهّل عملك. وإذا كان عملك سيبقى عملًا صغيرًا في الحيّ، فالمنشأة الفردية تكفيك سنوات طويلة. الانتقال لاحقًا من المنشأة الفردية إلى الشركة المحدودة ممكن، لكنه يحتاج بعض العمل والمصاريف؛ فإذا كنت تعرف من اليوم الأول أنك ستكبر، فتأسيس شركة من البداية أقل تعبًا.
جدول ملخّص سريع
| السؤال | جواب أقرب إلى المنشأة الفردية | جواب أقرب إلى الشركة المحدودة |
|---|---|---|
| هل لك شريك؟ | لا، أنا وحدي | نعم، نحتاج ترتيبًا مكتوبًا |
| الخطر؟ | صغير، بلا مخزون، إيجار منخفض | مخزون كبير، إيجار ثقيل، عمّال كثيرون |
| الربح المتوقَّع؟ | منخفض أو متوسط | مرتفع، والربح سيبقى في الشركة |
| الخطة؟ | سيبقى عملًا في الحيّ | نمو، شريك، استثمار |
إذا كانت لك علامات في العمودين، فقدّم العمود الذي فيه الخطر: الخطر يكلّف أكثر من الميزة الضريبية.
ما لا تفعله عند اتخاذ القرار
- لا تنسخ قرار جارك؛ فعمله وخطره وشركاؤه لا يشبهون عملك.
- لا تحسب الميزة الضريبية من جدول على الإنترنت؛ احسبها بأرقامك أنت.
- قبل أن تقول: «أفتح منشأة فردية أولًا ثم أرى»، اسأل عن الانتقال ومصاريفه.
أجابت نوران هانم عن الأسئلة الأربعة: هي وحدها، ومحلها صغير، وإيجاره معقول، وليست لها خطة للنمو. فبدأت بمنشأة فردية، ودوّنت أيضًا أنها إذا فكّرت في السنة الثالثة في ضمّ شريك وتكبير العمل فستقول ذلك لمحاسبها القانوني بوضوح.
قصتان صغيرتان بحسب وضعك
الحلّاق مراد. يفتح وحده محلًا بكرسيّين. إيجاره معقول، ولا يشتري مخزونًا، ولا يفكّر في عمّال. المنشأة الفردية تكفيه؛ وإبقاء العمل بسيطًا مكسب كبير له.
صانعا الأثاث سلين وجم. يفتحان معًا ورشة، وسيشتريان آلات بقرض من البنك، وسيشغّلان عددًا من الحِرفيين. هنا توجد شراكة وقرض وعمّال. بنية الشركة المحدودة تعطيهما ترتيبًا وتقاسمًا مكتوبًا وإطارًا أوضح. لكن عليهما أن يعرفا من البداية أن البنك قد يطلب كفالة.
ماذا ستسأل المحاسب القانوني؟
عند اتخاذ القرار اسأل محاسبك هذه الأسئلة الثلاثة:
- «بحسب ربحي المتوقَّع، كم يكون تقريبًا الفرق السنوي في الضريبة والمصاريف بين المنشأة الفردية والشركة المحدودة؟»
- «إذا انتقلت لاحقًا من المنشأة الفردية إلى الشركة المحدودة، فكم يحتاج ذلك من عمل ومصاريف؟»
- «هل هناك خيار آخر لعملي، مثل نظام المحاسبة المبسَّط أو إعفاء الحِرفيين (esnaf muafiyeti)؟»
اطلب الأجوبة مكتوبة. الحساب المبنيّ على أرقامك أنت أثمن بكثير من الجدول العام على الإنترنت.
افعل هذا هذا الأسبوع
اكتب الأسئلة الأربعة على ورقة، وأجب عن كل واحد منها بجملة أو جملتين. ثم خذ الورقة إلى محاسبك القانوني أو أرسلها إليه، واسأله: «بهذه الأجوبة، أيّهما تراه مناسبًا؟» إذا أخذت الجواب مكتوبًا، تتذكّر لاحقًا على أيّ أساس اتخذت قرارك.
أخطاء شائعة
- الظن: «إذا أسّست شركة محدودة فلن أكون مسؤولًا عن شيء». البنوك والمؤجّرون يطلبون في أغلب الأحيان كفالة شخصية؛ ودَين الضريبة والضمان الاجتماعي غير المدفوع على الشركة قد يُطالَب به الشركاء أيضًا بنسبة حصصهم.
- استعمال صندوق الشركة المحدودة كأنه جيبك. المال الذي تأخذه من الشركة يظهر في السجلات على أنه «مستحَق للشركة على الشريك»؛ وإذا لم تُعِده فقد يولّد ضريبة إضافية في آخر السنة.
- عدم كتابة الشراكة. قول «نحن مناصفة» لا يعني شيئًا على الورق؛ وعندما يقع الخلاف يكون هذا أغلى موضوع.
المصادر
- إدارة الإيرادات (GİB)، الدليل الضريبي للمكلَّفين الذين يحققون دخلًا تجاريًا (Ticari Kazanç Elde Eden Mükellefler İçin Vergi Rehberi)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 573 وما بعدها (الشركة ذات المسؤولية المحدودة)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193
- القانون رقم 6183 الخاص بإجراءات تحصيل المستحقات العامة (Amme Alacaklarının Tahsil Usulü Hakkında Kanun)، المادة 35 والمادة 35 المكرّرة (مسؤولية الشركاء والممثّلين القانونيين)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية