Когда имеет смысл вторая компания?
Когда появляется новое дело, его можно вести внутри действующей компании или открыть вторую. На примере идеи Тарык-бея, владельца ковровой мойки, открыть грузоперевозки, разберём, когда вторая компания помогает, когда приносит одни расходы и какими вопросами решать это вместе с лицензированным бухгалтером (mali müşavir).
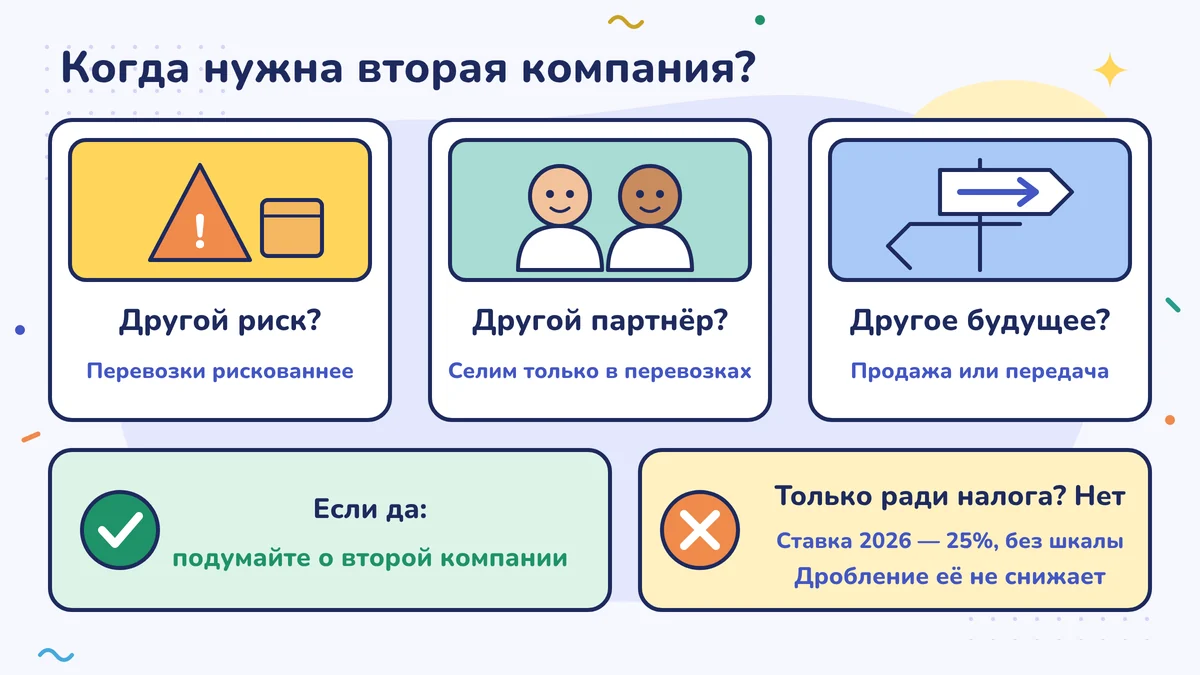
Вторая компания обычно имеет смысл, когда у нового дела другой риск, другой партнёр или другое будущее. Открывать её только ради налога бессмысленно: налог на прибыль организаций (kurumlar vergisi) не растёт по ступеням, как подоходный налог (в 2026 году общая ставка — 25 %), поэтому деление прибыли ставку не снижает. Зато появляются расходы, которые повторяются каждый год: отдельные бухгалтерские книги, отдельная плата лицензированному бухгалтеру и документы по операциям между компаниями. Решайте вместе с лицензированным бухгалтером и на своих цифрах.
Грузовик Тарык-бея, владельца ковровой мойки
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
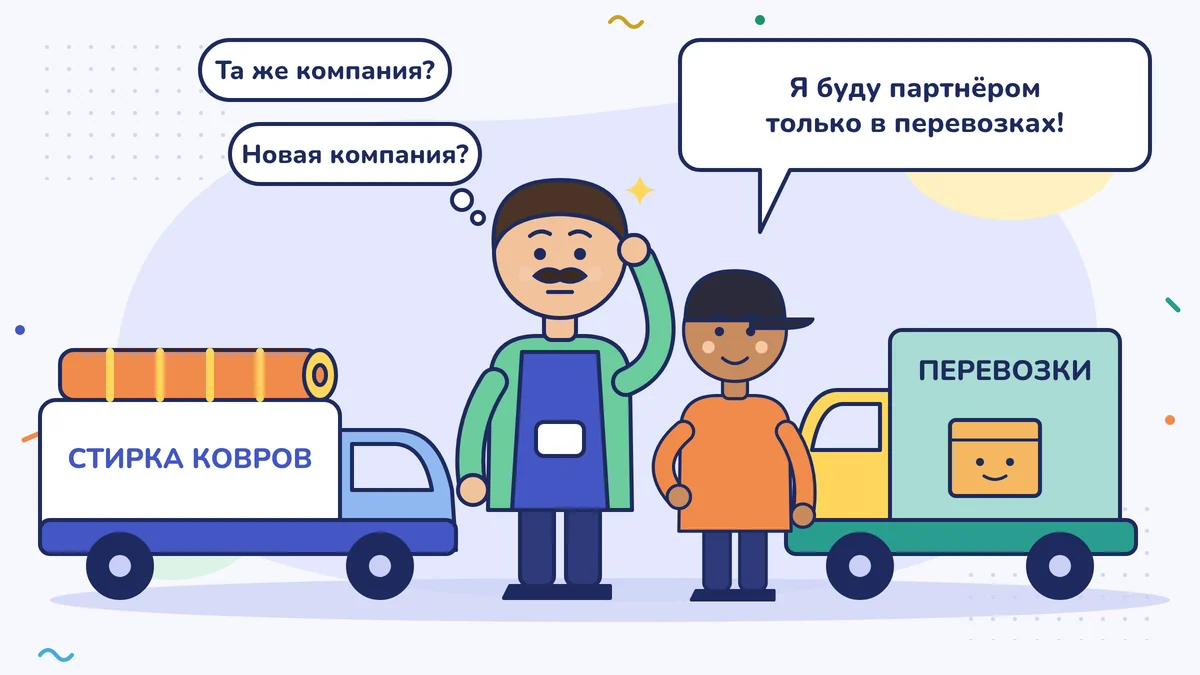
Ковровая мойка Тарык-бея работает уже десять лет. У него общество с ограниченной ответственностью (limited şirket), шесть сотрудников и свои небольшие фургоны, на которых он забирает ковры из квартир и возвращает их обратно. В последнее время клиенты всё чаще спрашивают одно и то же: «А при переезде вы не могли бы перевезти и наши вещи?» Двоюродный брат Тарык-бея, Селим, занимается грузоперевозками. Он готов прийти с двумя грузовиками и стать партнёром в этом деле, но только в перевозках.
У Тарык-бея в голове два пути: запустить перевозки как новое направление внутри действующей компании или вместе с Селимом открыть вторую компанию. А приятель подбрасывает третью мысль: «Раздели на две компании, и налог станет меньше».
В этом уроке мы поговорим о том, когда вторая компания полезна, когда она приносит одни расходы и как принять решение вместе с лицензированным бухгалтером (mali müşavir). Виды компаний вы разбирали в уроке «ИП или ООО? Решаем по четырём вопросам», а расчёт второго филиала — в уроке «Новый сотрудник или второй филиал?».
Тот же прилавок или отдельная лавка?
Когда хозяин районного продуктового магазинчика (bakkal) открывает рядом отдел кулинарии, он продаёт за тем же прилавком и пробивает всё через ту же кассу. Если же он открывает мясной отдел, всё меняется: нужна отдельная лицензия, отдельный мясник, отдельная холодильная камера, а может быть, и отдельный партнёр. Даже под одной крышей это уже две разные лавки.
Вопрос о второй компании такой же. Если новое дело похоже на прежнее, оно живёт за тем же прилавком. Если у него другой риск, другой партнёр или другое будущее, стоит подумать об отдельной лавке.
Три варианта
| Вариант | Что это значит | Книги |
|---|---|---|
| Новое дело в той же компании | Перевозки становятся новой услугой ковровой мойки | Одни |
| Новое место работы (филиал) в той же компании | Та же компания работает по другому адресу | Одни |
| Вторая компания | Создаётся новое юридическое лицо, партнёры могут быть другими | Отдельные |
Чтобы начать новое дело в той же компании, сначала смотрят на вид деятельности в уставе (ana sözleşme). Если новое дело в него не входит, устав меняют. Это делает ваш лицензированный бухгалтер или юрист.
Когда вторая компания имеет смысл?
Если риск другой. В перевозках бывают аварии, разбитые вещи, грузовик, застрявший на дороге. Риски ковровой мойки меньше. Отдельная компания, как правило, отделяет долги перевозок от долгов ковровой мойки. Мы говорим «как правило», потому что есть личное поручительство (kişisel kefalet), которого требует банк, а за неуплаченные налоги и взносы в Службу социального обеспечения (SGK) отдельно отвечают участник и руководитель. Подробности — в уроке «ИП или ООО? Решаем по четырём вопросам». К тому же, когда банк даёт кредит новой компании, он часто просит, чтобы старая компания стала поручителем. Тогда долги двух компаний снова оказываются связаны.
Если партнёр другой. Селим хочет быть партнёром только в перевозках. Если сделать его участником ковровой мойки, он станет участником и в прибыли десятилетнего дела. В отдельной компании вы обсуждаете доли только по новому делу. Как устроено товарищество, вы разбирали в уроке «Как принять партнёра или выйти из товарищества».
Если будущее другое. Если когда-нибудь вы захотите продать перевозки, передать их или впустить в них крупную фирму как инвестора, отдельная компания сделает это проще. Дело с отдельными книгами и отдельным бухгалтерским балансом (bilanço) оценить легче.
Когда она приносит одни расходы?
Деление только ради налога. Налог на прибыль организаций (kurumlar vergisi) не растёт по ступеням, как подоходный налог: в 2026 году общая ставка — 25 %, и она одинакова, вырастет прибыль или уменьшится. Если разделить прибыль между двумя компаниями, ставка не снизится. Для некоторых доходов действует сниженная ставка, например для экспорта и для производства при наличии промышленного регистрационного свидетельства. Но это снижение зависит от вида деятельности, а не от того, что компанию разделили надвое. Налоговая служба смотрит на подлинную суть операции, а не на название на бумаге (Закон о налоговой процедуре (VUK), ст. 3). Если дело ведётся с теми же сотрудниками, теми же клиентами и в том же помещении, а на бумаге его поделили на два, оно может попасть под проверку.
Если вы индивидуальное предприятие. Подоходный налог (gelir vergisi) растёт по ступеням, но весь коммерческий доход одного человека в конце года суммируется в одной налоговой декларации (beyanname). Если открыть второе дело на своё имя, ставка не снизится. А если дело оформлено на супругу или ребёнка, но на самом деле ведёте его вы, налоговая служба может счесть его вашим.
Если всё общее. Когда клиенты, сотрудники, машины и помещение одни и те же, две компании вынуждены каждый месяц выставлять друг другу счета-фактуры (fatura). Их нужно выставлять по рыночной цене (emsal bedel), то есть по той, которую вы назвали бы постороннему человеку. Об этом мы расскажем в следующем уроке модуля.
Сколько стоит вторая компания в год
Тарык-бей вместе со своим лицензированным бухгалтером выписал расходы на новую компанию. Цифры примерные:
| Статья | Примечание |
|---|---|
| Открытие (нотариус, торговый реестр (ticaret sicili)) | Один раз |
| Капитал | В 2026 году не менее 50 000 лир для нового ООО и 250 000 лир для акционерного общества (anonim şirket). Компании, созданные до 1 января 2024 года и имеющие капитал меньше этой суммы, должны довести его до неё к 31 декабря 2026 года |
| Плата лицензированному бухгалтеру | Каждый месяц; пример: 12 000 лир в месяц |
| Отдельный банковский счёт, POS-терминал, электронная счёт-фактура (e-Fatura) | Каждый месяц |
| Отдельные декларации | НДС (KDV), декларация по удержанному налогу (muhtasar), авансовый налог (geçici vergi), налог на прибыль организаций |
| Если есть сотрудники, отдельное дело предприятия в SGK и расчётная ведомость по зарплате (bordro) | Каждый месяц |
| Взнос в торговую палату, заверение книг, ежегодное общее собрание | Каждый год |
| Документы по операциям между компаниями | Каждый год |
При такой плате одна только эта статья составляет 144 000 лир в год. Плата зависит от города, числа сотрудников и вида деятельности. Например, по тарифу, который Палата независимых бухгалтеров-консультантов (SMMM) города Бурса рекомендует на 2026 год, ежемесячная плата для сервисного ООО без сотрудников составляет чуть больше 10 000 лир с учётом НДС. Отдельную компанию стоит открывать, если защита и порядок, которые она даёт, стоят дороже этой суммы.
Решение Тарык-бея
Он ответил на три вопроса. Другой ли риск? Да, перевозки рискованнее. Другой ли партнёр? Да, Селим только в перевозках. Другое ли будущее? Возможно. А деления ради налога в списке не было.
По совету лицензированного бухгалтера они с Селимом открыли новое ООО с долями 60 % и 40 %. Заодно они сразу записали, что будет, когда ковровая мойка и компания по перевозкам начнут направлять друг другу клиентов.
Что спросить у лицензированного бухгалтера
- «Входит ли новое дело в вид деятельности действующей компании?»
- «Сколько нам будет стоить отдельная компания в год?»
- «Если две компании будут оказывать друг другу услуги, как мы определим цену и как это оформим документами?»
Одним предложением
Вторую компанию открывают для дела с другим риском, партнёром или будущим; деление только ради налога ставку не снижает, зато увеличивает расходы и бумажную работу.
Сделайте на этой неделе
Для своей идеи нового дела запишите на листе три вопроса: отличается ли его риск от вашего нынешнего дела, другой ли партнёр, думаете ли вы в будущем продавать его или передавать отдельно. Напротив каждого напишите «да» или «нет». Затем попросите у лицензированного бухгалтера письменно годовые расходы на вторую компанию (его плата, банк, электронная счёт-фактура, декларации) и положите два листа рядом.
Частые ошибки
- Делить, потому что «налог станет меньше». Налог на прибыль организаций не растёт по ступеням; в 2026 году общая ставка — 25 %. Обе компании платят одну и ту же ставку, а сверху второй раз появляются расходы на книги, бухгалтера и банк.
- Думать, что ООО отделяет все долги. За личное поручительство перед банком, а также за неуплаченные налоги и взносы SGK участник и руководитель продолжают отвечать.
- Вести две компании в одном помещении, с теми же сотрудниками и через ту же кассу. За каждое общее использование нужны счёт-фактура и рыночная цена; дело, поделённое только на бумаге, при проверке могут счесть одним.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 3 (при налогообложении определяющей является подлинная суть) (mevzuat.gov.tr)
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520, ст. 32 (ставка и сниженные ставки) (mevzuat.gov.tr)
- Налоговый бюллетень PwC: законом № 7456 общая ставка налога на прибыль организаций установлена в 25 %; снижение для доходов от экспорта и для производства при наличии промышленного регистрационного свидетельства
- Палата независимых бухгалтеров-консультантов города Бурса (Bursa SMMM Odası): рекомендуемый на 2026 год тариф оплаты услуг SM/SMMM/YMM (ежемесячная плата за ведение книг для ООО)
- KPMG Vergi, 07.09.2026: минимальный капитал ООО 50 000 лир и срок приведения в соответствие (Торговый кодекс Турции (TTK), временная ст. 15)
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 573 и далее (ООО) (mevzuat.gov.tr)
- Закон № 6183 о порядке взыскания публичных долгов (Amme Alacaklarının Tahsil Usulü Hakkında Kanun), ст. 35 и повторная ст. 35 (ответственность участника и законного представителя) (mevzuat.gov.tr)
- Закон № 5510 о социальном страховании и общем медицинском страховании (Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu), ст. 88 (ответственность руководителя за долг по взносам) (mevzuat.gov.tr)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности