الفواتير والديون والفائدة بين الشركات: سعر السوق
حتى لو كان صاحب الشركتين شخصًا واحدًا، يجب أن يكون للإيجار والدين والخدمة بينهما سعر. من خلال إيجار المستودع عند سركان بيك تاجر الجملة، ودينه بلا فائدة، والمحاسبة التي تعمل للشركتين، نرى سعر السوق، ونتيجة التوزيع المستتر للأرباح، وترتيب المستندات الذي يُحفظ كل شهر.
يجب أن يكون الإيجار والدين والخدمة بين الشركات الشقيقة بسعر السوق (emsal bedel)، بحسب المادة 13 من قانون ضريبة الشركات، أي بالسعر الذي كنت ستطبّقه مع شخص لا تعرفه أبدًا. وإذا لم يوافق السعرُ سعرَ السوق فقد يُعدّ الفرق توزيعًا مستترًا للأرباح (örtülü kazanç dağıtımı): يُضاف إلى ربح الشركة التي نقلت الفرق، ويُعدّ حصة أرباح موزَّعة، وقد تأتي غرامة وفائدة تأخير. احتفظ لكل معاملة بعقد مكتوب، وفاتورة شهرية، وقيد بنكي؛ واجعل الفائدة على الدين تُحسب بنسبة السوق.
شركتا سركان بيك
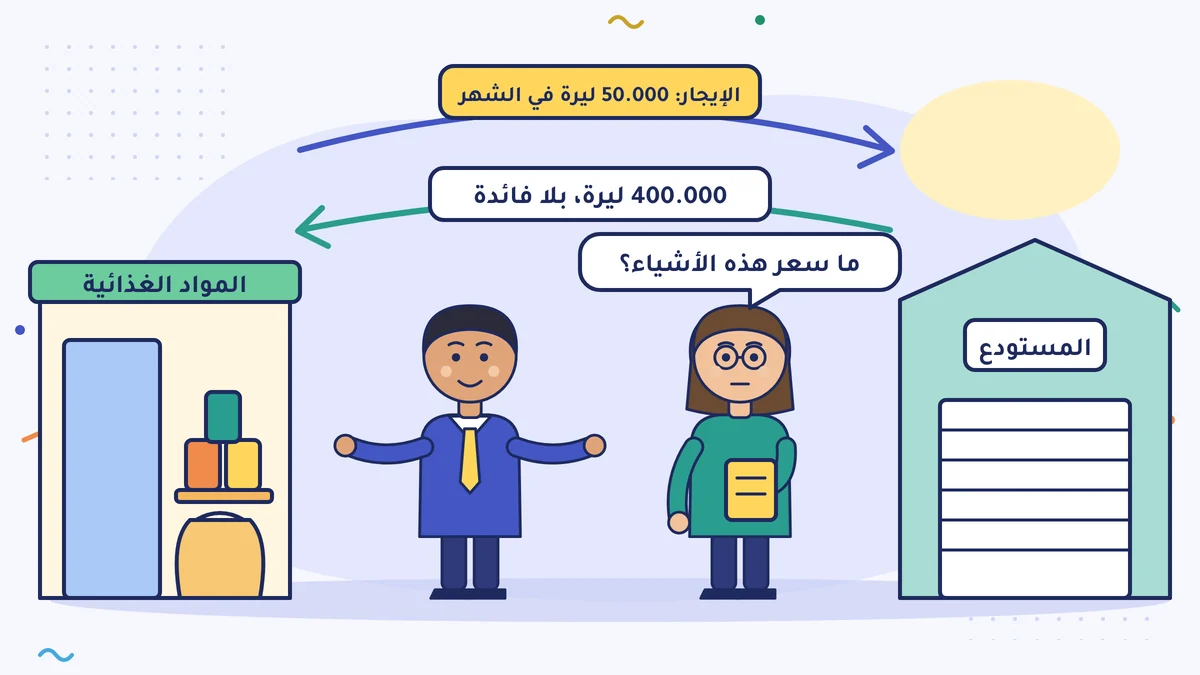
لدى سركان بيك شركتان ذواتا مسؤولية محدودة (limited şirket). إحداهما تبيع المواد الغذائية بالجملة: البقوليات، والزيت، والمعلّبات. والأخرى لا تملك إلا مستودعًا؛ والمستودع مؤجَّر لشركة المواد الغذائية. والشريك الوحيد في الشركتين هو سركان بيك.
تأخذ شركة المستودع من شركة المواد الغذائية إيجارًا قدره 50.000 ليرة تركية في الشهر. وفي المنطقة الصناعية نفسها تُؤجَّر مستودعات مشابهة بـ 120.000 ليرة في الشهر. وفي السنة الماضية، حين ضاقت أحوال شركة المواد الغذائية، حوّلت إليها شركة المستودع 400.000 ليرة؛ ولم يُتكلَّم عن فائدة. وإليف هانم، التي تقوم بأعمال المحاسبة للشركتين، عاملة على كشف رواتب (bordro) شركة المواد الغذائية، لكنها تعطي نصف وقتها لأعمال شركة المستودع.
وفي اجتماع آخر السنة سأله محاسبه القانوني (mali müşavir) عن هذه الأمور واحدًا واحدًا: «ما سعر هذا الإيجار، وهذا الدين، وهذا الجهد؟»
في المقهى أيضًا يُكتب ثمن الشاي
في المقهى يجلس صديقان قديمان، ويدعو أحدهما الآخر إلى الشاي. ومع ذلك يكتب صاحب الموقد في الدفتر: «الطاولة 4، ستة أكواب شاي.» صداقتهما لا تمحو الحساب؛ إنما تغيّر فقط مَن يدفع.
والشركات الشقيقة كذلك. حتى لو كان صاحبها شخصًا واحدًا فهما شخصان منفصلان؛ وكل ما تعطيه إحداهما للأخرى له سعر ومستند.
سعر السوق: ما كنت ستعطيه لغريب
تطلب المادة 13 من قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) أن يكون السعر في معاملات الشركة مع الأشخاص المرتبطين (ilişkili kişiler) هو سعر السوق (emsal bedel). وسعر السوق هو السعر الذي كنت ستطبّقه لو قمت بالعمل نفسه مع شخص لا تعرفه أبدًا.
ومفهوم الشخص المرتبط واسع: شركاء الشركة، والشركات الأخرى التي للشريك علاقة بها، وزوج الشريك أو زوجته، وأصول الشريك أو زوجه وفروعهما مثل الوالدين والأولاد والأحفاد، والأقارب بالدم وبالمصاهرة حتى الدرجة الثالثة (القريب بالمصاهرة: أقارب الزوج أو الزوجة). أي أن الشركة الشقيقة داخلة في هذا، وشركة زوجتك أيضًا.
وإذا لم يوافق السعرُ سعرَ السوق فقد يُعدّ الفرق توزيعًا مستترًا للأرباح عن طريق تسعير التحويل (transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı)، أي نقلًا صامتًا للربح إلى الطرف الآخر بسعر منخفض أو مرتفع. ونتيجته تقريبًا كالآتي:
- يُضاف الفرق إلى ربح الشركة التي نقلته، وتُطلب عنه ضريبة الشركات؛ وقد تأتي أيضًا غرامة وفائدة تأخير.
- يُعدّ المبلغ المنقول حصة أرباح موزَّعة اعتبارًا من آخر يوم في تلك السنة. وفي الجزء الذي يُعدّ موزَّعًا على شخص طبيعي مثل الشريك، يُطرح أيضًا الاستقطاع الضريبي على حصة الأرباح (kâr payı stopajı)؛ والنسبة في 2026 هي 15% (توزيع الأرباح). وإذا ذهب الفرق إلى شركة أخرى فاسأل محاسبك القانوني كيف يُعامَل هناك.
- يمكن إجراء تصحيح في الشركة المقابلة، لكن فقط بعد أن تصبح الضريبة المترتّبة على الشركة الناقلة نهائية وتُدفع (قانون ضريبة الشركات، المادة 13/7).
وبين منشأتك الفردية وشركتك أيضًا قاعدة مشابهة (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 41/5).
معاملات سركان بيك الثلاث
1. الإيجار. تأخذ شركة المستودع 600.000 ليرة إيجارًا في السنة؛ وسعر السوق 1.440.000 ليرة. والفرق 840.000 ليرة في السنة. يبدو أن الربح انتقل من شركة المستودع إلى شركة المواد الغذائية. ودفاع «الشركتان تدفعان 25%، فلا خسارة في الضريبة» لا يصمد في كل حالة: إذا كانت إحدى الشركتين خاسرة، أو تستفيد من تخفيض ما، فتنشأ خسارة ضريبية وتصبح موضوع تدقيق ضريبي. وأبسط شيء أن تعمل من البداية بإيجار السوق.
كيف تُثبت سعر السوق؟ بإعلانين أو ثلاثة لمستودعات مشابهة في المنطقة نفسها، أو بعروض من مكاتب العقارات، وإن أمكن بتقرير تقييم. احفظها في الملف نفسه مع العقد.
في الإيجار الذي تدفعه شركة لشركة لا يُقتطع الاستقطاع الضريبي (stopaj)؛ وهذا يُخلط كثيرًا في الواقع. ولو كان المستودع مسجّلًا باسمك أنت لا باسم الشركة، لاقتطعت الشركة الاستقطاع الضريبي حين تدفع لك الإيجار، ولصرّحت أنت بدخل الإيجار؛ وهناك أيضًا يلزم أن يكون الإيجار قريبًا من سعر السوق.
2. الدين. مبلغ 400.000 ليرة الذي أعطته شركة المستودع لشركة المواد الغذائية دَين. وإذا بقي بلا فائدة تكون شركة المستودع قد تنازلت عن دخل الفائدة. يحسب المحاسب القانوني على هذا الدين فائدة بنسبة السوق؛ وتُصدر شركة المستودع فاتورة فائدة. وبحسب رأي الإدارة الضريبية تُحسب ضريبة القيمة المضافة (KDV) أيضًا على الفائدة؛ ولأن هناك أحكامًا قضائية في الاتجاه المعاكس أيضًا، فوضّح التطبيق مع محاسبك القانوني. رأيت منطق الحساب وكيف تُختار النسبة في درس سحب الشريك المال من الشركة؛ وهو نفسه في الدين من شركة إلى شركة.
وهناك اتجاه معاكس أيضًا. إذا تجاوز الدينُ الذي أخذته شركة المواد الغذائية من الشريك أو من شركة مرتبطة، في أيّ يوم من السنة، ثلاثةَ أضعاف حقوق الملكية في بداية الفترة، فإن فائدة الجزء الزائد لا تُكتب مصروفًا، وتُعدّ حصة أرباح موزَّعة. ويُسمّى هذا رأس المال المستتر (örtülü sermaye) (قانون ضريبة الشركات، المادة 12). وكلما كبرت الديون فاسأل محاسبك القانوني عن هذه النسبة.
3. العاملة المشتركة. إليف هانم تعمل للشركتين، لكن راتبها تدفعه شركة المواد الغذائية. والترتيب الصحيح هو: يُعقد بين الشركتين عقد خدمة مكتوب، وتحمّل شركة المواد الغذائية كل شهر على شركة المستودع، بفاتورة فيها ضريبة القيمة المضافة، الحصة التي تعطيها إليف هانم لأعمال المستودع (مثلًا نصف الكلفة، وفوقه ربح معقول). والطريق الآخر أن تعمل إليف هانم في الشركتين كلتيهما مؤمَّنة بدوام جزئي؛ وقرّر مع محاسبك القانوني أيّهما يناسب.
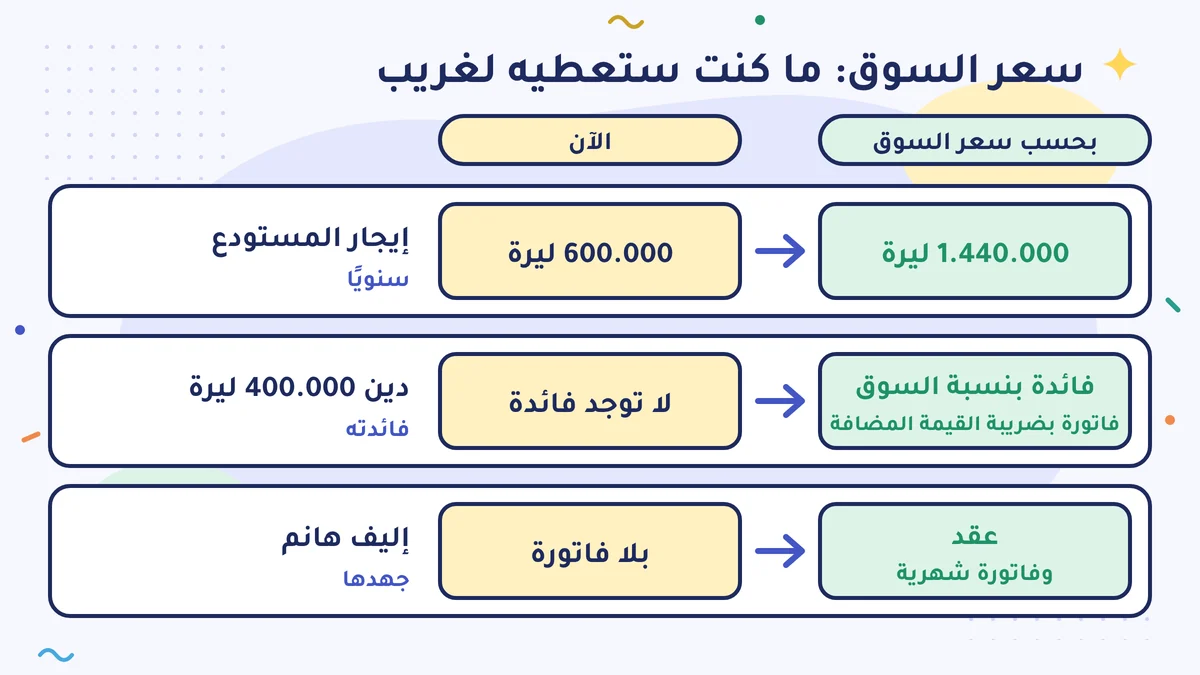
| المعاملة | الآن | بحسب سعر السوق |
|---|---|---|
| إيجار المستودع (سنويًا) | 600.000 ليرة | 1.440.000 ليرة |
| فائدة دين 400.000 ليرة | لا توجد | بنسبة السوق، بفاتورة فيها ضريبة القيمة المضافة |
| جهد إليف هانم | بلا فاتورة | عقد وفاتورة شهرية |
ترتيب المستندات
- لكل معاملة بين الشركات عقد مكتوب: الإيجار، والدين، والخدمة.
- كل شهر فاتورة: الإيجار، والفائدة، وبدل الخدمة.
- المال من البنك وحده، مع كتابة البيان. لا تدفع فاتورة إحدى الشركتين من حساب الأخرى؛ وإن دفعت فهذا دَين، ويدخل القيد على هذا الأساس.
- في آخر الشهر مطابقة الحساب الجاري (cari mutabakat): هل رصيد الدين والمستحق بين الشركتين هو نفسه في الطرفين؟
- في آخر السنة استمارة: الشركات التي لها معاملات مع أشخاص مرتبطين تملأ استمارة تسعير التحويل (transfer fiyatlandırması formu) مرفقةً بإقرار ضريبة الشركات الذي يُقدَّم في أبريل. أمّا التقرير السنوي المفصّل فيُطلب في المعاملات المحلية في العادة فقط من الشركات التابعة لإدارة ضرائب كبار المكلَّفين (Büyük Mükellefler Vergi Dairesi) ومن الشركات في المناطق الحرة؛ فاسأل محاسبك القانوني عن وضعك.
وضع سركان بيك خطة: اعتبارًا من يناير يُرفع الإيجار إلى مستوى السوق، وتُحسب فائدة الدين بالنسبة التي يحدّدها المحاسب القانوني، ويُوقَّع عقد خدمة لإليف هانم. أمّا ما يُفعل للسنوات الماضية فسيقرّره مع محاسبه القانوني.
في جملة واحدة
حتى لو كنت أنت صاحب الشركة الشقيقة، فسعر الإيجار والدين والخدمة التي تعطيها لها هو السعر الذي كنت ستعطيه لغريب؛ ويجب أن يكون عقده وفاتورته وقيده البنكي جاهزًا كل شهر.
افعل هذا هذا الأسبوع
اكتب على ورقة كل علاقة بين شركاتك: الإيجار، والدين، والعامل أو السيارة أو المكان المستعمل بالاشتراك. وسجّل أمام كل سطر ثلاثة أشياء: هل له عقد مكتوب، هل تُصدر له فاتورة كل شهر، هل سعره قريب من السعر الذي كنت ستعطيه لغريب؟ وخذ الخانات الفارغة إلى محاسبك القانوني.
أخطاء شائعة
- ألّا تضع سعرًا لأن «الاثنتين لي». الشركة الشقيقة شخص منفصل؛ والإيجار بلا مقابل أو بمقابل منخفض، والدين بلا فائدة، قد يُعدّان توزيعًا مستترًا للأرباح.
- دفع فاتورة إحدى الشركتين من حساب الأخرى. هذا يُنشئ دَينًا؛ وإذا لم يدخل في القيود يصبح دفتر الشركتين كلتيهما خاطئًا.
- ترك المستندات إلى آخر السنة. يجب أن يكون العقد جاهزًا قبل أن تبدأ المعاملة، والفاتورة كل شهر؛ والمستند الذي يُكتب لاحقًا يفقد مصداقيته.
المصادر
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 12 (رأس المال المستتر) والمادة 13 (التوزيع المستتر للأرباح عن طريق تسعير التحويل) (mevzuat.gov.tr)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41/5 (mevzuat.gov.tr)
- KPMG Vergi: بقرار رئيس الجمهورية رقم 9286 رُفعت نسبة الاستقطاع على حصة الأرباح إلى 15% (الجريدة الرسمية (RG) 22.12.2024)
- Kulaçoğlu Hukuk: ضريبة القيمة المضافة على القروض من الشركات (رأي الإدارة وقرار مجلس الدولة (Danıştay))
- البلاغ العام عن التوزيع المستتر للأرباح عن طريق تسعير التحويل (Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı Hakkında Genel Tebliğ) (الرقم التسلسلي: 1) (نسخة Alomaliye)
- Ekonomi Gazetesi: التوزيع المستتر للأرباح عن طريق تسعير التحويل (الشخص المرتبط، وطرق سعر السوق، وحصة الأرباح الموزَّعة، والتصحيح لدى الطرف المقابل)
- PwC: التزامات توثيق تسعير التحويل في 5 أسئلة (الاستمارة والتقرير السنوي)
- MuhasebeTR، Ersin Kocakoğlu: استمارة تسعير التحويل والتقرير السنوي
- Alomaliye، Serhat Özdemir (مفتّش ضرائب): ما يُنتبه إليه في حساب رأس المال المستتر
- MuhasebeTR، Mehmet Maç (مستشار مالي محلَّف (YMM)): النتائج الضريبية للدين بلا فائدة لشخص مرتبط، وفائدة السوق، وضريبة القيمة المضافة
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية