Что такое удержание НДС (tevkifat): кто удерживает и кто кому платит?
В некоторых работах покупатель не платит вам часть НДС из счёта-фактуры, а вместо вас перечисляет её прямо государству. Это называется удержанием НДС (KDV tevkifatı). Мы разбираем на примере клининговой фирмы и счёта-фактуры для банковского отделения, кто кому что платит, какой порог суммы действует в 2026 году и когда с таким удержанием сталкивается небольшое предприятие.
Удержание НДС (KDV tevkifatı) — это когда часть НДС из счёта-фактуры или весь НДС платится не продавцу, а напрямую государству самим покупателем. Удержание делает покупатель и перечисляет его по собственной декларации (KDV-2); продавец получает только оставшуюся часть НДС и отвечает именно за неё. Небольшое предприятие сталкивается с этим в основном тогда, когда выполняет для госучреждений, банков или крупных фирм такие работы, как уборка, ремонт и обслуживание, строительство; в некоторых работах, например в уборке, удержание делает и любая фирма, плательщик НДС; частичное удержание в 2026 году применяется к операциям свыше 12 000 лир с учётом НДС.
Недоплата уборщика Осман-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
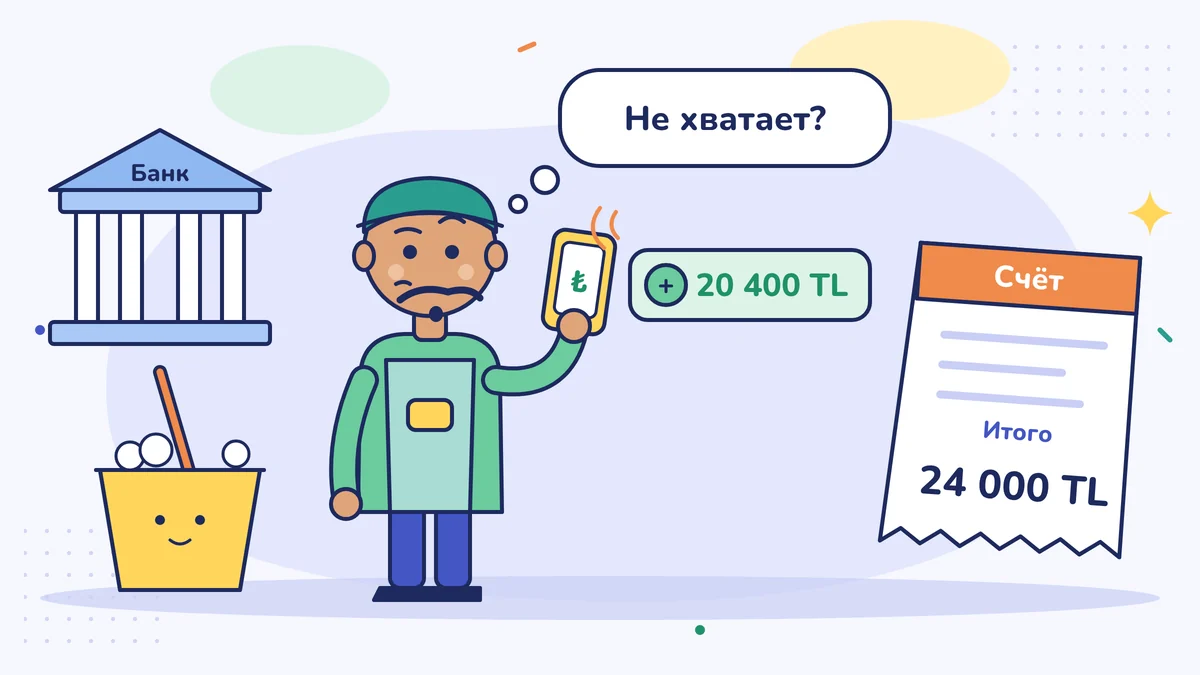
У Осман-бея небольшая клининговая фирма. Впервые он договорился с банковским отделением. В конце месяца он выписал счёт-фактуру (fatura): 20 000 лир за уборку плюс НДС 20 %, итого 24 000 лир. На его счёт пришло 20 400 лир.
Сначала Осман-бей решил, что банк заплатил неправильно. Потом лицензированный бухгалтер (mali müşavir) объяснил: «Недоплаты нет. Большую часть НДС банк платит государству вместо вас. Это называется удержанием НДС (KDV tevkifatı)».
Тевкифат (tevkifat) по-простому означает удержание. В этом уроке мы разбираем, кто удерживает, кто кому что платит и когда с этим столкнётесь вы.
Как взнос на содержание дома
Если вы снимаете квартиру, взнос на содержание дома иногда платите не хозяину, а прямо управляющему домом. Деньги идут туда же, но не переходят из рук в руки. Так не приходится спрашивать: «Хозяин взнос внёс?»
В удержании НДС государство в некоторых работах тоже не хочет, чтобы НДС проходил через руки продавца. Покупатель не отдаёт часть НДС продавцу, а вносит её сам. Цель — гарантировать, что НДС дойдёт до государства.
Счёт-фактура Осман-бея по строкам
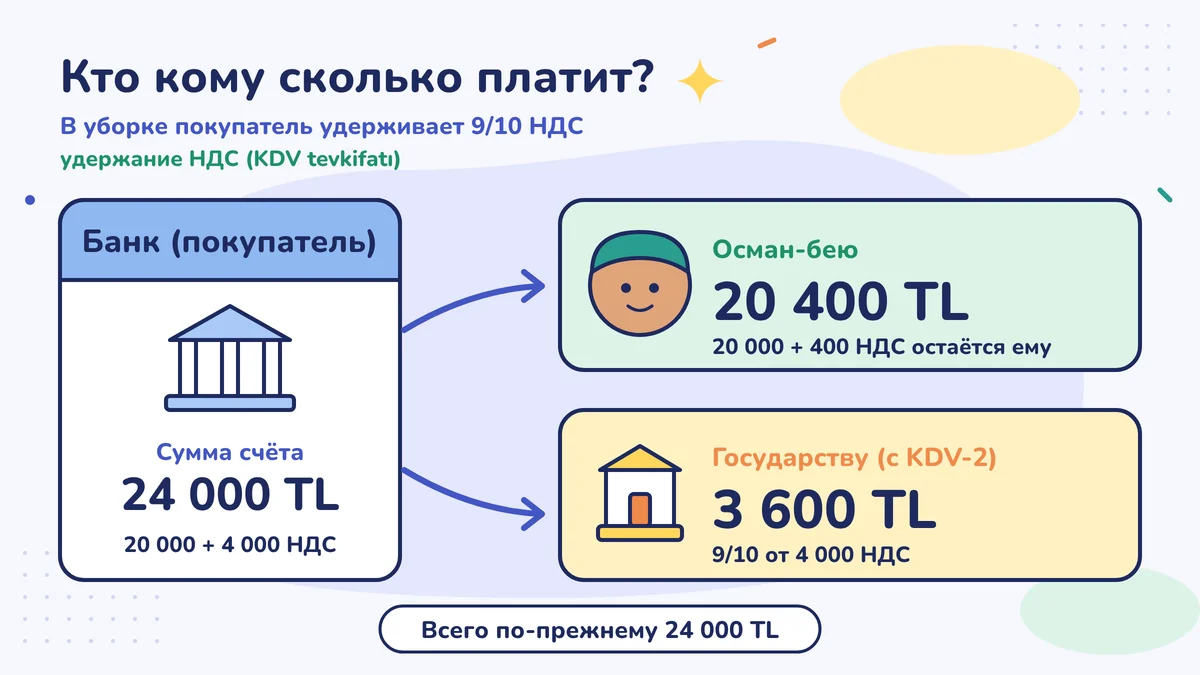
Согласно Общему разъяснению по применению закона о НДС (KDV Genel Uygulama Tebliği), раздел I/C-2.1.3.2.10, в услугах по уборке, уходу за окружающей территорией и садом покупатель удерживает девять десятых (9/10) НДС. Покупателей, которые удерживают, две группы: любая фирма, являющаяся плательщиком НДС, и учреждения, поимённо перечисленные в разъяснении, то есть «назначенные покупатели» (госучреждения, банки, страховые компании, компании, торгующиеся на бирже, и другие). Банк относится ко второй группе.
| Статья | Сумма |
|---|---|
| Стоимость уборки (без НДС) | 20 000 |
| Начисленный НДС (20 %) | 4 000 |
| НДС, удержанный банком (9/10 от 4 000) | 3 600 |
| НДС, оставшийся Осман-бею (1/10) | 400 |
| Банк заплатил Осман-бею | 20 400 |
| Банк перечислил государству | 3 600 |
В сумме снова заплачено 24 000 лир: 20 400 лир Осман-бею и 3 600 лир государству.
Кто, что и по какой декларации делает
Покупатель (банк). Удержанные 3 600 лир он декларирует и платит в качестве ответственного лица, то есть того, кто обязан заплатить налог, хотя налог не его собственный, по декларации по НДС № 2 (на языке бухгалтеров — KDV-2). По действующей практике последний срок — 25 число следующего месяца: срок в разъяснении — 21 число для подачи и 23 число для оплаты, но Управление доходов (GİB) циркуляром по налоговой процедуре № 164 (VUK Sirküleri No. 164) продлило оба срока до 25 числа. Если последний день приходится на выходной или праздник, срок сдвигается на первый рабочий день. Если покупатель — фирма, плательщик НДС, то при условии, что декларация № 2 подана и оплачена в срок, перечисленную сумму он может использовать и в своём расчёте как НДС к вычету (indirilecek KDV).
Продавец (Осман-бей). Он выписывает счёт-фактуру как счёт с удержанием: в нём отдельно указаны весь НДС, удержанная часть и часть, которая остаётся ему. В своей ежемесячной декларации по НДС он показывает весь НДС и удержанную банком часть отдельно; часть, за которую отвечает Осман-бей, — это оставшиеся ему 400 лир. НДС к вычету по своим закупкам он тоже вычитает из этой суммы.
Если вы не знаете, как выписывать счёт-фактуру, сначала посмотрите урок «Выпишите свою первую счёт-фактуру по строкам», а счёт-фактуру с удержанием, когда выписываете её впервые, обязательно покажите бухгалтеру. Исправить неверно выписанную счёт-фактуру сложнее, чем сразу выписать правильно.
Когда с этим сталкивается небольшое предприятие?
Как продавец. Это самый частый случай. Он возникает, когда вы выполняете работы для госучреждений, банков и некоторых крупных фирм, перечисленных в разъяснении. В некоторых работах, например в уборке, уходе за садом, предоставлении рабочей силы и фасонном пошиве текстиля (например, пошиве из ткани другой фирмы), удержание делается, даже если покупатель — обычная фирма, плательщик НДС. Среди работ, перечисленных в разъяснении, — услуги вроде уборки, ремонта и обслуживания, организации питания, строительных работ и продажа некоторых товаров. В строительных работах то, кто удерживает, зависит от покупателя и размера работы; здесь тоже спросите бухгалтера. У каждой работы своя доля удержания. Начиная работать с новым корпоративным клиентом, спросите у лицензированного бухгалтера: «Эта работа с удержанием?»
Как покупатель. Если вы плательщик НДС и покупаете одну из таких работ (например, уборку своей лавки) на сумму свыше 12 000 лир с учётом НДС, удержание делаете вы: оставшуюся часть вы платите продавцу, а удержанный НДС вносите по KDV-2. Если забудете удержать, ответственность за этот НДС ляжет на вас. Кроме того, когда вы получаете услугу от иностранной фирмы (например, подписку на программу или интернет-рекламу из-за границы), НДС чаще всего декларируете и платите вы сами; потом уплаченную сумму можно вычесть. Эти счета-фактуры тоже обязательно отправьте бухгалтеру.
Если вы на упрощённом порядке (basit usul). Вас это в основном не касается, потому что вы не собираете НДС при продажах и не подаёте декларацию по НДС. Но если вы получаете услуги из-за границы, всё равно спросите бухгалтера о вашем случае.
Порог суммы: 12 000 лир на 2026 год
Частичное удержание, то есть операции, где удерживается часть НДС, применяется не к каждому мелкому счёту. Разъяснением по НДС № 50 (50 No'lu KDV tebliği, с 1 марта 2024 года) порог привязан к лимиту выписки счёта-фактуры по ст. 232 Закона о налоговой процедуре (Vergi Usul Kanunu). На 2026 год этот порог — 12 000 лир с учётом НДС. По операциям с частичным удержанием, где сумма с НДС не превышает этого порога, удержание не делается. Сумму на 2026 год определило Общее разъяснение по Закону о налоговой процедуре № 588. Если разбить одну работу на несколько счетов-фактур, чтобы уложиться в порог, удержание не исчезнет: разделённые части рассматриваются вместе.
Счёт-фактура Осман-бея — 24 000 лир с НДС, поэтому удержание было сделано. Выполни он для того же банка работу на 10 000 лир плюс 2 000 лир НДС, итого 12 000 лир, порог не превышен, и удержания бы не было.
Побочный эффект удержания: НДС копится
Если большая часть продаж Осман-бея идёт с удержанием, то оставшийся ему НДС каждый месяц уменьшается. Но при закупках (чистящие средства, оборудование) он платит весь НДС. В этом случае чаша закупок постоянно перевешивает, и перенесённый НДС накапливается. Для такого накопления есть отдельный путь возврата; условия и документы знает ваш лицензированный бухгалтер. Логику перенесённого НДС (devreden KDV) вы разобрали в уроке «НДС строка за строкой: платить или переносить на следующий месяц?».
Новый порядок Осман-бея
Теперь, делая предложение корпоративному клиенту, Осман-бей пишет две цифры: итого с НДС по счёту-фактуре и сумму, которая придёт ему на счёт. Денежный план он строит по второй. Пришедшие от банка 20 400 лир больше не сюрприз.
Сделайте на этой неделе
Запишите корпоративных клиентов (госучреждения, банки, крупные фирмы) в список. Посмотрите последние счета-фактуры: пришедшая на счёт сумма меньше итога счёта-фактуры с НДС? Если меньше, спросите у лицензированного бухгалтера, удержание ли это и правильно ли выписана счёт-фактура. Счета-фактуры за подписки и рекламу из-за границы тоже добавьте в пакет этого месяца.
Частые ошибки
- Считать недоплату тем, что клиент заплатил меньше. Нормально, если корпоративный клиент удерживает часть НДС и перечисляет её государству; сначала проверьте, нужно ли было выписать счёт-фактуру с удержанием.
- Выписывать работу с удержанием обычной счёт-фактурой. Если покупатель сделает удержание, в вашей декларации будет виден весь НДС, но поступление денег окажется неполным. Перед первой счёт-фактурой корпоративному клиенту спросите бухгалтера.
- Не отправлять бухгалтеру счёт-фактуру за услугу из-за границы. В таких услугах НДС чаще всего декларирует покупатель; если счёт-фактура до бухгалтера не дойдёт, декларация окажется неполной.
Источники
- Закон № 3065 о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu), ст. 9 (налоговый агент, ответственное лицо) и ст. 29 (вычет) (mevzuat.gov.tr)
- KPMG: изменение Общего разъяснения по применению закона о НДС № 50 (привязка порога удержания к лимиту счёта-фактуры по ст. 232 Закона о налоговой процедуре, сроки KDV-2)
- İSMMMO: Общее разъяснение по применению закона о НДС, серия № 50 (текст из «Официальной газеты» (Resmî Gazete), PDF)
- Alomaliye: Общее разъяснение по Закону о налоговой процедуре № 588 (лимит выписки счёта-фактуры на 2026 год — 12 000 TL)
- GİB, циркуляр по налоговой процедуре № 164 (10.02.2024): срок подачи и оплаты декларации по НДС № 2 — 25 число следующего месяца (копия на Alomaliye)
- Объявление GİB о декларации по НДС № 2 (последний срок за апрель 2026 года — 25.05.2026) (копия на Alomaliye)
- EY Türkiye: услуги в рамках частичного удержания НДС (группы покупателей, делающих удержание, порог суммы)
- «Официальная газета» от 16.02.2021, разъяснение по НДС серии № 35: повышение доли удержания по услугам уборки до 9/10 (копия TÜRMOB, PDF)
- Muhasebenews: удержание НДС в услугах по уборке, уходу за окружающей территорией и садом (9/10)
- Alomaliye: действующая практика удержания НДС (группы покупателей, делающих удержание, по видам услуг)
- Alomaliye: обязанность муниципалитетов по удержанию НДС
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности