أن ترى أكثر من شركة في جدول واحد
جمع أرقام شركتين بعضها تحت بعض يحسب مرتين البيعَ الذي تقوم به الشركات الشقيقة لبعضها. من خلال جداول ملك هانم صاحبة المقهى والمشغل، نرى كيف تبقي الدفتر والبنك منفصلين، وكيف تبني مرة في الشهر نظرة موحّدة في صفحة واحدة.
يبقى دفتر كل شركة من شركاتك وحسابها البنكي وإقرارها منفصلًا؛ والنظرة الموحّدة ليست إلا جدولًا إداريًا تعدّه لنفسك. أولًا تكتب أرقام كل شركة جنبًا إلى جنب وتجمعها، ثم تطرح البيع الذي قامت به الشركات لبعضها من المبيعات ومن المشتريات معًا، وتطرح ديونها ومستحقاتها على بعضها من الطرفين. والرقم الباقي يُظهر بيع المجموعة إلى الخارج، ودَينها الحقيقي، وصندوقها.
جدولا ملك هانم
لدى ملك هانم شركتان ذواتا مسؤولية محدودة (limited şirket). إحداهما تدير مقهى في السوق. والأخرى مشغل للحلويات والمعجّنات (börek)؛ يبيع ما ينتجه لمقهى ملك هانم، ولمقاهٍ ومتاجر أخرى في الحيّ أيضًا.
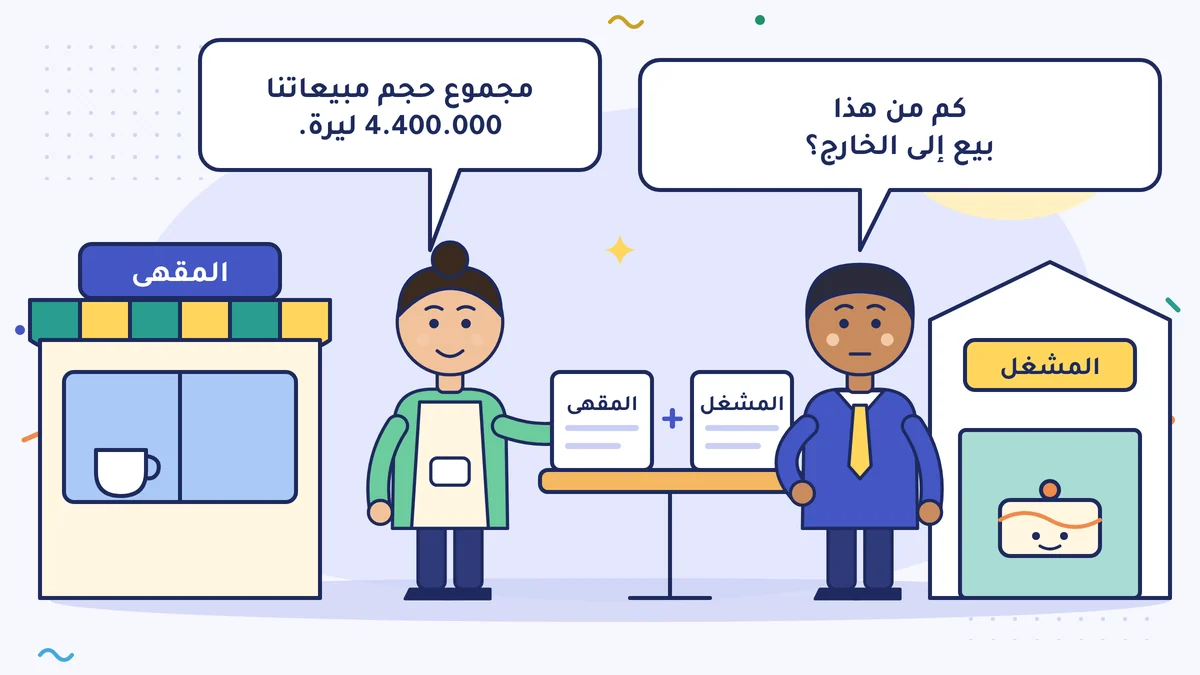
في مارس أرسل محاسبها القانوني (mali müşavir) جداول 2025 للشركتين كلًّا على حدة. فجمعتهما ملك هانم: «مجموع حجم مبيعاتنا 4.400.000 ليرة.» ونظرت صديقتها التي تعمل في البنك إلى الجدول وسألت: «كم من هذا بيع إلى الخارج؟»
لم تستطع ملك هانم أن تجيب. في هذا الدرس نتحدّث عن رؤية أكثر من شركة رؤية صحيحة في صفحة واحدة. رأيت قراءة الجداول واحدًا واحدًا في درسي قائمة الدخل سطرًا سطرًا والميزانية العمومية.
محفظتان منفصلتان
لنفترض أن لكل من الزوجين في عائلة محفظة منفصلة. أعطى الزوج زوجته 1.000 ليرة للتسوّق. لم تكسب العائلة هذا الشهر 1.000 ليرة؛ المال انتقل فقط من جيب إلى آخر. وحين تنظر إلى ميزانية العائلة لا تحسب هذا الانتقال.
والشركات الشقيقة كذلك. البضاعة التي تبيعها إحداهما للأخرى ليست بيعًا من المجموعة إلى الخارج.
القاعدة 1: الدفتر والبنك يبقيان منفصلين
أن ترى الشركات في جدول واحد لا يعني دمج القيود. لكل شركة دفتر منفصل، وحساب بنكي منفصل، وإقرار منفصل. ولا تُدفع فاتورة إحدى الشركتين بمال الأخرى؛ وإن دُفعت فهذا دَين بين الشركتين، ويدخل القيد على هذا الأساس. رأيت في الدرس السابق، درس الفواتير والديون والفائدة بين الشركات، أن السعر بين الشركات يجب أن يكون سعر السوق (emsal bedel).
النظرة الموحّدة جدول إداري تعدّه لنفسك. وليست جدولًا موحّدًا رسميًا (konsolide tablo). فالجداول الموحّدة الرسمية تُعدّ، في إطار القانون التجاري التركي (Türk Ticaret Kanunu) وقواعد هيئة الرقابة العامة (Kamu Gözetimi Kurumu)، للمجموعات التي تخضع للتدقيق المستقل وتستوفي الشروط؛ فاسأل محاسبك القانوني عن وضعك.
القاعدة 2: اجمع، ثم اطرح المعاملات الداخلية
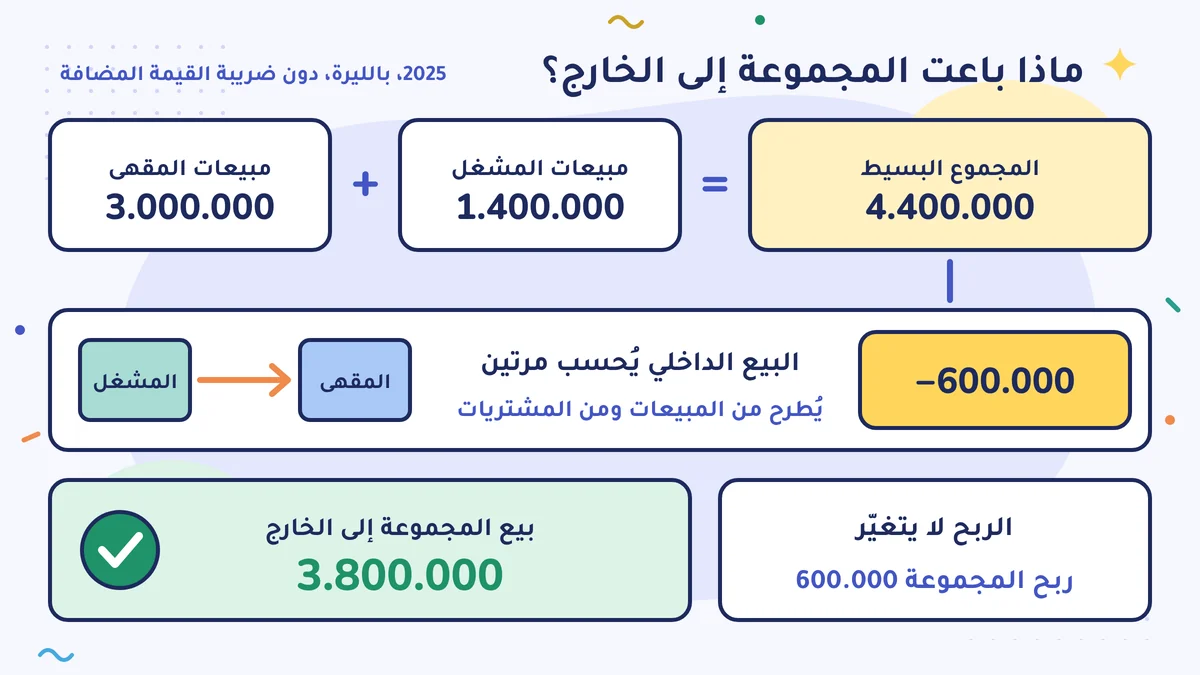
أرقام ملك هانم لعام 2025، مقرّبة ودون ضريبة القيمة المضافة (KDV):
| السطر | المقهى | المشغل | المجموع البسيط | المعاملة الداخلية | المجموعة |
|---|---|---|---|---|---|
| المبيعات | 3.000.000 | 1.400.000 | 4.400.000 | −600.000 | 3.800.000 |
| شراء المواد والبضاعة | −1.000.000 | −500.000 | −1.500.000 | +600.000 | −900.000 |
| العاملون | −900.000 | −400.000 | −1.300.000 | −1.300.000 | |
| الإيجار والمصاريف الأخرى | −800.000 | −200.000 | −1.000.000 | −1.000.000 | |
| الربح قبل الضريبة | 300.000 | 300.000 | 600.000 | 0 | 600.000 |
باع المشغل للمقهى في السنة منتجات بـ 600.000 ليرة. وهذا المبلغ موجود في مبيعات المشغل، وفي مشتريات المقهى. وفي المجموع البسيط يُحسب مرتين: مرة في حجم مبيعات المشغل، ومرة داخل الكعك الذي باعه المقهى للزبون.
وحين تطرح المعاملة الداخلية من السطرين كليهما يقول الجدول الحقيقة: باعت المجموعة إلى الخارج بـ 3.800.000 ليرة، لا بـ 4.400.000. ولم يتغيّر الربح، لأن البيع الداخلي كُتب إيرادًا لشركة ومصروفًا للأخرى؛ فيُلغي أحدهما الآخر.
تنبيه: إذا لم يكن المقهى قد باع في آخر السنة جزءًا من المنتجات التي اشتراها من المشغل، فإن ربح المشغل الموجود داخل هذا المخزون لم يُكسب بعدُ بالنسبة إلى المجموعة. في محل الحلويات هذا المبلغ صغير؛ أمّا في الأعمال التي فيها مخزون فقد يكون كبيرًا. وإذا لزم الأمر فاطلب هذا التصحيح من محاسبك القانوني.
القاعدة 3: المستحقات والديون أيضًا يُلغي بعضها بعضًا
في آخر السنة المقهى مدين للمشغل بـ 150.000 ليرة. في الميزانية العمومية للمشغل مستحق بـ 150.000 ليرة، وفي الميزانية العمومية للمقهى دين بـ 150.000 ليرة. وبالنسبة إلى المجموعة هذا الدين غير موجود؛ فيُطرح الاثنان.
| السطر | المقهى | المشغل | المعاملة الداخلية | المجموعة |
|---|---|---|---|---|
| البنك | 250.000 | 180.000 | 430.000 | |
| المستحق على الزبائن | 20.000 | 210.000 | −150.000 | 80.000 |
| الدين للموردين | 230.000 | 90.000 | −150.000 | 170.000 |
للمجموعة في البنك 430.000 ليرة. ومستحقّها على الخارج 80.000، ودينها للخارج 170.000 ليرة. ولتستطيع هذا الطرح يجب أن يكون الرصيد الظاهر بين الشركتين هو نفسه في الطرفين؛ وإلا فتقوم أولًا بمطابقة الحساب الجاري (cari mutabakat): تقارن قيود الشركتين فاتورةً فاتورة، ودفعةً دفعة، وتجد الفرق.
صفحة واحدة كل شهر
صارت ملك هانم تملأ في آخر كل شهر جدولًا من صفحة واحدة:
- خذ رقم المبيعات والمصاريف والربح لكل شركة من قيودها هي.
- جد البيع بين الشركات واطرحه من السطرين كليهما.
- قارن رصيد الدين والمستحق بين الشركتين؛ وإن كان هو نفسه فاطرحه.
- اجمع أرصدة البنوك.
- اكتب تحته جملة واحدة: «ماذا باعت المجموعة إلى الخارج هذا الشهر، وماذا بقي في الصندوق؟»
وإذا كانت إحدى الشركات منشأة فردية فالمنطق نفسه يعمل. لكن في المنشأة الفردية (şahıs işletmesi) لا يُعدّ المال الذي يسحبه صاحبها مصروفًا؛ فأظهره في سطر منفصل حين تبني الجدول. وفي المنشأة الفردية التي تمسك دفتر الأعمال (işletme defteri) لا تخرج ميزانية عمومية؛ فتأخذ أرقام البنك والمستحقات والديون من قوائمك أنت.
في جملة واحدة
لترى أكثر من شركة في جدول واحد أبقِ الدفاتر منفصلة، واجمع الأرقام، ثم اطرح من الطرفين البيعَ الذي قامت به الشركات لبعضها وديونَها على بعضها؛ والباقي هو العمل الذي قامت به المجموعة مع العالم الخارجي.
افعل هذا هذا الأسبوع
اكتب أرقام الشهر الماضي لكل شركة في عمود: المبيعات، والمصاريف، والربح، ورصيد البنك. وافتح بجانبها عمودًا آخر، واكتب فيه مجموع الفواتير التي أصدرتها الشركات لبعضها في ذلك الشهر دون ضريبة القيمة المضافة. اطرح هذا المبلغ من سطر المبيعات، ومن السطر الذي كُتب فيه لدى الشركة المقابلة (شراء البضاعة، أو الإيجار، أو مصروف الخدمة)، واملأ عمود المجموعة؛ وانظر لأول مرة إلى بيع المجموعة إلى الخارج رقمًا واحدًا.
أخطاء شائعة
- جمع أحجام المبيعات بعضها تحت بعض. البضاعة التي تبيعها شركة شقيقة لشقيقتها تُحسب مرتين؛ فتبدو المجموعة أكبر مما هي.
- الدمج في القيود. الدفتر والبنك يبقيان منفصلين؛ والنظرة الموحّدة ليست إلا جدولًا إداريًا، ولا تدخل في الإقرار.
- طرح الأرصدة الداخلية دون مقارنتها. إذا ظهر في شركة 150.000، وفي الأخرى 120.000، فجد الفرق أولًا؛ وإلا يعطي الجدول نتيجة خاطئة.
المصادر
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المواد 64–88 (مسك الدفاتر، والقوائم المالية، والتوحيد) (mevzuat.gov.tr)
- هيئة الرقابة العامة (Kamu Gözetimi Kurumu): نظام التقارير المالية والتدقيق المستقل في بلدنا في 20 سؤالًا (TFRS، وBOBİ FRS، والجداول الموحّدة)
- البلاغ العام لتطبيق النظام المحاسبي رقم 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): ترتيب قائمة الدخل والميزانية العمومية (نسخة Alomaliye)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 13 (المعاملات مع الأشخاص المرتبطين) (mevzuat.gov.tr)
- اتحاد غرف المحاسبين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية