Как увидеть несколько компаний в одной таблице
Если сложить цифры двух компаний друг под другом, продажи между сестринскими компаниями посчитаются дважды. На примере таблиц Мелек-ханым, владелицы кафе и мастерской, разбираем, как держать книги и банк раздельно и раз в месяц собирать объединённый взгляд на одну страницу.
У нескольких компаний книги, банковские счета и декларации остаются раздельными; объединённый взгляд — это лишь управленческая таблица, которую вы делаете для себя. Сначала вы выписываете цифры каждой компании рядом и складываете их, затем вычитаете продажи компаний друг другу и из продаж, и из закупок, а взаимные долги — с обеих сторон. Оставшиеся цифры покажут продажи группы вовне, её настоящие долги и деньги.
Две таблицы Мелек-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
У Мелек-ханым два общества с ограниченной ответственностью (limited şirket). Одно держит кафе на рынке. Другое — мастерская тортов и пирогов: свою продукцию она продаёт и в кафе Мелек-ханым, и в другие кафе и магазины по соседству.
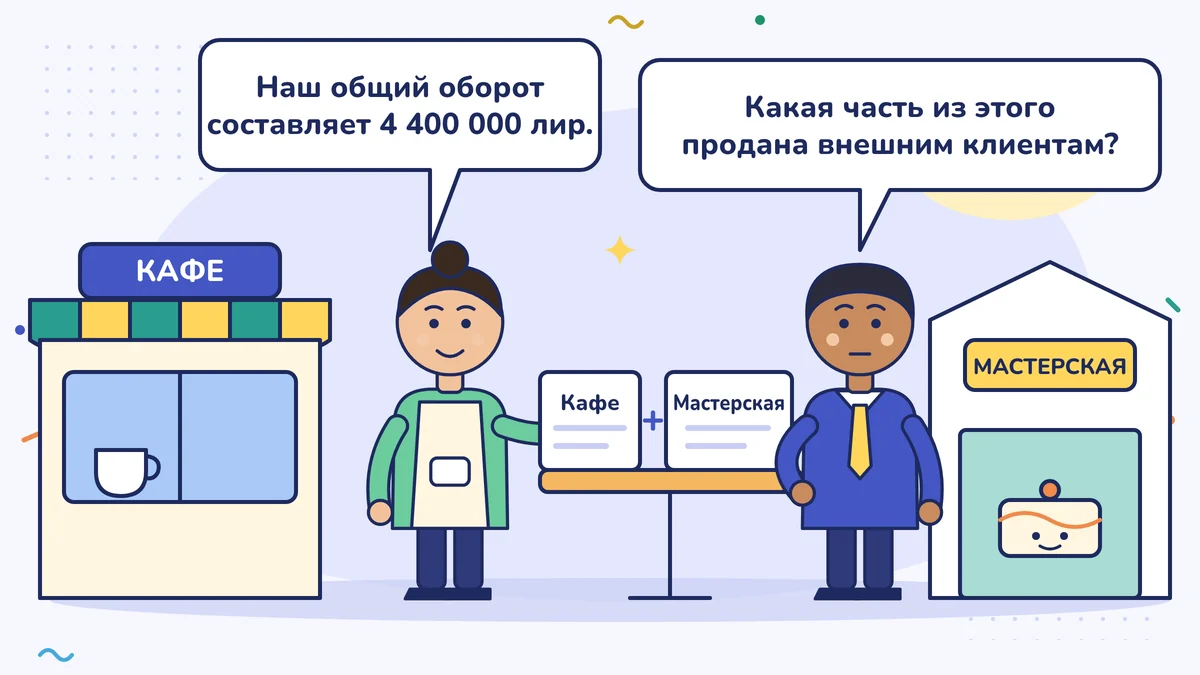
В марте её лицензированный бухгалтер (mali müşavir) прислал таблицы обеих компаний за 2025 год отдельно. Мелек-ханым сложила их: «Общий оборот у нас 4 400 000 лир». Подруга из банка посмотрела на таблицу и спросила: «А сколько из этого — продажи вовне?»
Мелек-ханым не смогла ответить. В этом уроке мы разберём, как правильно увидеть несколько компаний на одной странице. Как читать таблицы по отдельности, вы разбирали в уроках «Отчёт о доходах и расходах строка за строкой» и «Бухгалтерский баланс».
Два отдельных кошелька
Представьте, что у супругов в семье отдельные кошельки. Муж дал жене 1 000 лир на продукты. Семья в этом месяце не заработала 1 000 лир: деньги просто перешли из одного кармана в другой. Когда вы смотрите на семейный бюджет, этот переход вы не считаете.
С сестринскими компаниями то же самое. Товар, который одна продала другой, — это не продажа группы вовне.
Правило 1: книги и банк остаются раздельными
Увидеть всё в одной таблице не значит объединить учёт. У каждой компании свои книги, свой банковский счёт и свои декларации. Счёт одной компании деньгами другой не оплачивают; а если оплатили, это долг между двумя компаниями, и в учёте он так и отражается. Что цена между компаниями должна быть рыночной (emsal bedel), вы разбирали в предыдущем уроке «Счета, займы и проценты между компаниями: рыночная цена».
Объединённый взгляд — это управленческая таблица, которую вы делаете для себя. Это не официальная консолидированная отчётность. Официальную консолидированную отчётность в рамках Торгового кодекса Турции и правил Агентства общественного надзора (KGK) готовят группы, которые подлежат независимому аудиту и отвечают нужным условиям; о вашем случае спросите у лицензированного бухгалтера.
Правило 2: сложите, потом вычтите внутренние операции
Цифры Мелек-ханым за 2025 год, круглые и без НДС (KDV):
| Строка | Кафе | Мастерская | Простая сумма | Внутренняя операция | Группа |
|---|---|---|---|---|---|
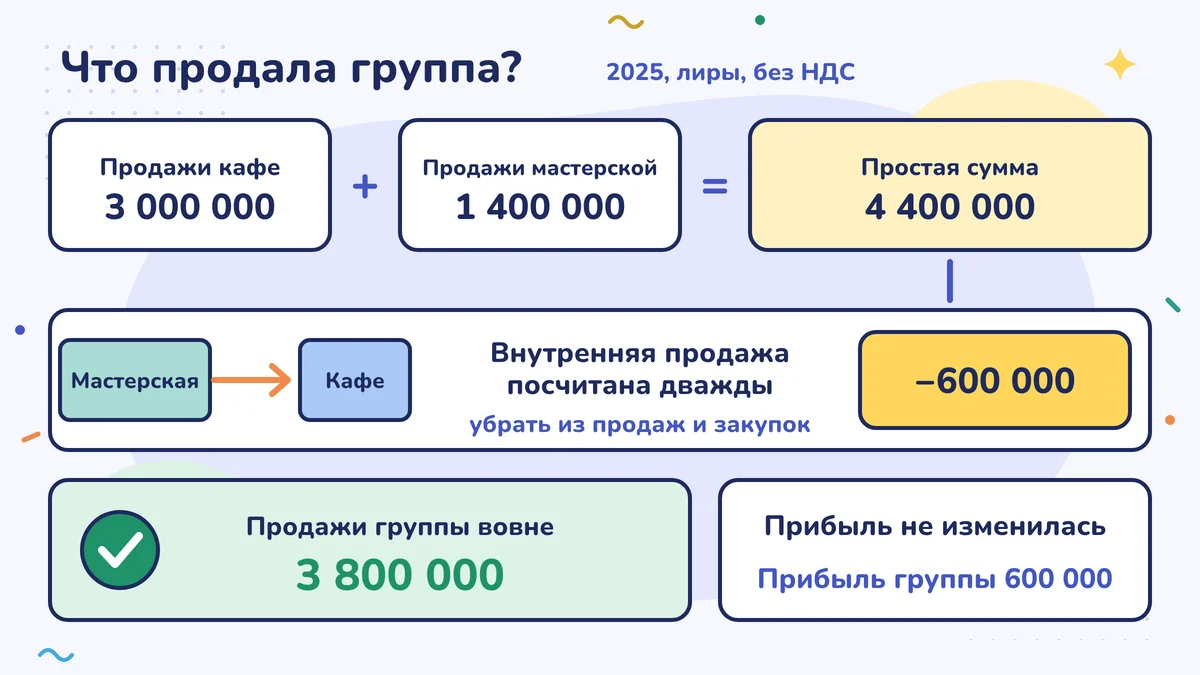
| Продажи | 3 000 000 | 1 400 000 | 4 400 000 | −600 000 | 3 800 000 |
| Закупка материалов и товаров | −1 000 000 | −500 000 | −1 500 000 | +600 000 | −900 000 |
| Персонал | −900 000 | −400 000 | −1 300 000 | −1 300 000 | |
| Аренда и прочие расходы | −800 000 | −200 000 | −1 000 000 | −1 000 000 | |
| Прибыль до налога | 300 000 | 300 000 | 600 000 | 0 | 600 000 |
Мастерская продала кафе за год продукции на 600 000 лир. Эта сумма стоит в продажах мастерской и в закупках кафе. В простой сумме она посчитана дважды: один раз в обороте мастерской, второй раз внутри тортов, которые кафе продало клиентам.
Когда внутреннюю операцию вычитаешь из обеих строк, таблица говорит правду: группа продала вовне на 3 800 000 лир, а не на 4 400 000. Прибыль не изменилась, потому что внутренняя продажа у одной компании записана как доход, а у другой как расход, и они друг друга гасят.
Одно предупреждение: если кафе к концу года ещё не продало часть купленного у мастерской товара, то прибыль мастерской, заложенная в этих запасах, с точки зрения группы пока не заработана. В кондитерском деле эта сумма невелика, а там, где много запасов, она может быть большой. При необходимости попросите у лицензированного бухгалтера эту корректировку.
Правило 3: дебиторская и кредиторская задолженность тоже гасят друг друга
В конце года кафе должно мастерской 150 000 лир. В балансе мастерской это дебиторская задолженность на 150 000 лир, в балансе кафе — кредиторская на 150 000 лир. Для группы этого долга нет; его вычитают с обеих сторон.
| Строка | Кафе | Мастерская | Внутренняя операция | Группа |
|---|---|---|---|---|
| Банк | 250 000 | 180 000 | 430 000 | |
| Задолженность покупателей | 20 000 | 210 000 | −150 000 | 80 000 |
| Задолженность перед поставщиками | 230 000 | 90 000 | −150 000 | 170 000 |
У группы в банке 430 000 лир. Вовне ей должны 80 000 лир, а сама она должна вовне 170 000 лир. Чтобы сделать это вычитание, остатки, которые две компании видят друг у друга, должны совпадать. Если не совпадают, сначала делают сверку расчётов (cari mutabakat): сравнивают записи двух компаний счёт-фактура за счётом-фактурой и платёж за платежом и находят разницу.
Одна страница в месяц
Теперь в конце каждого месяца Мелек-ханым заполняет таблицу на одну страницу:
- Берёт у каждой компании цифры продаж, расходов и прибыли из её собственных записей.
- Находит продажи между компаниями и вычитает их из обеих строк.
- Сравнивает остатки взаимных долгов двух компаний; если совпадают, вычитает.
- Складывает остатки в банках.
- Внизу пишет одно предложение: «Что группа продала вовне в этом месяце и что осталось в кассе?»
Если одна из компаний — индивидуальное предприятие (şahıs işletmesi), логика та же. Только у ИП деньги, которые владелец забрал себе, не расход; при составлении таблицы покажите их отдельной строкой. У ИП, которое ведёт книгу учёта предприятия (işletme defteri), бухгалтерского баланса нет; цифры по банку, дебиторской и кредиторской задолженности вы берёте из своих списков.
Одним предложением
Чтобы увидеть несколько компаний в одной таблице, держите книги раздельно, сложите цифры, затем вычтите с обеих сторон продажи компаний друг другу и их взаимные долги; то, что осталось, — это дела группы с внешним миром.
Сделайте на этой неделе
Выпишите цифры прошлого месяца по каждой компании в отдельную колонку: продажи, расходы, прибыль и остаток в банке. Рядом добавьте ещё одну колонку и запишите общую сумму счетов-фактур, которые компании выставили друг другу в этом месяце, без НДС. Вычтите эту сумму из строки продаж и из той строки, куда она попала у другой компании (закупка товаров, аренда или расходы на услуги), и заполните колонку группы; впервые увидите продажи группы вовне одной цифрой.
Частые ошибки
- Складывать обороты друг под другом. Товар, который одна сестринская компания продала другой, считается дважды; группа выглядит больше, чем есть.
- Объединять в самих записях. Книги и банк остаются раздельными; объединённый взгляд — только управленческая таблица, в декларацию он не попадает.
- Вычитать внутренние остатки, не сравнив их. Если в одной компании видно 150 000, а в другой 120 000, сначала найдите разницу; иначе таблица даст неверный результат.
Источники
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 64–88 (ведение книг, финансовая отчётность и консолидация) (mevzuat.gov.tr)
- Агентство общественного надзора (Kamu Gözetimi Kurumu, KGK): финансовая отчётность и система независимого аудита в нашей стране в 20 вопросах (TFRS, BOBİ FRS, консолидированная отчётность)
- Общее разъяснение № 1 о применении системы бухгалтерского учёта (Muhasebe Sistemi Uygulama Genel Tebliği, серия № 1): порядок отчёта о доходах и расходах и баланса (копия на Alomaliye)
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520, ст. 13 (операции со связанными лицами) (mevzuat.gov.tr)
- TÜRMOB
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности