Birden fazla şirketi tek tabloda görmek
İki şirketin rakamlarını alt alta toplamak, kardeşlerin birbirine yaptığı satışı iki kez sayar. Kafe ve atölye sahibi Melek Hanım'ın tablolarıyla defteri ve bankayı ayrı tutup ayda bir sayfalık birleştirilmiş bakışı nasıl kuracağını görüyoruz.
İşveren Okulu · 4 dk · sonunda 4 soruluk sınav
Birden fazla şirketin defteri, banka hesabı ve beyannamesi ayrı kalır; birleştirilmiş bakış yalnız senin için yaptığın bir yönetim tablosudur. Önce her şirketin rakamlarını yan yana yazıp toplarsın, sonra şirketlerin birbirine yaptığı satışı hem satıştan hem alıştan, birbirine borç ve alacağını da iki taraftan çıkarırsın. Kalan rakam grubun dışarıya yaptığı satışı, gerçek borcunu ve kasasını gösterir.
Melek Hanım'ın iki tablosu
Melek Hanım'ın iki limited şirketi var. Biri çarşıda bir kafe işletiyor. Öteki bir pasta ve börek atölyesi; ürettiğini hem Melek Hanım'ın kafesine hem de mahalledeki başka kafelere ve marketlere satıyor.
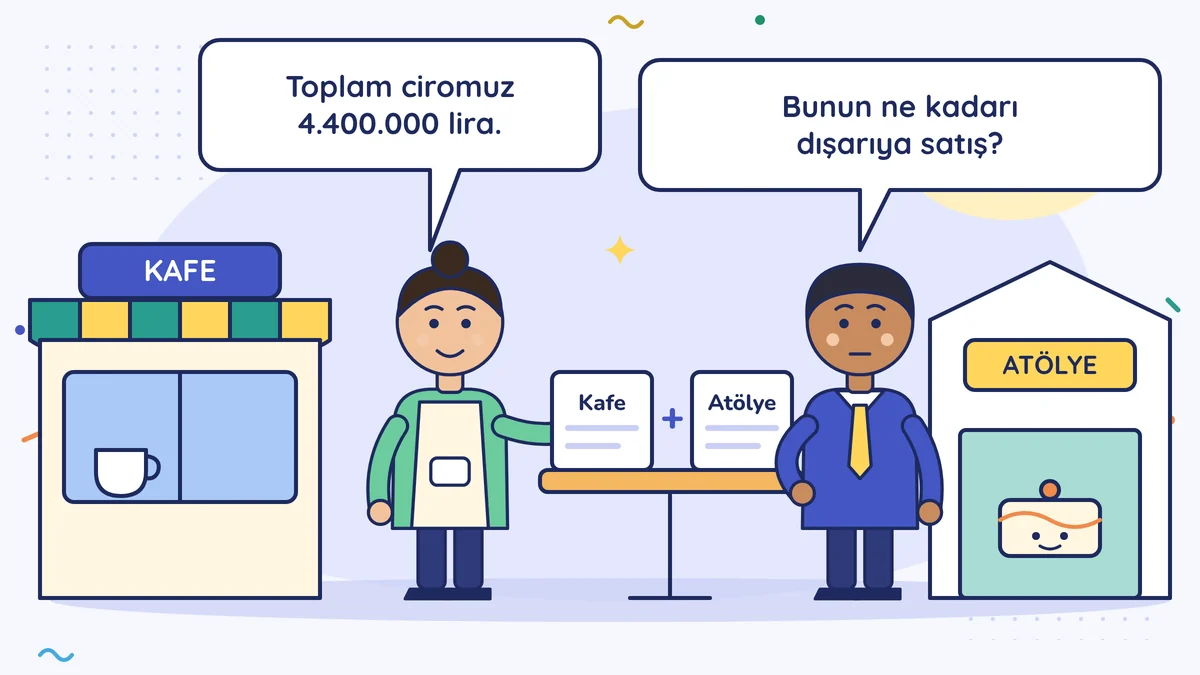
Mart'ta müşaviri iki şirketin 2025 tablolarını ayrı ayrı gönderdi. Melek Hanım ikisini topladı: "Toplam ciromuz 4.400.000 lira." Bankadaki arkadaşı tabloya bakıp sordu: "Bunun ne kadarı dışarıya satış?"
Melek Hanım cevap veremedi. Bu derste birden fazla şirketi tek sayfada doğru görmeyi konuşuyoruz. Tabloları tek tek okumayı Gelir tablosu satır satır ve Bilanço derslerinde gördün.
İki ayrı cüzdan
Bir ailede eşlerin ayrı cüzdanları olsun. Kocası karısına market için 1.000 lira verdi. Aile bu ay 1.000 lira kazanmış olmaz; para yalnız bir cepten ötekine geçmiştir. Ailenin bütçesine bakarken bu el değiştirmeyi saymazsın.
Kardeş şirketler de böyledir. Birinin ötekine sattığı mal, grubun dışarıya satışı değildir.
Kural 1: defter ve banka ayrı kalır
Tek tabloda görmek, kayıtları birleştirmek demek değildir. Her şirketin ayrı defteri, ayrı banka hesabı, ayrı beyannamesi vardır. Bir şirketin parasıyla ötekinin faturası ödenmez; ödenirse bu iki şirket arasında bir borçtur ve kayda öyle girer. Şirketler arasındaki fiyatın emsal bedel olması gerektiğini bir önceki derste, Şirketler arası fatura, borç ve faiz dersinde gördün.
Birleştirilmiş bakış, senin için yaptığın bir yönetim tablosudur. Resmî konsolide tablo değildir. Resmî konsolide tablolar, Türk Ticaret Kanunu ve Kamu Gözetimi Kurumu kuralları çerçevesinde, bağımsız denetime giren ve şartları taşıyan gruplar için hazırlanır; senin durumun için müşavirine sor.
Kural 2: topla, sonra iç işlemleri çıkar
Melek Hanım'ın 2025 rakamları, yuvarlak ve KDV hariç:
| Satır | Kafe | Atölye | Basit toplam | İç işlem | Grup |
|---|---|---|---|---|---|
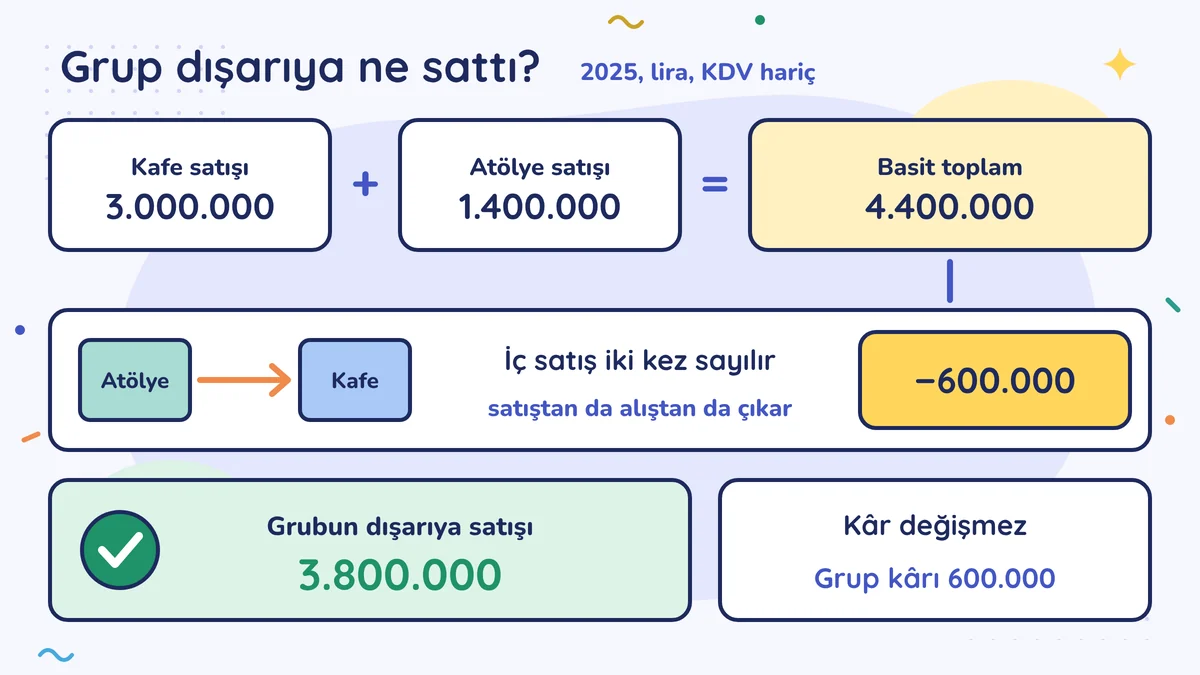
| Satış | 3.000.000 | 1.400.000 | 4.400.000 | −600.000 | 3.800.000 |
| Malzeme ve mal alışı | −1.000.000 | −500.000 | −1.500.000 | +600.000 | −900.000 |
| Personel | −900.000 | −400.000 | −1.300.000 | −1.300.000 | |
| Kira ve diğer giderler | −800.000 | −200.000 | −1.000.000 | −1.000.000 | |
| Vergi öncesi kâr | 300.000 | 300.000 | 600.000 | 0 | 600.000 |
Atölye kafeye yılda 600.000 liralık ürün sattı. Bu tutar atölyenin satışında, kafenin mal alışında duruyor. Basit toplamda iki kez sayılıyor: bir kez atölyenin cirosu, bir kez kafenin müşteriye sattığı pastanın içinde.
İç işlemi iki satırdan da çıkarınca tablo gerçeği söyler: grup dışarıya 3.800.000 liralık satış yaptı, 4.400.000 değil. Kâr değişmedi, çünkü iç satış bir şirkete gelir, ötekine gider olarak yazılmıştı; ikisi birbirini götürür.
Bir uyarı: kafe yıl sonunda atölyeden aldığı ürünün bir kısmını henüz satmadıysa, o stokun içindeki atölye kârı da gruba göre henüz kazanılmamıştır. Pastanede bu tutar küçüktür; stoklu işlerde büyük olabilir. Gerekirse müşavirinden bu düzeltmeyi iste.
Kural 3: alacak ve borç da birbirini götürür
Yıl sonunda kafe atölyeye 150.000 lira borçlu. Atölyenin bilançosunda 150.000 lira alacak, kafenin bilançosunda 150.000 lira borç var. Grup için bu borç yoktur; ikisi de çıkarılır.
| Satır | Kafe | Atölye | İç işlem | Grup |
|---|---|---|---|---|
| Banka | 250.000 | 180.000 | 430.000 | |
| Müşteriden alacak | 20.000 | 210.000 | −150.000 | 80.000 |
| Tedarikçiye borç | 230.000 | 90.000 | −150.000 | 170.000 |
Grubun bankada 430.000 lirası var. Dışarıdan alacağı 80.000, dışarıya borcu 170.000 lira. Bu çıkarmayı yapabilmek için iki şirketin birbirine görünen bakiyesinin aynı olması gerekir; değilse önce cari mutabakat yaparsın: iki şirketin kayıtlarını fatura fatura, ödeme ödeme karşılaştırıp farkı bulursun.
Ayda bir sayfa
Melek Hanım artık her ay sonunda tek sayfalık bir tablo dolduruyor:
- Her şirketin satış, gider ve kâr rakamını kendi kaydından al.
- Şirketler arası satışı bul ve iki satırdan da çıkar.
- İki şirketin birbirine borç-alacak bakiyesini karşılaştır; aynıysa çıkar.
- Banka bakiyelerini topla.
- Altına tek cümle yaz: "Bu ay grup dışarıya ne sattı, kasada ne kaldı?"
Şirketlerden biri şahıs işletmesiyse de aynı mantık işler. Yalnız şahıs işletmesinde sahibin çektiği para gider değildir; tabloyu kurarken bunu ayrı satırda göster. İşletme defteri tutan şahıs işletmesinde bilanço çıkmaz; banka, alacak ve borç rakamlarını kendi listelerinden alırsın.
Bir cümlede
Birden fazla şirketi tek tabloda görmek için defterleri ayrı tut, rakamları topla, sonra şirketlerin birbirine yaptığı satışı ve birbirine borcunu iki taraftan da çıkar; kalan, grubun dış dünyayla yaptığı iştir.
Bu hafta bunu yap
Geçen ayın rakamlarını her şirket için bir sütuna yaz: satış, gider, kâr ve banka bakiyesi. Yanına bir sütun daha aç ve şirketlerin o ay birbirine kestiği faturaların KDV hariç toplamını yaz. Bu tutarı satış satırından ve karşı şirkette nereye yazıldıysa (mal alışı, kira ya da hizmet gideri) o satırdan çıkarıp grup sütununu doldur; grubun dışarıya yaptığı satışı ilk kez tek rakam olarak gör.
Sık yapılan hatalar
- Ciroları alt alta toplamak. Kardeş şirketin kardeşe sattığı mal iki kez sayılır; grup olduğundan büyük görünür.
- Birleştirmeyi kayıtta yapmak. Defter ve banka ayrı kalır; birleştirilmiş bakış yalnız yönetim tablosudur, beyannameye girmez.
- İç bakiyeleri karşılaştırmadan çıkarmak. Bir şirkette 150.000, ötekinde 120.000 görünüyorsa önce farkı bul; yoksa tablo yanlış sonuç verir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →