الموازنة السنوية: مقارنة الخطة بما تحقّق
الموازنة هي أن تكتب قائمة دخل السنة مسبقًا شهرًا شهرًا. من خلال جدول الخطة وما تحقّق لتسعة أشهر عند بورا بيك بائع الدراجات، نرى كيف تُبنى الموازنة، وكيف يُقسم الفرق إلى عدد وسعر، وأيّ انحراف يستحق أن تنظر إليه.
الموازنة السنوية هي الخطة التي تكتب فيها مسبقًا، شهرًا شهرًا، مبيعات السنة القادمة ومصاريفها وربحها؛ وتكتب المبيعات عددًا وسعرًا كلًّا على حدة. وتقارنها كل شهر أو كل ثلاثة أشهر بما تحقّق، وتقسم الفروق الكبيرة بحسب مصدرها، من العدد أم من السعر: فرق العدد = (العدد الفعلي − العدد المخطّط) × السعر المخطّط، وفرق السعر = (السعر الفعلي − السعر المخطّط) × العدد الفعلي. ولا تغيّر الموازنة في العادة خلال السنة؛ بل تفتح بجانبها عمودًا لتقدير آخر السنة.
الأشهر التسعة عند بورا بيك بائع الدراجات
شركة بورا بيك ذات المسؤولية المحدودة (limited şirket) تبيع الدراجات، وتدير أيضًا ورشة تصليح. في نوفمبر من السنة الماضية وضع لأول مرة موازنة لعام 2026: كتب شهرًا شهرًا ماذا سيبيع، وعلى ماذا سينفق وكم. وفي أكتوبر 2026 أخذ من محاسبه القانوني (mali müşavir) أرقام يناير–سبتمبر المتحقّقة، ووضعها بجانب الخطة.
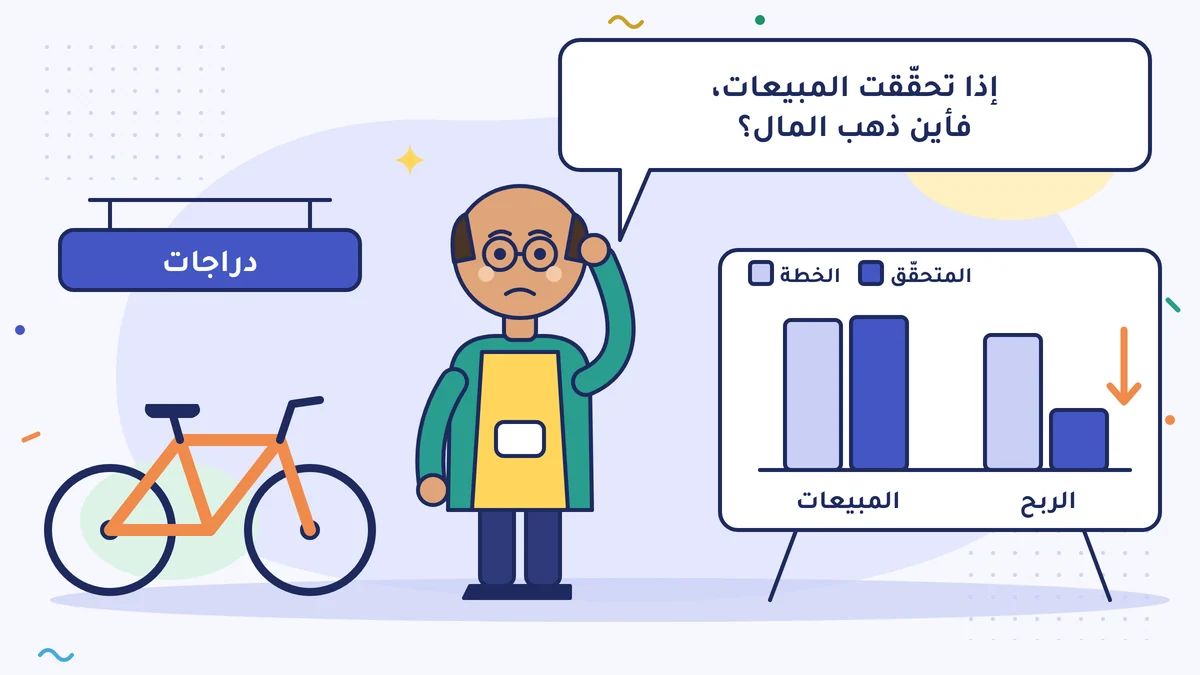
حجم المبيعات كاد يطابق الخطة. أمّا الربح فأقل من نصف الخطة. وسؤال بورا بيك: «إذا تحقّقت المبيعات، فأين ذهب المال؟»
موازنة العرس
تتّفق عائلة مع قاعة الأفراح على عرس: 300 مدعوّ، 1.000 ليرة للشخص، والمجموع 300.000 ليرة. ويوم العرس تأتي الفاتورة 330.000 ليرة. الفرق 30.000 ليرة، لكن سببه قد يكون واحدًا من اثنين: إمّا أن المدعوّين صاروا 330، وإمّا أن القاعة رفعت السعر للشخص. في الحالة الأولى تفرح العائلة: «جاء ناس أكثر»، وفي الثانية تتكلّم مع القاعة.
ومقارنة الموازنة بما تحقّق هي هذا نفسه: لا يكفي أن تجد الفرق، بل يجب أن تفصل هل جاء الفرق من العدد أم من السعر.
ما الموازنة، وما الفرق بينها وبين خطة النقد؟
الموازنة (bütçe) هي أن تكتب قائمة دخل سنة مسبقًا، شهرًا شهرًا: المبيعات، وكلفة البضاعة المبيعة، والعاملون، والإيجار، والمصاريف الأخرى، والربح. والموازنة تجيب عن سؤال «ماذا سنكسب هذه السنة؟». أمّا خطة النقد فتجيب عن سؤال «ماذا سيكون في الصندوق في أيّ أسبوع؟» (خطة النقد لـ 13 أسبوعًا). وكلّ منهما يكمّل الأخرى.
كيف تُبنى الموازنة؟
- اكتب ما تحقّق في السنة الماضية شهرًا شهرًا. يكفي جدول محاسبك القانوني وقيودك أنت.
- اكتب المبيعات عددًا وسعرًا. مثل «70 دراجة في الشهر، الواحدة بـ 15.000 ليرة». فإذا كتبت رقمًا واحدًا لحجم المبيعات فلن تجد سبب الفرق لاحقًا.
- احسب حساب الموسم. الدراجات تُباع في الربيع والصيف؛ فلا تقسم على الأشهر بالتساوي.
- اكتب المصاريف واحدًا واحدًا. بند الزيادة في عقد الإيجار، وزيادة الرواتب، والطاقة. وحدّث الأرقام المرتبطة بالسنة بعد إعلانها؛ فمثلًا الحد الأدنى للأجور لعام 2027 لم يُعلن حتى 12 أكتوبر 2026، فاكتب في الموازنة افتراضًا وضع بجانبه ملاحظة. وإذا كنت منشأة فردية فالمال الذي تخصّصه لنفسك ليس مصروفًا؛ اكتبه في الموازنة سطرًا منفصلًا تحت الربح.
- اكتب افتراضًا للتضخّم في الأسعار. دوّن النسبة التي اخترتها؛ ورأيت كيف تقرأ الأرقام بالليرة في درس المقارنة بالسنة الماضية.
جدول بورا بيك
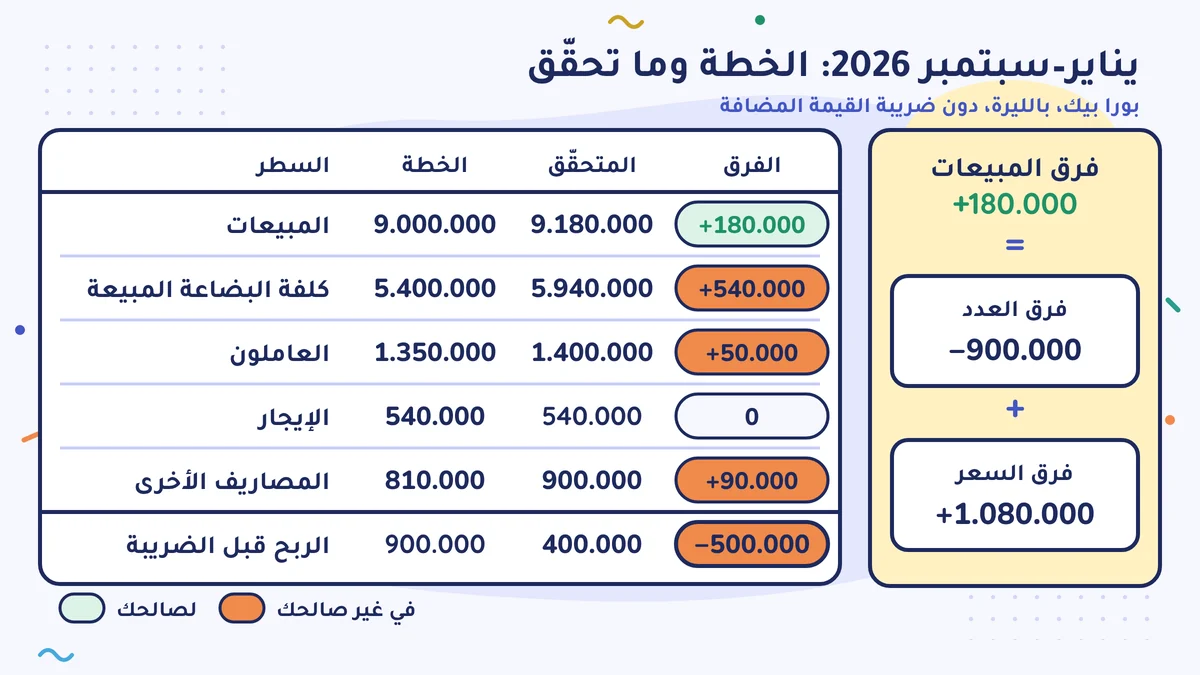
يناير–سبتمبر 2026، دون ضريبة القيمة المضافة (KDV)، أرقام مقرّبة:
| السطر | الخطة | المتحقّق | الفرق | الفرق % |
|---|---|---|---|---|
| المبيعات | 9.000.000 | 9.180.000 | +180.000 | +2% |
| كلفة البضاعة المبيعة | 5.400.000 | 5.940.000 | +540.000 | +10% |
| العاملون | 1.350.000 | 1.400.000 | +50.000 | +3,7% |
| الإيجار | 540.000 | 540.000 | 0 | 0% |
| المصاريف الأخرى | 810.000 | 900.000 | +90.000 | +11,1% |
| الربح قبل الضريبة | 900.000 | 400.000 | −500.000 | −55,6% |
إذا كان الفرق موجبًا في سطر إيراد فيُعدّ في صالحك، وإذا كان الفرق موجبًا في سطر مصروف فيُعدّ في غير صالحك. في جدول بورا بيك المبيعات في صالحه، والكلفة والمصاريف الأخرى في غير صالحه.
وفي أرقام الفترات الوسيطة تكون كلفة البضاعة المبيعة مرتبطة بالمخزون: يحسب المحاسب القانوني مخزون آخر الفترة بحسب الجرد أو التقدير الذي تعطيه أنت. وفي الرقم الذي يخرج دون جرد المخزون قد يكون سطر الكلفة مضلّلًا؛ فإذا رأيت فرقًا كبيرًا في الكلفة فاجرد المخزون أولًا.
اقسم الانحراف إلى اثنين: العدد والسعر
الخطة: 600 دراجة، الواحدة بـ 15.000 ليرة. ما تحقّق: 540 دراجة، الواحدة بـ 17.000 ليرة.
- فرق العدد: (540 − 600) × 15.000 = −900.000. بيعت 60 دراجة أقل من المخطّط.
- فرق السعر: (17.000 − 15.000) × 540 = +1.080.000. بيعت كل دراجة أغلى بـ 2.000 ليرة.
- المجموع: −900.000 + 1.080.000 = +180.000. وهو فرق المبيعات في الجدول بعينه.
وفي الكلفة التقسيم نفسه: الخطة 9.000 ليرة شراءً للدراجة الواحدة، وما تحقّق 11.000 ليرة. ارتفع سعر الشراء 22%، وغطّى بورا بيك ذلك برفع سعر البيع 2.000 ليرة. ولم تتغيّر الحصة الباقية من كل دراجة: في الخطة 15.000 − 9.000 = 6.000، وفيما تحقّق 17.000 − 11.000 = 6.000 ليرة. لكن بيعت 60 دراجة أقل: 60 × 6.000 = 360.000 ليرة ربحًا إجماليًا أقل. والـ 140.000 ليرة الباقية جاءت من الزيادة في العاملين والمصاريف الأخرى.
وجواب سؤال بورا بيك «أين ذهب المال»: حين رفع السعر باع دراجات أقل، وانزلقت المصاريف قليلًا أيضًا. وبدا أن حجم المبيعات تحقّق، لأن السعر المرتفع غطّى العدد المنخفض.
لا تنظر إلى كل فرق، انظر إلى الكبير
البحث في كل فرق في كل سطر مضيعة للوقت. ضع لنفسك عتبة: مثلًا الفروق التي تزيد على 5% وعلى 50.000 ليرة معًا. في جدول بورا بيك تتجاوز هذه العتبةَ الكلفةُ والمصاريف الأخرى؛ أمّا الفرق في العاملين (3,7% و50.000 ليرة) فلا يتجاوز أيًّا منهما.
ولكل فرق كبير اسأل ثلاثة أسئلة: هل جاء من العدد أم من السعر؟ هل هو لمرة واحدة أم دائم؟ ماذا سأفعل؟
حدّث خلال السنة
تُكتب الموازنة مرة واحدة في بداية السنة، ولا تُغيَّر في العادة خلال السنة؛ والمقارنة تكون بها. لكن يُفتح بجانبها عمود آخر: تقدير آخر السنة. كل ثلاثة أشهر يُجمع ما تحقّق في الأشهر المنتهية مع التقدير الجديد للأشهر الباقية. كان في خطة بورا بيك السنوية ربح 1.000.000 ليرة: 900.000 ليناير–سبتمبر، و100.000 للأشهر الثلاثة الأخيرة. ولم يتغيّر توقّعه للأشهر الثلاثة الأخيرة. وحين يُجمع ما تحقّق في الأشهر التسعة، 400.000، مع تقدير الأشهر الثلاثة الأخيرة، 100.000، يكون تقدير آخر السنة 500.000 ليرة؛ أي أقل من الخطة السنوية بـ 500.000 ليرة. وهذا الرقم يفيد في رؤية الضريبة التي ستُدفع في آخر السنة والنقد مسبقًا؛ أمّا الضريبة المؤقتة (geçici vergi) فتُحسب بحسب الربح الحقيقي في الدفتر، لا بحسب التقدير.
وفي أكتوبر بدأ بورا بيك موازنة 2027. وهذه المرة كتب في سطر المبيعات العدد والسعر كلًّا على حدة، وطلب من المورّد قائمة أسعار مكتوبة لسعر الشراء.
في جملة واحدة
الموازنة هي أن تكتب قائمة دخل السنة مسبقًا؛ تقارنها كل شهر بما تحقّق، وتقسم الفروق الكبيرة إلى عدد وسعر، وتقرّر بحسب السبب.
افعل هذا هذا الأسبوع
خذ من محاسبك القانوني أو من قيودك أنت مبيعات هذه السنة المتحقّقة في يناير–سبتمبر (محاسبك يعدّ أرقام سبتمبر لإقرار الضريبة المؤقتة للفترة الثالثة، وآخر يوم له 17 نوفمبر 2026؛ وإن لم تكن جاهزة بعدُ فابدأ بيناير–يونيو)، وأكبر ثلاثة سطور مصاريف، والربح قبل الضريبة. واكتب بجانبها عمود «ماذا كنت أتوقّع في بداية السنة؟»؛ وإن لم تكن لديك موازنة فاكتب الرقم الذي في ذهنك. علّم السطور التي يزيد فرقها على 5% وعلى 50.000 ليرة، واكتب بجانب كل منها: «عدد أم سعر؟»
أخطاء شائعة
- كتابة المبيعات رقمًا واحدًا. إذا لم يُكتب العدد والسعر كلًّا على حدة، فلن ترى العدد الذي انخفض حين يبدو أن حجم المبيعات تحقّق.
- تعديل الموازنة بحسب ما تحقّق. تبقى الخطة كما كانت في بداية السنة؛ وتكتب توقّعك الجديد في عمود منفصل لتقدير آخر السنة.
- البحث في كل فرق صغير. ضع عتبة (مثلًا 5% و50.000 ليرة)؛ وخصّص وقتك للفروق الكبيرة والدائمة.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية