فتح حساب للمنشأة وجهاز دفع بالبطاقة (POS)
حساب بنكي يفصل عملك عن مالك الشخصي، وجهاز دفع بالبطاقة (POS) للبيع بالبطاقة. في هذا الدرس ترى كيف تفكّر فيهما، ولماذا ترتبط آلة تسجيل النقد (ÖKC) بجهاز الدفع، وماذا تسأل البنك.
حساب المنشأة (işletme hesabı) يفصل مال العمل عن المال الشخصي، ويسهّل عمل محاسبك القانوني (mali müşavir). وجهاز الدفع بالبطاقة (POS) اتفاقية تاجر معتمد (üye işyeri) تعقدها مع البنك. والمنشآت المُلزَمة باستعمال آلة تسجيل النقد (yazar kasa، ÖKC) يجب أن تستلم الدفع بالبطاقة بجهاز POS يعمل مرتبطًا بآلة تسجيل النقد. اعرف من إدارة الضرائب (vergi dairesi) أو من محاسبك القانوني هل ينطبق عليك إلزام ÖKC.
صندوق الميكانيكي محمد أوسطا
فتح محمد أوسطا ورشة صغيرة لتصليح السيارات. في الشهر الأول أراد نصف الزبائن أن يدفعوا بالبطاقة. لم يكن عنده جهاز دفع بالبطاقة (POS). فاضطر إلى ردّ زبونين، وقال لثالث: «حوِّل لي المبلغ». وفي آخر الشهر كان المال الذي معه موزَّعًا بين حسابه الشخصي ودرج طاولة العمل وجيبه. لم يعرف أيّ مال للعمل وأيّه له.
في هذا الدرس نحلّ أمرين: حساب منفصل للمنشأة، وجهاز دفع للبيع بالبطاقة.
1. لماذا حساب منفصل للمنشأة؟
رأيت في درس الصندوق والبنك والمال الذي في جيبك فكرة «ثلاثة جيوب منفصلة». وحساب المنشأة (işletme hesabı) هو الجزء البنكي من هذه الفكرة.
في المنشأة الفردية (şahıs işletmesi) أنت والمنشأة شخص واحد من الناحية القانونية. ومع ذلك ففائدة فتح حساب منفصل كبيرة:
- تفصل أموال العمل عن مشترياتك الشخصية.
- يسهل أن ترسل كشف الحساب البنكي إلى محاسبك القانوني (mali müşavir) في آخر الشهر.
- ترى أيّ مال ربح، وأيّ مال للإيجار، وأيّ مال حصة الضريبة.
فتح حساب منفصل ليس إلزاميًا في أغلب الأحيان؛ لكنه موصى به بشدّة. قد تطلب منك البنوك لهذا الحساب لوحة الضريبة (vergi levhası) أو مستندات بدء العمل؛ اسأل بنكك أيّها يطلب. واعرف هذا أيضًا: يجب أن تجري التحصيلات والمدفوعات التي تتجاوز مبلغًا معيّنًا في تعاملك مع منشآت أخرى عن طريق البنك أو البريد التركي (PTT) (البلاغ العام لقانون الإجراءات الضريبية رقم 320). وهذه القاعدة تشمل أيضًا الحِرفي الخاضع لنظام المحاسبة المبسَّط (basit usul). إذا دفعت مبلغًا نقديًا كبيرًا يدًا بيد فقد تُفرض غرامة؛ اسأل محاسبك القانوني عن حدّ المبلغ الحالي. وإذا صار عندك لاحقًا 3 عمّال أو أكثر، فأنت مُلزَم أيضًا بدفع رواتبهم عن طريق البنك (منذ 1 يوليو 2025). وحساب المنشأة يسهّل هذه الأمور أيضًا.
إذا كان إشعار بدء العمل واللوحة جاهزين فالأمر سهل: أولًا بدء العمل، ثم لوحة الضريبة.
2. ما هو جهاز الدفع بالبطاقة (POS)؟
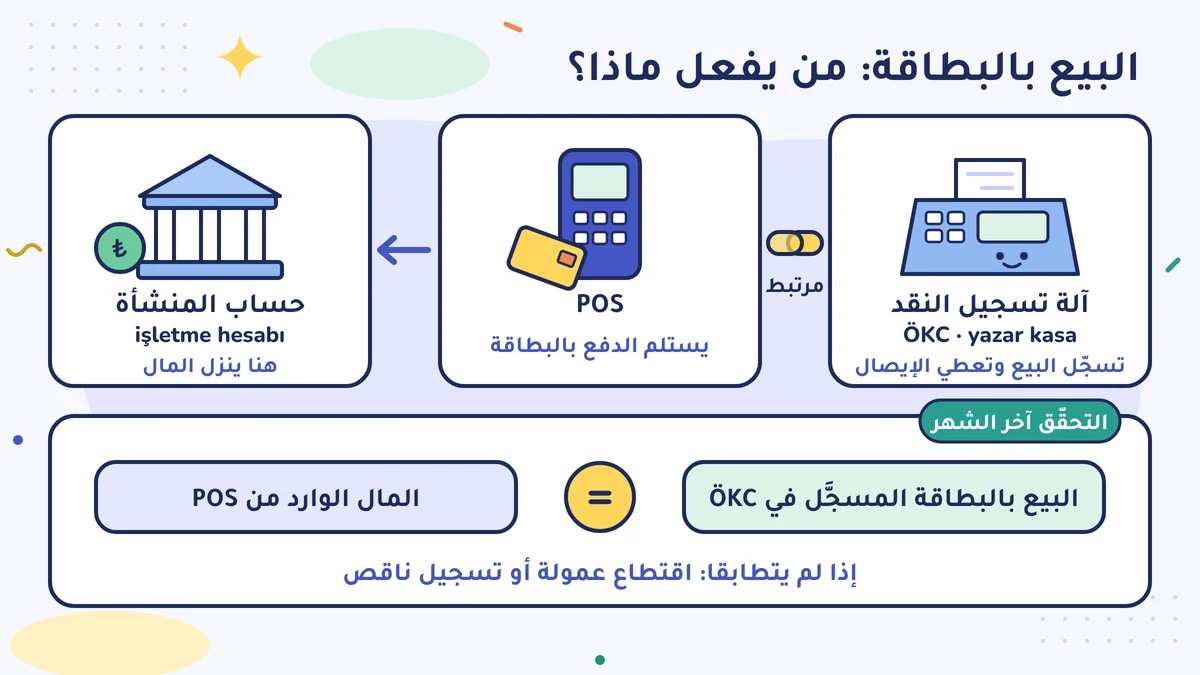
جهاز الدفع بالبطاقة (POS) هو الجهاز أو النظام الذي يُمكّنك من استلام الدفع بالبطاقة. يمرّر الزبون بطاقته؛ فينتقل المال إلى البنك، ومنه إلى حسابك. والبنوك تقتطع منك عمولة. وتختلف العمولة، وعدد الأيام التي يحتاجها المال ليصل إلى حسابك، من بنك لآخر؛ خذ عروضًا من عدة بنوك.
وجهاز POS في حقيقته اتفاقية تاجر معتمد (üye işyeri) تعقدها مع البنك. يسجّلك البنك على أساس أن «هذه المنشأة موجودة فعلًا». وتطلب البنوك في العادة مستندًا عن التسجيل الضريبي للمنشأة؛ اسأل بنكك أيّها يطلب. لذلك فإن إنجاز إشعار بدء العمل واللوحة أولًا يسهّل عملك.
3. هل آلة تسجيل النقد (ÖKC) وجهاز POS شيء واحد؟
هناك جهازان يُخلَط بينهما:
- ÖKC (ödeme kaydedici cihaz، جهاز تسجيل المدفوعات، أي آلة تسجيل النقد yazar kasa): الجهاز الذي يسجّل البيع ويُعطي إيصالًا (fiş) أو مستندًا شبيهًا بالفاتورة. وهو جهاز تتابعه إدارة الإيرادات (GİB).
- POS: الجهاز الذي يستلم الدفع بالبطاقة.
يمكنك أن تفكّر فيهما منفصلين، لكن الدولة تراهما مرتبطين. بالتنظيم الصادر في 2017 (البلاغ العام لقانون الإجراءات الضريبية رقم 483) صارت المنشآت المُلزَمة باستعمال آلة تسجيل النقد مُلزَمة بأن تستلم الدفع بالبطاقة بجهاز POS مرتبط بآلة تسجيل النقد من الجيل الجديد (YN ÖKC) أو مدمج معها. والجهاز من الجيل الجديد يعمل على أساس الحاسوب، ويتواصل بأمان عبر الإنترنت، ويرسل معلومات المبيعات إلكترونيًا. وبعض الأجهزة من الجيل الجديد تعمل أصلًا آلةَ تسجيل نقد وجهازَ POS معًا.
المنطق هو: يجب أن يتطابق المبلغ الذي مرّ بالدفع بالبطاقة مع مبلغ البيع المُدخَل في آلة تسجيل النقد. وبهذا يصعب إبقاء البيع خارج السجلات. ولمن يعمل بشكل مسجَّل، هذا ليس عبئًا، بل نظام.
هل أنا مُلزَم باستعمال ÖKC؟
هذا يتوقف أساسًا على نوع العمل الذي تقوم به. إلزام ÖKC ينظّمه القانون رقم 3100 والبلاغات المتعلقة به. أغلب المنشآت التي تبيع بالتجزئة داخلة في النطاق؛ أما بعض أعمال الخدمات وبعض الفئات المهنية فهي خارج النطاق أو تخضع لقاعدة مختلفة. إذا كنت ستشتري آلة تسجيل نقد اليوم، فستشتري جهازًا من الجيل الجديد؛ فزمن الأجهزة من النوع القديم انتهى في 2018. وبتنظيم دخل حيّز التنفيذ في 8 مايو 2026 (البلاغ العام لقانون الإجراءات الضريبية رقم 593) سيمكن أيضًا إصدار بعض المستندات الإلكترونية (e-Belge) من آلة تسجيل النقد من الجيل الجديد. وإدارة الإيرادات تعلن أيّ المستندات يمكن إصدارها، ومن أيّ أجهزة؛ فاسأل عن ذلك عند شراء جهازك.
ولأن دخولك في النطاق أو عدمه، والجهاز المناسب لك، والمدة التي يجب أن تشغّل فيها الجهاز بعد بدء العمل، كلها تختلف بحسب عملك، فلا نكتب هنا عدد أيام. اعرف ذلك من إدارة الضرائب (vergi dairesi) أو من محاسبك القانوني. وإلا فقد تواجه لاحقًا غرامة أو مصاريف جهاز. أما أيّ المستندات ستُصدرها (الإيصال، أو الفاتورة الإلكترونية المؤرشفة (e-Arşiv fatura))، فيساعدك فيه أيضًا مقال «الفرق بين الفاتورة الإلكترونية والفاتورة الإلكترونية المؤرشفة» (باللغة التركية).
4. اسأل عندما تتحدّث مع البنك
سأل محمد أوسطا البنك هذه الأسئلة؛ ويمكنك أن تسألها أنت أيضًا:
- ما المستندات التي تطلبونها لحساب المنشأة؟
- كم نسبة عمولة جهاز POS، وفي كم يومًا يصل المال إلى حسابي؟
- هل هناك رسوم إيجار أو ثمن شراء للجهاز؟
- هل لديكم جهاز يعمل مع ÖKC من الجيل الجديد، وهل يلزم لعملي؟
- كيف أحصل على كشف الحساب الشهري؟
اطلب الأجوبة مكتوبة. كل بنك يعمل بطريقة مختلفة؛ فلا تختر بنكًا لأنه «الأرخص» دون أن تقارن.
5. متى يُعَدّ مال البيع بالبطاقة مالك؟
في يوم البيع بالبطاقة قد لا يكون المال في حسابك بعد. لكن البيع يُعَدّ قد تمّ في ذلك اليوم، وهو دخلك. لذلك يجب في آخر الشهر أن يتطابق المال الوارد من جهاز POS مع البيع بالبطاقة الذي سجّلته في آلة تسجيل النقد. وإذا لم يتطابقا فهناك اقتطاع عمولة أو تسجيل ناقص.
والعمولة بالنسبة لك مصروف. المبلغ الصافي الذي تراه في كشف الحساب أصغر من مبلغ البيع؛ والفرق بينهما هو العمولة. راجِع هذا مع محاسبك القانوني. أما أيّ المصاريف تُسجَّل، فانظر مقال «ما المصاريف التي تُسجَّل؟» (باللغة التركية).
النظام الجديد عند محمد أوسطا
صار محمد أوسطا يعمل هكذا:
- حساب المنشأة منفصل، وحسابه الشخصي منفصل.
- المال الوارد من جهاز POS ينزل في حساب المنشأة.
- في آخر الشهر يرسل كشف الحساب ودفتر الصندوق إلى محاسبه القانوني.
- عرف من إدارة الضرائب ما يخصّ ÖKC وجهاز POS، وفعل اللازم.
الفوضى التي عاشها في الشهر الأول انتهت في الشهر الثاني.
الملخّص
- حساب المنشأة: يفصل العمل عن الشخصي، ويسهّل عمل محاسبك القانوني.
- جهاز POS: لاستلام الدفع بالبطاقة؛ وهو اتفاقية تاجر معتمد مع البنك.
- ÖKC وجهاز POS يعملان مرتبطين؛ تحقّق من النطاق والمدة مع إدارة الضرائب أو المحاسب القانوني.
افعل هذا هذا الأسبوع
اسأل بنكين: ما المستندات اللازمة لحساب المنشأة، وكم عمولة جهاز POS، وفي كم يومًا يصل المال إلى الحساب؟ دوّن الأجوبة مكتوبة. ثم اسأل محاسبك القانوني: «هل آلة تسجيل النقد (ÖKC) إلزامية في عملي، وأيّ جهاز يناسبني؟»
أخطاء شائعة
- إبقاء مال العمل في الحساب الشخصي. في آخر الشهر لا تستطيع أن تفصل أيّ مال للعمل وأيّه لك.
- افتراض: «اشتريت جهاز POS، فلا حاجة لآلة تسجيل النقد»، أو العكس. الإلزام يختلف بحسب نوع عملك؛ لا تقرّر من عندك، بل اسأل.
- نسيان العمولة. المال الصافي الظاهر في كشف الحساب أصغر من مبلغ البيع؛ والفرق مصروف ويجب أن يُسجَّل.
المصادر
- البلاغ العام لقانون الإجراءات الضريبية رقم 483: آلة تسجيل النقد (ÖKC) من الجيل الجديد وجهاز POS (المكتبة الإلكترونية لـ TÜRMOB)
- البلاغ العام لقانون الإجراءات الضريبية رقم 483، الجريدة الرسمية 30.09.2017 (Alomaliye)
- جهاز POS المرتبط بآلة تسجيل النقد، وآلة ÖKC من الجيل الجديد (İş Bankası، ينقل تنظيم GİB)
- البلاغ العام لقانون الإجراءات الضريبية رقم 593: المستندات الإلكترونية (e-Belge) عبر ÖKC من الجيل الجديد (Alomaliye، مايو 2026)
- البلاغ العام لقانون الإجراءات الضريبية رقم 320: توثيق التحصيلات والمدفوعات عبر البنك أو البريد التركي (PTT) (Alomaliye)
- حدّ 3 عمّال لدفع الرواتب عن طريق البنك، الجريدة الرسمية 04.06.2025 (Cott)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية