الصندوق والبنك والمال الذي في جيبك: ثلاثة جيوب منفصلة
يجب أن يكون مال المنشأة ومالك الشخصي في جيبين منفصلين. في هذا الدرس نتعلم لماذا يفيد الفصل بين الصندوق والبنك وجيبك الخاص، وماذا يعني أن تسحب مالًا من المنشأة.
الصندوق هو النقد الموجود في يد المنشأة؛ والبنك هو المال الموجود في حساب المنشأة؛ والجيب الثالث هو مالك الشخصي. حتى في المنشأة الفردية، يساعدك الفصل بينها على رؤية الربح والإنفاق، ويسهّل عمل محاسبك القانوني. أن تأخذ مالًا من الصندوق لنفسك يعني أنك تسحب هذا المال من المنشأة، ويجب تسجيله.
حقيبة الكوافيرة سلين هانم
سلين هانم تدير صالون تجميل (كوافير). الزبائن يدفعون أحيانًا نقدًا وأحيانًا بالبطاقة. النقود تدخل الدرج. وسلين هانم تأخذ من الدرج ثمن الصبغة، وثمن الغداء، ورسوم مدرسة ابنتها أيضًا. أما مدفوعات البطاقة فتنزل أصلًا في حسابها الشخصي، لأنها ربطت جهاز الدفع بالبطاقة (POS) بهذا الحساب.
في آخر الشهر يسأل المحاسب القانوني (mali müşavir): «كم ليرة ربحتِ هذا الشهر؟» سلين هانم لا تعرف. المال كله في حقيبة واحدة، وكل شيء مختلط ببعضه.
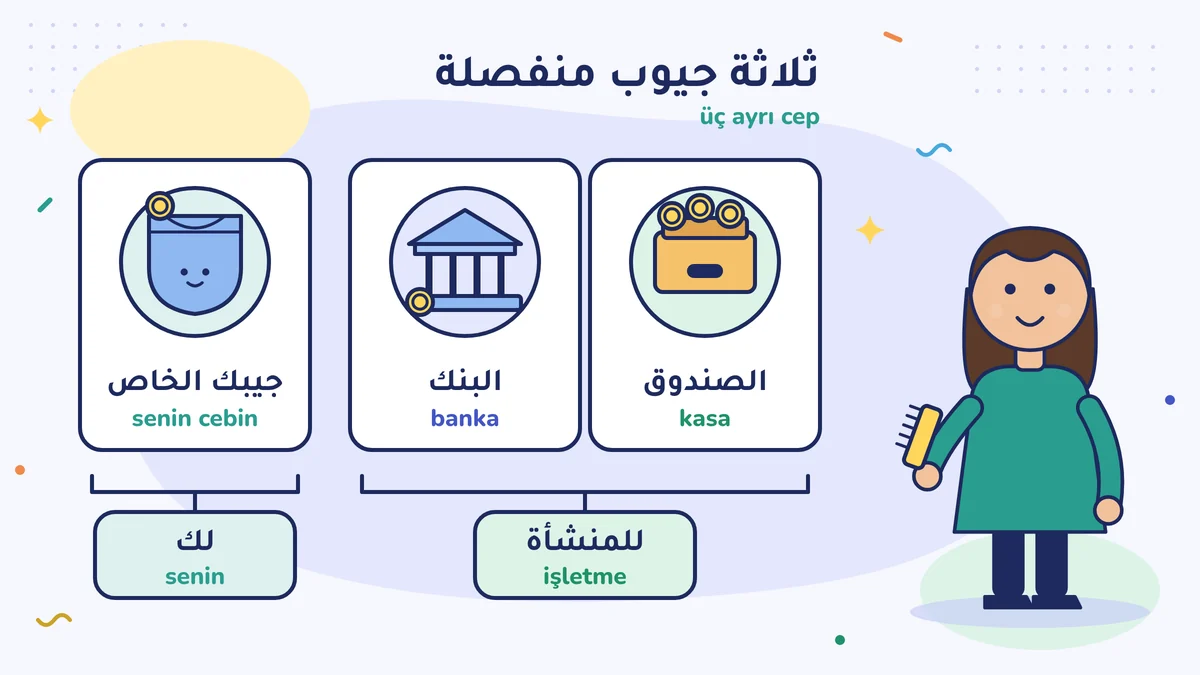
ثلاثة جيوب منفصلة
تخيّل أن لديك ثلاثة جيوب:
- الصندوق: النقد الموجود في يد المنشأة. الدرج، الخزنة، علبة الفكّة.
- البنك: المال الموجود في الحساب البنكي المفتوح باسم المنشأة. ما يأتي بالبطاقة والحوالة يدخل هنا.
- جيبك الخاص: المال الذي تخصّصه لإيجار البيت، ومدرسة الأولاد، وعطلتك.
الجيب الأول والثاني للمنشأة. والجيب الثالث لك. من الناحية القانونية يكون هذا الفصل غير واضح في المنشأة الفردية (şahıs işletmesi): فأنت الشخص نفسه. لكن من ناحية المحاسبة والتنظيم يجب أن تفصل بينها.
لماذا نفصل بينها؟ (حتى في المنشأة الفردية)
ترى الربح والإنفاق. عندما يكون كل شيء في جيب واحد، يضيع في آخر الشهر جواب سؤال «أين ذهب المال؟». وعندما تكون منفصلة، تنظر إلى الحساب البنكي فترى حال المنشأة.
يسهل عمل محاسبك القانوني. كشف الحساب البنكي يشبه دفترًا لحركات المنشأة تكوَّن من تلقاء نفسه. إذا كانت فيه مصاريف شخصية، يجب فرز كل سطر على حدة؛ ويزيد خطر الخطأ.
ترتاح عند التدقيق الضريبي. إذا رأى المفتّش الضريبي في الحساب مصاريف لا علاقة لها بالعمل، فسيطرح أسئلة. الحساب النظيف يعني أسئلة قليلة.
يمنح الثقة عند الاقتراض. لكي تقول للبنك أو لمورّد: «هذه هي حركة هذه المنشأة»، يجب أن يكون لحساب المنشأة معنى بذاته.
ماذا يعني أن تسحب مالًا من الصندوق؟
أخذت سلين هانم من الدرج 2.000 ليرة تركية لرسوم مدرسة ابنتها. هذا سحب مال من المنشأة: أي إنفاق مال المنشأة على أمر شخصي.
هذا ليس مصروفًا. الصبغة والإيجار والكهرباء مصاريف. أما رسوم المدرسة فلم تُدفع من أجل العمل، فلا يمكن تسجيلها مصروفًا؛ والقانون أيضًا ينصّ صراحة على أن المال الذي يسحبه صاحب المنشأة منها لا يُعَدّ مصروفًا (قانون ضريبة الدخل، المادة 41). يجب أن تكتب المال المسحوب على ورقة أو تسجّله كبند منفصل؛ وإلا سيظهر في آخر الشهر نقص في الصندوق ولن يعرف أحد سببه.
في المنشأة الفردية يكون ربح المنشأة لك أصلًا، لذلك فالمال المسحوب ليس «راتبًا». أما في الشركة ذات المسؤولية المحدودة (limited şirket) فالأمر مختلف: مال الشركة ليس مال الشريك. إذا أخذ الشريك مالًا من الشركة، يُسجَّل كأنه دين على الشريك للشركة؛ وفي أغلب الأحيان يجب على الشركة أن تحسب عليه فائدة، وقد تترتّب ضريبة إضافية. وإذا كان الشريك سيأخذ مالًا بانتظام، فيكون ذلك عادة راتبًا (عبر كشف الرواتب، bordro) أو حصة أرباح. يمكنك أن تقرأ عن هذا في مقال «منشأة فردية أم شركة محدودة؟» (باللغة التركية). في الشركة المحدودة اسأل محاسبك القانوني قبل أن تسحب أي مال.
تجربة صغيرة: حساب هذا الشهر
قرّرت سلين هانم أن تضع نظامًا. في الشهر الأول فعلت ما يلي: وجّهت كل دفعة من الزبائن إلى حساب المنشأة. وكتبت في دفتر كل نقد يخرج من الدرج. وفي آخر الشهر نظرت إلى حسابها ورأت لأول مرة نتيجة واضحة: «هذا الشهر دخل 40.000 ليرة، وخرج 31.000 ليرة، وبقي 9.000 ليرة».
لم تكن تعرف هذا في الأشهر السابقة أبدًا. قد لا يكون الرقم كبيرًا، لكن صار في يدها رقم. وهذا هو الشرط الأول لاتخاذ القرار: أن ترى وضعك بالأرقام.
ترتيب عملي: أربع قواعد
- افتح حسابًا بنكيًا منفصلًا للمنشأة. ووجّه إليه المال الذي يأتي من الزبائن.
- اكتب كل مال يخرج من الصندوق على ورقة أو في برنامج تسجيل: من أخذه، ولماذا، وكم ليرة.
- إذا كانت منشأتك فردية، فاسحب لنفسك مبلغًا ثابتًا مرة في الشهر وحوّله إلى حسابك الشخصي. واترك الباقي في المنشأة. (في الشركة المحدودة اسأل محاسبك القانوني قبل أن تفعل ذلك.)
- لا تستخدم بطاقتك الشخصية لمصاريف المنشأة، ولا بطاقة المنشأة لمصاريفك الشخصية.
الصندوق يُعَدّ كل مساء
عند الإغلاق مساءً عُدّ المال الموجود في الصندوق. يجب أن يطابق الرقم المسجَّل. إذا وُجد فرق فلا تؤجّله إلى الغد: في اليوم نفسه تتذكّر، وبعد أسبوع لا تتذكّر.
أين تنزل أموال البطاقة الائتمانية وجهاز الدفع؟
في المبيعات بالبطاقة يدخل المال بعد بضعة أيام إلى الحساب الذي ربطت به جهاز الدفع. إذا لم يكن هذا الحساب حساب منشأتك، تتراكم أموال المنشأة في حسابك الشخصي. وهذا ما حدث لسلين هانم.
الحل سهل: اذهب إلى البنك الذي وقّعت معه عقد جهاز الدفع، وقل إنك تريد ربط حساب المنشأة. يُفعَل ذلك مرة واحدة، ولا يُتعبك في الأشهر التالية. بعد تغيير الحساب، أعطِ كشف البنك لمحاسبك القانوني في آخر الشهر الأول؛ فرؤيته للفترة القديمة والجديدة معًا تسهّل عمله.
باختصار: يجب أن تستطيع في أي لحظة أن تقول ماذا في الصندوق، وماذا في البنك، وماذا في جيبك. إذا كان جواب الأسئلة الثلاثة واضحًا فمنشأتك تحت السيطرة؛ وإذا كان أحدها غامضًا فيجب إصلاحه أولًا.
افعل هذا هذا الأسبوع
هذا الأسبوع تحقّق هل لديك حساب بنكي منفصل للمنشأة. إن لم يكن، فاتصل ببنكك وافتحه. واكتب هذا الأسبوع على ورقة كل مال يخرج من الصندوق: من أخذه، ولماذا، وكم ليرة.
أخطاء شائعة
- استلام مدفوعات الزبائن في الحساب الشخصي. يختلط مال المنشأة بمالك؛ وفي آخر الشهر لا يبقى أي رقم موثوق.
- عدم تسجيل ما تسحبه من الصندوق. يظهر نقص في الصندوق، ولا يعرف أحد سببه.
- إظهار مصروفك الشخصي كأنه مصروف للمنشأة. المصروف الذي لا علاقة له بالعمل لا يُعَدّ مصروفًا.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية