Счета, займы и проценты между компаниями: рыночная цена
Даже если у двух компаний один владелец, у аренды, займа и услуг между ними должна быть цена. На примере оптовика Серкан-бея — аренда склада, беспроцентный заём и бухгалтер, работающий на обе компании — разбираем рыночную цену (emsal bedel), последствия скрытого распределения прибыли и документы, которые нужно вести каждый месяц.
Аренда, займы и услуги между сестринскими компаниями по статье 13 Закона о налоге на прибыль организаций должны идти по рыночной цене (emsal bedel), то есть по той, которую вы назначили бы человеку, которого совсем не знаете. Если цена не соответствует рыночной, разницу могут посчитать скрытым распределением прибыли (örtülü kazanç dağıtımı): её добавят к прибыли компании, передавшей выгоду, признают распределённой долей прибыли, и могут последовать штраф и пеня. По каждой операции держите письменный договор, ежемесячный счёт-фактуру и банковскую запись; на заём начисляйте проценты по рыночной ставке.
Две компании Серкан-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
У Серкан-бея два общества с ограниченной ответственностью (limited şirket). Одно торгует продуктами оптом: бобовые, масло, консервы. Другое владеет только складом, и склад сдан в аренду продуктовой компании. Единственный участник обеих компаний — Серкан-бей.
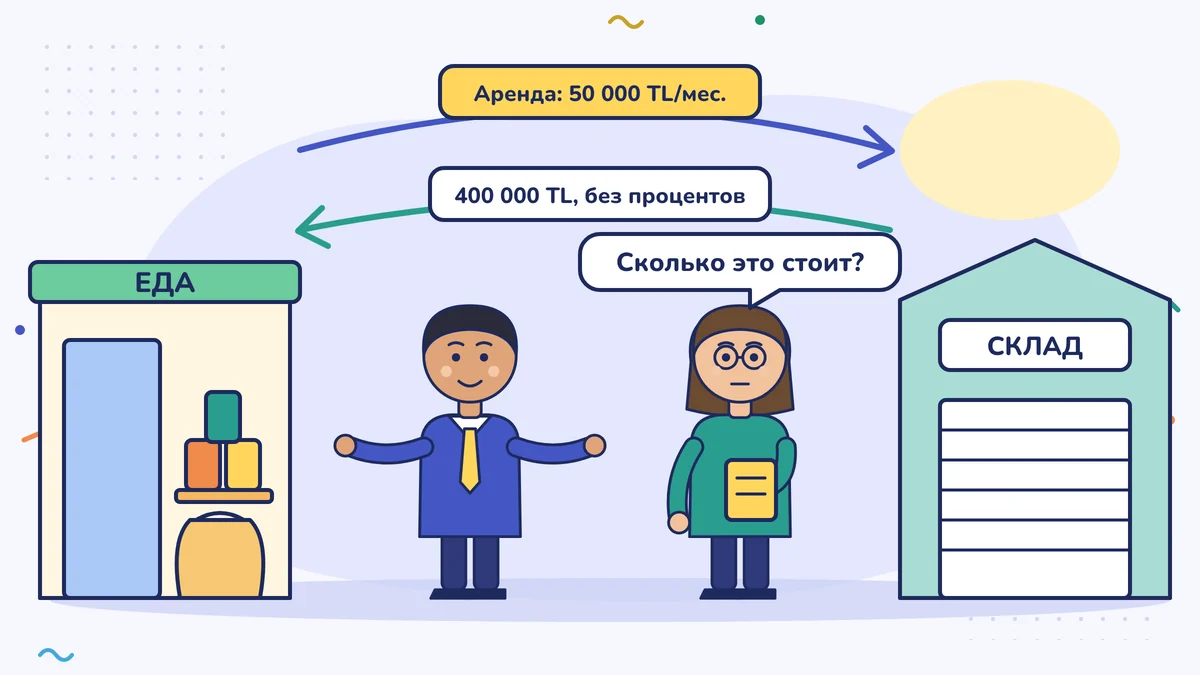
Складская компания получает от продуктовой 50 000 лир в месяц арендной платы. В той же промзоне похожие склады сдаются по 120 000 лир в месяц. В прошлом году, когда у продуктовой компании возникли трудности с деньгами, складская перевела ей 400 000 лир; о процентах не говорили. Элиф-ханым, которая ведёт бухгалтерию обеих компаний, оформлена с расчётной ведомостью по зарплате (bordro) в продуктовой компании, но половину времени работает на складскую.
На итоговой встрече в конце года его лицензированный бухгалтер (mali müşavir) спросил по каждому пункту: «Какая цена у этой аренды, у этого займа и у этого труда?»
Чай в чайхане тоже записывают
В чайхане сидят два старых друга, один заказывает чай на обоих. Хозяин всё равно записывает в тетрадь: «Стол 4, шесть чаёв». Дружба счёт не отменяет, меняется только то, кто платит.
С сестринскими компаниями то же самое. Даже если владелец один, это два разных лица; у всего, что одна даёт другой, есть цена и документ.
Рыночная цена: как для постороннего
Статья 13 Закона о налоге на прибыль организаций (Kurumlar Vergisi Kanunu, KVK) требует, чтобы в операциях компании со связанными лицами цена была рыночной (emsal bedel). Рыночная цена — это цена, по которой вы выполнили бы ту же работу для человека, которого совсем не знаете.
Круг связанных лиц понимается широко: участники компании, другие компании, с которыми связан участник, супруг или супруга участника, родители участника или его супруга, дети и внуки (то есть предки и потомки), а также кровные и свойственные родственники до третьей степени включительно (свойственные — это родственники супруга). То есть сестринская компания и компания супруга входят в этот круг.
Если цена не соответствует рыночной, разницу могут признать скрытым распределением прибыли через трансфертное ценообразование, то есть тихой передачей прибыли другой стороне за счёт заниженной или завышенной цены. Последствия в общих чертах такие:
- Разницу добавляют к прибыли компании, которая передала выгоду, с неё взыскивают налог на прибыль организаций; возможны штраф и пеня.
- Переданная сумма считается распределённой долей прибыли по состоянию на последний день того года. С той части, которая считается распределённой физическому лицу, например участнику, возникает и удержание налога с доли прибыли (kâr payı stopajı); в 2026 году ставка — 15 % (урок «Распределение прибыли между участниками»). Если разница ушла другой компании, спросите у лицензированного бухгалтера, как это будет учтено у неё.
- В компании на другой стороне можно сделать корректировку, но лишь после того, как налог, начисленный передавшей компании, станет окончательным и будет уплачен (KVK, ст. 13/7).
Похожее правило есть и между вашим индивидуальным предприятием и компанией (Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 41/5).
Три операции Серкан-бея
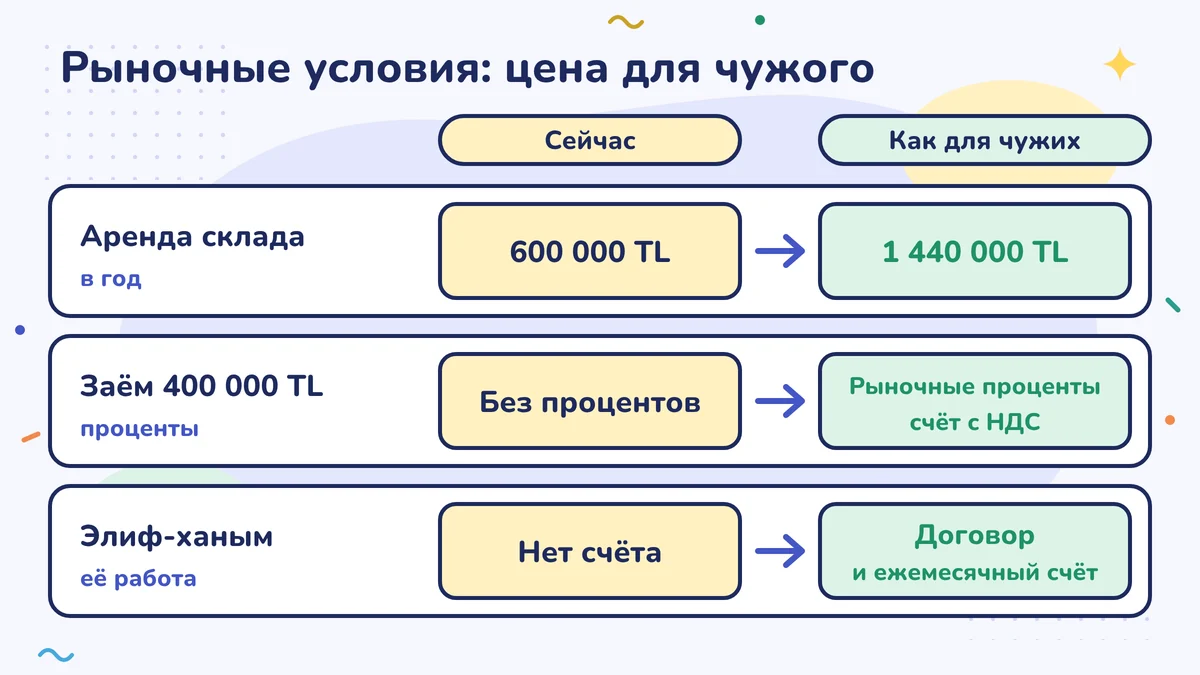
1. Аренда. Складская компания получает 600 000 лир аренды в год, а рыночная цена — 1 440 000 лир. Разница — 840 000 лир в год. Получается, что прибыль перетекает от складской компании к продуктовой. Довод «обе компании платят 25 %, потери налога нет» работает не всегда: если одна из компаний в убытке или пользуется какой-то льготой, потеря налога возникает, и это становится предметом проверки. Проще всего с самого начала работать по рыночной аренде.
Как показать рыночную цену? Два-три объявления о сдаче похожих складов в том же районе или предложение агента по недвижимости, а если возможно, отчёт об оценке. Храните их в одной папке с договором.
С арендной платы, которую одна компания платит другой, налог не удерживается (stopaj); на практике это часто путают. Если бы склад был записан не на компанию, а на вас, компания при выплате вам аренды удерживала бы налог, а вы указывали бы доход от аренды в декларации; и там аренда тоже должна быть близка к рыночной.
2. Заём. 400 000 лир, которые складская компания дала продуктовой, — это заём. Если он останется беспроцентным, складская компания откажется от процентного дохода. Лицензированный бухгалтер начисляет на заём проценты по рыночной ставке, складская компания выставляет счёт-фактуру на проценты. По мнению налоговой службы, на проценты начисляется ещё и НДС (KDV); есть и судебные решения в обратную сторону, поэтому порядок применения уточните у своего лицензированного бухгалтера. Логику расчёта и выбор ставки вы разбирали в уроке «Участник берёт деньги из компании», и для займа между компаниями всё так же.
Есть и обратная сторона. Если заём, полученный продуктовой компанией от участника или связанной компании, в любой день года превысит утроенный собственный капитал на начало периода, проценты по превышающей части не списываются на расходы и считаются распределённой долей прибыли. Это называется скрытым капиталом (örtülü sermaye) (KVK, ст. 12). Когда долги растут, спрашивайте у лицензированного бухгалтера об этом соотношении.
3. Общий сотрудник. Элиф-ханым работает на обе компании, но зарплату платит продуктовая. Правильный порядок такой: между компаниями заключают письменный договор об услугах, и каждый месяц продуктовая компания перевыставляет складской счёт-фактуру с НДС на долю труда Элиф-ханым в складских делах (например, половину затрат плюс разумная прибыль). Другой путь — оформить Элиф-ханым на неполный рабочий день в обеих компаниях со страховкой; какой вариант подходит, решайте вместе с лицензированным бухгалтером.
| Операция | Сейчас | По рыночной цене |
|---|---|---|
| Аренда склада (в год) | 600 000 TL | 1 440 000 TL |
| Проценты по займу 400 000 TL | Нет | По рыночной ставке, счёт-фактура с НДС |
| Труд Элиф-ханым | Без счёта | Договор и ежемесячный счёт-фактура |
Порядок с документами
- По каждой операции между компаниями — письменный договор: аренда, заём, услуги.
- Каждый месяц — счёт-фактура: на аренду, на проценты, на оплату услуг.
- Деньги — только через банк, с понятным назначением платежа. Не оплачивайте счёт одной компании с счёта другой; а если оплатили, это долг, и в учёте он так и отражается.
- В конце месяца — сверка расчётов (mutabakat): совпадают ли у двух компаний остатки по взаимным долгам и задолженности?
- В конце года — форма: компании, у которых есть операции со связанными лицами, заполняют форму по трансфертному ценообразованию в приложении к декларации по налогу на прибыль организаций, которая подаётся в апреле. Подробный годовой отчёт по внутренним операциям, как правило, требуют лишь от компаний, закреплённых за Налоговой инспекцией по крупным налогоплательщикам (Büyük Mükellefler Vergi Dairesi), и компаний в свободной зоне; о вашем случае спросите у лицензированного бухгалтера.
Серкан-бей составил план: с января арендная плата будет доведена до рыночного уровня, проценты по займу будут начисляться по ставке, определённой лицензированным бухгалтером, а с Элиф-ханым будет подписан договор об услугах. Что делать с прошлыми годами, он решит вместе с лицензированным бухгалтером.
Одним предложением
Даже если вы владелец сестринской компании, цена аренды, займа и услуг для неё — та же, что вы назначили бы постороннему; договор, счёт-фактура и банковская запись должны быть готовы каждый месяц.
Сделайте на этой неделе
Запишите на листе все отношения между вашими компаниями: аренда, заём, общий сотрудник, машина или помещение. Напротив каждой строки отметьте три вещи: есть ли письменный договор, выставляется ли счёт-фактура каждый месяц, близка ли цена к той, которую вы назначили бы постороннему. Пустые клетки возьмите с собой к лицензированному бухгалтеру.
Частые ошибки
- Сказать «обе мои» и не назначить цену. Сестринская компания — отдельное лицо; бесплатная или заниженная аренда и беспроцентный заём могут быть признаны скрытым распределением прибыли.
- Оплатить счёт одной компании со счёта другой. Это порождает долг; если его не отразить в учёте, книги обеих компаний окажутся неверными.
- Оставить документы на конец года. Договор нужен до начала операции, счёт-фактура — каждый месяц; документ, написанный задним числом, теряет доверие.
Источники
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520, ст. 12 (скрытый капитал) и ст. 13 (скрытое распределение прибыли через трансфертное ценообразование) (mevzuat.gov.tr)
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41/5 (mevzuat.gov.tr)
- KPMG Vergi: Постановлением Президента № 9286 ставка удержания налога с доли прибыли повышена до 15 % («Официальная газета» (Resmî Gazete) от 22.12.2024)
- Kulaçoğlu Hukuk: НДС при займах между компаниями (позиция налоговой службы и решение Государственного совета)
- Общее разъяснение о скрытом распределении прибыли через трансфертное ценообразование (Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı Hakkında Genel Tebliğ) (серия № 1) (копия на Alomaliye)
- Ekonomi Gazetesi: скрытое распределение прибыли через трансфертное ценообразование (связанное лицо, методы определения рыночной цены, распределённая доля прибыли, корректировка у другой стороны)
- PwC: обязанности по документированию трансфертного ценообразования в пяти вопросах (форма и годовой отчёт)
- MuhasebeTR, Эрсин Коджакоглу (Ersin Kocakoğlu): форма по трансфертному ценообразованию и годовой отчёт
- Alomaliye, Серхат Озтемир (Serhat Özdemir, налоговый инспектор): на что обратить внимание при расчёте скрытого капитала
- MuhasebeTR, Мехмет Мач (Mehmet Maç, присяжный бухгалтер-аудитор, YMM): налоговые последствия беспроцентного займа связанному лицу, рыночная ставка и НДС
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности