Şirketler arası fatura, borç ve faiz: emsal bedel
İki şirketin sahibi aynı kişi olsa da aralarındaki kira, borç ve hizmetin bir fiyatı olmalıdır. Toptancı Serkan Bey'in depo kirası, faizsiz borcu ve iki şirkete çalışan muhasebecisiyle emsal bedeli, örtülü kazanç dağıtımının sonucunu ve her ay tutulacak belge düzenini görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Kardeş şirketler arasındaki kira, borç ve hizmet, Kurumlar Vergisi Kanunu md. 13 gereği emsal bedelle, yani hiç tanımadığın birine uygulayacağın fiyatla yapılmalıdır. Fiyat emsale uymazsa fark örtülü kazanç dağıtımı sayılabilir: farkı aktaran şirketin kazancına eklenir, dağıtılmış kâr payı sayılır, ceza ve gecikme faizi gelebilir. Her işlem için yazılı sözleşme, aylık fatura ve banka kaydı tut; borca emsal oranla faiz hesaplat.
Serkan Bey'in iki şirketi
Serkan Bey'in iki limited şirketi var. Biri toptan gıda satıyor: bakliyat, yağ, konserve. Öteki yalnız bir depoya sahip; depo gıda şirketine kiraya verilmiş. İki şirketin tek ortağı Serkan Bey.
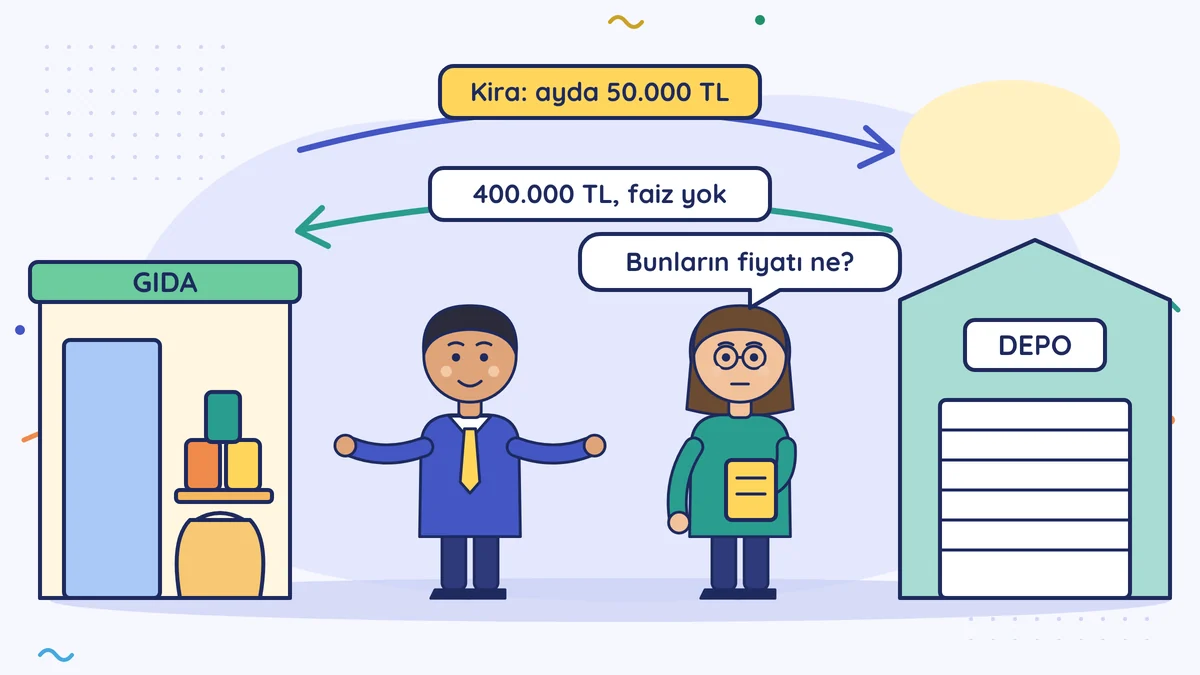
Depo şirketi gıda şirketinden ayda 50.000 TL kira alıyor. Aynı sanayi sitesinde benzer depolar ayda 120.000 TL'ye kiralanıyor. Geçen yıl gıda şirketi sıkışınca depo şirketi ona 400.000 TL aktardı; faiz konuşulmadı. Şirketlerin muhasebe işini yapan Elif Hanım gıda şirketinden bordrolu, ama yarı zamanını depo şirketinin işlerine veriyor.
Müşaviri yıl sonu toplantısında bunları tek tek sordu: "Bu kiranın, bu borcun ve bu emeğin fiyatı ne?"
Kahvede de çay parası yazılır
Kahvehanede iki eski dost oturur, biri çayları ısmarlar. Ocakçı yine de deftere yazar: "Masa 4, altı çay." Dost olmaları hesabı silmez; yalnız kim öder, onu değiştirir.
Kardeş şirketler de böyledir. Sahibi aynı kişi olsa da iki ayrı kişidirler; birinin ötekine verdiği her şeyin bir fiyatı ve belgesi olur.
Emsal bedel: yabancıya ne verirsen
Kurumlar Vergisi Kanunu md. 13, şirketin ilişkili kişilerle yaptığı işlemlerde fiyatın emsal bedel olmasını ister. Emsal bedel, aynı işi hiç tanımadığın biriyle yapsaydın uygulayacağın fiyattır.
İlişkili kişi geniş tutulur: şirketin ortakları, ortağın ilgili olduğu öteki şirketler, ortağın eşi, ortağın ya da eşinin anne-babası, çocukları ve torunları gibi üstsoy ve altsoyu, üçüncü derece dahil kan ve kayın hısımları (kayın hısımı: eşinin akrabaları). Yani kardeş şirket de, eşinin şirketi de bu kapsamdadır.
Fiyat emsale uymazsa aradaki fark transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı, yani kârın düşük ya da yüksek fiyatla öteki tarafa sessizce aktarılması sayılabilir. Sonucu kabaca şöyledir:
- Farkı aktaran şirketin kazancına eklenir, kurumlar vergisi istenir; ceza ve gecikme faizi de gelebilir.
- Aktarılan tutar, o yılın son günü itibarıyla dağıtılmış kâr payı sayılır. Ortak gibi bir gerçek kişiye dağıtılmış sayılan kısımda kâr payı stopajı da gündeme gelir; 2026'da oran yüzde 15'tir (Kâr payı dağıtımı). Fark başka bir şirkete gittiyse orada nasıl işlem göreceğini müşavirine sor.
- Karşı şirkette düzeltme yapılabilir, ama ancak aktaran şirket adına çıkan vergi kesinleşip ödendikten sonra (KVK md. 13/7).
Şahıs işletmen ile şirketin arasında da benzer kural vardır (Gelir Vergisi Kanunu md. 41/5).
Serkan Bey'in üç işlemi
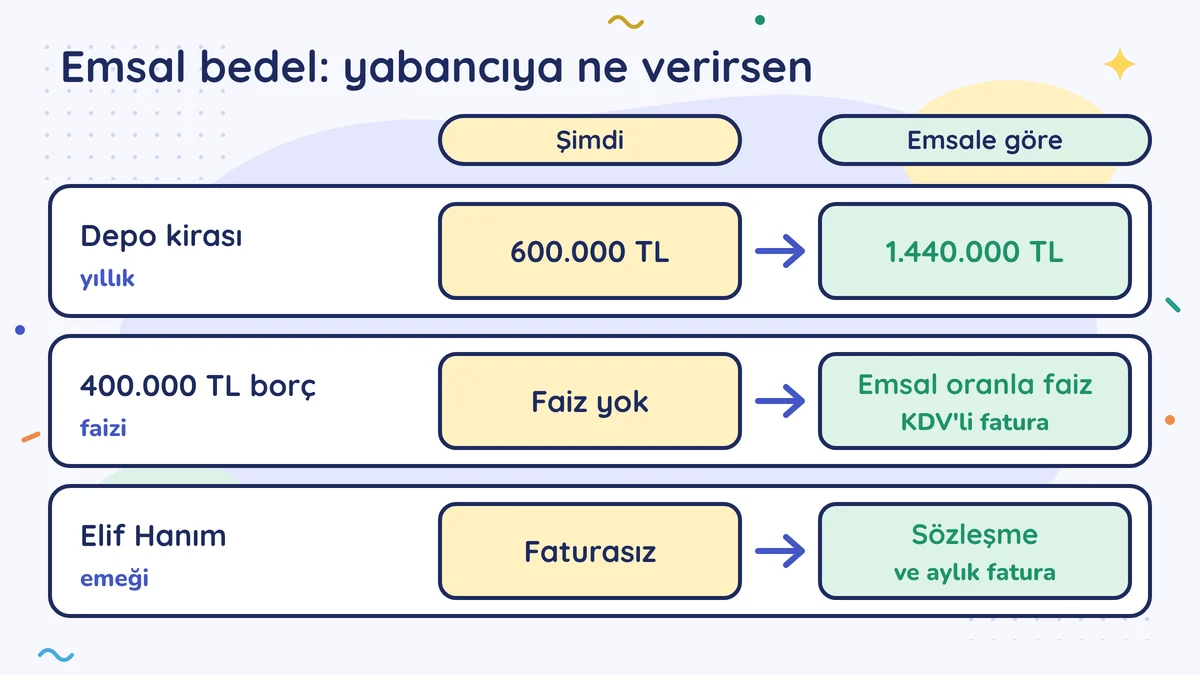
1. Kira. Depo şirketi yılda 600.000 TL kira alıyor; emsal 1.440.000 TL. Fark yılda 840.000 TL. Kâr, depo şirketinden gıda şirketine kaymış görünüyor. "İki şirket de yüzde 25 ödüyor, vergi kaybı yok" savunması her durumda tutmaz: şirketlerden biri zarardaysa ya da bir indirimden yararlanıyorsa vergi kaybı doğar ve inceleme konusu olur. En sadesi baştan emsal kirayla çalışmak.
Emsali nasıl gösterirsin? Aynı bölgedeki iki üç benzer depo ilanı ya da emlakçı teklifi, mümkünse bir değerleme raporu. Bunları sözleşmeyle aynı dosyada sakla.
Şirketten şirkete ödenen kirada stopaj kesilmez; sahada bu sık karıştırılır. Depo şirketin değil de senin üzerine kayıtlı olsaydı şirket sana kira öderken stopaj keser, sen de kira gelirini beyan ederdin; kiranın emsale yakın olması orada da gerekir.
2. Borç. Depo şirketinin gıda şirketine verdiği 400.000 TL bir borçtur. Faizsiz kalırsa depo şirketi faiz gelirinden vazgeçmiş olur. Müşavir bu borca emsal oranla faiz hesaplar; depo şirketi faiz faturası keser. Vergi idaresinin görüşüne göre faizin üzerine KDV de hesaplanır; aksi yönde yargı kararları da olduğu için uygulamayı müşavirinle netleştir. Hesap mantığını ve oranın nasıl seçildiğini Ortağın şirketten para çekmesi dersinde gördün; şirketten şirkete borçta da aynıdır.
Bir de ters yön var. Gıda şirketi ortaktan ya da ilişkili şirketten aldığı borç, yıl içinde herhangi bir gün dönem başındaki öz sermayesinin üç katını aşarsa aşan kısmın faizi gider yazılmaz ve dağıtılmış kâr payı sayılır. Buna örtülü sermaye denir (KVK md. 12). Borçlar büyüdükçe bu oranı müşavirine sor.
3. Ortak çalışan. Elif Hanım iki şirkete de çalışıyor ama maaşını gıda şirketi ödüyor. Doğru düzen şudur: aralarında yazılı bir hizmet sözleşmesi yapılır, gıda şirketi her ay Elif Hanım'ın depo işlerine verdiği payı (örneğin maliyetin yarısını, üstüne makul bir kâr) KDV'li faturayla depo şirketine yansıtır. Öteki yol, Elif Hanım'ın iki şirkette de kısmi süreli sigortalı çalışmasıdır; hangisinin uygun olduğuna müşavirinle karar ver.
| İşlem | Şimdi | Emsale göre |
|---|---|---|
| Depo kirası (yıllık) | 600.000 TL | 1.440.000 TL |
| 400.000 TL borcun faizi | Yok | Emsal oranla, KDV'li fatura |
| Elif Hanım'ın emeği | Faturasız | Sözleşme ve aylık fatura |
Belge düzeni
- Her şirketler arası işlem için yazılı sözleşme: kira, borç, hizmet.
- Her ay fatura: kira, faiz, hizmet bedeli.
- Para yalnız bankadan, açıklaması yazılı. Bir şirketin faturasını ötekinin hesabından ödeme; ödediysen bu bir borçtur, kayda öyle girer.
- Ay sonu cari mutabakat: iki şirketin birbirine borç ve alacak bakiyesi aynı mı?
- Yıl sonu form: ilişkili kişiyle işlemi olan şirketler, Nisan'da verilen kurumlar vergisi beyannamesinin ekinde transfer fiyatlandırması formunu doldurur. Ayrıntılı yıllık rapor yurt içi işlemler için genelde yalnız Büyük Mükellefler Vergi Dairesi'ne bağlı ve serbest bölgedeki şirketlerden istenir; senin durumunu müşavirine sor.
Serkan Bey bir plan yaptı: Ocak'tan itibaren kira emsal düzeyine getirilecek, borcun faizi müşavirin belirlediği oranla hesaplanacak, Elif Hanım için hizmet sözleşmesi imzalanacak. Geçmiş yıllar için ne yapılacağına müşaviriyle birlikte karar verecek.
Bir cümlede
Kardeş şirketin sahibi sen olsan da ona verdiğin kira, borç ve hizmetin fiyatı yabancıya vereceğin fiyattır; sözleşmesi, faturası ve banka kaydı her ay hazır olmalıdır.
Bu hafta bunu yap
Şirketlerin arasındaki her ilişkiyi bir kâğıda yaz: kira, borç, ortak kullanılan çalışan, araç ya da yer. Her satırın yanına üç şey not et: yazılı sözleşmesi var mı, her ay faturası kesiliyor mu, fiyatı yabancıya vereceğin fiyata yakın mı? Boş kalan kutuları müşavirine götür.
Bunu Yuhasibu'da yap
Her şirketin kayıtlarında kardeş şirketi ayrı bir cari olarak aç ve aralarındaki kira, faiz ve hizmet faturalarını bu cariye işle. Ay sonunda iki şirketin birbirine görünen cari bakiyesini karşılaştır; tutmuyorsa farkı müşavirine götürmeden önce bul. Emsal fiyatı ve faiz oranını program belirlemez, müşavirinle sen belirlersin.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- "İkisi de benim" deyip fiyat koymamak. Kardeş şirket ayrı bir kişidir; bedelsiz ya da düşük bedelli kira ve faizsiz borç örtülü kazanç dağıtımı sayılabilir.
- Bir şirketin faturasını ötekinin hesabından ödemek. Bu bir borç doğurur; kayda girmezse iki şirketin defteri de yanlış olur.
- Belgeyi yıl sonuna bırakmak. Sözleşme işlem başlamadan, fatura her ay hazır olmalıdır; sonradan yazılan belge inandırıcılığını kaybeder.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →