НДС к вычету: какой документ уменьшает НДС, а какой нет?
НДС, уплаченный при закупке, можно вычесть из НДС с продаж далеко не всегда. Мы по одному разбираем месячную стопку документов парикмахерской: счёт-фактура на ваше имя, кассовый чек, легковой автомобиль, документ на топливо без UTTS, домашний счёт и опоздавшая счёт-фактура. Что вычитается, что нет и почему?
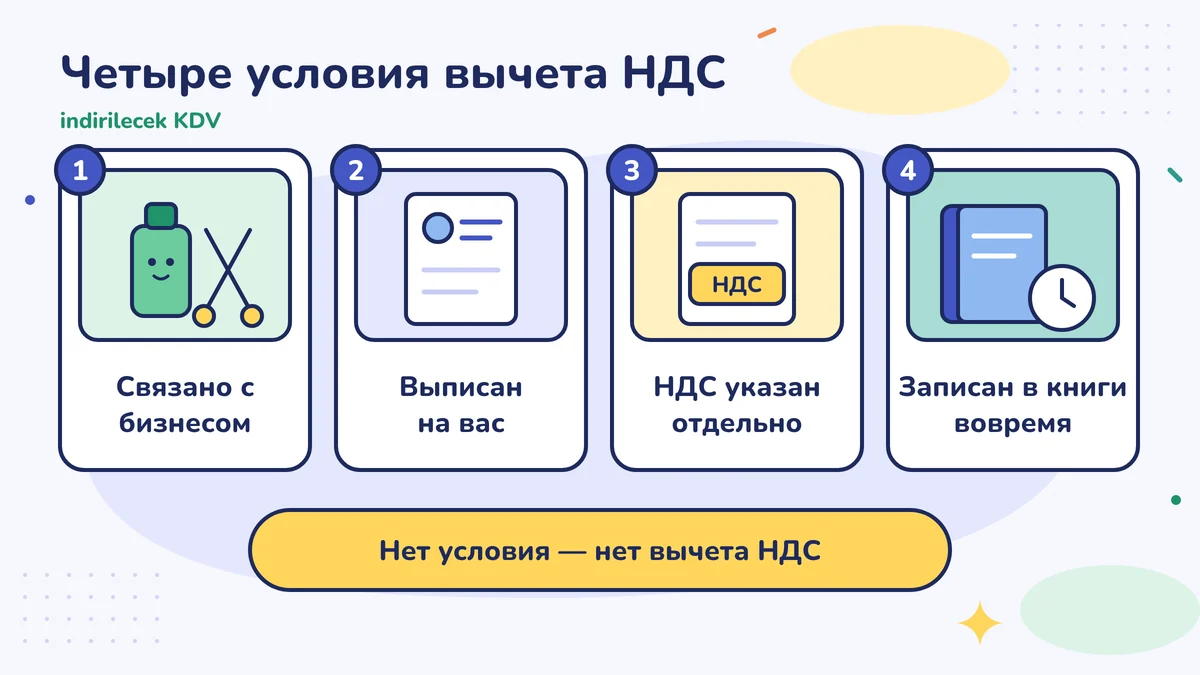
Чтобы НДС, уплаченный при закупке, можно было вычесть из НДС с продаж, закупка должна быть связана с делом, счёт-фактура или похожий документ должен быть выписан на имя предприятия, НДС в нём должен быть указан отдельной строкой, а сам документ вовремя занесён в книгу. НДС при покупке легкового автомобиля для предприятия, НДС с личных расходов и НДС в документах на топливо, которые должны были оформляться в рамках UTTS, но оформлены иначе, вычесть нельзя. Розничный кассовый чек, как правило, документом для вычета не является.
Конверт Дерьи-ханым из парикмахерской
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Парикмахерская Дерьи-ханым работает по общему порядку налогообложения (gerçek usul) и каждый месяц подаёт налоговую декларацию по НДС (beyanname). В конце месяца Дерья-ханым кладёт все документы в конверт и отправляет своему лицензированному бухгалтеру (mali müşavir). Однажды бухгалтер позвонил: «По трём документам из конверта я не могу вычесть НДС». Дерья-ханым удивилась: «Но на всех написан НДС».
Одной надписи «НДС» мало. Это как билет в кино: если билет не на ваше имя, просрочен или на другой зал, через дверь вас не пропустят. В этом уроке мы смотрим, какие документы «проходят через дверь».
Как делается расчёт, вы видели в предыдущем уроке, «НДС строка за строкой: платить или переносить на следующий месяц?». Теперь смотрим, что может попасть на чашу НДС к вычету (indirilecek KDV).
Четыре условия
Согласно Закону о НДС (KDV Kanunu), ст. 29, чтобы вы могли вычесть НДС, уплаченный при закупке, из НДС с продаж, нужно следующее:
- Закупка должна быть связана с делом. Товар, который вы будете продавать, аренда помещения, электричество, инструмент, которым вы работаете.
- Счёт-фактура (fatura) или похожий документ должен быть выписан на ваше имя. У индивидуального предприятия (şahıs işletmesi) — ваше имя и налоговый номер, у компании — название компании и налоговый номер.
- НДС должен быть указан в документе отдельно. В счёте-фактуре НДС записывается отдельной строкой.
- Документ должен быть вовремя занесён в книгу. Срок мы разберём ниже.
Если не выполнено хоть одно условие, НДС по этому документу на чашу не попадает.
Конверт Дерьи-ханым, документ за документом
| Документ | НДС | Вычитается? | Почему |
|---|---|---|---|
| Счёт-фактура оптовика шампуней и красок, на имя салона | 3 000 | Да | Связан с делом, выписан на имя салона, НДС указан отдельно |
| Счёт-фактура на фен, на имя мужа | 1 000 | Нет | Счёт-фактура выписана не на имя предприятия |
| Домашний счёт за электричество | 400 | Нет | Не связан с делом, личный расход |
| Документ на топливо для её машины, без UTTS | 300 | Нет | Подробно объясняем ниже |
| Чистящие средства из магазина, кассовый чек (perakende fiş) | 100 | Спросите бухгалтера | Кассовый чек, как правило, не документ для вычета |
| Забытая счёт-фактура за аренду прошлого ноября | 2 000 | Да, если срок не истёк | Срок вычета — ниже |
Счёт-фактура выписана не на ваше имя. Муж купил фен своей картой и выписал счёт-фактуру на себя. Хотя фен используют в салоне, НДС с него в расчёт салона не попадает. При покупке нужно называть имя предприятия и налоговый номер. Мы говорили об этом и в уроке «Деньги предприятия и карманные деньги».
Личные расходы. Домашние счета и семейные покупки расходами предприятия не считаются; НДС с трат, не признанных расходами, тоже вычесть нельзя (Закон о НДС, ст. 30/d). Какие траты записываются в расходы, мы рассказывали в статье «Какие траты записываются в расходы?» (на турецком).
Легковой автомобиль и топливо
Покупка легкового автомобиля. НДС в счёте-фактуре на легковой автомобиль, принятый на баланс предприятия, как правило, вычесть нельзя (Закон о НДС, ст. 30/b). Исключение — те, чей бизнес состоит в аренде или эксплуатации легковых автомобилей. На расходы по легковому автомобилю вроде аренды, топлива и обслуживания тоже действует ограничение: часть расхода нельзя вычесть из дохода, и НДС с этой части может не вычитаться. Принадлежит автомобиль предприятию или взят в аренду, этот расчёт делает ваш лицензированный бухгалтер.
Топливо и UTTS. Национальная система распознавания транспортных средств (UTTS) — это система, которая фиксирует заправку топлива с помощью устройства распознавания, установленного на транспорт, принадлежащий предприятию или арендованный и используемый в деле. Устанавливать это устройство на такие автомобили обязательно (кроме государственных и дипломатических). Согласно Общему разъяснению о применении UTTS № 1 (1 Sıra No'lu UTTS Uygulama Genel Tebliği), документы на топливо для таких автомобилей, оформленные не в рамках UTTS, на основании ст. 227 Закона о налоговой процедуре (Vergi Usul Kanunu) считаются вовсе не оформленными. Итог: такой документ нельзя записать в расходы, и НДС по нему нельзя вычесть. На покупку бензина и дизеля это правило действует с 1 июля 2025 года. Для газовых баллонов (LPG) и баков с топливом, кроме бензина и дизеля, срок установки устройства объявлением GİB (Управление доходов) продлён до 31 декабря 2026 года; если у вас машина на LPG или двухтопливная, установите устройство и на газовый бак до этой даты.
Если машина Дерьи-ханым числится в учёте салона, чек на топливо, купленное без установленного устройства, ей ни к чему. В какой мере это правило касается тех, кто работает при упрощённом порядке налогообложения (basit usul), пока неясно; если у вас есть машина, спросите бухгалтера.
А что с розничным кассовым чеком?
Розничный чек и чек онлайн-кассы, как правило, не заменяют счёт-фактуру, поэтому обычно не являются документом для вычета. По некоторым мелким расходам предприятия НДС в чеке тоже можно вычесть; какие это расходы, спросите у лицензированного бухгалтера. Точно одно: на товар, который вы покупаете для продажи, и на основные материалы для вашей работы всегда просите счёт-фактуру.
Лимит на выписку счёта-фактуры в 2026 году — 12 000 лир (Общее разъяснение по Закону о налоговой процедуре № 588, «Официальная газета» (Resmî Gazete) от 31 декабря 2025 года). Если покупка превышает эту сумму, продавец обязан выдать счёт-фактуру, а вы — получить её. И при сумме ниже лимита продавец обязан выдать счёт-фактуру, если вы этого хотите (Закон о налоговой процедуре, ст. 232). Сделайте привычкой говорить оптовику, мастеру и в канцелярском магазине: «Счёт-фактуру на имя предприятия».
Опоздавшая счёт-фактура: срок права на вычет
Иногда счёт-фактура забывается в ящике. Согласно Закону о НДС, ст. 29/3, право на вычет можно использовать до конца календарного года, следующего за годом возникновения налогового события, то есть года, в котором сделана закупка; для этого документ нужно занести в книгу в этот срок.
Счёт-фактура Дерьи-ханым за аренду за ноябрь 2025 года нашлась в октябре 2026 года. Срок истекает 31 декабря 2026 года; если она сразу отдаст её бухгалтеру, НДС вычтется. Найди она тот же документ в 2027 году, НДС был бы потерян. Даже если НДС вычтется в 2026 году, расход по аренде может относиться к 2025 году; декларация за 2025 год уже подана, поэтому бухгалтер посмотрит, как это отразить. И всё же отправляйте опоздавшую счёт-фактуру, не откладывая: испытывать срок на прочность — лишний риск. Как каждый месяц аккуратно отправлять документы, рассказано в уроке «Порядок в документах: какой документ куда и на сколько хранить».
Итог по конверту
В конверте Дерьи-ханым было 6 800 лир НДС. Точно вычтутся 5 000 лир (оптовик и прошлая аренда). Что будет со 100 лирами из чека, скажет бухгалтер. А 1 700 лир оказались билетами, которые не пропустили через дверь. На следующий месяц Дерья-ханым оставила мужу записку: «Если купишь что-то для салона, выпиши счёт-фактуру на имя салона». А про свою машину обсудила с бухгалтером устройство UTTS.
Сделайте на этой неделе
Разложите перед собой закупочные документы этого месяца и задайте каждому четыре вопроса: связан ли он с делом, выписан ли на моё имя или на имя моей компании, указан ли НДС отдельно, ушёл ли он моему бухгалтеру? Отложите счета-фактуры, выписанные не на ваше имя, и попросите продавца исправить. Если вы используете в деле машину, обсудите с бухгалтером, установлено ли устройство UTTS.
Частые ошибки
- Выписывать счёт-фактуру на себя или на родственника. НДС по счёту-фактуре, выписанной не на налоговый номер компании (а у индивидуального предприятия — не на ваш), в расчёт предприятия не попадает.
- Отправлять документ на топливо без устройства для автомобиля в расходы и на вычет НДС. Документ на топливо для транспорта, принадлежащего предприятию или арендованного и используемого в деле, оформленный не в рамках UTTS, считается вовсе не оформленным.
- Откладывать забытую счёт-фактуру, думая «срок же ещё есть». Право на вычет заканчивается в конце года, следующего за годом закупки; у счёта-фактуры, найденной после этой даты, НДС пропадает.
Источники
- Закон № 3065 о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu), ст. 29 (вычет, 29/3 — срок вычета), ст. 30/b и 30/d (НДС, не подлежащий вычету) (mevzuat.gov.tr)
- KPMG: двухлетнее право на вычет НДС (изменение ст. 29/3 Законом № 7104)
- Закон № 213 о налоговой процедуре (Vergi Usul Kanunu), ст. 227 и 232 (порядок документов, обязанность использовать счёт-фактуры) (mevzuat.gov.tr)
- Alomaliye: Общее разъяснение по Закону о налоговой процедуре № 588 (пороги и суммы 2026 года, лимит выписки счёта-фактуры 12 000 TL)
- Министерство казначейства и финансов, Общее разъяснение о применении национальной системы распознавания транспортных средств № 1 (с изменениями) (PDF)
- Alomaliye: обязанность владельцев транспорта соблюдать UTTS и санкции
- Alomaliye: вычет НДС и ограничение расходов по легковым автомобилям
- Объявление GİB (Управление доходов): срок для LPG и других видов топлива в UTTS продлён до 31.12.2026 (30.06.2026)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности