Деньги дела и карманные деньги: отдельный счёт, снятые деньги, расходы по карте
Когда одной картой платят и за дело, и за дом, каждая строка выписки превращается в вопрос. Как завести отдельный счёт, как записывать деньги, снятые из дела и внесённые в дело в ИП, как в компании выглядят задолженность участника и долг перед участником, четыре случая расходов по карте и разбор перепутанного в конце месяца.
Заведите для дела отдельный банковский счёт и карту; продажи, аренда и платежи поставщикам должны идти через них. В ИП деньги, которые вы взяли себе из кассы, — это личное изъятие средств (özel çekiş), а не расход; деньги, внесённые из кармана, — не доход; записывайте их отдельными строками. В компании деньги, взятые участником, — его долг перед компанией, а деньги, заплаченные участником за компанию, — долг компании перед ним; о законных пределах и процентах по долгу участника сначала спросите лицензированного бухгалтера (mali müşavir).
Единственная карта парикмахера Джемаль-уста
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Джемаль-уста (мастер Джемаль) держит в районе парикмахерскую. Это индивидуальное предприятие (şahıs işletmesi, далее «ИП»). У него одна кредитная карта: ею он покупает шампунь, ею же платит за продукты домой и за детские ботинки. В конце месяца в выписке 60 строк. Лицензированный бухгалтер (mali müşavir) спрашивает про каждую: «Это для дела или для дома?» Джемаль-уста помнит половину.
В этом уроке мы посмотрим, как каждый день держать деньги дела и свои собственные отдельно. Как брать деньги себе, а также чем в компании различаются зарплата, доля прибыли и долг, мы обсуждали в уроке «Зарплата самому себе: деньги из кассы». Здесь мы смотрим на ежедневный порядок.
Сначала различие: ИП или компания?
Правила зависят от типа предприятия:
- В ИП вы и предприятие юридически — одно лицо. Когда деньги смешиваются, долговых отношений, как в компании, не возникает, но учёт расплывается, и бухгалтеру приходится разбирать каждую строку по отдельности. А если личную трату по ошибке записать в расходы, появится налоговая проблема.
- В обществе с ограниченной ответственностью (limited şirket) или акционерном обществе (anonim şirket) компания — отдельное лицо. Деньги компании — не деньги участника. Когда деньги смешиваются, это превращается в долговые отношения и может упереться в законные пределы.
Отдельный счёт: заведите один раз, пользуйтесь каждый день
Первый шаг в обоих случаях одинаков: отдельный банковский счёт для дела. В ИП этот счёт открывается на ваше имя, но используется только для дела. Как его открыть, рассказано в уроке «Как открыть счёт для дела и POS-терминал».
После открытия счёта привяжите к нему три вещи:
- Пусть деньги за продажи по карте (POS) поступают на счёт дела.
- Пусть автоматические платежи — аренда, электричество, телефон — списываются со счёта дела.
- Пусть поставщики платят на счёт дела, и вы платите им тоже с него.
Тогда банковская выписка сама становится записью дела.
В ИП: деньги, которые вы снимаете и вносите
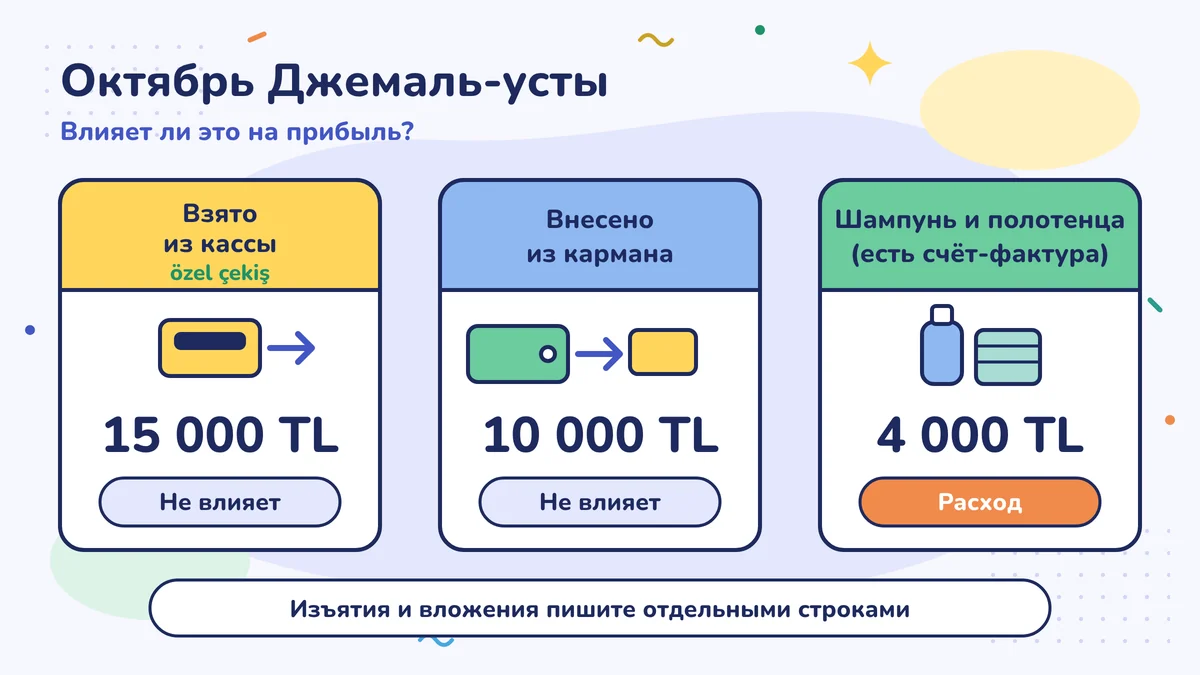
В октябре Джемаль-уста трижды взял из кассы по 5 000 лир, всего 15 000 лир. Это личное изъятие средств (özel çekiş): вы берёте деньги дела для своих нужд. Это не расход; закон говорит об этом прямо (Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 41/1). Прибыль оно тоже не уменьшает. Но если его не записать, в кассе будет казаться недостача.
В том же месяце он внёс 10 000 лир из своих накоплений на аренду магазина. Это тоже не доход; это добавление ваших собственных денег в дело. Если не записать, в кассе будет казаться излишек, и бухгалтер спросит: «Откуда эти деньги?»
Записывайте обе суммы в ежедневную таблицу отдельными строками: «Личное изъятие средств» и «Деньги, внесённые из кармана». В конце месяца таблица Джемаль-уста выглядит так:
| Статья | Сумма | Влияет ли на прибыль? |
|---|---|---|
| Снято из кассы | 15 000 | Нет |
| Внесено из кармана | 10 000 | Нет |
| Шампунь и полотенца (со счётом-фактурой) | 4 000 | Да, это расход |
В компании: задолженность участника и долг перед участником
Серкан-бей — участник небольшой мебельной мастерской, которая устроена как ООО. В компании два направления:
Если участник берёт деньги у компании. Если это не зарплата и не доля прибыли, это долг участника перед компанией. В записях он значится как «задолженность участников» и возвращается. Внимание: участник, не оплативший наступивший срок взноса в капитал, не может занимать у компании; не может и тогда, когда прибыль и свободные резервы компании не покрывают убытки прошлых лет (Торговый кодекс Турции (Türk Ticaret Kanunu), ст. 358; для ООО — ст. 644). Там, где это разрешено, от компании ожидают, что она начислит на эти деньги проценты по рыночной ставке. На практике бухгалтер в конце периода рассчитывает проценты по этому долгу, а компания выписывает участнику счёт-фактуру на проценты. Если проценты не начислены, при налоговой проверке это могут признать скрытым распределением прибыли (в законе оно называется скрытым распределением прибыли через трансферное ценообразование, Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu), ст. 13); компании могут начислить дополнительный налог и штрафы. Перед тем как брать деньги, спросите бухгалтера.
Если участник вносит деньги в компанию или платит за компанию из своего кармана. Теперь компания становится должна участнику: «задолженность перед участниками». Серкан-бей оплатил своей картой доски и клей на 20 000 лир. Счёт-фактуру выписали на имя компании. У компании появился долг перед Серкан-беем в 20 000 лир. В конце месяца со счёта компании на счёт Серкан-бея перевели 20 000 лир, в описании написали «возврат долга участнику, счёт-фактура на доски». Запись аккуратно закрылась. Если участник постоянно и на крупные суммы даёт компании в долг, это тоже может иметь отдельные налоговые последствия (скрытый капитал, örtülü sermaye, то есть деньги, внесённые как заём, но используемые как капитал; Закон о налоге на прибыль организаций, ст. 12); спросите бухгалтера.
Поступления и платежи с участником на сумму свыше 30 000 TL в 2026 году тоже должны проходить через банк или PTT (Общее разъяснение по Закону о налоговой процедуре (VUK) № 459 с изменениями, внесёнными № 575). Самый чистый путь — проводить денежные операции с участником через банк при любой сумме.
Расходы по карте: четыре случая
| Случай | В ИП | В компании |
|---|---|---|
| Расход для дела по карте дела | Может быть расходом, если есть документ | Может быть расходом, если есть документ |
| Личная трата по карте дела | Личное изъятие средств, не расход | Долг участника перед компанией |
| Расход для дела по личной карте | Может быть расходом, если счёт-фактура выписана на имя дела | Если счёт-фактура выписана на имя компании, компания становится должна участнику |
| Личная трата по личной карте | Дела не касается | Компании не касается |
Две детали. Во-первых, расход возникает по счёту-фактуре на трату, а не в день, когда вы погасили долг по карте; оплата выписки по карте — отдельным расходом не является. Во-вторых, какая трата считается связанной с делом, — это отдельный вопрос; см. статью «Какие траты записываются в расходы?» (на турецком). Решение принимает бухгалтер; ваша задача — получить документ на имя дела и сказать, что это было.
Конец месяца: разберите перепутанное
Даже самая хорошая система иногда путается. В конце месяца откройте выписки по счёту дела и по карте дела. Рядом с каждой строкой поставьте букву: «Д» для трат на дело, «Л» для личных. Строки «Л» отправьте бухгалтеру отдельным списком. Счета-фактуры на траты для дела, сделанные по личной карте, тоже приложите отдельно.
Эти десять минут сэкономят бухгалтеру час, а вам — суету в конце года.
Две карты Джемаль-уста
Джемаль-уста попросил в банке вторую карту и привязал её к счёту дела. Все покупки для парикмахерской идут по ней, домашние — по старой карте. Деньги, взятые из кассы, он записывает в таблицу как «личные». В выписке за ноябрь было 25 строк. Бухгалтер спросил только про одну: обслуживание кондиционера в парикмахерской. Счёт-фактура на него уже лежала в папке.
Сделайте на этой неделе
Откройте выписку по банку и по карте за прошлый месяц и рядом с каждой строкой напишите «Д» для трат на дело и «Л» для личных. Строки «Л» отправьте бухгалтеру отдельным списком. Если у вас нет отдельной карты, привязанной к счёту дела, на этой неделе попросите её в банке.
Частые ошибки
- Не записывать деньги, взятые из кассы. Даже если это не расход, без записи в кассе окажется недостача, а причина потеряется. Если не записать деньги, внесённые из кармана, в кассе, наоборот, будет казаться излишек.
- Пользоваться кассой ООО как своей собственной. Деньги, взятые участником, — его долг перед компанией, их нужно вернуть; это может упереться в законный предел, и могут потребоваться проценты.
- Получать счёт-фактуру на трату для дела, сделанную по личной карте, на своё имя. Если счёт-фактура выписана не на имя дела, расходом дела она не станет. При покупке называйте наименование и налоговый номер дела.
Источники
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41/1 (деньги, изъятые из предприятия, в расходы не записываются) (mevzuat.gov.tr)
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 358 и 644 (запрет участнику занимать у компании) (mevzuat.gov.tr)
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520, ст. 13 (скрытое распределение прибыли через трансферное ценообразование) (mevzuat.gov.tr)
- Общее разъяснение по Закону о налоговой процедуре (VUK) № 459 с изменениями, внесёнными № 575: предел 30 000 TL для поступлений и платежей с участниками (Ekonomi Gazetesi)
- Мехмет Мач (YMM), налоговые последствия беспроцентного займа участнику: ст. 13 Закона о налоге на прибыль организаций, рыночная ставка, НДС (MuhasebeTR)
- Erdem & Erdem: запрет на заём у компании по Торговому кодексу Турции
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности