Gelen ve giden parayı her gün nasıl yazarsın?
Kasada para eksik ama nereye gittiği belli değil. Kahveci Burak Bey'in bir gününden yola çıkıp kasa, banka ve kartlı satışı beş dakikada yazan basit bir tablo kuruyoruz; gün sonu sayımını, belge sütununu ve büyük ödemelerde banka kuralını görüyoruz.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
Her gün kasadan, bankadan ve karttan giren ve çıkan parayı tarih, açıklama, yer, tutar ve belgeyle bir tabloya yaz; akşam kasayı say ve tablodaki rakamla karşılaştır, bankaya haftada bir bak. Bu tablo resmî defter değil, senin pusulandır; resmî defteri mali müşavirin tutar. İşinle ilgili, tutarı 30.000 TL'yi aşan tahsilat ve ödemeler (karşı taraf ister başka bir işletme, ister şirket ortağı, ister bir müşteri olsun) 2026'da banka, ödeme kuruluşu ya da PTT üzerinden yapılmalıdır.
Kahveci Burak Bey'in kayıp 2.000 lirası
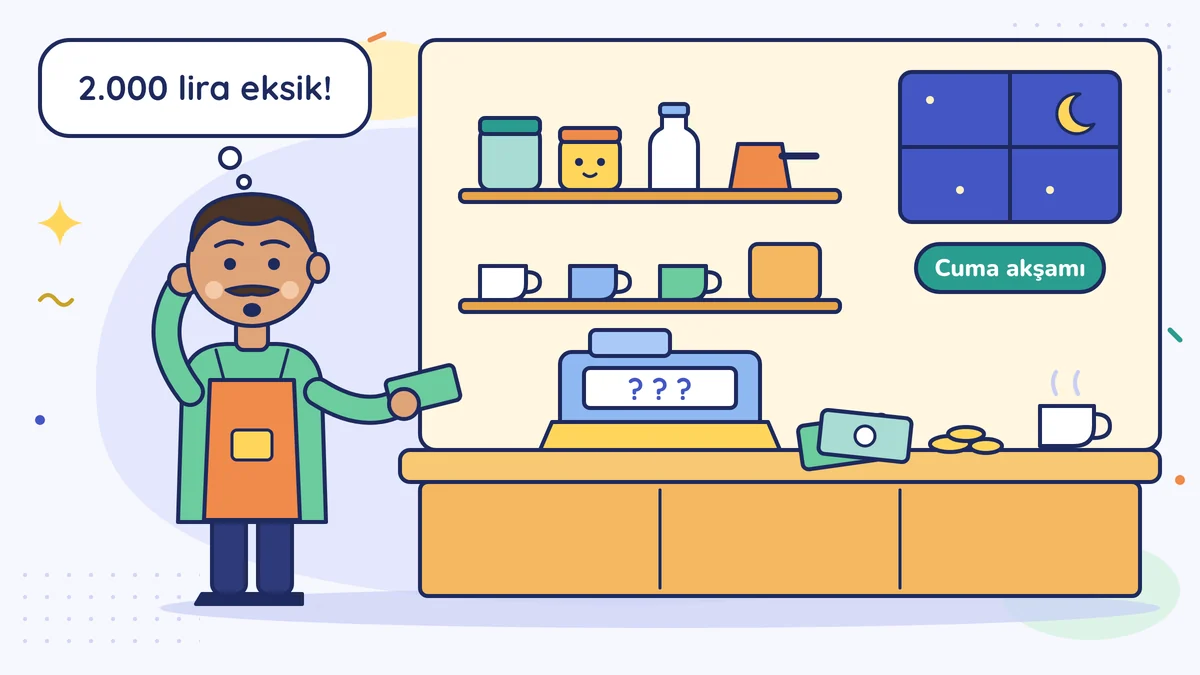
Burak Bey çarşıda küçük bir kahveci işletiyor. Cuma akşamı kasayı saydı: 2.000 lira eksik. Hafta boyunca neler olduğunu düşündü. Süt geldi, çekirdek geldi, bir gün kasadan çocuğun servis parasını verdi, bir gün de çırağa avans. Hangisi ne kadardı, hatırlamıyor.
Para kaybolmamıştı. Yazılmamıştı. Bu derste gelen ve giden parayı her gün, beş dakikada nasıl yazacağını görüyoruz.
Neden her gün?
Bugünkü harcamayı bugün hatırlarsın. Bir hafta sonra yarısını, bir ay sonra hiçbirini. Haftada bir oturup yazmak, hafızaya güvenmek demektir. Her gün yazmak ise beş dakikalık bir alışkanlık.
Bu yazdığın şey resmî defter değil. Resmî defteri (işletme defteri, bilanço esasında defter ya da basit usulde Defter Beyan Sistemi kaydı) mali müşavirin tutar. Senin tablon kendi pusulandır: ne girdi, ne çıktı, para nerede. Müşavirin de ay sonunda bu tabloya bakıp eksik belgeyi daha kolay bulur.
Para üç yerden girip çıkar
Kasa. Elden alınan ve elden verilen nakit. En çok kaybolan para buradadır, çünkü iz bırakmaz.
Banka. Havale, EFT, otomatik ödeme talimatları. Banka zaten her hareketi kaydeder; senin işin her satırın yanına "bu ne?" sorusunun cevabını yazmak.
Kart (POS). Müşteri bugün kartla öder, para hesabına birkaç gün sonra ve banka komisyonu düşülmüş olarak geçer. Bu yüzden kartlı satışı satış günü yaz, hesaba geçtiği günü ayrıca kontrol et.
Kasa, banka ve kendi cebinin neden ayrı tutulduğunu Kasa, banka ve cebindeki para dersinde konuşmuştuk. Burada o ayrımı her günün kaydına çeviriyoruz.
Basit bir tablo yeter
Bir defter ya da telefonda bir tablo aç. Altı sütun yeter: tarih, açıklama, nereden ya da nereye (kasa, banka, kart), giren, çıkan, belge.
Burak Bey'in salı günü (bütün satırların tarihi aynı olduğu için tarih sütununu burada yazmadık):
| Açıklama | Yer | Giren | Çıkan | Belge |
|---|---|---|---|---|
| Gün başı kasa | Kasa | 500 | Önceki gün sayımı | |
| Nakit satışlar | Kasa | 3.000 | Gün sonu raporu | |
| Kartlı satışlar | Kart | 5.000 | POS gün sonu | |
| Sütçüye ödeme | Kasa | 1.500 | Fatura | |
| Peçete ve bardak | Banka | 400 | Fatura | |
| Kendine aldığı para | Kasa | 1.000 | Not: özel |
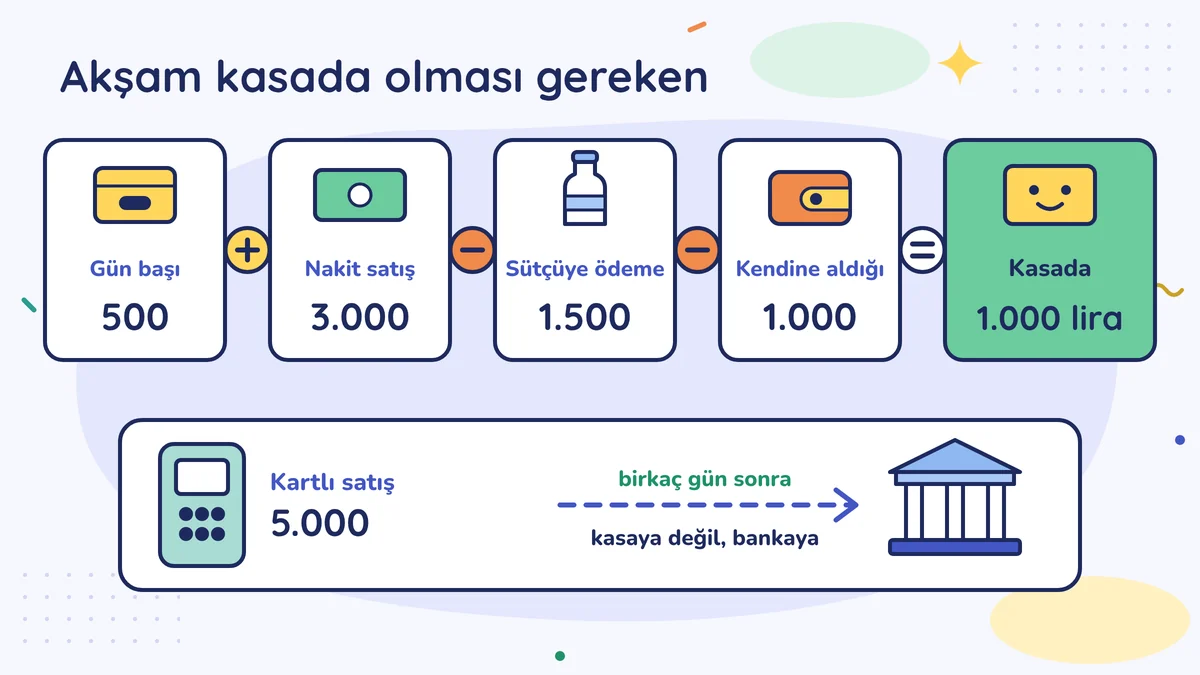
Akşam kasada olması gereken: 500 + 3.000 − 1.500 − 1.000 = 1.000 lira. Burak Bey çekmeceyi sayar; 1.000 lira varsa gün kapanır.
İki satıra dikkat et. Kartlı satış 5.000 lira yazıldı ama bu para kasada değil; birkaç gün sonra bankaya, komisyonu düşülmüş olarak geçecek. Burak Bey'in işletmesi şahıs işletmesi; kendine aldığı 1.000 lira gider değil. Buna "özel çekiş" denir; ayrı yazarsın ki kasa tutsun ve müşavirin gider sanmasın. Limited şirkette kural farklıdır; ikisi de modülün üçüncü dersinde.
Gün sonu: say, yaz, karşılaştır
- Çekmecedeki nakdi say.
- Tablodaki "akşam kasada olması gereken" rakamla karşılaştır.
- Fark varsa bugün ara: yazılmamış bir ödeme, verilmemiş bir para üstü, cüzdanda kalmış bir fiş.
Farkı bulamazsan saklama. Tabloya "sayım farkı" diye bir satır yaz. Gizlenen fark ay sonunda büyür; yazılan fark bir soru olarak kalır ve çoğu zaman sonradan bulunur.
Banka ve kart için her gün bakmana gerek yok. Haftada bir, örneğin pazartesi sabahı, bankanın hareket listesini aç ve tablonla karşılaştır. Kartlı satışların bankaya geçip geçmediğine de o gün bak.
Her satırın bir belgesi olsun
Tablodaki son sütun, belge sütunu, işin yarısıdır. Fatura, fiş, dekont, gün sonu raporu. Belgesi olmayan gider yazılamaz; bunu Fatura, fiş ve belge dersinde görmüştün. Belge sütunu boş kalan satırı o hafta tamamla: satıcıdan faturayı iste.
Belgeleri nereye koyacağın ve ne kadar saklayacağın bu modülün ikinci dersinde.
Büyük ödemeler bankadan
İşinle ilgili, tutarı 30.000 TL'yi aşan tahsilat ve ödemeleri banka, ödeme kuruluşu ya da PTT gibi aracı kurumlar üzerinden yapman ve onların belgesiyle kanıtlaman gerekiyor. Karşı taraf başka bir işletme, şirketin ortağı ya da vergi mükellefi olmayan bir müşteri olabilir; kural hepsinde geçerli. Bu sınır 30 Kasım 2024'ten beri 30.000 TL ve 2026'da da geçerli (459 Sıra No'lu VUK Genel Tebliği, son olarak 575 Sıra No'lu Tebliğle değişik).
Tutarı parçalara bölmek kuralı değiştirmez. Aynı gün aynı kişiyle yapılan işlemler toplanır. Taksitli ödemede işlemin toplam tutarına bakılır; toplam 30.000 TL'yi aşıyorsa her taksit, küçük olsa bile, bankadan geçer. Uymazsan işlem tutarının yüzde 10'u kadar özel usulsüzlük cezası iki tarafa ayrı ayrı kesilebilir ve cezanın bir alt sınırı da var (VUK mükerrer md. 355). Banka dekontu ödemeyi kanıtlar ama faturanın yerine geçmez; faturayı yine kesersin ya da alırsın. Sınır ileride değişebilir; büyük bir ödemeden önce müşavirine sor.
En kolayı, tedarikçiye ödemeyi tutarı ne olursa olsun bankadan yapmak. Banka hareketi kendiliğinden bir kayıt ve bir kanıttır.
Çalışanına ödediğin para için ayrı bir kural var: 1 Temmuz 2025'ten beri 3 ya da daha fazla çalışanı olan işveren, maaşı çalışanın banka hesabına yatırmak zorunda. Bu durumdaysan maaşı kasadan elden verme; Burak Bey'in çırağa verdiği gibi avansları da bankadan göndermek en güvenlisidir.
Kasadaki toplam kâr değildir
Tablonun sonunda "bu hafta 20.000 girdi, 12.000 çıktı, 8.000 kaldı" diyebilirsin. Bu sana paranın nereye gittiğini gösterir. Ama 8.000 lira kârın değildir. İçinde müşteriden topladığın KDV olabilir, faturası gelmiş ama ödenmemiş kira olmayabilir, parası gelmemiş veresiye satış hiç görünmeyebilir. Nakit ile kârın neden ayrıldığını Kâr var, para yok dersinde ayrıntılı anlattık.
Burak Bey'in ikinci cuması
Burak Bey bir hafta boyunca her akşam beş dakika ayırdı. Cuma sayımında kasa 300 lira fazla çıktı. Tabloya baktı: salı günü bir müşterinin borcunu nakit almış, yazmayı unutmuştu. Satırı ekledi, kasa tuttu.
Geçen haftanın 2.000 lirası da çıktı: sütçüye elden ödenmiş, fatura cüzdanda kalmış. O fatura da artık belge sütununda.
Bu hafta bunu yap
Bu hafta her akşam kapanışta beş dakika ayır. Altı sütunlu tabloyu aç (tarih, açıklama, kasa/banka/kart, giren, çıkan, belge), günün hareketlerini yaz ve kasayı say. Cuma akşamı belge sütunu boş kalan satırları işaretle; pazartesi o belgeleri iste.
Bunu Yuhasibu'da yap
Kasa ve banka hareketlerini Yuhasibu'da ayrı ayrı kaydedebilirsin; banka ekstresini içe aktarırsan program her hareket için eşleşebileceği kaydı önerir, sen onaylarsın. Ana ekranda kasa ve banka durumunu birlikte görürsün. Gün sonu sayımını yine kendin yaparsın; program çekmecedeki parayı bilemez.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Kasayı her akşam saymamak. Bir haftalık farkın nedenini bulmak, bir günlük farkınkini bulmaktan çok daha zordur.
- Kendine aldığın parayı yazmamak ya da gider yazmak. Şahıs işletmesinde bu özel çekiştir; ayrı satır olarak yazılır, gider sayılmaz.
- Kartlı satışı bankaya geçtiği gün yazmak. Satış, müşterinin ödediği gün olur; bankaya birkaç gün sonra ve komisyonu düşülmüş geçer. İkisini ayrı kontrol et.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →