Как каждый день записывать входящие и исходящие деньги
В кассе не хватает денег, а куда они делись — непонятно. На примере одного дня владельца кофейни Бурак-бея мы заведём простую таблицу, которая за пять минут фиксирует кассу, банк и продажи по карте. Разберём подсчёт кассы в конце дня, столбец с документами и правило о крупных платежах через банк.
Каждый день записывайте в таблицу деньги, которые пришли и ушли через кассу, банк и карту: дата, описание, место, сумма и документ. Вечером пересчитайте кассу и сверьте её с цифрой в таблице, а в банк заглядывайте раз в неделю. Эта таблица — не официальная бухгалтерская книга, а ваш личный ориентир; официальную книгу ведёт лицензированный бухгалтер (mali müşavir). Поступления и платежи по делу на сумму свыше 30 000 TL (неважно, кто другая сторона: другое предприятие, участник компании или обычный покупатель) в 2026 году должны проходить через банк, платёжную организацию или PTT.
Пропавшие 2 000 лир владельца кофейни Бурак-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Бурак-бей держит на рынке небольшую кофейню. В пятницу вечером он пересчитал кассу: не хватает 2 000 лир. Он стал вспоминать, что было за неделю. Привезли молоко, привезли кофейные зёрна, один день он отдал из кассы деньги за школьный автобус для ребёнка, в другой день выдал аванс подмастерью (çırak). Кто сколько получил, он уже не помнит.
Деньги не пропали. Их просто не записали. В этом уроке мы посмотрим, как записывать входящие и исходящие деньги каждый день, затрачивая на это пять минут.
Почему каждый день?
То, что вы потратили сегодня, вы помните сегодня. Через неделю помните половину, через месяц — ничего. Садиться и записывать раз в неделю — значит полагаться на память. А записывать каждый день — это пятиминутная привычка.
То, что вы записываете, — не официальная бухгалтерская книга. Официальную книгу (книгу учёта предприятия, бухгалтерскую книгу при балансовом методе или запись в Системе «Дефтер-Беяннаме» при упрощённом порядке налогообложения, basit usul) ведёт ваш лицензированный бухгалтер (mali müşavir). Ваша таблица — это ваш личный ориентир: что пришло, что ушло, где деньги. В конце месяца бухгалтеру тоже проще найти недостающий документ, если он посмотрит в эту таблицу.
Деньги приходят и уходят в трёх местах
Касса. Наличные, которые вы получили и отдали из рук в руки. Чаще всего деньги теряются именно здесь, потому что следа они не оставляют.
Банк. Переводы, EFT, поручения на автоматический платёж. Банк и так записывает каждую операцию; ваша задача — рядом с каждой строкой написать ответ на вопрос «что это?».
Карта (POS-терминал). Сегодня покупатель платит картой, а деньги попадают на ваш счёт через несколько дней, уже за вычетом комиссии банка. Поэтому продажу по карте записывайте в день продажи, а день поступления денег на счёт проверяйте отдельно.
Почему касса, банк и ваш собственный карман держатся отдельно, мы обсуждали в уроке «Касса, банк и деньги в вашем кармане: три отдельных кармана». Здесь мы превращаем это разделение в ежедневную запись.
Достаточно простой таблицы
Заведите тетрадь или таблицу в телефоне. Хватит шести столбцов: дата, описание, откуда или куда (касса, банк, карта), пришло, ушло, документ.
Вторник Бурак-бея (дата у всех строк одна и та же, поэтому столбец с датой здесь мы не писали):
| Описание | Место | Пришло | Ушло | Документ |
|---|---|---|---|---|
| Касса на начало дня | Касса | 500 | Пересчёт предыдущего дня | |
| Продажи за наличные | Касса | 3 000 | Отчёт за день | |
| Продажи по карте | Карта | 5 000 | Итог дня по POS | |
| Оплата молочнику | Касса | 1 500 | Счёт-фактура (fatura) | |
| Салфетки и стаканы | Банк | 400 | Счёт-фактура (fatura) | |
| Деньги, взятые себе | Касса | 1 000 | Пометка: личное |
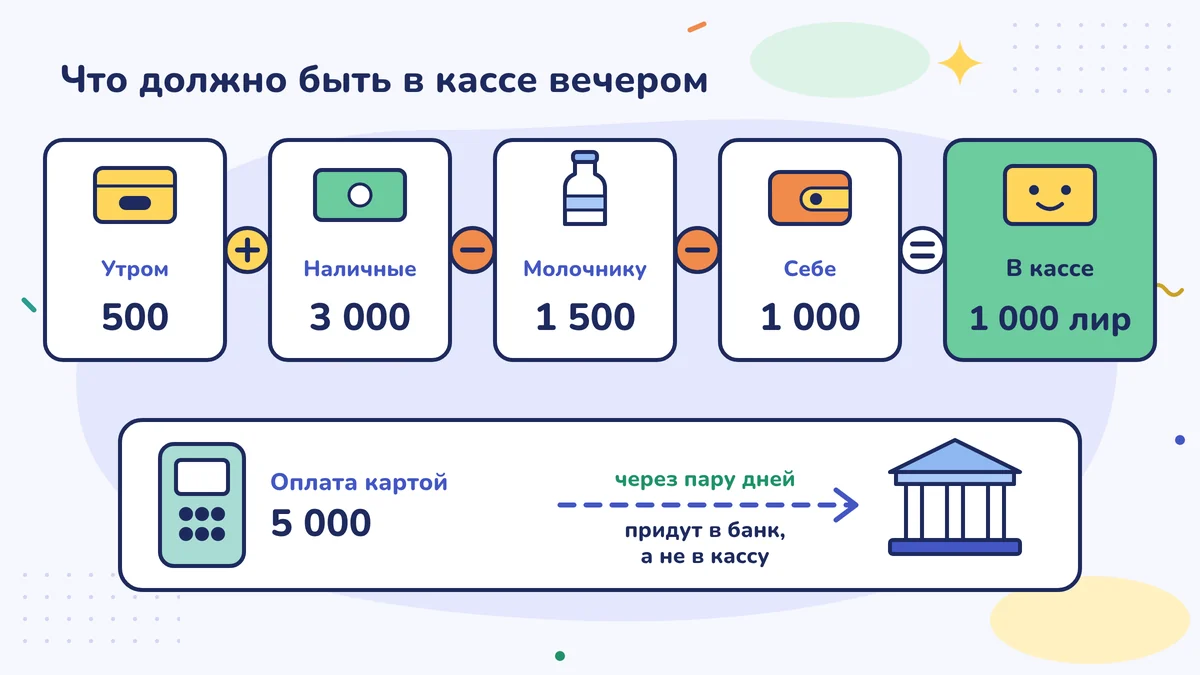
Сколько должно быть в кассе вечером: 500 + 3 000 − 1 500 − 1 000 = 1 000 лир. Бурак-бей пересчитывает ящик; если там 1 000 лир, день закрыт.
Обратите внимание на две строки. Продажи по карте записаны как 5 000 лир, но этих денег в кассе нет: через несколько дней они поступят в банк за вычетом комиссии. Бизнес Бурак-бея — индивидуальное предприятие (şahıs işletmesi, далее «ИП»); 1 000 лир, которые он взял себе, — не расход. Это называется «личное изъятие средств» (özel çekiş); записывайте его отдельно, чтобы касса сошлась и чтобы бухгалтер не принял эти деньги за расход. В обществе с ограниченной ответственностью (limited şirket) правило другое; оба случая разбираются в третьем уроке этого модуля.
Конец дня: посчитать, записать, сверить
- Пересчитайте наличные в ящике.
- Сверьте их с цифрой «должно быть в кассе вечером» в таблице.
- Если есть разница, ищите её сегодня же: незаписанный платёж, недодана сдача, чек, оставшийся в кошельке.
Если разницу найти не удалось, не прячьте её. Запишите в таблицу строку «расхождение при пересчёте». Спрятанная разница к концу месяца вырастает; записанная остаётся вопросом, и чаще всего её потом находят.
Смотреть в банк и по карте каждый день не нужно. Раз в неделю, например в понедельник утром, откройте список операций в банке и сверьте его со своей таблицей. В тот же день проверьте, дошли ли до банка деньги за продажи по карте.
У каждой строки должен быть документ
Последний столбец таблицы, столбец с документами, — это половина дела. Счёт-фактура, кассовый чек (fiş), банковская квитанция, отчёт за день. Расход без документа записать нельзя; это вы разбирали в уроке «Счёт-фактура, чек и документ: почему у всего должен быть документ». Строку с пустым столбцом документа дополните в ту же неделю: попросите у продавца счёт-фактуру.
Куда складывать документы и как долго их хранить, рассказано во втором уроке этого модуля.
Крупные платежи — через банк
Поступления и платежи по делу на сумму свыше 30 000 TL вы должны проводить через посредников, таких как банк, платёжная организация или PTT, и подтверждать их документами. Другой стороной может быть другое предприятие, участник вашей компании или покупатель, не являющийся налогоплательщиком; правило действует для всех. Этот предел составляет 30 000 TL с 30 ноября 2024 года и действует также в 2026 году (Общее разъяснение по Закону о налоговой процедуре (VUK) № 459, последние изменения внесены разъяснением № 575).
Разбивка суммы на части правило не меняет. Операции с одним и тем же человеком в один день суммируются. При оплате в рассрочку смотрят на общую сумму операции; если итог превышает 30 000 TL, каждый платёж, даже маленький, проходит через банк. Если правило не соблюдать, на каждую из сторон отдельно может быть наложен особый штраф за нарушение порядка в размере 10 % от суммы операции, причём у штрафа есть и нижний предел (Закон о налоговой процедуре, повторная ст. 355). Банковская квитанция подтверждает платёж, но не заменяет счёт-фактуру; счёт-фактуру вы всё равно выписываете или получаете. Предел в будущем может измениться; перед крупным платежом спросите лицензированного бухгалтера.
Проще всего платить поставщикам через банк, какой бы ни была сумма. Банковская операция сама по себе — и запись, и доказательство.
Для денег, которые вы платите работнику, есть отдельное правило: с 1 июля 2025 года работодатель, у которого 3 и более работников, обязан перечислять зарплату на банковский счёт работника. Если это про вас, не выдавайте зарплату из кассы на руки; и авансы, как тот, что Бурак-бей дал подмастерью, тоже безопаснее отправлять через банк.
Итог в кассе — ещё не прибыль
В конце таблицы вы можете сказать: «На этой неделе пришло 20 000, ушло 12 000, осталось 8 000». Это показывает, куда делись деньги. Но 8 000 лир — это не ваша прибыль. В них может входить НДС (KDV), который вы собрали с покупателей; аренды, на которую счёт пришёл, но которую вы ещё не оплатили, там может не быть; а продажа в долг (veresiye), за которую деньги не пришли, может вообще не отобразиться. Почему деньги и прибыль расходятся, мы подробно объясняли в уроке «Прибыль есть, денег нет: где ждут деньги».
Вторая пятница Бурак-бея
Целую неделю Бурак-бей каждый вечер отводил на это пять минут. При пересчёте в пятницу в кассе оказалось на 300 лир больше. Он заглянул в таблицу: во вторник он получил наличными долг одного покупателя и забыл записать. Он добавил строку, и касса сошлась.
Нашлись и прошлонедельные 2 000 лир: их отдали молочнику на руки, а счёт-фактура осталась в кошельке. Теперь эта счёт-фактура тоже в столбце документов.
Сделайте на этой неделе
На этой неделе каждый вечер при закрытии выделяйте пять минут. Откройте таблицу из шести столбцов (дата, описание, касса/банк/карта, пришло, ушло, документ), запишите движение за день и пересчитайте кассу. В пятницу вечером отметьте строки, где столбец документа пуст; в понедельник попросите эти документы.
Частые ошибки
- Не пересчитывать кассу каждый вечер. Найти причину недельной разницы гораздо труднее, чем причину разницы за один день.
- Не записывать деньги, взятые себе, или записывать их как расход. В ИП это личное изъятие средств; оно записывается отдельной строкой и расходом не считается.
- Записывать продажу по карте в день поступления денег в банк. Продажа происходит в день, когда покупатель заплатил; в банк деньги приходят через несколько дней за вычетом комиссии. Проверяйте эти две даты отдельно.
Источники
- Общее разъяснение по Закону о налоговой процедуре (VUK) № 459 с изменениями, внесёнными разъяснением № 575: предел 30 000 TL для поступлений и платежей (обзор Cott, «Официальная газета» (Resmî Gazete) от 30.11.2024)
- KPMG: Общее разъяснение по Закону о налоговой процедуре (VUK) № 575 («Официальная газета» (Resmî Gazete) от 30.11.2024, № 32738), предел для подтверждающих документов повышен с 7 000 TL до 30 000 TL
- Общее разъяснение по Закону о налоговой процедуре (VUK) № 459, действующий текст: сфера применения, платежи в один день и по частям (Alomaliye)
- Ekonomi Gazetesi: обязанность проводить поступления и платежи через финансовые учреждения, сфера применения и штраф
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, повторная ст. 257 и повторная ст. 355 (mevzuat.gov.tr)
- Выплата зарплаты и подобных платежей через банки: работодатели с 3 и более работниками, с 1 июля 2025 года («Официальная газета» (Resmî Gazete) от 04.06.2025; обзор Cott)
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41/1 (деньги, изъятые из предприятия, в расходы не записываются) (mevzuat.gov.tr)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности