Yıllık bütçe: plan ile gerçekleşeni karşılaştırmak
Bütçe, yılın gelir tablosunu önceden ay ay yazmaktır. Bisikletçi Bora Bey'in dokuz aylık plan ve gerçekleşen tablosuyla bütçeyi nasıl kuracağını, farkı adet ve fiyat diye nasıl ayıracağını ve hangi sapmaya bakmaya değer olduğunu görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Yıllık bütçe, gelecek yılın satışını, giderlerini ve kârını ay ay önceden yazdığın plandır; satışı adet ve fiyat olarak ayrı yazarsın. Her ay ya da üç ayda bir gerçekleşenle karşılaştırır, büyük farkları adetten mi fiyattan mı geldiğine göre ayırırsın: adet farkı (gerçek adet − plan adet) × plan fiyat, fiyat farkı (gerçek fiyat − plan fiyat) × gerçek adettir. Bütçeyi yıl içinde genelde değiştirmezsin; yanına bir yıl sonu tahmini sütunu açarsın.
Bisikletçi Bora Bey'in dokuz ayı
Bora Bey'in limited şirketi bisiklet satıyor, bir de tamir atölyesi işletiyor. Geçen yılın Kasım ayında 2026 için ilk kez bir bütçe yaptı: ay ay ne satacağını, neye ne harcayacağını yazdı. Ekim 2026'da Ocak–Eylül'ün gerçekleşen rakamlarını müşavirinden aldı ve planla yan yana koydu.
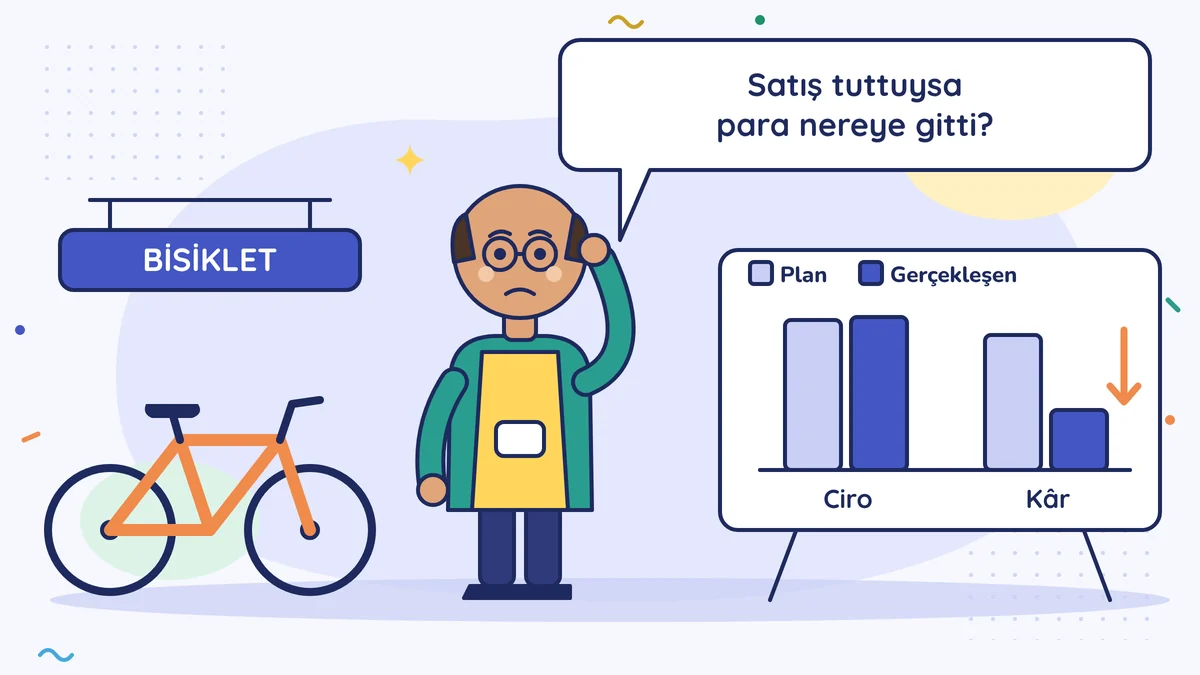
Ciro neredeyse planı tutmuş. Kâr ise planın yarısından az. Bora Bey'in sorusu: "Satış tuttuysa para nereye gitti?"
Düğün bütçesi
Bir aile düğün için salonla konuşur: 300 davetli, kişi başı 1.000 lira, toplam 300.000 lira. Düğün günü fatura 330.000 lira gelir. Fark 30.000 lira, ama nedeni iki türlü olabilir: ya davetli 330'a çıkmıştır ya da salon kişi başı fiyatı artırmıştır. İlkinde aile "daha çok kişi geldi" diye sevinir, ikincisinde salonla konuşur.
Bütçe ile gerçekleşeni karşılaştırmak da budur: farkı bulmak yetmez, farkın adetten mi fiyattan mı geldiğini ayırmak gerekir.
Bütçe nedir, nakit planından farkı ne?
Bütçe, bir yılın gelir tablosunu önceden, ay ay yazmaktır: satış, satılan malın maliyeti, personel, kira, diğer giderler ve kâr. Bütçe "bu yıl ne kazanacağız?" sorusunu cevaplar. Nakit planı ise "hangi hafta kasada ne olacak?" sorusunu (13 haftalık nakit planı). İkisi birbirini tamamlar.
Bütçe nasıl kurulur?
- Geçen yılın gerçekleşenini ay ay yaz. Müşavirin tablosu ve kendi kayıtların yeter.
- Satışı adet ve fiyat olarak yaz. "Ayda 70 bisiklet, tanesi 15.000 lira" gibi. Tek bir ciro rakamı yazarsan sonra farkın nedenini bulamazsın.
- Mevsimi hesaba kat. Bisiklet ilkbahar ve yazda satılır; aylara eşit bölme.
- Giderleri tek tek yaz. Kira sözleşmesindeki artış maddesi, maaş artışı, enerji. Yıla bağlı rakamları açıklandıktan sonra güncelle; örneğin 2027 asgari ücreti 12 Ekim 2026 itibarıyla açıklanmadı, bütçeye varsayım yaz ve yanına not düş. Şahıs işletmesiysen kendine ayırdığın para gider değildir; bütçede kârın altında ayrı satır olarak yaz.
- Fiyatlar için bir enflasyon varsayımı yaz. Hangi oranı seçtiğini not et; TL rakamları nasıl okuyacağını Geçen yılla karşılaştırmak dersinde gördün.
Bora Bey'in tablosu
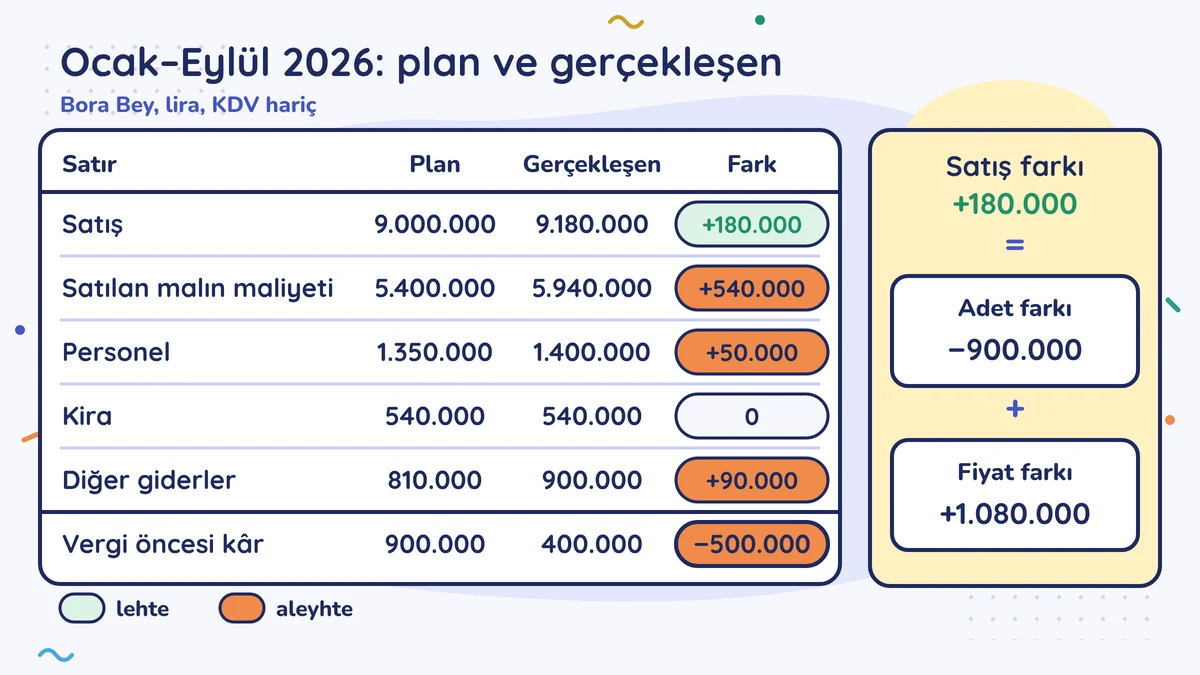
Ocak–Eylül 2026, KDV hariç, yuvarlak rakamlar:
| Satır | Plan | Gerçekleşen | Fark | Fark % |
|---|---|---|---|---|
| Satış | 9.000.000 | 9.180.000 | +180.000 | +%2 |
| Satılan malın maliyeti | 5.400.000 | 5.940.000 | +540.000 | +%10 |
| Personel | 1.350.000 | 1.400.000 | +50.000 | +%3,7 |
| Kira | 540.000 | 540.000 | 0 | %0 |
| Diğer giderler | 810.000 | 900.000 | +90.000 | +%11,1 |
| Vergi öncesi kâr | 900.000 | 400.000 | −500.000 | −%55,6 |
Gelir satırında fark artıysa lehte, gider satırında fark artıysa aleyhte sayılır. Bora Bey'in tablosunda satış lehte, maliyet ve diğer giderler aleyhte.
Ara dönem rakamlarında satılan malın maliyeti stoka bağlıdır: müşavir dönem sonu stokunu senin verdiğin sayıma ya da tahmine göre hesaplar. Stok sayılmadan çıkan rakamda maliyet satırı yanıltabilir; maliyette büyük bir fark görürsen önce stoku say.
Sapmayı ikiye ayır: adet ve fiyat
Plan: 600 bisiklet, tanesi 15.000 lira. Gerçekleşen: 540 bisiklet, tanesi 17.000 lira.
- Adet farkı: (540 − 600) × 15.000 = −900.000. Planlanandan 60 bisiklet az satıldı.
- Fiyat farkı: (17.000 − 15.000) × 540 = +1.080.000. Her bisiklet 2.000 lira pahalı satıldı.
- Toplam: −900.000 + 1.080.000 = +180.000. Tablodaki satış farkının ta kendisi.
Maliyette de aynı ayrım: plan bisiklet başına 9.000 lira alış, gerçekleşen 11.000 lira. Alış fiyatı yüzde 22 arttı, Bora Bey de satış fiyatını 2.000 lira artırarak bunu karşıladı. Bisiklet başına kalan pay değişmedi: planda 15.000 − 9.000 = 6.000, gerçekleşende 17.000 − 11.000 = 6.000 lira. Ama 60 bisiklet az satıldı: 60 × 6.000 = 360.000 lira daha az brüt kâr. Kalan 140.000 lira personel ve diğer giderlerdeki artıştan geldi.
Bora Bey'in "para nereye gitti" sorusunun cevabı: fiyatı artırınca daha az bisiklet sattı, giderler de biraz kaydı. Ciro tutmuş göründü, çünkü yüksek fiyat düşük adedi örttü.
Her farka bakma, büyüğüne bak
Her satırdaki her farkı araştırmak vakit kaybıdır. Kendine bir eşik koy: örneğin hem yüzde 5'ten hem 50.000 liradan büyük farklar. Bora Bey'in tablosunda bu eşiği maliyet ve diğer giderler geçiyor; personeldeki fark (yüzde 3,7 ve 50.000 lira) ikisini de aşmıyor.
Her büyük fark için üç soru sor: Adetten mi, fiyattan mı geldi? Tek seferlik mi, kalıcı mı? Ne yapacağım?
Yıl içinde güncelle
Bütçe yılbaşında bir kez yazılır ve yıl içinde genelde değiştirilmez; karşılaştırma ona göre yapılır. Ama yanına bir sütun daha açılır: yıl sonu tahmini. Her üç ayda bir, biten ayların gerçekleşeni ile kalan ayların yeni tahmini toplanır. Bora Bey'in yıllık planında 1.000.000 lira kâr vardı: Ocak–Eylül için 900.000, son üç ay için 100.000. Son üç ay için beklentisi değişmedi. Dokuz ayın gerçekleşeni 400.000 ile son üç ayın tahmini 100.000 toplanınca yıl sonu tahmini 500.000 lira; yıllık plandan 500.000 lira az. Bu rakam yıl sonunda ödenecek vergiyi ve nakdi önceden görmeye yarar; geçici vergi ise tahmine göre değil, defterdeki gerçek kâra göre hesaplanır.
Ekim'de Bora Bey 2027 bütçesine başladı. Bu kez satış satırına adet ve fiyatı ayrı yazdı, alış fiyatı için tedarikçiden yazılı fiyat listesi istedi.
Bir cümlede
Bütçe yılın gelir tablosunu önceden yazmaktır; her ay gerçekleşenle karşılaştırır, büyük farkları adet ve fiyat diye ikiye ayırır ve nedenine göre karar verirsin.
Bu hafta bunu yap
Bu yılın Ocak–Eylül gerçekleşen satışını (müşavirin Eylül rakamlarını üçüncü dönem geçici vergi beyannamesi için hazırlar, son gün 17 Kasım 2026; henüz hazır değilse Ocak–Haziran ile başla), en büyük üç gider satırını ve vergi öncesi kârını müşavirinden ya da kendi kayıtlarından al. Yanına "yılbaşında ne bekliyordum?" sütununu yaz; bütçen yoksa aklındaki rakamı yaz. Farkı yüzde 5'ten ve 50.000 liradan büyük olan satırları işaretle ve her birinin yanına "adet mi, fiyat mı?" yaz.
Bunu Yuhasibu'da yap
Bütçenin gerçekleşen sütunu için Yuhasibu'daki raporlardan her ayın satış ve gider toplamlarını al; plan rakamlarını yanına kendin yaz. Adet ve fiyat farkını program hesaplamaz, bu dersteki hesabı kendin yaparsın. Kesin rakamlar için müşavirinin dönem tablosuyla karşılaştır.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Satışı tek rakam yazmak. Adet ve fiyat ayrı yazılmazsa ciro tuttuğunda düşen adedi göremezsin.
- Bütçeyi gerçekleşene göre düzeltmek. Plan yılbaşındaki hâliyle kalır; yeni beklentini ayrı bir yıl sonu tahmini sütununa yazarsın.
- Her küçük farkı araştırmak. Bir eşik koy (örneğin yüzde 5 ve 50.000 lira); vaktini büyük ve kalıcı farklara ayır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →