فترات الضريبة المؤقتة والمواعيد الأخيرة لعام 2026
كم مرة في السنة توجد ضريبة مؤقتة؟ بين 2022 و2024 ثلاث مرات، ومنذ 2025 أربع مرات من جديد. أيّ الأشهر تشملها الفترات الأربع، والمواعيد الأخيرة لعام 2026 (18 مايو، و17 أغسطس، و17 نوفمبر، و17 فبراير 2027 بحسب القاعدة)، والمقالات القديمة التي تقول «أُلغيت الفترة الرابعة»، وما يجب فعله عندما تنتهي الفترة.
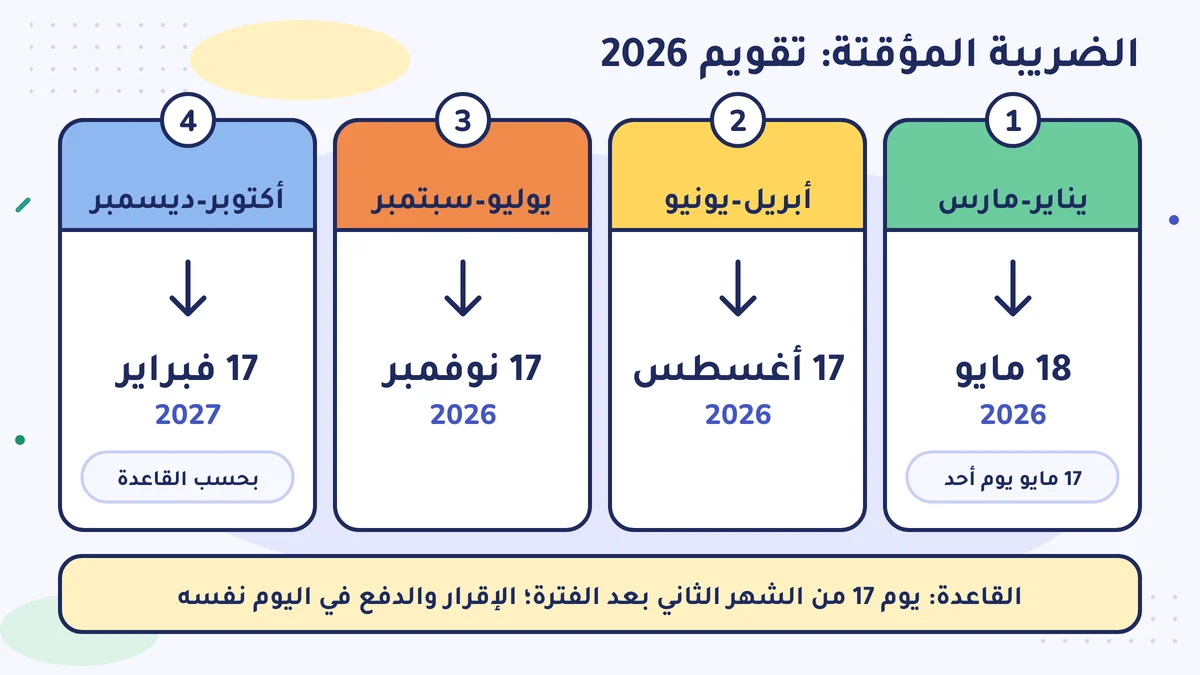
تقسم الضريبة المؤقتة السنة إلى أربع فترات، كل فترة ثلاثة أشهر، ويُقدَّم إقرار كل فترة وتُدفع ضريبتها حتى مساء يوم 17 من الشهر الثاني الذي يلي الفترة. المواعيد الأخيرة لعام 2026 هي 18 مايو، و17 أغسطس، و17 نوفمبر 2026، و17 فبراير 2027؛ والموعد الأخير حُسب من القاعدة، ويصبح نهائيًا عندما تنشر إدارة الإيرادات (GİB) تقويم 2027. لم تكن الفترة الرابعة موجودة بين 2022 و2024؛ وعادت ابتداءً من 2025 بالقانون رقم 7566.
مواسم الكوافيرة زينب هانم
لصالون الكوافير الذي تملكه زينب هانم مواسم: يونيو موسم الأعراس، وديسمبر رأس السنة، وفبراير هادئ. ودفتر المواعيد يخبرها مسبقًا أيّ شهر سيكون مزدحمًا. في السنة الماضية انتقل صالونها إلى نظام المحاسبة الحقيقي (gerçek usul)؛ فأُضيف إلى دفترها موسم جديد: الضريبة المؤقتة (geçici vergi) التي تأتي كل ثلاثة أشهر.
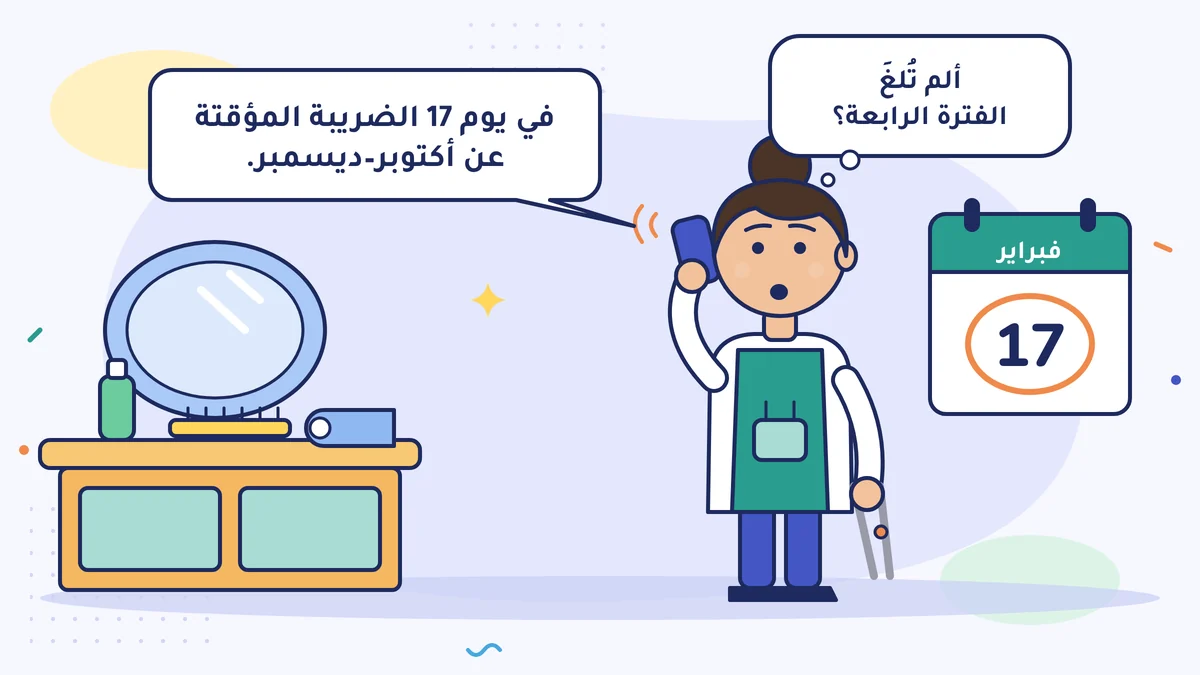
في أول فبراير من هذه السنة ذكّرها محاسبها القانوني (mali müşavir): «في يوم 17 الضريبة المؤقتة عن أكتوبر–ديسمبر.» تعجّبت زينب هانم: «قرأت على الإنترنت أن الفترة الرابعة أُلغيت.» كان هذا صحيحًا في وقت ما. أما الآن فلا.
رأينا ما هي الضريبة المؤقتة في درس ما هي الضريبة المؤقتة، ومن يدفعها؟. وهنا ننظر في تقويمها.
أربع فترات في السنة
تُقسم السنة الميلادية إلى أربعة أرباع. وعندما ينتهي كل ربع يأتي إقرار ودفعة.
| الفترة | الأشهر التي تشملها | آخر يوم في 2026 (للإقرار والدفع) |
|---|---|---|
| الفترة الأولى | يناير–مارس | الاثنين 18 مايو 2026 (وافق 17 مايو يوم الأحد) |
| الفترة الثانية | أبريل–يونيو | الاثنين 17 أغسطس 2026 |
| الفترة الثالثة | يوليو–سبتمبر | الثلاثاء 17 نوفمبر 2026 |
| الفترة الرابعة | أكتوبر–ديسمبر | الأربعاء 17 فبراير 2027 (بحسب القاعدة؛ يصبح نهائيًا عندما تنشر إدارة الإيرادات تقويمها) |
القاعدة: حتى مساء يوم 17 من الشهر الثاني الذي يلي الفترة. وآخر يوم للإقرار وللدفع واحد. ويُقدَّم الإقرار حتى لو لم يظهر ربح في تلك الفترة، بل حتى لو كانت هناك خسارة. ويُطبَّق هذا اليوم بتنظيم أجرته إدارة الإيرادات (GİB) في 2019 (تعميم قانون الإجراءات الضريبية رقم 115، 115 Sıra No'lu VUK Sirküleri)؛ وإذا تغيّرت الأيام يومًا ما من جديد، فسيظهر ذلك في تقويم إدارة الإيرادات.
إذا وافق آخر يوم عطلة نهاية الأسبوع أو عطلة رسمية، تنتهي المدة في أول يوم عمل بعده (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 18). وهذا ما حدث في الفترة الأولى من 2026: لأن 17 مايو كان يوم الأحد، صار آخر يوم 18 مايو. وإذا أردت أن تراها مع أيام الضرائب الأخرى في الشهر، فانظر درس تقويم الشهر: ما المستحق في أيّ يوم؟.
تاريخ 17 فبراير 2027 حُسب من القاعدة؛ وعندما تنشر إدارة الإيرادات تقويم 2027 تحقّق منه هناك مرة أخرى.
الفترة الرابعة: أُلغيت، ثم عادت
- 2022–2024: أُلغيت الضريبة المؤقتة للفترة الأخيرة بالقانون رقم 7338. كانت هناك ثلاثة إقرارات في السنة؛ وكان ربح أكتوبر–ديسمبر يُحسب مباشرة في الإقرار السنوي.
- ابتداءً من 2025: ألغى القانون رقم 7566 (الجريدة الرسمية (Resmî Gazete) 19 ديسمبر 2025) قيد «الأشهر التسعة الأولى» في المادة 120 المكرّرة من قانون ضريبة الدخل (Gelir Vergisi Kanunu). ويُطبَّق التعديل على الفترات التي تبدأ من 1 يناير 2025. لذلك قُدِّم إقرار فترة أكتوبر–ديسمبر من 2025 أيضًا؛ وبحسب إعلان إدارة الإيرادات كان آخر يوم عادي 17 فبراير 2026. أما المكلَّفون في منطقة الزلزال الذين انتهت حالة القوة القاهرة (mücbir sebep) لديهم في 30 نوفمبر 2025، فقد مُدِّدت لهم المدة حتى 9 مارس 2026.
- 2026: توجد أربع فترات من جديد.
ما زلت تصادف على الإنترنت مقالات تقول «لا توجد فترة رابعة»؛ وأكثرها يشرح قاعدة 2022–2024. قبل أن تثق بمقال، انظر إلى تاريخ القانون الذي يستند إليه.
والتقويم واحد للشركات أيضًا. لكن في الشركات التي تختلف فترتها المحاسبية عن السنة الميلادية (الفترة المحاسبية الخاصة، özel hesap dönemi) تنزاح الأيام؛ وإذا كانت لك شركة كهذه فمحاسبك يعرف ذلك.
فبراير ومارس متتاليان
لعودة الفترة الرابعة نتيجة في جانب النقد. ففي فبراير تأتي الضريبة المؤقتة عن أكتوبر–ديسمبر، وفي مارس يأتي الإقرار السنوي وقسطه الأول (وفي الشركة يُقدَّم إقرار ضريبة الشركات في أبريل). والمبلغ في مارس هو الجزء الباقي بعد خصم الضريبة المؤقتة التي دفعتها في فبراير؛ أي أن الاثنين جزءان من الضريبة نفسها. ومع ذلك، لأن الدفعتين تأتيان بفارق نحو ستة أسابيع، يجب أن تخطّط من ديسمبر للمال الذي ستضعه جانبًا.
وللفترة الرابعة ميزة أيضًا. فالوعاء الضريبي (matrah) لهذه الفترة، أي الربح الذي تُحسب عليه الضريبة، هو الربح من أول السنة حتى آخر ديسمبر؛ أي السنة نفسها التي يشملها الإقرار السنوي. وعندما يُغلق محاسبك الدفتر في يناير، يُعِدّ العملين بالمستندات نفسها. وإرسال مستندات ديسمبر في الأسبوع الأول من يناير يُريحك في الضريبة المؤقتة في فبراير وفي الإقرار السنوي في مارس معًا.
ماذا يحدث عندما تنتهي الفترة؟
فكّر في أكتوبر 2026: انتهت فترة يوليو–سبتمبر، وحسابها يُعمل الآن. ويسير الأمر عادةً هكذا:
| متى | ماذا يحدث |
|---|---|
| الأيام الأولى من أكتوبر | تذهب مستندات سبتمبر إلى المحاسب |
| خلال أكتوبر | يسجّل المحاسب الدفتر، ويُقدَّم إقرار ضريبة القيمة المضافة (KDV) والإقرار المختصر (muhtasar) لشهر سبتمبر |
| الأسبوع الأول من نوفمبر | يحسب المحاسب ربح يناير–سبتمبر ومبلغ الضريبة المؤقتة |
| قبل 17 نوفمبر | يُقدَّم الإقرار، ويُدفع المبلغ |
يُحسب ربح الفترة من المستندات. ففاتورة شراء لم تصل بعد انتهاء الفترة تُظهر المصروف ناقصًا، وفاتورة بيع منسية تُظهر الربح ناقصًا. وإرسال المستندات فور انتهاء الفترة هو أسهل طريق ليخرج الرقم صحيحًا.
أضافت زينب هانم إلى تقويمها أربعة أسطر: 18 مايو، و17 أغسطس، و17 نوفمبر، و17 فبراير. ووضعت قبل كل واحد منها بأسبوع ملاحظة: «اطلب المبلغ من المحاسب». لم يكن فبراير هادئًا هذه السنة، لكنه لم يحمل مفاجأة أيضًا.
إذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا يعنيك أيّ سطر من هذا التقويم؛ لا توجد ضريبة مؤقتة.
افعل هذا هذا الأسبوع
أضف إلى تقويم هاتفك هذين الموعدين الأخيرين: 17 نوفمبر 2026 (فترة يوليو–سبتمبر) و17 فبراير 2027 (فترة أكتوبر–ديسمبر؛ تحقّق منه عندما يصدر تقويم إدارة الإيرادات لعام 2027)؛ وضع قبل كل واحد منهما بأسبوع تذكيرًا: «اطلب المبلغ من المحاسب». وإذا كانت مستندات سبتمبر ما زالت عندك، فأرسلها إلى محاسبك هذا الأسبوع.
أخطاء شائعة
- ترك فبراير فارغًا بحجة أنه «لا توجد فترة رابعة». كانت هذه القاعدة لسنوات 2022–2024؛ وابتداءً من 2025 توجد أربع فترات في السنة من جديد بالقانون رقم 7566.
- ترك الإقرار للمحاسب ونسيان الدفع. في الضريبة المؤقتة آخر يوم للإقرار وللدفع واحد: يوم 17.
- إرسال مستندات الفترة متأخرة. الربح المحسوب بمستندات ناقصة يخرج خاطئًا؛ وتصحيحه لاحقًا يعني عملًا إضافيًا.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 120 المكرّرة (الضريبة المؤقتة) (mevzuat.gov.tr)
- نص المادة 120 المكرّرة من قانون ضريبة الدخل (نسخة ثانوية، fatiharas.com)
- KPMG: القانون رقم 7566، الجريدة الرسمية (Resmî Gazete) 19.12.2025/33112، المادة 2: حذف عبارة «المحدَّدة للأشهر التسعة الأولى» (ilk dokuz ayı için belirlenen)، للفترات التي تبدأ من 1.1.2025
- TÜRMOB: إعلان إدارة الإيرادات (GİB)، الضريبة المؤقتة للفترة الرابعة من 2025 (آخر يوم عادي 17 فبراير 2026)
- Grant Thornton: المستجدات الضريبية لعام 2022 (إلغاء الضريبة المؤقتة للفترة الأخيرة بالقانون رقم 7338)
- تقويم الضرائب من إدارة الإيرادات (GİB Vergi Takvimi)
- Muhasebetr: تقويم الضرائب لعام 2026 (المواعيد الأخيرة للضريبة المؤقتة)
- Grant Thornton: تعميم قانون الإجراءات الضريبية رقم VUK-115/2019-5، بتاريخ 29.03.2019 (في الضريبة المؤقتة الإقرار والدفع حتى يوم 17، ابتداءً من 1.4.2019)
- تعميم قانون الإجراءات الضريبية رقم 115 (115 Sıra No'lu VUK Sirküleri) (2019): إعادة تنظيم مدد الإقرار، وفي الضريبة المؤقتة يوم 17 (ملخص Muhasebetr)
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 18 (موافقة آخر يوم لعطلة) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية