Geçici vergi nedir, kim öder?
Yıl bitmeden "geçici vergi çıktı" haberi gelince ilk soru: neyin vergisi? Geçici vergi, yıllık verginin üç ayda bir ödenen peşin parçasıdır. Kimin ödediği, kimin ödemediği ve 2026 oranları: şahıs işletmesinde %15, şirkette %25.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
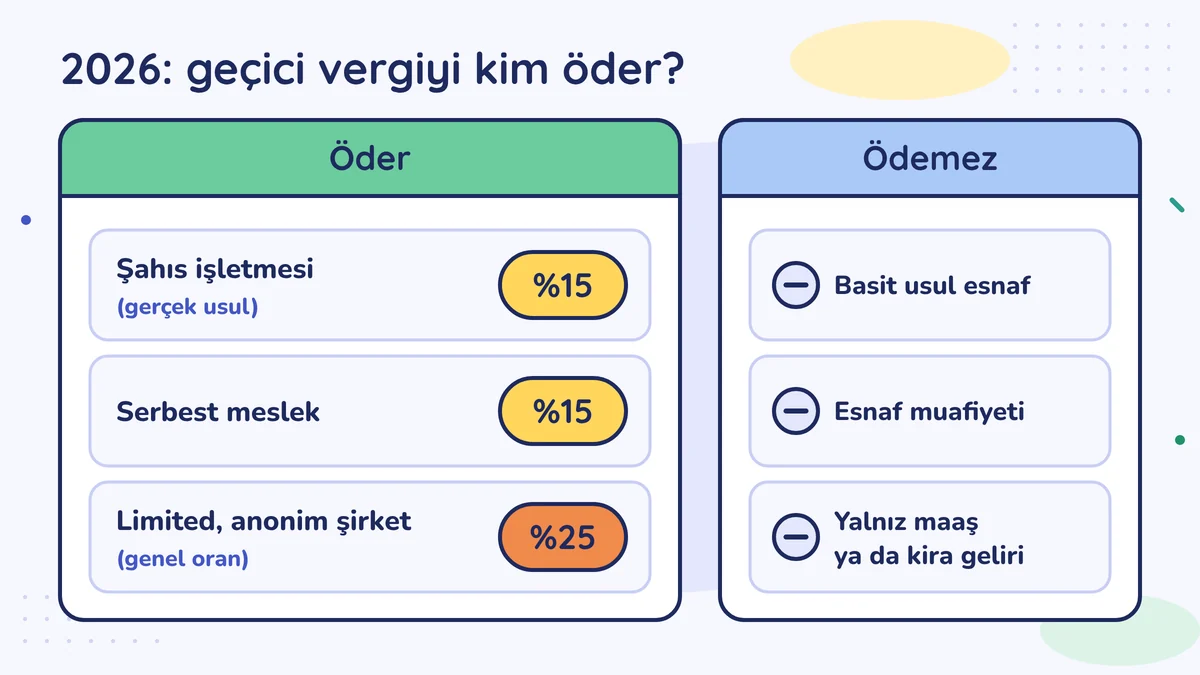
Geçici vergi, yıl sonunda ödenecek gelir ya da kurumlar vergisinin yıl içinde üç ayda bir peşin ödenen kısmıdır; yıl sonunda asıl vergiden düşülür, aynı parayı iki kez ödemezsin. Gerçek usuldeki şahıs işletmeleri, serbest meslek erbabı ve şirketler öder; basit usuldeki esnaf ödemez. 2026'da oran şahıs işletmesi ve serbest meslekte %15, şirketlerde genel olarak %25'tir.
Fotoğrafçı Hasan Abi'nin kaporası
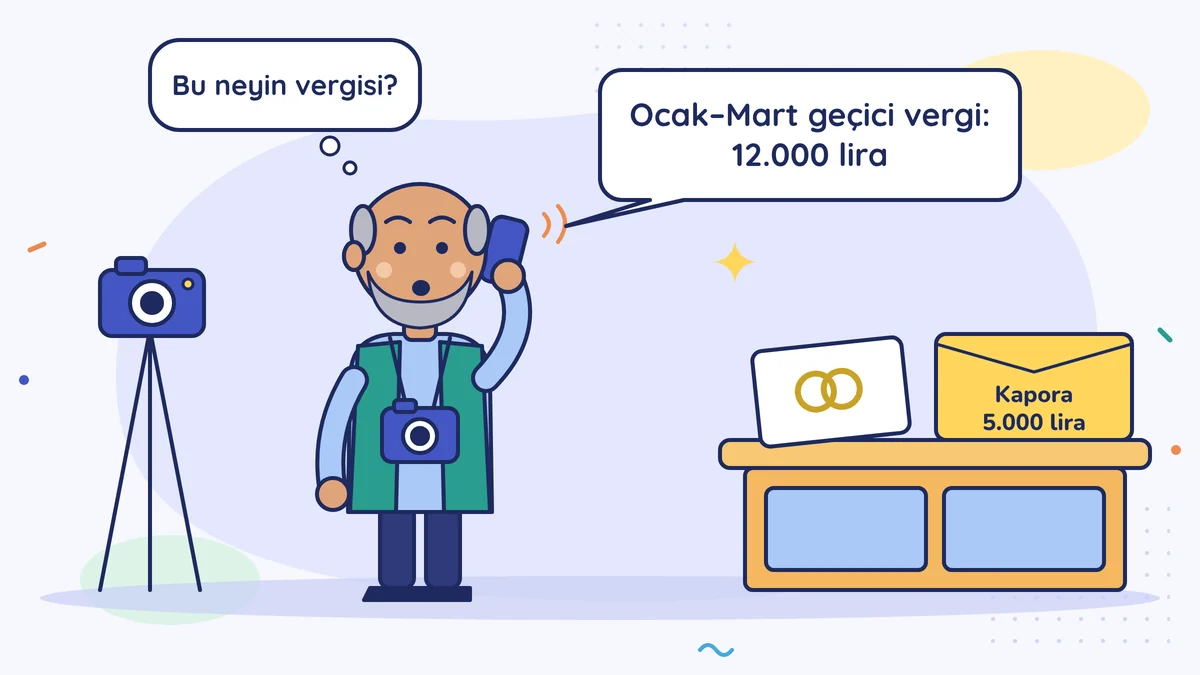
Hasan Abi yirmi yıldır düğün fotoğrafçısı. Bir düğün çekimi için 20.000 lira ister; anlaşma günü 5.000 lira kapora alır. Düğün olur, albüm teslim edilir, hesap kapanır: çift kalan 15.000 lirayı öder, kapora düşülür. Kimse aynı parayı iki kez ödemez.
Hasan Abi geçen yıl stüdyosunu büyüttü, yanına iki asistan aldı ve gerçek usule geçti. Bu yıl Mayıs'ta mali müşaviri aradı: "Ocak–Mart için geçici vergi çıktı, 12.000 lira." Hasan Abi şaşırdı: "Yıl daha bitmedi. Bu neyin vergisi?"
Cevap kendi işinde saklı. Geçici vergi, devletin yıllık vergi için aldığı kaporadır.
Geçici vergi nedir?
Kârından ödediğin asıl vergi yıllıktır: şahıs işletmesinde gelir vergisi, şirkette kurumlar vergisi. Yıl kapanınca bütün yılın kârı hesaplanır, vergisi bulunur.
Geçici vergi, bu yıllık verginin yıl içinde üç ayda bir peşin ödenen parçasıdır. Kanun bunu "cari vergilendirme döneminin gelir vergisine mahsup edilmek üzere" ödenen vergi diye tanımlar (Gelir Vergisi Kanunu mükerrer md. 120). Mahsup, burada "düşülmek" demek: yıl içinde ödediğin geçici vergi, yıl sonunda hesaplanan vergiden düşülür.
Hesap üç ayda bir yapılır. Yılbaşından o dönemin sonuna kadarki kârına bakılır, oran uygulanır, aynı yıl daha önce hesaplanan geçici vergi düşülür, kalan ödenir. Rakamlı örneği bu modülün üçüncü dersinde göreceğiz.
İki şeyi baştan bil:
- Geçici vergi kâr üzerinden hesaplanır, ciro üzerinden değil. Kâr yoksa ödenecek geçici vergi de çıkmaz; ama beyanname yine verilir, bunu müşavirin yapar.
- Ek bir vergi değildir. Yıllık verginin önden ödenen kısmıdır.
Kim öder, kim ödemez?
| Durum | Geçici vergi |
|---|---|
| Gerçek usuldeki şahıs işletmesi (işletme defteri ya da bilanço tutan) | Öder |
| Serbest meslek erbabı (avukat, mimar, doktor gibi) | Öder |
| Limited ve anonim şirket | Öder (kurumlar geçici vergisi) |
| Basit usuldeki esnaf | Ödemez |
| Esnaf muafiyetinde olan | Ödemez |
| Yalnız maaş ya da yalnız kira geliri olan | Ödemez |
Basit usul kanun metninde açıkça dışarıda bırakılmıştır: geçici vergiyi "ticari kazanç sahipleri (basit usulde vergilendirilenler hariç) ile serbest meslek erbabı" öder (GVK mük. md. 120). Basit usulde bu kazanç zaten gelir vergisinden istisnadır; farkı Basit usul mü, gerçek usul mü? dersinde anlattık.
2026 başında bu tabloda büyük bir değişiklik oldu. Büyükşehirlerde nüfusu 30.000'i aşan ilçelerde imalat, alım-satım, inşaat, oto bakım-onarım, lokanta, eğlence yeri ve şehir içi yolcu taşımacılığı yapan esnaf, 1 Ocak 2026'dan itibaren basit usulden çıkarılıp gerçek usule alındı (10380 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 9 Eylül 2025). Kararın istisnaları var; örneğin pazarlarda ve gezici satış yapanlar, 10679 sayılı Kararla da mahalleye dönüşmüş küçük belde ve köyler dışarıda bırakıldı. Bu kapsamdaysan 2026, geçici vergi ödediğin ilk yıl olabilir. Hangi usulde olduğunu mali müşavirine sor.
Maaş ve kira gibi gelirlerin yıllık vergisi başka kurallarla hesaplanır; bu gelirler için geçici vergi ödenmez. Hem işin hem kira gelirin varsa, geçici vergi yalnız işinin kârı için hesaplanır.
2026 oranları
Şahıs işletmesi ve serbest meslek: Kanuna göre oran, gelir vergisi tarifesinin ilk dilimine uygulanan orandır (GVK mük. md. 120). 2026 tarifesinde ilk dilim %15 olduğu için 2026'da geçici vergi oranı %15'tir (332 Seri No'lu Gelir Vergisi Genel Tebliği).
Burada bir ayrıntı var: yıllık gelir vergisi artan oranlıdır, 2026 için %15'ten başlayıp %40'a kadar çıkar. Geçici vergi ise kâr ne olursa olsun düz %15'tir. Bu fark yıl sonunda ek bir ödeme olarak karşına çıkabilir; dördüncü derste rakamlarla göreceğiz.
Şirketler: Oran, o yılın kurumlar vergisi oranıdır. 2026 için genel oran %25. Bankalar ve finans şirketleri için %30 uygulanır. İhracat kazancında ve sanayi sicil belgeli üretim kazancında indirimli oranlar vardır. Şirketlerde ayrıca yurt içi asgari kurumlar vergisi kuralı var ve geçici vergi dönemlerinde de uygulanır (Kurumlar Vergisi Kanunu md. 32/C). Şirketinin bunlardan etkilenip etkilenmediğini mali müşavirin hesaplar.
Hasan Abi'nin rakamı da buradan geliyor: Ocak–Mart kârı 80.000 lira, %15'i 12.000 lira.
Neden peşin ödeniyor?
Devlet vergiyi yıl sonunu beklemeden, kazanç oluştukça alır. Senin açından da yıl sonunda tek seferde gelecek büyük bir ödeme, dört parçaya bölünmüş olur.
Hasan Abi'nin Mayıs'ta ödediği 12.000 lira kaybolmuyor. Mart 2027'de 2026 yılının yıllık beyannamesi verilirken bu tutar hesaplanan vergiden düşülecek, tıpkı albüm teslim günü kaporanın düşülmesi gibi.
Beyannameyi kim verir, ödemeyi kim yapar?
Geçici vergi beyannamesini mali müşavirin internetten, e-beyanname sistemiyle verir. Beyanname verilince bir tahakkuk fişi oluşur; yani ödeyeceğin tutarı ve son günü gösteren kâğıt. Müşavirin bu fişi sana gönderir. Ödemeyi sen yaparsın: bankanın internet şubesinden, GİB'in Dijital Vergi Dairesi'nden (dijital.gib.gov.tr) ya da vergi dairesinin anlaştığı bankalardan. Beyanname zamanında verilmiş ama ödeme yapılmamışsa borç kapanmış sayılmaz, üstüne gecikme zammı (gecikme faizi gibi işleyen ek) eklenir; o yüzden fişi aldığında ödeme gününü de takvimine yaz.
Mali müşavirine sorabileceklerin
- "Ben geçici vergi ödeyenlerden miyim, hangi oranla?"
- "Dönem kârımı hangi belgelerle hesaplıyorsun, sana ne zamana kadar ne göndermeliyim?"
- "Her dönemin tutarını bana kaç gün önceden bildirirsin?"
Dönemlerin hangi aylar olduğunu ve 2026'nın son günlerini bir sonraki derste geçici vergi dönemleri başlığında bulacaksın.
Bu hafta bunu yap
Mali müşavirine tek bir mesaj at: "Ben geçici vergi ödüyor muyum? Ödüyorsam bu yılın ilk iki döneminde ne kadar ödedim?" Gelen cevabı vergi dosyanın ilk sayfasına yaz.
Sık yapılan hatalar
- Geçici vergiyi yıllık vergiye ek, ikinci bir vergi sanmak. Yıl içinde ödenen geçici vergi, yıl sonunda hesaplanan vergiden düşülür.
- Ciro üzerinden hesaplandığını sanmak. Geçici vergi kâr üzerinden hesaplanır; satışın çok ama kârın yoksa geçici vergi çıkmaz.
- %15'i yıllık vergi oranı sanmak. 2026'da %15 yalnız geçici vergi oranıdır; yıllık gelir vergisi artan oranlıdır ve kâr büyüdükçe %40'a kadar çıkar.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →