Что такое авансовый налог и кто его платит?
До конца года ещё далеко, а вам уже говорят: «пришло время авансового налога». Первый вопрос: что это за налог? Авансовый налог — это часть годового налога, которую платят вперёд раз в три месяца. Кто его платит, кто нет, и ставки 2026 года: 15 % для индивидуального предприятия, 25 % для компании.
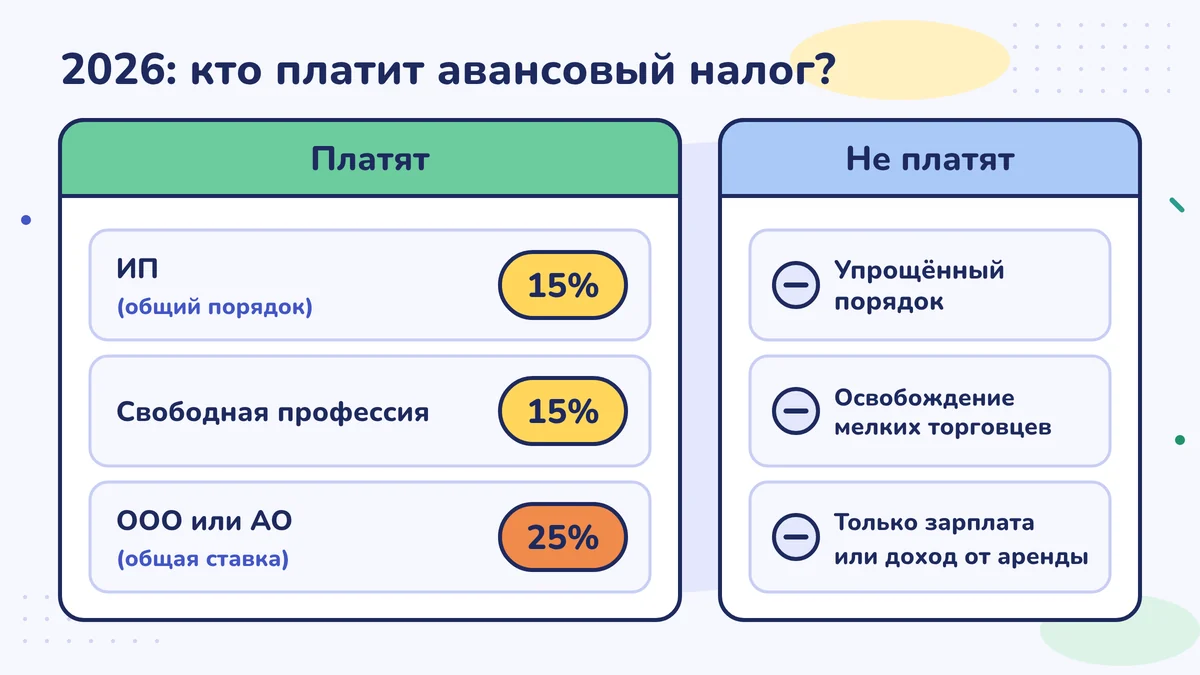
Авансовый налог (geçici vergi) — это часть подоходного налога или налога на прибыль организаций, который нужно заплатить по итогам года, но которую вы вносите вперёд раз в три месяца в течение года. В конце года она вычитается из основного налога, так что одни и те же деньги вы не платите дважды. Платят его индивидуальные предприниматели на общем порядке налогообложения, представители свободных профессий и компании; мелкие торговцы на упрощённом порядке не платят. В 2026 году ставка для индивидуальных предпринимателей и свободных профессий — 15 %, для компаний, как правило, — 25 %.
Задаток фотографа Хасана-аби
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
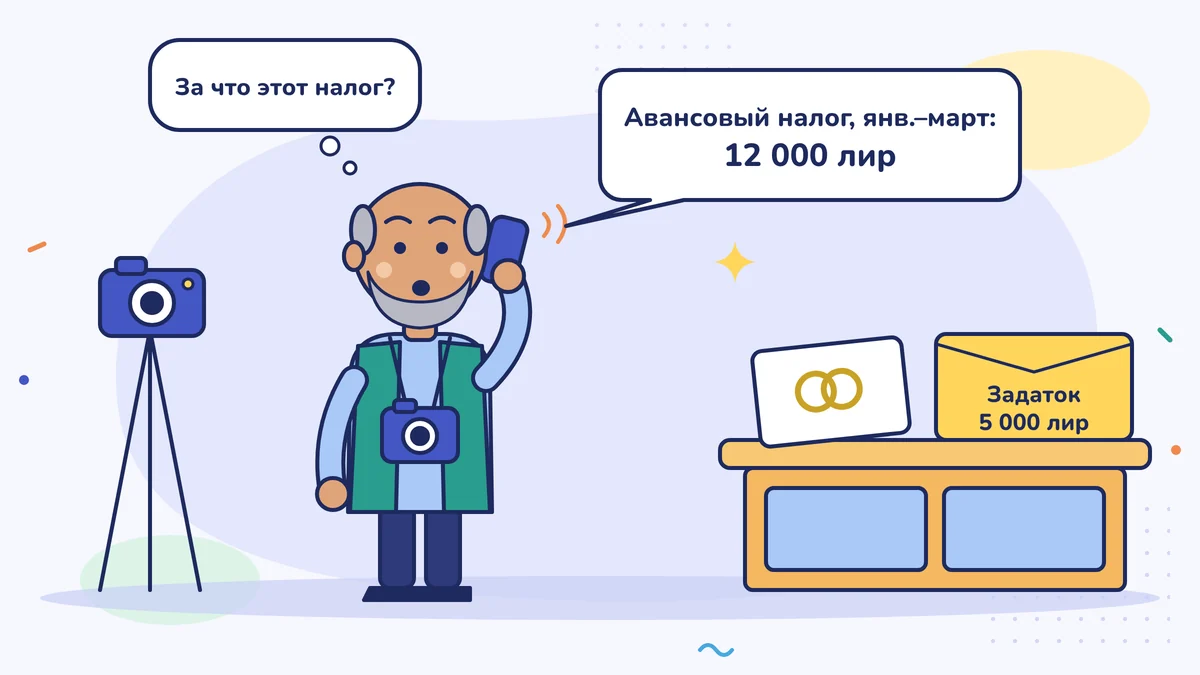
Хасан-аби (так в Турции уважительно зовут старшего по возрасту мужчину) двадцать лет снимает свадьбы. За съёмку одной свадьбы он просит 20 000 турецких лир (TL). В день, когда они договариваются, он берёт задаток (kapora) 5 000 лир. Свадьба прошла, альбом отдан, расчёт закрыт: пара доплачивает оставшиеся 15 000 лир, а задаток вычитается. Никто не платит одни и те же деньги дважды.
В прошлом году Хасан-аби расширил студию, взял двух помощников и перешёл на общий порядок налогообложения (gerçek usul). В мае этого года ему позвонил лицензированный бухгалтер (mali müşavir): «За январь–март пришёл авансовый налог: 12 000 лир». Хасан-аби удивился: «Год ещё не закончился. Это налог за что?»
Ответ прячется в его собственной работе. Авансовый налог — это задаток, который государство берёт за годовой налог.
Что такое авансовый налог?
Основной налог, который вы платите с прибыли, — годовой: у индивидуального предприятия (şahıs işletmesi) это подоходный налог (gelir vergisi), у компании — налог на прибыль организаций (kurumlar vergisi). Когда год закрывается, считается прибыль за весь год и с неё находится налог.
Авансовый налог (geçici vergi) — это часть годового налога, которую платят вперёд раз в три месяца в течение года. Закон определяет его как налог, который уплачивается «для зачёта в счёт подоходного налога текущего налогового периода» (Закон о подоходном налоге (Gelir Vergisi Kanunu), повторная ст. 120). Зачёт (mahsup) здесь значит «вычитание»: авансовый налог, уплаченный в течение года, вычитается из налога, рассчитанного в конце года.
Расчёт делается раз в три месяца. Берётся ваша прибыль с начала года до конца этого периода, применяется ставка, из результата вычитается авансовый налог, уже рассчитанный раньше в том же году, а остаток платится. Пример с цифрами мы разберём в третьем уроке этого модуля.
Две вещи нужно знать сразу:
- Авансовый налог считается с прибыли, а не с оборота. Нет прибыли — нет и авансового налога к уплате; но декларацию всё равно подают, этим занимается ваш бухгалтер.
- Это не дополнительный налог. Это часть годового налога, которая платится заранее.
Кто платит, а кто нет?
| Ситуация | Авансовый налог |
|---|---|
| Индивидуальное предприятие на общем порядке (ведёт книгу учёта предприятия или бухгалтерский баланс) | Платит |
| Представитель свободной профессии (например, адвокат, архитектор, врач) | Платит |
| Общество с ограниченной ответственностью и акционерное общество | Платит (авансовый налог на прибыль организаций) |
| Мелкий торговец на упрощённом порядке | Не платит |
| Тот, кто освобождён как мелкий торговец и ремесленник (esnaf muafiyeti) | Не платит |
| Тот, у кого только зарплата или только доход от аренды | Не платит |
Упрощённый порядок (basit usul) в тексте закона прямо исключён: авансовый налог платят «получающие коммерческий доход (кроме облагаемых по упрощённому порядку) и представители свободных профессий» (Закон о подоходном налоге, повторная ст. 120). При упрощённом порядке этот доход и так освобождён от подоходного налога; разницу мы объясняли в уроке «Упрощённый или общий порядок налогообложения?».
В начале 2026 года в этой таблице произошло большое изменение. В городах с особым статусом (büyükşehir), в районах с населением более 30 000 человек, мелких торговцев и ремесленников (esnaf), которые занимаются производством, куплей-продажей, строительством, ремонтом и обслуживанием автомобилей, работают в ресторанах и местах развлечений или возят пассажиров по городу, с 1 января 2026 года вывели из упрощённого порядка и перевели на общий (Постановление Президента № 10380, «Официальная газета» (Resmî Gazete) от 9 сентября 2025 года). У этого постановления есть исключения: например, те, кто торгует на рынках и вразнос, а также, по Постановлению № 10679, небольшие посёлки и деревни, ставшие городскими кварталами. Если вы подпадаете под это постановление, 2026 год может стать первым, когда вы платите авансовый налог. Спросите своего бухгалтера, на каком порядке вы находитесь.
Годовой налог с таких доходов, как зарплата и аренда, считается по другим правилам; авансовый налог с этих доходов не платят. Если у вас есть и дело, и доход от аренды, авансовый налог считается только с прибыли от дела.
Ставки 2026 года
Индивидуальное предприятие и свободные профессии. По закону ставка равна ставке первой ступени шкалы подоходного налога (Закон о подоходном налоге, повторная ст. 120). Поскольку в шкале 2026 года первая ступень — 15 %, ставка авансового налога в 2026 году — 15 % (Общее разъяснение по подоходному налогу, серия № 332).
Есть тонкость: годовой подоходный налог прогрессивный — в 2026 году он начинается с 15 % и доходит до 40 %. А авансовый налог всегда плоские 15 %, какой бы ни была прибыль. Эта разница может обернуться дополнительным платежом в конце года; с цифрами мы увидим это в четвёртом уроке.
Компании. Ставка равна ставке налога на прибыль организаций этого года. На 2026 год общая ставка — 25 %. Для банков и финансовых компаний применяется 30 %. Для доходов от экспорта и для производства при наличии промышленного регистрационного свидетельства есть сниженные ставки. У компаний есть ещё правило внутреннего минимального налога на прибыль, и оно действует и в авансовые периоды (Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu), ст. 32/C). Затрагивает ли это вашу компанию, посчитает ваш бухгалтер.
Цифра Хасана-аби тоже отсюда: прибыль за январь–март — 80 000 лир, 15 % от неё — 12 000 лир.
Почему его платят вперёд?
Государство берёт налог по мере того, как возникает заработок, не дожидаясь конца года. Для вас это тоже удобно: один большой платёж, который иначе пришёлся бы на конец года, делится на четыре части.
12 000 лир, которые Хасан-аби заплатил в мае, не пропадают. В марте 2027 года, когда будет подаваться годовая декларация за 2026 год, эта сумма вычтется из рассчитанного налога — точно так же, как задаток вычитается в день, когда отдают альбом.
Кто подаёт декларацию, а кто платит?
Декларацию по авансовому налогу подаёт ваш бухгалтер через интернет, по системе электронных налоговых деклараций (e-beyanname). После подачи декларации формируется извещение о начисленном налоге (tahakkuk fişi) — листок, где указаны сумма к уплате и последний день. Бухгалтер присылает его вам. Платите вы сами: через интернет-банк, через «Цифровую налоговую инспекцию» (Dijital Vergi Dairesi) Управления доходов (GİB) (dijital.gib.gov.tr) или в банках, с которыми работает налоговая инспекция (vergi dairesi). Если декларация подана вовремя, а оплата не сделана, долг закрытым не считается, и сверху добавляется пеня (gecikme zammı — надбавка, которая работает как проценты за просрочку); поэтому, когда получите извещение, сразу запишите в календарь и день оплаты.
Что можно спросить у бухгалтера
- «Я отношусь к тем, кто платит авансовый налог? По какой ставке?»
- «По каким документам вы считаете мою прибыль за период и что мне нужно прислать вам к какому сроку?»
- «За сколько дней вы сообщаете мне сумму за каждый период?»
В каком месяце заканчивается каждый период и какие сроки в 2026 году, вы узнаете в следующем уроке «Периоды авансового налога и сроки 2026 года».
Сделайте на этой неделе
Отправьте своему бухгалтеру одно сообщение: «Я плачу авансовый налог? Если плачу, сколько я заплатил(а) за первые два периода этого года?» Ответ запишите на первой странице вашей налоговой папки.
Частые ошибки
- Считать авансовый налог вторым налогом сверх годового. Авансовый налог, уплаченный в течение года, вычитается из налога, рассчитанного в конце года.
- Думать, что он считается с оборота. Авансовый налог считается с прибыли; если продаж много, а прибыли нет, авансового налога не будет.
- Принимать 15 % за ставку годового налога. В 2026 году 15 % — это только ставка авансового налога; годовой подоходный налог прогрессивный и по мере роста прибыли доходит до 40 %.
Источники
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), повторная ст. 120 (авансовый налог), mevzuat.gov.tr
- Текст повторной ст. 120 Закона о подоходном налоге (вторичная копия, fatiharas.com)
- Циркулярный отчёт TÜRMOB от 24.07.2015/136-2: оговорка «кроме облагаемых по упрощённому порядку» (basit usulde vergilendirilenler hariç) в повторной ст. 120
- Общее разъяснение по подоходному налогу, серия № 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği), «Официальная газета» от 31.12.2025 (шкала подоходного налога на 2026 год; текст на Alomaliye)
- Alomaliye, 05.10.2026: общая ставка налога на прибыль организаций 25 % (2026 год) и порядок на 2027 год
- PwC: налоговые положения Закона № 7456 (7456 sayılı Kanun) (налог на прибыль организаций 25 %, финансовый сектор 30 %)
- TÜRMOB: Закон № 7524 (7524 sayılı Kanun), внутренний минимальный налог на прибыль организаций (Закон о налоге на прибыль организаций, ст. 32/C)
- KPMG: Постановление Президента № 10380 (10380 sayılı Cumhurbaşkanı Kararı), «Официальная газета» от 09.09.2025 (перевод части налогоплательщиков упрощённого порядка в городах с особым статусом на общий порядок с 1.1.2026)
- KPMG: Постановление Президента № 10679 (10679 sayılı Cumhurbaşkanı Kararı), «Официальная газета» от 11.12.2025 (изменение сферы действия Постановления № 10380, 1.1.2026)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности