إعفاء الحِرفيين: من ليس مكلَّفًا بالضريبة
هل يجب على كل من يصنع المربّى في بيته ويبيعه، أو يصنع منتجات بيده، أن يذهب إلى إدارة الضرائب؟ إعفاء الحِرفيين يُعفي بعض الأعمال الصغيرة من ضريبة الدخل. في هذا الدرس ترى من يدخل فيه، ومن لا يدخل، وما الذي تنتبه له.
إعفاء الحِرفيين (esnaf muafiyeti) يعني ألّا ينشأ تكليف بضريبة الدخل (gelir vergisi) في بعض الأعمال الصغيرة. مثلًا، يمكن أن يستفيد منه من يصنع بيده في بيته ويبيع دون أن يفتح مكان عمل منفصلًا. أما فتح محل، أو الشراء من غيرك والبيع في محل، فلا يدخل في هذا النطاق. وفي البيع عبر الإنترنت يرتبط حدّ المبيعات السنوية بالمبلغ السنوي للحدّ الأدنى الإجمالي للأجور (brüt asgari ücret) في تلك السنة؛ اسأل محاسبك القانوني (mali müşavir) عن المبلغ الدقيق لهذه السنة وعن وضعك.
زينب هانم التي تصنع المربّى في بيتها
زينب هانم تبيع المربّى الذي تصنعه في مطبخها، والجوارب المحبوكة باليد، لجاراتها وعبر الإنترنت. مبيعاتها في الشهر ألف أو ألفا ليرة. والسؤال: هل يجب عليها، من أجل عمل صغير كهذا، أن تذهب إلى إدارة الضرائب (vergi dairesi)، وأن تمسك دفترًا، وأن تُصدر فاتورة؟
الجواب: ليس دائمًا. في القانون إعفاء (muafiyet) للحِرفيين الصغار. أن تكون معفى يعني ألّا تُعَدّ مكلَّفًا (mükellef) بضريبة الدخل: لا تمسك دفترًا، ولا تقدّم إقرارًا. لكن هذا لا يعني «لا أحد يتدخّل»؛ فله شروط.
منطق الإعفاء
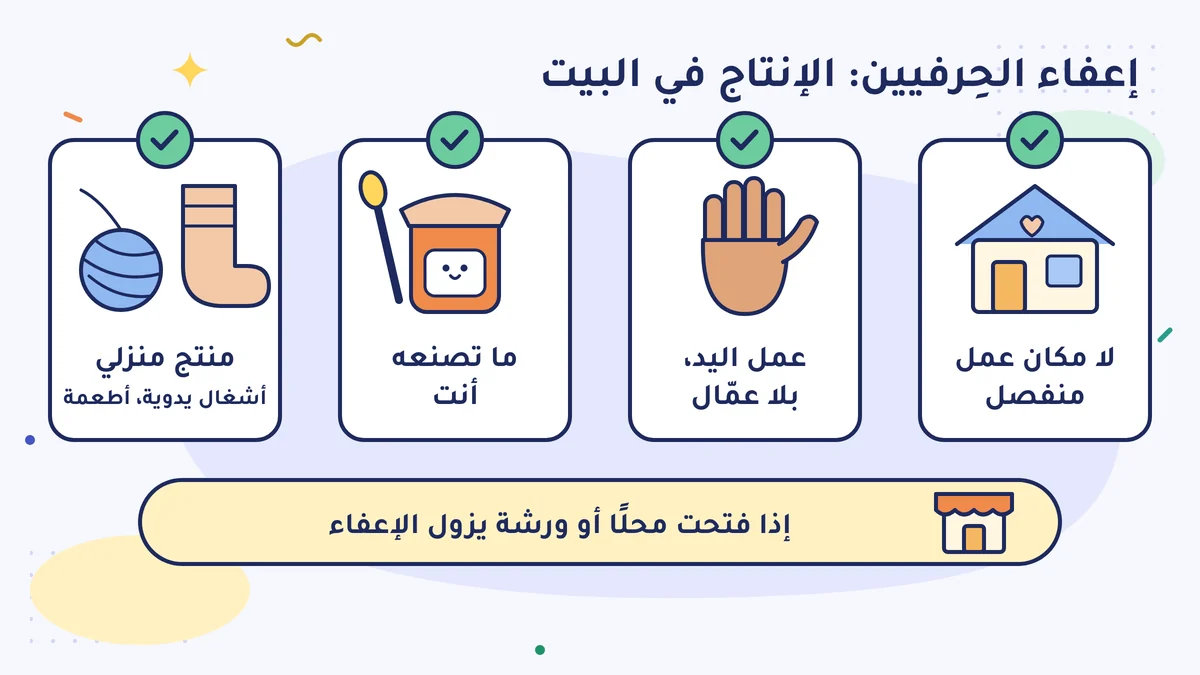
خصّ القانون بعض الحِرفيين الذين يعملون على نطاق صغير جدًا (المادة 9 من قانون ضريبة الدخل). في هذا الدرس ننظر إلى الطريق الأكثر سؤالًا عنه: الإنتاج في البيت والبيع. الإطار العام:
- لا مكان عمل منفصل: تعمل في البيت، في المكان الذي تسكن فيه. عندما تفتح محلًا أو ورشة يزول الإعفاء.
- عمل اليد: لا تشغّل عمّالًا من الخارج، ولا تستعمل آلات صناعية أو آلات إنتاج متسلسل. تصنع بيدك وبأدوات صغيرة.
- ما تصنعه أنت: في هذا الطريق تصنع بنفسك ما تبيعه. أما الشراء من غيرك والبيع في محل فهو تجارة.
- منتج منزلي: يذكر القانون أمثلةً منها أشغال يدوية مثل المناشف والأغطية والجوارب والدانتيل والتطريز، وأطعمة منزلية مثل الطرحانة (tarhana) والرشتة (erişte) والمانتي (mantı). القائمة للمثال؛ فاسأل محاسبك القانوني أو إدارة الضرائب هل يدخل فيها منتج مشابه مثل المربّى.
إذا كنت تبيع عبر الإنترنت، فيجب ألّا تزيد مبيعاتك السنوية على المبلغ السنوي للحدّ الأدنى الإجمالي للأجور في تلك السنة. في 2026 الحدّ الأدنى الإجمالي الشهري للأجور 33.030 ليرة؛ ويُحسب الحدّ على أساس مجموعه السنوي. لكن لا تعدّ حسابك الخاص حدًّا قاطعًا: قبل أن تخطّط مبيعاتك على أساسه، تأكّد من المبلغ الرسمي عند محاسبك القانوني أو إدارة الضرائب.
ولمن يبيعون عبر الإنترنت فقط، هناك أيضًا طريق ثانٍ للإعفاء يُستعمل بفتح «حساب تجاري» (ticari hesap) في البنك (قانون ضريبة الدخل، المادة 9/10). هناك يكون الحصول على الشهادة إلزاميًا، وتُجدَّد الشهادة في إدارة الضرائب مرة كل ثلاث سنوات، ويقتطع البنك ضريبة من المال الوارد. ولأن شروطه مختلفة، استشر محاسبك القانوني إذا كنت تفكّر في هذا الطريق.
وفي القانون مجموعات معفاة أخرى أيضًا. مثلًا، قد يكون معفى أيضًا من يبيع بالتجزئة على نطاق صغير متجوّلًا في الشوارع دون مركبة آلية، أو دون أن يفتح محلًا. لهؤلاء شروط مختلفة؛ إذا كان لك عمل كهذا فاسأل محاسبك القانوني.
كيف تحصل على الشهادة؟
بحسب دليل إدارة الإيرادات (GİB)، الحصول على شهادة الإعفاء الضريبي للحِرفيين (esnaf vergi muafiyeti belgesi) في إعفاء الإنتاج المنزلي أمر اختياري؛ لكن الشهادة أسهل طريقة لتُظهر للزبون ولإدارة الضرائب أنك معفى. تعطي الشهادةَ إدارةُ الضرائب في المكان الذي تسكن فيه. ويمكنك أن تقدّم الطلب من إدارة الضرائب الرقمية (Dijital Vergi Dairesi)، أي موقع المعاملات الإلكتروني التابع لإدارة الإيرادات، بكلمة مرور بوابة الحكومة الإلكترونية (e-Devlet). إذا حصلت على الشهادة فاسأل إدارة الضرائب متى يجب أن تجدّدها، واكتب التاريخ في تقويمك. وإذا أردت أن تكون بائعًا في مواقع البيع الكبيرة على الإنترنت (المنصات الإلكترونية، pazaryeri)، فهذه الشهادة تُطلب في العادة.
هل يُصدر الحِرفي المعفى فاتورة؟
الحِرفي المعفى، من حيث القاعدة، لا يُصدر فاتورة (fatura). فماذا لو طلب الزبون مستندًا؟ إذا كان الزبون منشأة، فهو يُعِدّ بنفسه سند المصروف (gider pusulası) عندما يشتري منك البضاعة. سند المصروف مستند يُعِدّه المشتري عندما يشتري من شخص لا يُصدر فاتورة. والمنشأة المشترية تقتطع في العادة جزءًا من المال الذي تدفعه لك كضريبة دخل (الاستقطاع الضريبي، stopaj) وتدفعه للدولة؛ وبحسب دليل إدارة الإيرادات هذه النسبة 2% في شراء البضائع. أي أن المال الذي يصل إلى يدك قد يكون أقل قليلًا. رأيت هذا أيضًا في درس الفاتورة والإيصال والمستند. وأنت أيضًا تحفظ فواتير المواد التي تشتريها وسجلات ما تبيعه.
هل الإعفاء يعني أنه لا توجد أي التزامات؟
لا. انتبه لثلاثة أمور.
- إذا تجاوزت الحدّ يسقط الإعفاء. إذا اختلّ شرط المبيعات أو النشاط تصبح مكلَّفًا بالضريبة (وإذا تجاوزت حدّ البيع عبر الإنترنت فابتداءً من أول السنة التالية). ويُحدَّد بشكل منفصل هل ستدخل في النظام المبسَّط (basit usul) أم في النظام الحقيقي (gerçek usul). عندما تبدأ البيع بانتظام أخبر محاسبك.
- الإعفاء من الضريبة ليس إعفاءً من كل شيء. الحِرفي المعفى لا يدفع ضريبة الدخل، ولا يضيف ضريبة القيمة المضافة (KDV) إلى ما يبيعه. لكنك لا تستطيع استرداد ضريبة القيمة المضافة التي دفعتها عند شراء المواد. وإذا شغّلت عاملًا من الخارج فإن شرط هذا الإعفاء يختلّ أصلًا؛ وقد تنشأ التزامات أخرى أيضًا.
- موضوع التأمين منفصل. الأشخاص المعفَون من ضريبة الدخل والمسجَّلون في سجل الحِرفيين والصنّاع (esnaf ve sanatkâr sicili) قد يكونون أيضًا ضمن تأمين Bağ-Kur (تأمين أصحاب الأعمال الحرة). وضّح وضعك مع الضمان الاجتماعي (SGK) أو مع محاسبك القانوني.
في أيّ حالة لست معفى؟
| الحالة | هل أنت معفى؟ |
|---|---|
| أبيع ما أصنعه بيدي في البيت | في العادة نعم، إذا تحقّقت الشروط |
| أشتري من تاجر الجملة وأبيع في محلي | لا، أنت تمارس التجارة |
| أبيع متجوّلًا في الشوارع بعربة بلا محرّك | ربما؛ لها شروط منفصلة، فاسأل |
| استأجرت محلًا صغيرًا | لا، يوجد مكان عمل منفصل |
| أنتج إنتاجًا متسلسلًا بالآلات | في العادة لا |
إذا كنت على الحدّ فلا تفسّر بنفسك. أن تبدأ قائلًا «قد أكون معفى» ثم تظهر عليك غرامة بعد ثلاث سنوات: هذا أغلى بكثير من أن تسأل من البداية.
الإعفاء أم النظام المبسَّط؟
يختلط الاثنان. الحِرفي المعفى ليس مكلَّفًا أصلًا. أما الحِرفي في النظام المبسَّط فهو مكلَّف؛ لكن طريقة فرض الضريبة عليه بسيطة. وإذا فتحت منشأة فردية فقد رأيت خيار النظام المبسَّط في الدرس السابق: نظام المحاسبة المبسَّط أم الحقيقي؟
مثال: دفتر طلبات زينب هانم
حتى لو كانت زينب هانم معفاة، فإمساك السجلات يسهّل عملها. مثلًا كتبت خلال شهر: 10 مرطبانات مربّى، 150 ليرة للمرطبان، المجموع 1.500 ليرة. وشراء المواد 600 ليرة. والباقي بينهما 900 ليرة. كتابة هذا الحساب في دفتر أو على الهاتف لا تُحمّلها عبئًا قانونيًا؛ لكن عندما يكبر عملها، فإن جواب سؤال «هل ما زال إعفائي مستمرًا؟» يظهر في هذه السجلات. لا يعرف هل اقترب من حدّ المبيعات إلا من يمسك السجلات.
متى يجب أن تفكّر في الخروج من الإعفاء؟
- إذا كان عدد زبائنك يزيد بسرعة، وكنت تتلقّى طلبات بانتظام.
- إذا أردت أن تشغّل أحدًا، أو أن تستأجر ورشة.
- إذا طلب منك زبون كبير فاتورة. الحِرفي المعفى لا يستطيع أن يُصدر فاتورة؛ وللعمل مع زبون يطلب فاتورة قد تحتاج إلى فتح منشأة فردية (şahıs işletmesi).
- إذا اشتريت آلة وانتقلت إلى الإنتاج المتسلسل.
كل واحدة من هذه الحالات قد تؤثّر في الإعفاء. قبل أن تخطو خطوة كهذه تحدّث مع محاسبك القانوني، وأجب من جديد عن الأسئلة الأربعة في درس منشأة فردية أم شركة محدودة؟. الخروج من الإعفاء ليس أمرًا سيئًا؛ بل علامة على أن عملك يكبر.
افعل هذا هذا الأسبوع
إذا كان في يدك أو في ذهنك عمل منزلي صغير، فأجب عن هذه الأسئلة الثلاثة: هل يوجد مكان عمل منفصل؟ هل أبيع ما أصنعه أنا؟ هل هو عمل يد؟ إذا كانت أجوبتك «نعم»، فاسأل محاسبك القانوني أو إدارة الضرائب: «هل أدخل في إعفاء الحِرفيين؟»
أخطاء شائعة
- القول: «عمل صغير، لا حاجة إلى الضريبة». للإعفاء شروط: ألّا تفتح مكان عمل، وألّا تشغّل عمّالًا من الخارج، وألّا تتجاوز الحدّ السنوي في البيع عبر الإنترنت.
- انتظار الإعفاء وأنت تفتح محلًا وتبيع ما تشتريه من تاجر الجملة. هذه تجارة؛ ولا تدخل في إعفاء الإنتاج المنزلي.
- نسيان تجديد شهادة الإعفاء. إذا كانت لديك شهادة فاسأل إدارة الضرائب عن تاريخ تجديدها واكتبه في تقويمك؛ وتابع حدّ المبيعات أيضًا.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 9 (إعفاء الحِرفيين، esnaf muaflığı؛ البندان 6 و10)
- إدارة الإيرادات (GİB)، دليل إعفاء الحِرفيين في بيع المنتجات المصنوعة في البيوت (Evlerde Üretilen Ürünlerin Satışında Esnaf Muaflığı Rehberi)، أغسطس 2025 (نسخة Alomaliye)
- البلاغ العام لضريبة الدخل (Gelir Vergisi Genel Tebliği) (الرقم المتسلسل: 314) (Lexpera)
- EY: تأمين Bağ-Kur من جميع جوانبه (Tüm yönleriyle Bağ-Kur sigortalılığı)
- KPMG: تعديل المادة 9/6 من قانون ضريبة الدخل بالقانون رقم 7162 (حدّ البيع عبر الإنترنت: الحدّ الأدنى الإجمالي السنوي للأجور)
- EY: الحدّ الأدنى للأجور 2026 (الإجمالي 33.030 ليرة)
- قانون ضريبة القيمة المضافة (KDV Kanunu) رقم 3065، المادة 17/4-b (تسليمات الحِرفيين المعفين)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية