استثناء رائد الأعمال الشاب ودعم البدايات
إذا كنت تبدأ عملًا لأول مرة قبل أن تُتمّ 29 سنة، فقد تستفيد من استثناء في ضريبة الدخل لمدة ثلاث سنوات. في هذا الدرس ترى منطق الشروط، وكيف يُحدَّد المبلغ، وكيف تنظر إلى دعم البدايات مثل KOSGEB.
استثناء رائد الأعمال الشاب (genç girişimci istisnası) يُعفي من الضريبة لمدة ثلاث سنوات جزءًا معيّنًا من ربح من يصبحون مكلَّفين بضريبة الدخل (gelir vergisi) لأول مرة، ولم يُتمّوا 29 سنة في تاريخ بدء التكليف. مبلغ الاستثناء هو مبلغ الشريحة الثانية في جدول ضريبة الدخل لتلك السنة؛ وهو 400.000 ليرة لسنة 2026. أما دعم مؤسسات مثل KOSGEB فموضوع منفصل.
أول محل للحلّاق إمره
إمره عمره 24 سنة. عمل سنتين مساعدًا للمعلّم (kalfa)، والآن يفتح محل الحلاقة الخاص به. لم يكن مكلَّفًا بالضريبة (vergi mükellefi) من قبل قط. سمع أن هناك «إعفاءً ضريبيًا لرائد الأعمال الشاب». هل هذا صحيح، ومن يستفيد منه، وماذا عليه أن يفعل؟
ما هو استثناء رائد الأعمال الشاب؟
هو استثناء من ضريبة الدخل (gelir vergisi istisnası) موجود في المادة 20 المكرّرة من قانون ضريبة الدخل (Gelir Vergisi Kanunu). أي أنه ليس مساعدة مالية: جزء معيّن من ربحك لا يدخل في الضريبة. والمنطق على الورق هكذا: أن يكون عبء الضريبة خفيفًا على الشاب وهو يبدأ أول عمل له.
الاستثناء لـ ضريبة الدخل فقط. الالتزامات الأخرى مثل ضريبة القيمة المضافة (KDV) وضريبة الدمغة (damga vergisi)، واشتراك Bağ-Kur (تأمين أصحاب الأعمال الحرة)، منفصلة عنه.
منطق الشروط
الشروط مفصّلة في القانون وفي البلاغ. الإطار العام:
- العمر: يجب ألّا تكون قد أتممت 29 سنة في تاريخ بدء التكليف.
- مكلَّف لأول مرة: يجب ألّا يكون قد سبق لك أن كنت مكلَّفًا بضريبة الدخل بسبب ربح تجاري أو زراعي أو مهني. العمل بأجر، مثل عملك مساعدًا للمعلّم، لا يجعلك مكلَّفًا.
- الإبلاغ في الموعد: يجب أن تكون قد أبلغت إدارة الضرائب (vergi dairesi) ببدء عملك في المدة القانونية، أي خلال 10 أيام. إذا تأخّرت فقد تخسر الاستثناء. كيف يتم ذلك؟ تجده في درس «كيف يتم تسجيل بدء العمل؟».
- العمل بنفسك: ستعمل أنت بنفسك في عملك، أو ستدير العمل بنفسك.
- نوع المنشأة: يسري على المنشأة الفردية (şahıs işletmesi). في الشراكة العادية (adi ortaklık) يجب أن تتوفّر الشروط في جميع الشركاء. وإذا أصبحت لاحقًا شريكًا في عمل قائم فلا تستفيد منه. وإذا كنت شريكًا في شركة محدودة (limited şirket) أو شركة مساهمة (anonim şirket) فلا يُطبَّق عليك هذا الاستثناء.
- النقل من الأقارب: لا يُطبَّق الاستثناء على عمل استلمته من زوجك أو زوجتك، أو من أقاربك حتى الدرجة الثالثة (مثل الأم والأب والأخ والعم والخال).
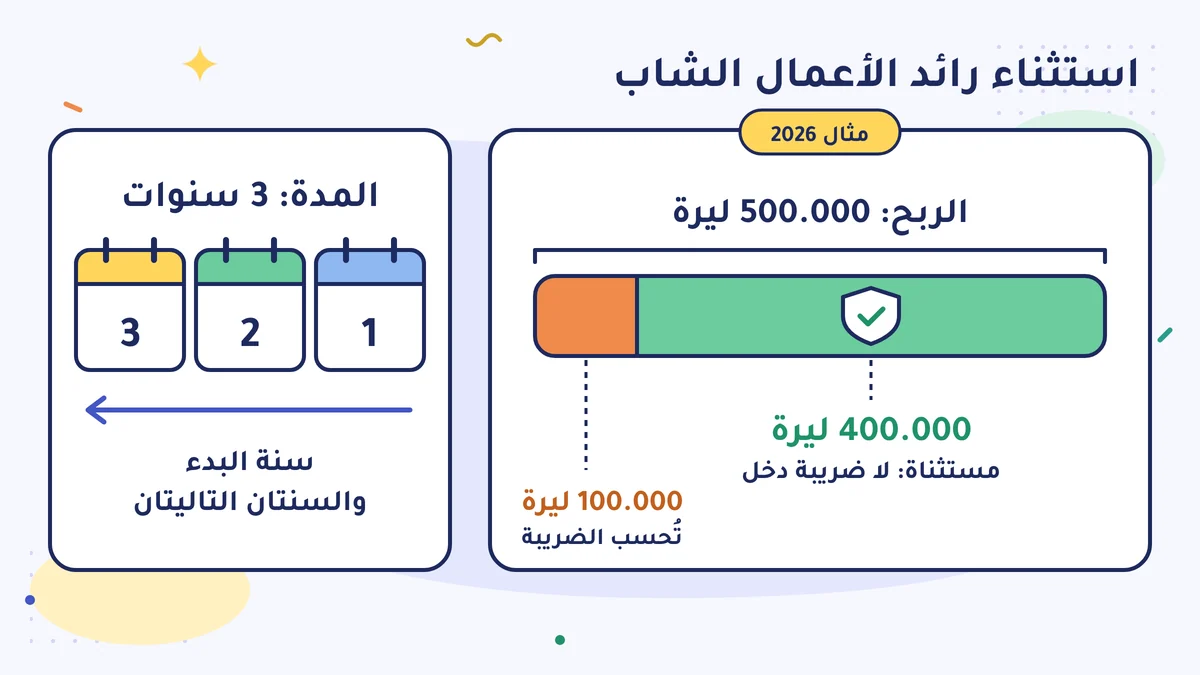
يستمر الاستثناء ثلاث سنوات: السنة التي تبدأ فيها العمل والسنتان التاليتان.
كم المبلغ؟
مبلغ الاستثناء مربوط في القانون بقاعدة: الحدّ الأعلى للشريحة الثانية في جدول ضريبة الدخل (gelir vergisi tarifesi) لتلك السنة (هكذا منذ 2023؛ وكان قبل ذلك مبلغًا ثابتًا قدره 75.000 ليرة). لسنة 2026 هذا المبلغ 400.000 ليرة. ولأن الجدول يُحدَّث كل سنة، يتغيّر المبلغ أيضًا كل سنة؛ ففي السنوات التالية انظر إلى الجدول الحالي.
المنطق بسيط: لا تدفع ضريبة الدخل عن الربح الذي يبقى تحت مبلغ الاستثناء، وما يزيد عليه تُفرض عليه الضريبة بشكل عادي. مثال: إذا حقّقت في 2026 ربحًا قدره 500.000 ليرة، فإن 400.000 ليرة منها مستثناة، وتُحسب الضريبة على الـ 100.000 ليرة الباقية.
ملاحظة: إذا كنت في نظام المحاسبة المبسَّط (basit usul)، فربحك معفى أصلًا من الضريبة باستثناء منفصل (المادة 20/A من قانون ضريبة الدخل)؛ واستثناء رائد الأعمال الشاب ينفع أساسًا من هم في نظام المحاسبة الحقيقي (gerçek usul). وهذا مهم لإمره: الحلاقة ليست في قائمة الأعمال التي انتقلت إلى النظام الحقيقي في 2026؛ فإذا كان قضاؤه وأرقامه مناسبة فقد يدخل في النظام المبسَّط. اسأل محاسبك القانوني (mali müşavir) أيّهما يسري عليك، وهل تستطيع أن تستعمل هذا الاستثناء إذا انتقلت لاحقًا إلى النظام الحقيقي.
الطلب والإبلاغ
طريقة الإبلاغ عن هذا الاستثناء (أيّ شاشة، وأيّ سطر في الإقرار) مفصّلة في التطبيق، وقد تتغيّر مع الوقت. محاسبك القانوني يأخذ هذا الاستثناء في الحساب عندما يُعِدّ إشعار بدء العمل وإقرارك؛ وأنت أخبره بتاريخ ميلادك، وهل سبق لك أن كنت مكلَّفًا بالضريبة أم لا (وإذا لم تكن متأكدًا فاسأل إدارة الضرائب). إذا اختلّت الشروط أو قُدِّم إقرار خاطئ، فقد تظهر لاحقًا ضريبة وفائدة تأخير (gecikme faizi) وغرامة؛ لذلك فالسؤال قبل البدء أسهل من محاولة التصحيح لاحقًا.
أيّ طريق تسلك خلال السنوات الثلاث؟
الاستثناء فرصة جميلة، لكن يجب ألّا يتحوّل إلى راحة «لا ضريبة عليّ». خلال السنوات الثلاث افعل ما يلي:
- سجّل دخلك ومصروفك كل شهر. ستريد أن ترى في منتصف السنة هل تقترب من مبلغ الاستثناء أم لا.
- احفظ مستنداتك؛ فحتى مع وجود الاستثناء، مستندات المصاريف والفواتير والإيصالات جزء من نظام السجلات.
- قرب نهاية السنة الثالثة، أجرِ مع محاسبك حساب «ماذا ستكون ضريبتي عندما ينتهي الاستثناء؟». يجب ألّا يفاجئك أن تبدأ دفع الضريبة في السنة الرابعة؛ فضع جانبًا مالًا لتلك السنة.
- إذا كبر عملك وفكّرت في الانتقال إلى شركة، فاسأل مسبقًا كيف يؤثّر الانتقال في الاستثناء. أن تصبح شريكًا في شركة يمنعك من استعمال هذا الاستثناء.
أين دعم البدايات؟
إلى جانب استثناء ضريبة الدخل، هناك أنواع أخرى من الدعم لروّاد الأعمال. أشهرها KOSGEB: يقدّم للمنشآت الصغيرة التدريب والاستشارة وبعض المنح والقروض. أيّ البرامج مفتوح، ومن يستطيع التقديم، وكم يُعطى من الدعم: كل ذلك يتغيّر مع الوقت؛ لذلك لا نكتب مبالغ. للبرامج الحالية انظر إلى موقع KOSGEB نفسه، ولا تقدّم طلبًا قبل أن تقرأ الشروط.
انتبه: لا تنخدع بالوسطاء والمواقع المزيّفة التي تقول: «سنعطيك منحة، ادفع مبلغًا مقدَّمًا». الطلب يُقدَّم فقط عبر الموقع الرسمي للمؤسسة أو عبر بوابة الحكومة الإلكترونية (e-Devlet).
خريطة طريق إمره
- تأكّد من إدارة الضرائب أنه لم يكن مكلَّفًا من قبل.
- قبل أن يفتح المحل أخبر المحاسب القانوني بعمره ووضعه.
- سأل كتابةً: هل سيدخل في النظام المبسَّط أم في النظام الحقيقي، وهل سينفعه الاستثناء أم لا.
- نظر إلى برامج KOSGEB الحالية؛ وسيقرّر بعد أن يقرأ شروطها.
عندما يكون استعدادك قصيرًا لكن منظّمًا، تخطّط ضرائبك بارتياح خلال السنوات الثلاث.
لا تخلط بين الاستثناء وBağ-Kur
كثيرًا ما يخلط روّاد الأعمال الشباب بين موضوعين. استثناء ضريبة الدخل للضريبة. أما اشتراك Bağ-Kur فللضمان الاجتماعي، وهو حساب منفصل. بصفتك صاحب منشأة فردية عليك أن تدفع الاشتراك؛ وسترى موضوع الاشتراك في درس «التسجيل في الضمان الاجتماعي وBağ-Kur». في الماضي كان يُعطى لروّاد الأعمال الشباب دعم لاشتراك Bağ-Kur لمدة سنة واحدة. وبحسب إعلان مؤسسة الضمان الاجتماعي (SGK) أُلغي هذا الدعم اعتبارًا من 31 ديسمبر 2025. أي أن رائد الأعمال الشاب الذي يبدأ العمل في 2026 يدفع اشتراك Bağ-Kur حتى لو استفاد من الاستثناء الضريبي.
افعل هذا هذا الأسبوع
قد تكون أنت رائد أعمال شابًا، أو قد يكون شخص تعرفه. اعرف ثلاثة أمور: هل كنت مكلَّفًا بالضريبة من قبل؟ كم سيكون عمرك في تاريخ بدء العمل؟ هل ستعمل بنفسك في عملك؟ اكتب الأجوبة وخذها إلى محاسبك القانوني واسأله: «هل يسري هذا الاستثناء عليّ، وهل سأكون في النظام المبسَّط أم في النظام الحقيقي؟»
أخطاء شائعة
- الظن أن الاستثناء مساعدة مالية. هذا استثناء ضريبي؛ لا تُحسب الضريبة على جزء من ربحك.
- القول: «لم أعمل أي عمل من قبل» ونسيان تكليف سابق. إذا كنت مكلَّفًا ولو مرة واحدة في الماضي، فقد لا يُطبَّق الاستثناء.
- التأخّر في الإبلاغ عن بدء العمل. إذا فاتت مدة الـ 10 أيام فقد يضيع الاستثناء. ولا تنسَ أيضًا أن الشركاء في الشركات المحدودة والمساهمة لا يستفيدون من هذا الاستثناء أبدًا.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 20 المكرّرة (استثناء الربح لروّاد الأعمال الشباب)
- إدارة الإيرادات (GİB)، دليل استثناء الربح لروّاد الأعمال الشباب (Genç Girişimcilerde Kazanç İstisnası)، 2019 (نسخة TÜRMOB؛ معلومات المبلغ قديمة)
- إعلان مؤسسة الضمان الاجتماعي (SGK): انتهاء دعم اشتراكات روّاد الأعمال الشباب في 31.12.2025 (İSMMMO، 22.12.2025)
- KOSGEB، برامج الدعم الحالية
- جدول ضريبة الدخل 2026، البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu GV Genel Tebliği) (Alomaliye)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية