Годовой файл для бухгалтера: сверка расчётов, безнадёжные долги, список основных средств
Файл, который нужно передать бухгалтеру до закрытия года: подтвердить с клиентами и поставщиками остатки на 31 декабря, сообщить в декабре о долгах, по которым идёт суд или принудительное взыскание (предел для 2026 года — 25 000 TL), список основных средств и правило 12 000 TL, а для компаний — заверение книг в декабре.
В конце года вашему бухгалтеру уходят три списка: ответы по сверке расчётов, в которых важные клиенты и поставщики подтвердили остатки на 31 декабря; перечень долгов, которые не оплачены, несмотря на суд, принудительное взыскание или письменное требование; и перечень основных средств, которые за год были куплены, проданы или выброшены. В 2026 году основное средство стоимостью не более 12 000 TL за штуку можно сразу списать в расходы, а более дорогие делятся по годам через амортизацию (ст. 313 Закона о налоговой процедуре, VUK). Если у вас компания, то последний срок заверения открытия новых бумажных книг (например, инвентарной книги) на 2027 год — 31 декабря 2026 года; если вы продолжаете старую книгу, к нотариусу идут в январе.
«Поговорим в январе» мебельщика Хасана-аби
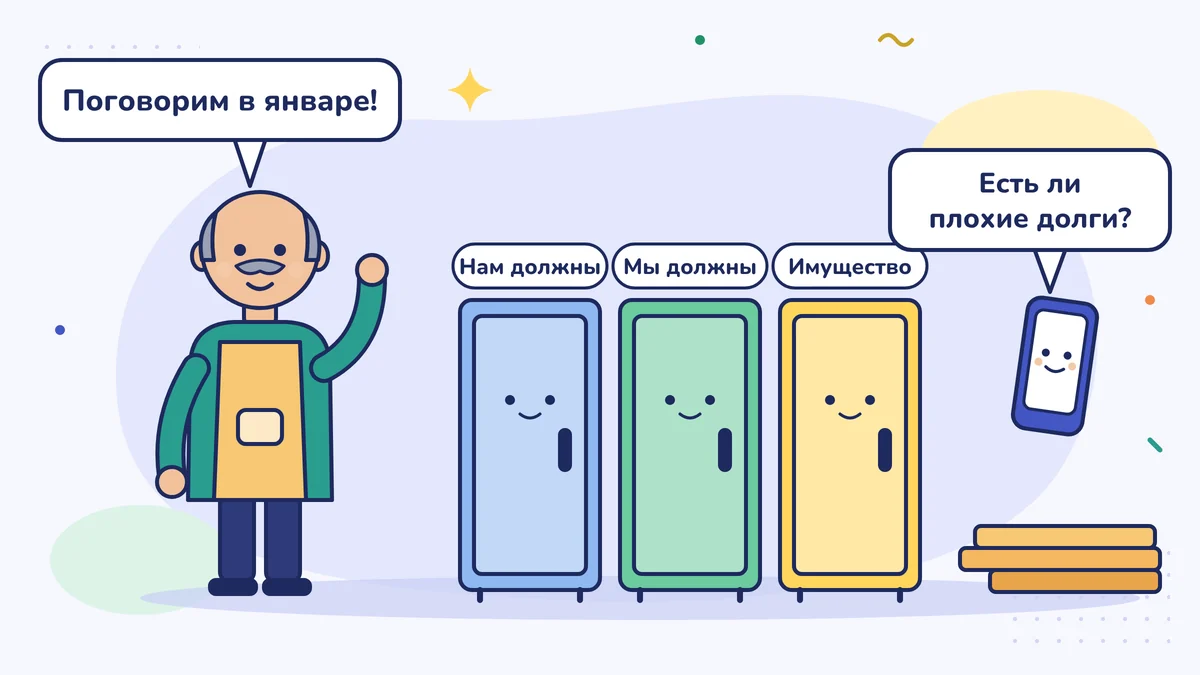
В мастерской Хасана-аби (мастера-мебельщика) делают столы, шкафы и кухонные столешницы. Большинство его клиентов — дизайнеры интерьеров и застройщики; половина работ идёт с отсрочкой платежа. Каждый декабрь лицензированный бухгалтер (mali müşavir) задаёт ему одни и те же вопросы: «Кто вам сколько должен? Есть ли безнадёжные долги? Покупали или продавали в этом году станки?» И каждый год Хасан-аби отвечает одинаково: «Поговорим в январе».
Когда приходит январь, на вопросы отвечают не на бумаге, а по телефону: половину вспоминают, половину забывают. Это как большая уборка перед праздником: идёшь от шкафа к шкафу и решаешь, что оставить, а что выбросить. Годовой файл такой же: задолженность клиентов, задолженность поставщикам и основные средства — каждый в своём шкафу.
1. Сверка расчётов: видят ли обе стороны одну и ту же цифру?
Текущий счёт расчётов (cari hesap), то есть книга продаж в долг, всегда двусторонний. Если в ваших записях за клиентом числится 48 000 TL дебиторской задолженности, то в его записях за ним должен числиться долг вам на 48 000 TL. Сравнение этих двух цифр в конце года называется сверкой расчётов (cari mutabakat).
Как это делается:
- Составьте список клиентов и поставщиков, с которыми у вас больше всего работы.
- Каждому отправьте письменное сообщение: «По состоянию на 31.12.2026 в наших записях за вами числится задолженность 48 000 TL. У вас так же?»
- Сохраняйте ответы. Если есть разница, найдите причину: обычно это забытая счёт-фактура, не проведённый возврат или платёж, который ещё в пути.
Образец письма для сверки есть в статье «Как проводится сверка расчётов?» (на турецком). Если отправить сообщения в первую неделю января, ответы придут до того, как бухгалтер закроет книги.
2. Долги, которые не получить: сообщите бухгалтеру в декабре
Некоторые долги не возвращаются. Два пути, предусмотренные Законом о налоговой процедуре, — сомнительная задолженность (şüpheli alacak, ст. 323) и безнадёжная задолженность (değersiz alacak, ст. 322) — мы разобрали в уроке «Продажи в долг и платежи». К концу года нужно знать три вещи.
- Резерв создаётся при закрытии того года, в котором начались суд или принудительное взыскание. Резерв (karşılık), созданный под сомнительную задолженность, делает этот долг расходом того года. Управление доходов не принимает резерв, который не был создан в тот год, а создан в последующие (есть и противоположное решение Государственного совета, Danıştay). Поэтому список долгов, которые вы в этом году передали в суд или на принудительное взыскание (icra), должен уйти бухгалтеру в декабре.
- Для сумм, из-за которых не стоит судиться, предел 2026 года — 25 000 TL. Долг меньше этой суммы может считаться сомнительным, если он не оплачен, несмотря на несколько письменных требований или нотариальный протест (protesto) (VUK, ст. 323; Общее разъяснение по VUK № 588). Нужно уметь доказать день, когда письмо дошло до другой стороны: заказное письмо с уведомлением о вручении, курьерская доставка или KEP (зарегистрированная электронная почта). Управление доходов не считает достаточным доказательством электронную почту, SMS и сообщения в WhatsApp.
- Этот путь для тех, кто ведёт книги по балансовому методу (bilanço esası). Если вы ведёте книгу учёта предприятия (işletme defteri), резерв не создаётся; список неоплаченных долгов бухгалтеру всё равно передайте.
У Хасана-аби было два долга: 120 000 TL с застройщика, которые адвокат передал на принудительное взыскание, и 18 000 TL с клиента, которые он дважды в разные дни потребовал заказным письмом с уведомлением, но так и не получил. Он передал оба долга бухгалтеру вместе с документами; бухгалтер решил, под какой из них создавать резерв.
3. Список основных средств: что вы купили, продали, выбросили?
Основное средство (demirbaş) — это то, чем вы пользуетесь в деле больше одного года: верстак, станок, компьютер, автомобиль. Этим оно и отличается от товара, который вы покупаете для продажи.
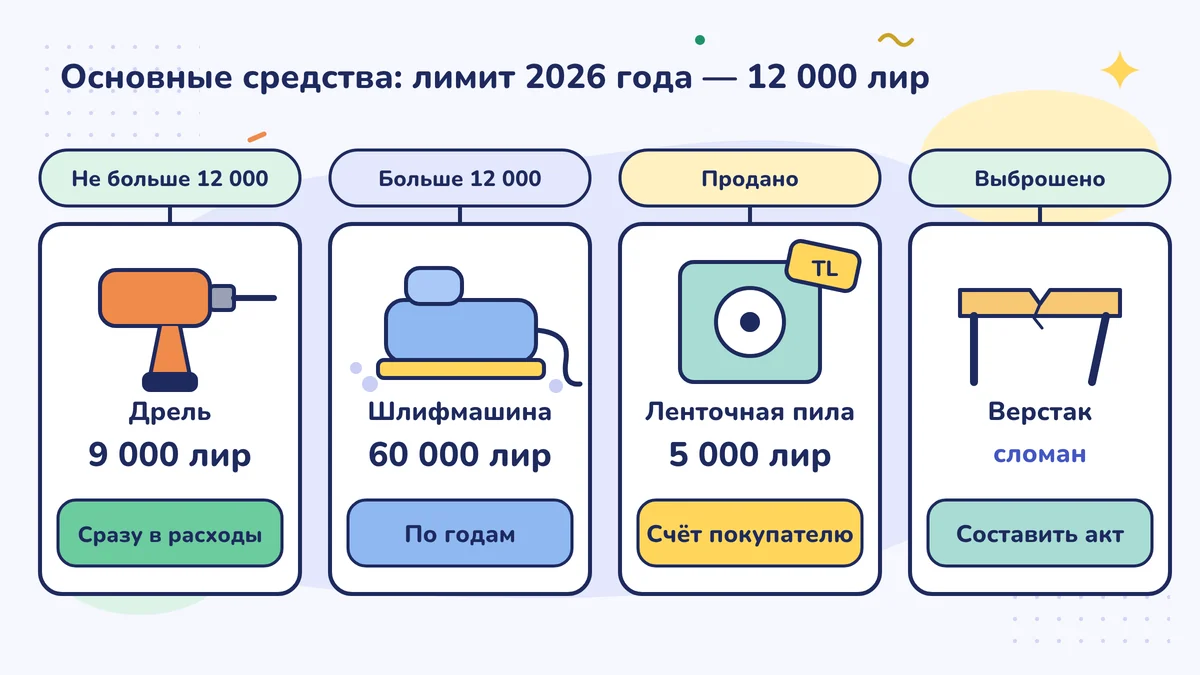
- Основное средство стоимостью не более 12 000 TL за штуку в 2026 году можно сразу списать в расходы (VUK, ст. 313; Общее разъяснение по VUK № 588). Если вы плательщик НДС (KDV), эту границу проверяют по цене без НДС.
- Основное средство дороже этой суммы превращается в расход не сразу, а частями по годам. Это называется амортизацией (amortisman). За сколько лет каждая вещь переходит в расходы, определяет перечень Министерства финансов (Общее разъяснение по VUK № 333 и последующие изменения); расчёт делает бухгалтер.
Год 2026 у Хасана-аби прошёл так: он купил шлифовальный станок за 60 000 TL, купил дрель за 9 000 TL, продал старую ленточную пилу за 5 000 TL и выбросил сломанный рабочий верстак.
| Что произошло | Как это записывается |
|---|---|
| Дрель, 9 000 TL | Меньше 12 000 TL; можно сразу списать в расходы |
| Шлифовальный станок, 60 000 TL | Делится по годам. Например, если в перечне указано 5 лет, то в расходы идёт по 12 000 TL в год |
| Пила продана, 5 000 TL | Выписывается счёт-фактура на продажу; станок снимается с учёта |
| Верстак выброшен | У снятия с учёта своя процедура; запишите в акте с датой, когда и почему он выброшен, и спросите бухгалтера |
В вашем списке основных средств достаточно шести столбцов: что, когда куплено, сколько TL, номер счёта-фактуры, где находится, состояние (в работе, продано, выброшено). Проданное или выброшенное из списка не удаляют, меняется только состояние.
Замечание: инфляционная корректировка (enflasyon düzeltmesi), о которой вы часто слышали в последние годы при балансовом методе, для целей налогообложения не будет проводиться в отчётные периоды 2025, 2026 и 2027 годов, включая периоды авансового налога (geçici vergi) (VUK, временная ст. 37; Закон № 7571, «Официальная газета» (Resmî Gazete) от 25.12.2025, № 33118). Единственное исключение — те, кто занимается только куплей-продажей и изготовлением обработанного золота и серебра; если вы ювелир, спросите бухгалтера.
4. Если у вас компания: заверение книг — последнее дело декабря
Для книг, которые ведутся на бумаге, есть два пути. Если открывается новая книга (например, инвентарная книга), то заверение открытия делается у нотариуса в месяце, предшествующем году её использования; для 2027 года последний день — 31 декабря 2026 года. Если пустых страниц в старой книге хватает, инвентарную книгу и книгу решений (в акционерном обществе — книга решений совета директоров, в ООО — книга решений совета управляющих) в первый месяц нового года несут к нотариусу на промежуточное заверение; 31 января 2027 года — воскресенье, поэтому не оставляйте это на последнюю неделю. Для индивидуального предприятия, которое ведёт книги по балансовому методу, это же правило действует для инвентарной книги. Книгу акционеров (pay defteri) и книгу протоколов общих собраний можно использовать без ежегодного повторного заверения, пока хватает пустых страниц (Торговый кодекс Турции (Türk Ticaret Kanunu), ст. 64). Для журнала (yevmiye defteri) и главной книги (büyük defter), которые ведутся в электронном виде (e-Defter), к нотариусу ходить не нужно. Заверение книг в Системе «Дефтер-Беяннаме» тоже проходит через саму систему. Спросите у бухгалтера в начале декабря, какие из ваших книг нужно нести к нотариусу.
Файл Хасана-аби
В этом году Хасан-аби не стал ждать января. 20 декабря он отправил бухгалтеру один файл: список долгов, которые находятся на принудительном взыскании или не оплачены, список основных средств и счёт-фактуру на проданную пилу. А 4 января разослал сообщения для сверки двенадцати клиентам и поставщикам. Один ответил: «У нас на 6 000 TL меньше»; оказалось, что не хватало возвратного счёта, выписанного в ноябре. Годовой разговор, который раньше занимал полчаса по телефону, на этот раз занял десять минут.
Сделайте на этой неделе
Запишите в один список все основные средства, которые вы в этом году купили, продали или выбросили (что, когда, сколько TL, номер счёта-фактуры, где, состояние) и отправьте список бухгалтеру в первую неделю декабря.
Частые ошибки
- Вспомнить о безнадёжном долге в январе. Резерв под сомнительную задолженность создаётся при закрытии года, в котором начались суд или принудительное взыскание; если этот год упущен, создание резерва в следующем году становится спорным. Список должен уйти бухгалтеру в декабре.
- Не сообщить о проданном или выброшенном основном средстве. Станок, который числится в записях, но которого нет в мастерской, годами продолжает амортизироваться; на проданное выпишите счёт-фактуру, выброшенное — запишите.
- Проводить сверку на словах. «Мы поговорили по телефону, всё сходится» — это не запись. Сообщение и ответ должны быть письменными, и их нужно сохранить.
Источники
- Закон о налоговой процедуре № 213 (Vergi Usul Kanunu), ст. 313 (амортизация и прямое списание в расходы), ст. 322–323 (безнадёжная и сомнительная задолженность) (mevzuat.gov.tr)
- TÜRMOB: Общее разъяснение по VUK № 588 (588 Sıra No'lu VUK Genel Tebliği), суммы на 2026 год (12 000 TL для ст. 313, 25 000 TL для ст. 323)
- Muhasebetr: пределы и суммы 2026 года (had ve miktarlar)
- KPMG: норма о том, что инфляционная корректировка не применяется в 2025, 2026 и 2027 годах (Закон № 7571, Resmî Gazete 25.12.2025)
- İSMMMO: Закон № 7571, временная ст. 37 VUK (Resmî Gazete 25.12.2025, № 33118)
- Alomaliye: сомнительные долги (год создания резерва, доказательство письменного требования, условие балансового метода)
- Alomaliye: сроки заверения книг в 2026 году (e-Defter, Система «Дефтер-Беяннаме»)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности