Упрощённый или общий порядок налогообложения?
Вы открыли индивидуальное предприятие (şahıs işletmesi), и налоги платить можно одним из двух способов: по упрощённому порядку (basit usul) или по общему (gerçek usul). В 2026 году в крупных районах больших городов некоторые виды деятельности перестали подпадать под упрощённый порядок. В этом уроке вы разберётесь в разнице и поймёте, как определить своё положение.
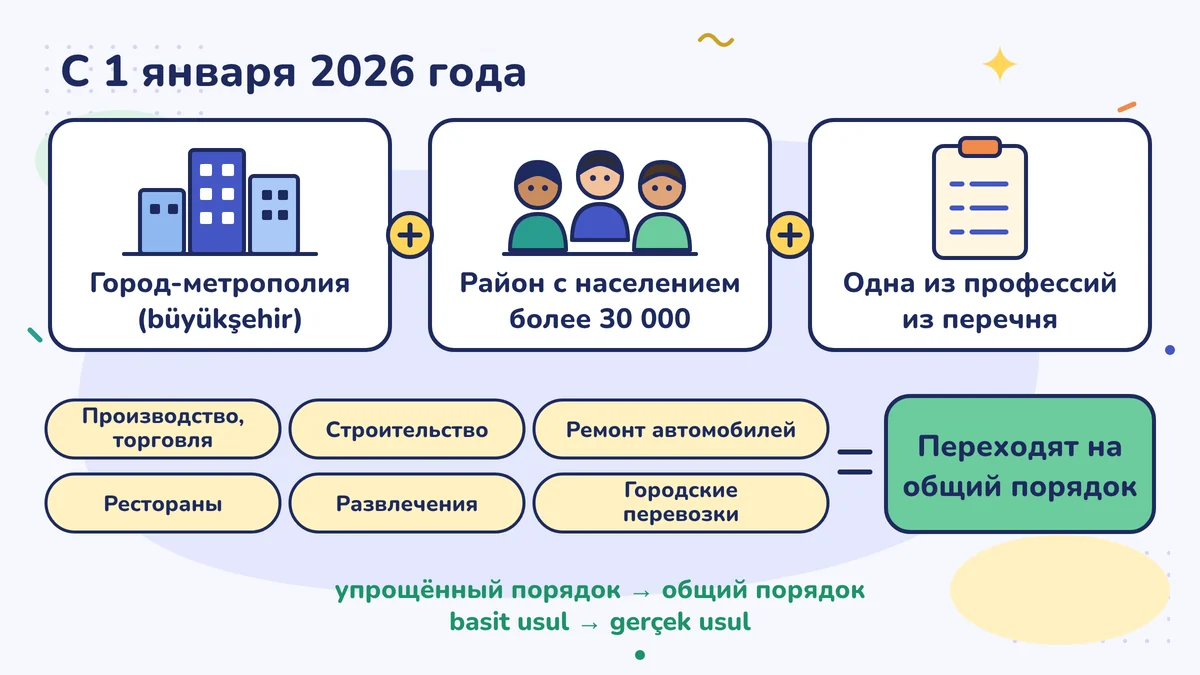
Упрощённый порядок налогообложения (basit usul) — простой путь для мелких индивидуальных торговцев и ремесленников: их заработок с 2021 года освобождён от подоходного налога, а обязательных бухгалтерских книг, декларации по НДС и ежегодной декларации по подоходному налогу нет. Но с 1 января 2026 года в районах с населением свыше 30 000 человек в провинциях, где есть муниципалитет крупного города (büyükşehir), на общий порядок (gerçek usul) перешли такие виды деятельности, как торговля, производство, строительство, рестораны и автосервис. Если ваше дело и ваш район входят в эту группу, то (за небольшим исключением) общий порядок обязателен.
Прилавок на рынке и продуктовый магазин
У Хасан-аби (так в Турции уважительно называют старшего мужчину), который торгует на рынке помидорами, есть весы и коробка для денег. Вечером он примерно знает, что продал и что купил. А в магазине в соседнем доме есть сканер штрихкодов, кассовые чеки, записи по полкам и ежемесячная инвентаризация. Торгуют они одним и тем же, а вот порядок, который государство требует от них, разный.
Упрощённый порядок (basit usul) — это порядок прилавка. Общий порядок (gerçek usul) — это порядок магазина. Подробности есть в статье «Что такое упрощённый порядок и подхожу ли я?» (на турецком). Здесь мы идём коротко и по шагам.
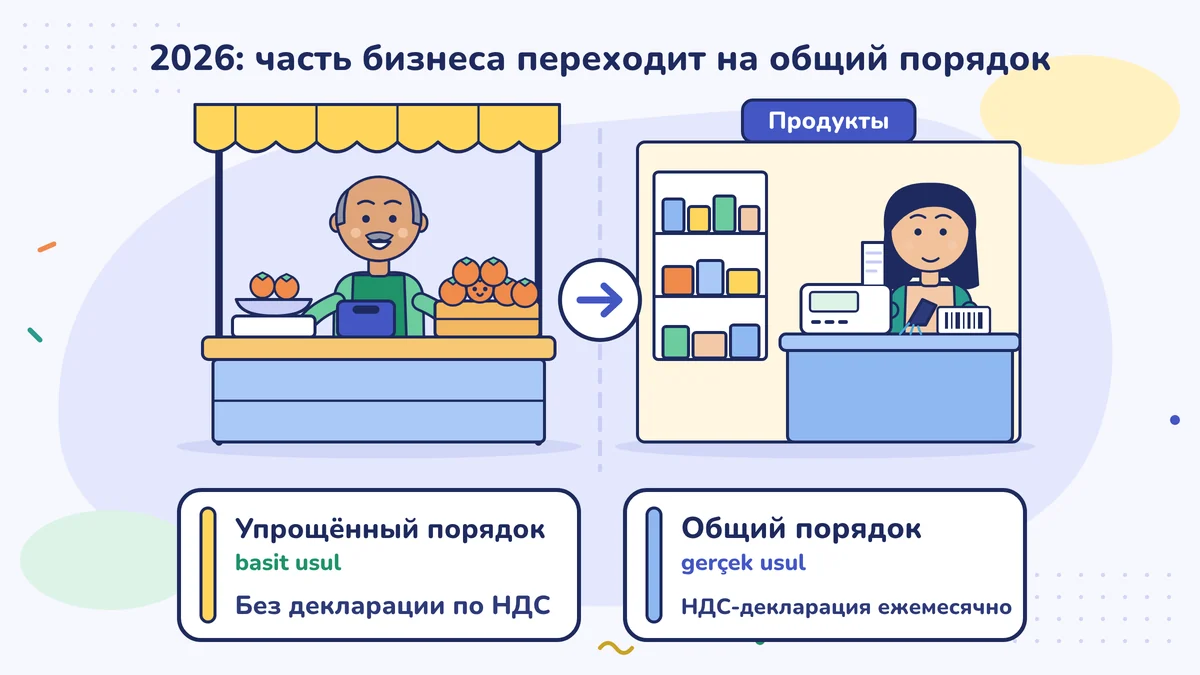
Чем они отличаются
| Тема | Упрощённый порядок | Общий порядок |
|---|---|---|
| Кто | Только индивидуальные предприятия | Индивидуальные предприятия и компании |
| Обязательные книги | Не обязательны | Индивидуальное предприятие чаще всего ведёт книгу учёта предприятия (işletme defteri), компания всегда ведёт балансовые книги (bilanço defteri) |
| НДС | Не считается и не платится | Есть ежемесячная декларация по НДС |
| Подоходный налог | Заработок при упрощённом порядке освобождён от налога, ежегодной декларации нет | Налог с заработка; в течение года авансовый налог (geçici vergi), по итогам года — ежегодная декларация |
| Записи о покупках и продажах | Вносятся в Систему «Дефтер-Беяннаме» (Defter-Beyan Sistemi) по трёхмесячным периодам, до конца следующего месяца; документы хранятся | Вносятся в вашу книгу; документы хранятся |
Упрощённый порядок не значит «я ничего не делаю». При продаже вы выдаёте кассовый чек (fiş) или счёт-фактуру (fatura), храните документы, подаёте уведомления в Службу социального обеспечения (SGK), если у вас есть работники, и вносите записи в Систему «Дефтер-Беяннаме». Но расчёта НДС (KDV) и декларации по нему нет. И заметка в календарь: по действующему правилу с 1 января 2027 года те, кто работает по упрощённому порядку и ведёт книгу учёта предприятия, будут выписывать счета-фактуры не на бумаге, а через интернет, как электронный архив счетов (e-Arşiv). Подготовку к этому обсудите с лицензированным бухгалтером (mali müşavir) уже сейчас.
Кто подпадает под упрощённый порядок?
Условия записаны в статьях 46–48 Закона о подоходном налоге (Gelir Vergisi Kanunu). Вот примеры: вы лично работаете в своём деле; годовые закупки, продажи или выручка (hasılat, то есть общая сумма денег, поступивших от дела) не превышают определённого предела; арендная плата не превышает определённой суммы. Пределы по суммам обновляются каждый год, поэтому цифр здесь мы не приводим. Актуальный предел узнайте у лицензированного бухгалтера или в Управлении доходов (GİB). Общества с ограниченной ответственностью и акционерные общества под упрощённый порядок подпасть не могут. Некоторые виды деятельности не подпадают под него независимо от предела; спросите лицензированного бухгалтера, есть ли ваше дело в этом списке.
Что изменилось в 2026 году?
Изменение принесли два Указа Президента: Указ № 10380, опубликованный в «Официальной газете» (Resmî Gazete) 9 сентября 2025 года, и изменивший его Указ № 10679, опубликованный 11 декабря 2025 года. Итог: с 1 января 2026 года в провинциях, где есть муниципалитет крупного города, в районах с населением свыше 30 000 человек на общий порядок перешли те, кто занимается следующим:
- Производство и купля-продажа любых товаров (кроме тех, кто торгует в розницу вразнос, без магазина, или переезжая с рынка на рынок)
- Строительные работы
- Техническое обслуживание и ремонт автотранспорта
- Рестораны и подобные заведения
- Места развлечений и отдыха
- Городские пассажирские перевозки
Переход происходит автоматически; налоговая инспекция (vergi dairesi) смотрит на данные о населении Турецкого института статистики (TÜİK) на последний день предыдущего года. Есть одно исключение: торговцы в бывших посёлках и деревнях, ставших микрорайонами (mahalle), с населением не более 2 000 человек могут остаться на упрощённом порядке, кроме городских пассажирских перевозок. Если ваш вид деятельности прямо не указан в списке или находится на границе, доверяйте не комментариям в интернете, а своему лицензированному бухгалтеру.
Что меняется после перехода на общий порядок? Пример
Мастер Мехмет (в Турции мастеров по ремонту уважительно называют «уста») — Мехмет-уста — чинит автомобили в большом городе, в районе с населением свыше 30 000 человек. Раньше он был на упрощённом порядке. После 2026 года:
- Он выполняет для клиента работу на 1 000 турецких лир (TL) и добавляет в счёт-фактуру НДС 20 %, то есть 200 лир. Итог счёта-фактуры — 1 200 лир.
- Запчасть он купил за 600 лир + 120 лир НДС.
- В декларации следующего месяца он платит НДС 200 минус 120, то есть 80 лир. Когда налог, уплаченный при покупке, вычитают из НДС, собранного при продаже, это называется вычетом НДС (KDV indirimi) (Закон о НДС, ст. 29).
Логику НДС мы объяснили на примере денег, взятых на хранение, в статье «Что такое НДС?» (на турецком). Срок подачи декларации по НДС при действующей практике — 28-е число месяца; если оно выпадает на выходной, срок сдвигается на первый рабочий день (налоговый календарь, на турецком).
Проверьте своё положение с помощью 5 вопросов
- Я индивидуальное предприятие? Если я компания, ответ «нет».
- Я лично работаю в своём деле? (Подмастерье или помощник рядом со мной этого не отменяют.)
- Я в провинции с муниципалитетом крупного города, в районе с населением свыше 30 000 человек?
- Входит ли моё дело в одну из шести групп выше?
- Мои годовые показатели ниже действующих пределов?
Если на вопрос 1 вы ответили «я компания» или на вопрос 2 либо 5 ответили «нет», под упрощённый порядок вы подпасть не можете. Если на вопросы 3 и 4 вы ответили «да» оба раза (и исключение с населением до 2 000 человек вас не касается), то вы опять на общем порядке. Если не уверены, попросите письменный ответ в налоговой инспекции или у лицензированного бухгалтера.
Плохо ли уйти с упрощённого порядка?
На первый взгляд это звучит как плохая новость, потому что работы прибавляется. Но у общего порядка есть и хорошие стороны. Вы можете вычитать НДС, уплаченный при покупках: НДС по купленным товарам и услугам вычитается из НДС, который вы собрали с клиентов при продаже. Если вы ведёте учёт расходов, расчёт прибыли становится яснее. Когда вы работаете с крупными фирмами, счета-фактуры и аккуратный учёт вызывают доверие. А когда банк или арендодатель спрашивает: «Ведётся ли учёт вашего дела?», вам есть что показать.
Первые три месяца после перехода
- Договоритесь с лицензированным бухгалтером. Для большинства торговцев удобнее всего, когда он ведёт книги, считает НДС и подаёт декларации. Кто что делает, вы видели в уроке «Чем занимается лицензированный бухгалтер».
- Пересмотрите прайс-лист. Работа, которую вы называете «1 000 лир», — с НДС или без? Если без НДС, то в счёте-фактуре будет 1 200 лир; пусть клиента это не застанет врасплох.
- Собирайте документы о покупках. Товар, купленный без счёта-фактуры, вычета НДС не даёт.
- Запишите в календарь 28-е число месяца. Это срок подачи декларации по НДС при действующей практике.
- Проверьте аренду магазина. Если арендодатель — физическое лицо (не компания), то при общем порядке, выплачивая аренду, вы обязаны удерживать её часть и вносить в казну за арендодателя; это называется удержанием налога у источника выплаты (stopaj), и о нём сообщают в декларации. При упрощённом порядке этой обязанности не было; при переходе о ней часто забывают. Спросите лицензированного бухгалтера, как это делается.
Сделайте на этой неделе
Проверьте своё дело по 5 вопросам выше и запишите ответы на бумаге. Затем спросите у лицензированного бухгалтера или в налоговой инспекции: «Считаюсь ли я на упрощённом или на общем порядке?» Сохраните ответ в письменном виде или в виде сообщения.
Частые ошибки
- Говорить: «В прошлом году я был на упрощённом порядке, значит, и в этом тоже». В 2026 году в крупных районах больших городов часть видов деятельности перешла на общий порядок автоматически.
- Думать, что упрощённый порядок означает «никаких записей не веду». Документы нужно хранить, а записи вносить в Систему «Дефтер-Беяннаме».
- Забыть про расчёт НДС при переходе. Чётко говорите клиенту, называете вы цену с НДС или без.
Источники
- KPMG: Указ Президента № 10679, сфера упрощённого порядка (Официальная газета 11.12.2025)
- Указ Президента № 10380, «Официальная газета» 09.09.2025 (Alomaliye)
- Указ Президента № 10679, циркуляр TÜRMOB
- Циркуляр по подоходному налогу № 100: критерий численности населения при упрощённом порядке (Alomaliye)
- GİB, Система «Дефтер-Беяннаме» (Defter Beyan Sistemi)
- Общее постановление по подоходному налогу, серия № 320: освобождение заработка при упрощённом порядке, Закон о подоходном налоге (GVK), ст. 20/A (информационный текст GİB «Дефтер-Беяннаме»)
- Общее постановление VUK № 486 (с изменениями № 532), ст. 7: срок внесения записей при упрощённом порядке (циркуляр TÜRMOB)
- Общее постановление VUK № 589: переход на электронный архив счетов (e-Arşiv) для упрощённого порядка и книги учёта предприятия 1 января 2027 года (Alomaliye)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-07. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности