Авансовый налог в конце года: зачёт, возврат излишка и откладывание денег каждый месяц
Авансовый налог — это аванс по годовому налогу; в конце года счёт закрывается. Если годовой налог оказался больше, разницу платят в марте и июле; если меньше, излишек сначала засчитывается в другие налоговые долги, а остаток возвращают по письменному заявлению. Почему разница чаще всего появляется и сколько откладывать каждый месяц.
Авансовый налог, уплаченный в течение года, вычитается из подоходного налога или налога на прибыль организаций, рассчитанного в годовой декларации. Если что-то остаётся, вы доплачиваете; индивидуальное предприятие платит двумя взносами — в марте и июле. Если вы переплатили, излишек сначала засчитывается в другие налоговые долги, а остаток возвращается, если вы подадите письменное заявление до конца года, в котором подана декларация. Авансовый налог — ровные 15 %, а годовой налог прогрессивный, поэтому откладывать, возможно, придётся больше 15 %.
Дорожный аванс перевозчика Эмре-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
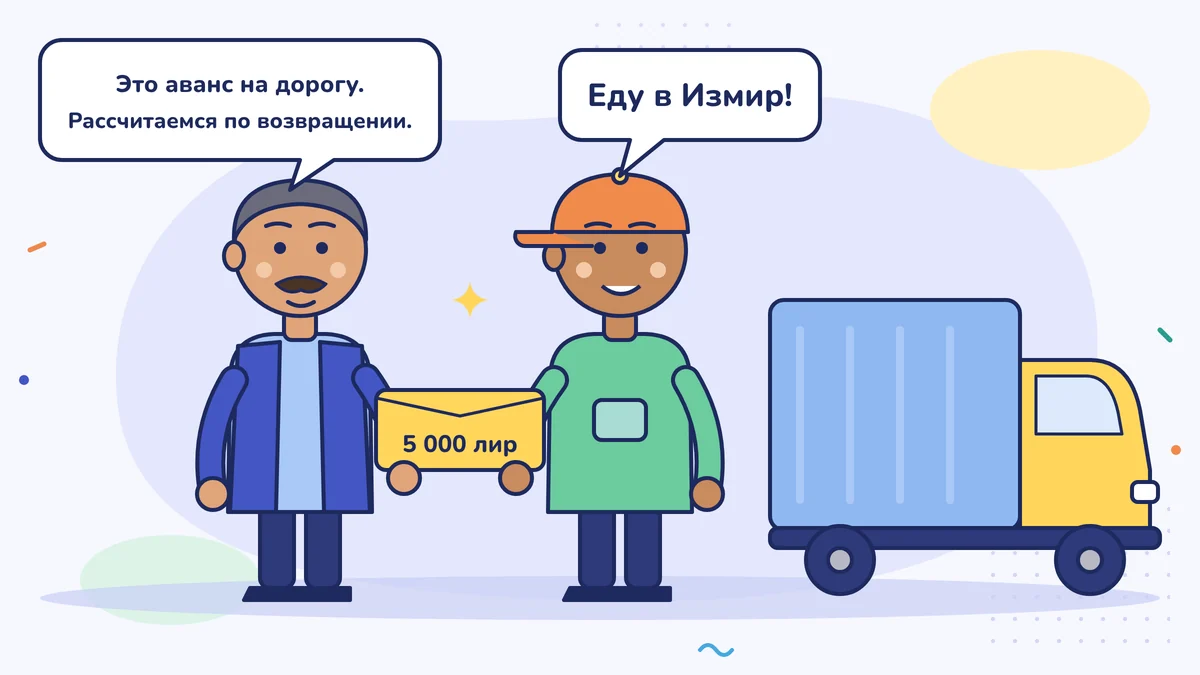
У Эмре-бея (господина Эмре) два грузовика. Перед рейсом в Измир он даёт водителю 5 000 лир на дорогу: топливо, платная трасса, еда. Когда водитель возвращается, они сверяются по чекам. Если потрачено 4 200 лир, 800 лир возвращаются; если потрачено 5 600, Эмре-бей доплачивает 600 лир. Аванс — это не окончательный расчёт; счёт закрывается по возвращении.
Авансовый налог (geçici vergi) — тоже аванс по годовому налогу. В течение года его платят четыре раза, а счёт окончательно закрывается в годовой декларации, когда год кончился.
Что происходит в конце года?
Прибыль за 2026 год у индивидуального предприятия (şahıs işletmesi) заявляется в годовой декларации по подоходному налогу (gelir vergisi), которую подают в марте 2027 года; у компании декларацию по налогу на прибыль организаций (kurumlar vergisi) подают в апреле. Налог считается с прибыли за весь год, а затем из этой суммы вычитается авансовый налог, уплаченный в течение 2026 года (Закон о подоходном налоге (Gelir Vergisi Kanunu), повторная ст. 120). Вычитается только действительно уплаченный авансовый налог.
Итог получается одним из двух: либо остаётся сумма к доплате, либо есть переплата.
Случай 1: остаётся доплатить
Пусть прибыль Эмре-бея за 2026 год — 600 000 лир. Подоходный налог по шкале 2026 года (для доходов, кроме зарплаты) считается так:
| Ступень прибыли | Ставка | Налог |
|---|---|---|
| Первые 190 000 | 15 % | 28 500 |
| От 190 000 до 400 000 (210 000) | 20 % | 42 000 |
| От 400 000 до 600 000 (200 000) | 27 % | 54 000 |
| Годовой подоходный налог | 124 500 |
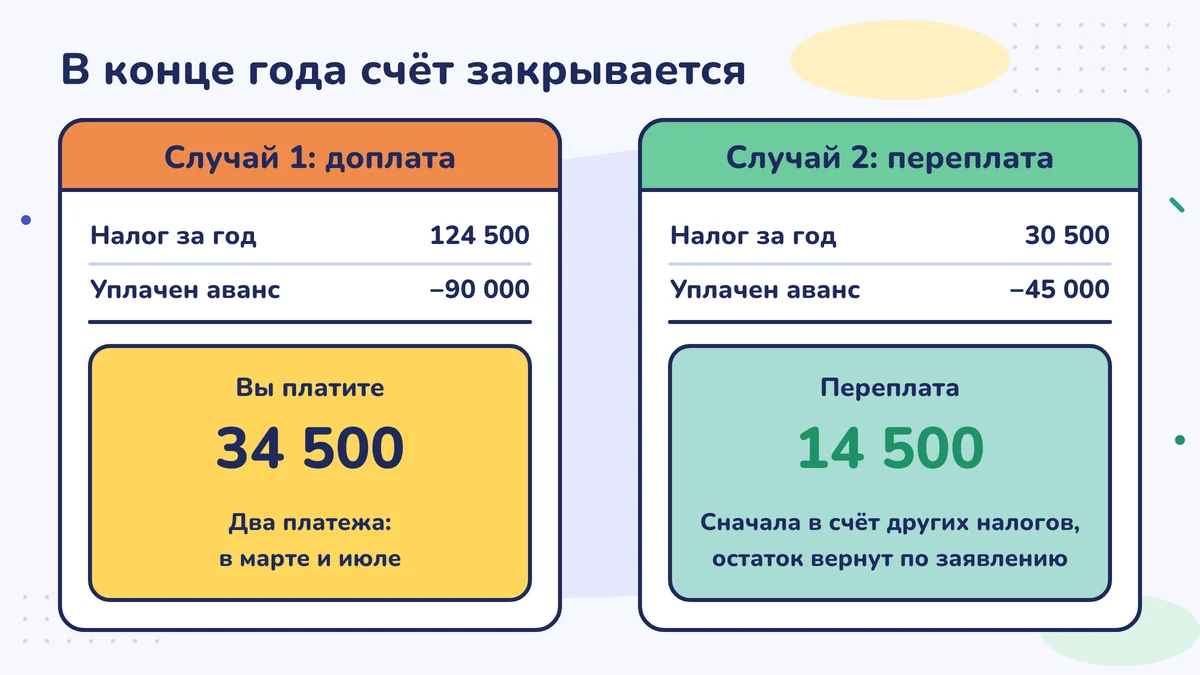
Авансовый налог, который он заплатил в течение года: 600 000 × 15 % = 90 000 лир. Остаётся 124 500 − 90 000 = 34 500 лир. Эта сумма платится двумя взносами: первый — 31 марта 2027 года, второй — в конце июля. Поскольку 31 июля 2027 года приходится на субботу, последний день второго взноса по правилу — понедельник, 2 августа 2027 года; даты станут окончательными, когда GİB опубликует календарь на 2027 год. В примере другие вычеты и освобождения не учитывались; если они есть у вас, ваш лицензированный бухгалтер (mali müşavir) их учтёт.
Почему осталась доплата? Авансовый налог — ровные 15 %, какой бы ни была прибыль. А годовой подоходный налог прогрессивный: часть прибыли свыше 190 000 лир облагается по 20 %, свыше 400 000 — по 27 %. Когда прибыль выходит за первую ступень, авансовый налог отстаёт от годового. Это не ошибка, а естественное следствие системы.
В компании эта разница обычно небольшая, потому что ставка авансового налога и ставка налога на прибыль организаций одна и та же (общая ставка на 2026 год — 25 %).
Случай 2: переплата
Теперь представьте обратное. Допустим, 2026 год у Эмре-бея сложился иначе: за первые девять месяцев общая прибыль с начала года дошла до 300 000, авансового налога заплачено 45 000 лир; в последнем квартале случился убыток, и годовая прибыль упала до 200 000.
Годовой налог: 28 500 + (10 000 × 20 %) = 30 500 лир. Уплачено авансового налога 45 000. Переплата — 14 500 лир.
Эта переплата используется так (Закон о подоходном налоге, повторная ст. 120):
- Сначала она вычитается из годового налога; годовой налог закрывается полностью.
- Оставшаяся часть засчитывается в другие налоговые долги, например в долг по НДС (KDV) или по декларации по удержанному налогу (muhtasar beyanname). Это называется зачётом (mahsup). Заявление для этого готовит ваш бухгалтер.
- Если и после этого что-то остаётся, это возвращается вам, если вы подадите письменное заявление.
У заявления есть срок: до конца года, в котором подана годовая декларация. Декларация за прибыль 2026 года подаётся в марте 2027 года, поэтому последний день — 31 декабря 2027 года. По истечении этого срока право на возврат пропадает. Проще всего в марте, подавая декларацию, сразу попросить бухгалтера подготовить и заявление о возврате или зачёте.
В марте попросите копию годовой декларации и посмотрите на две её строки: рассчитанный годовой налог и вычтенный авансовый налог. Вычтенная сумма должна совпадать с банковскими квитанциями по четырём авансовым платежам, которые вы вносили в течение года. Если вы заплатили за какой-то период с опозданием или какого-то платежа не хватает, в этой строке вы увидите разницу; тогда вместе с бухгалтером выясните, какого периода не хватает.
Сколько откладывать каждый месяц?
Логику налоговой копилки (vergi kumbarası) мы построили в уроке «Откладываем деньги на налоги: понемногу каждый месяц». Здесь авансовый налог добавляет к ней одну тонкую настройку: ставку копилки определяйте по годовому налогу, а не по авансовому.
Раньше Эмре-бей каждый месяц откладывал 15 % прибыли. При прибыли около 50 000 лир в месяц это составляло 7 500 лир. В дни уплаты авансового налога копилки хватало, но когда пришёл март, на 34 500 лир в копилке денег не было.
Теперь он делает так:
| Шаг | Цифры Эмре-бея |
|---|---|
| Оценка годовой прибыли от бухгалтера | 600 000 лир |
| Ожидаемый годовой налог | 124 500 лир (около 21 % прибыли) |
| Каждый месяц в копилку | 124 500 ÷ 12 ≈ 10 400 лир |
| В дни уплаты авансового налога | Платит из копилки |
| Что остаётся в копилке к концу года | Готово для взносов в марте и июле |
Оценка прибыли обновляется в каждый период авансового налога. В ноябре, когда бухгалтер считает прибыль за январь–сентябрь, Эмре-бей тоже заново подстраивает свой ежемесячный взнос. Если прибыль упала, взнос уменьшается; если выросла, увеличивается.
В эту копилку идёт только подоходный налог. Ваши взносы Bağ-Kur (страхование самозанятых), страховые взносы (SGK primi) за работников и НДС считаются отдельно; деньги, которые вы откладываете на них, тоже должны лежать отдельно.
Водитель Эмре-бея теперь без хлопот закрывает аванс по возвращении. А Эмре-бей готовится встретить март так же.
Сделайте на этой неделе
Попросите у бухгалтера ожидаемую годовую прибыль за 2026 год и ожидаемый годовой подоходный налог (или налог на прибыль организаций). Вычтите из этой оценки авансовые налоги, уплаченные в этом году, остаток разделите на оставшиеся до марта месяцы и каждый месяц переводите эту сумму в копилку.
Частые ошибки
- Откладывать только 15 %. В 2026 году авансовый налог — ровные 15 %, а годовой подоходный налог прогрессивный; когда прибыль превышает 190 000 лир, в конце года появляется доплата.
- Забыть подать заявление на переплаченный авансовый налог. Если сумму, оставшуюся после зачёта в другие долги, не запросить в письменном виде до конца года, в котором подана декларация, право на возврат пропадает.
- Забыть про второй взнос в июле. У индивидуального предприятия остаток годового подоходного налога платится двумя взносами; второй — в конце июля (в 2027 году 2 августа из-за выходных).
Источники
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), повторная ст. 120 (авансовый налог), mevzuat.gov.tr
- Текст повторной ст. 120 Закона о подоходном налоге (вторичная копия, fatiharas.com)
- Alomaliye: налоги, зачитываемые в годовой декларации, и возврат (условие: налог должен быть уплачен)
- Общее разъяснение по подоходному налогу, серия № 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği), «Официальная газета» (Resmî Gazete) от 31.12.2025 (шкала подоходного налога на 2026 год; текст на Alomaliye)
- Alomaliye, 05.10.2026: общая ставка налога на прибыль организаций 25 % (2026 год) и порядок на 2027 год
- PwC: налоговые положения Закона № 7456 (7456 sayılı Kanun) (налог на прибыль организаций 25 %, финансовый сектор 30 %)
- Налоговый календарь GİB
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности