كيف تُحسب الضريبة المؤقتة؟ الحساب التراكمي بالأرقام
تُحسب الضريبة المؤقتة في كل فترة على مجموع الربح من أول السنة حتى اليوم، وتُخصم ضريبة الفترات السابقة، ويُدفع الفرق. سنة 2026 عند محمد أوسطا بأرقام الفترات الأربع: أرباع رابحة، وربع خاسر، وربع يتعافى. وماذا يحدث إذا وُجد استقطاع ضريبي، وما الذي يتغيّر في الشركة.
في كل فترة يُستخرج مجموع الربح من أول السنة حتى نهاية تلك الفترة، ويُضرب في النسبة؛ وهي 15% في المنشأة الفردية في 2026. ويُخصم من هذا المبلغ ما حُسب من ضريبة مؤقتة في الفترات السابقة من السنة نفسها، ويُدفع الباقي. وإذا خرجت النتيجة أقل من الصفر فلا يُدفع شيء في تلك الفترة، ولا يُردّ الجزء المدفوع زيادةً خلال السنة؛ بل يدخل في الحساب في الإقرار السنوي.
عدّاد الكهرباء عند محمد أوسطا
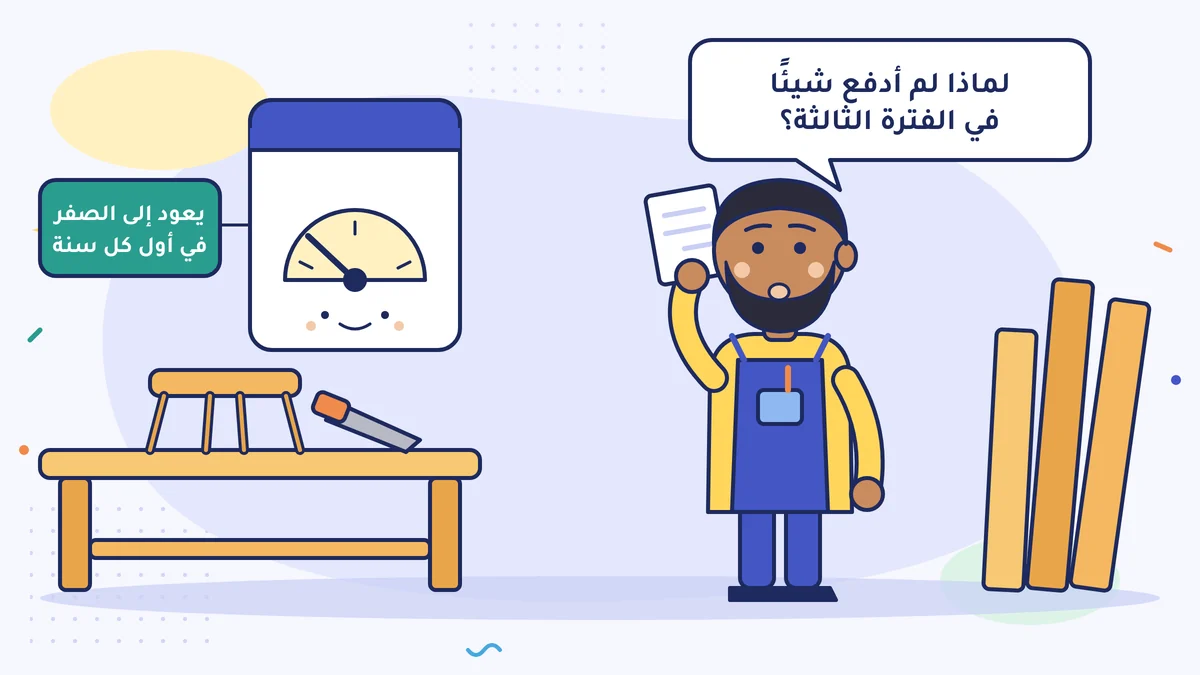
في ورشة الأثاث التي يملكها محمد أوسطا عدّاد كهرباء. تقرأ شركة الكهرباء العدّاد كل شهر، وتطرح رقم الشهر الماضي، وتُصدر فاتورة بما بينهما. العدّاد يجمع منذ البداية؛ أما الفاتورة فتطلب الفرق فقط.
والضريبة المؤقتة (geçici vergi) تُحسب هكذا أيضًا، بفارق واحد: هذا العدّاد يعود إلى الصفر في أول كل سنة.
محمد أوسطا منشأة فردية (şahıs işletmesi)، يمسك دفتر الأعمال (işletme defteri)، وهو في نظام المحاسبة الحقيقي (gerçek usul). في 2026 كان عمله متقلّبًا: الربيع جيد، والصيف سيئ، والخريف جيد جدًا. نظر إلى المبالغ التي كان يرسلها محاسبه القانوني (mali müşavir) كل فترة، وسأل يومًا: «لماذا لم أدفع شيئًا في الفترة الثالثة، ولماذا ارتفع المبلغ فجأة في الرابعة؟» الجواب في منطق العدّاد.
ما معنى «تراكمي»؟
التراكمي (kümülatif) يعني المتجمّع. في الضريبة المؤقتة يكون الوعاء الضريبي (matrah) لكل فترة، أي المبلغ الذي تُحسب عليه الضريبة، مجموعَ الربح من أول السنة حتى نهاية تلك الفترة:
- الفترة الأولى: ربح يناير–مارس
- الفترة الثانية: ربح يناير–يونيو
- الفترة الثالثة: ربح يناير–سبتمبر
- الفترة الرابعة: ربح يناير–ديسمبر
ويُضرب هذا الربح المجموع في 15% لعام 2026 (المنشأة الفردية والمهن الحرة). ويُخصم من المبلغ الناتج ما حُسب من ضريبة مؤقتة في الفترات السابقة من السنة نفسها؛ والباقي هو دفعة تلك الفترة.
والربح هنا ليس المال الذي في الصندوق، بل الكسب الذي في الدفتر: المبيعات ناقص المصاريف المتعلّقة بالعمل. ويُعيد المحاسب إضافة النفقات التي لا تُعَدّ مصروفًا، ويخصم خسائر السنوات السابقة إن وُجدت. وقد تحدّثنا عن هذا الفرق في درس هناك ربح لكن لا مال: أين ينتظر النقد؟.
إذا كنت تمسك دفاترك بنظام الميزانية (bilanço usulü)، والشركات دائمًا بنظام الميزانية (bilanço esası)، فهذه ملاحظة: في الفترات المحاسبية 2025 و2026 و2027، بما فيها فترات الضريبة المؤقتة، لا يُجرى تعديل التضخم (enflasyon düzeltmesi) (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة المؤقتة 37؛ القانون رقم 7571، الجريدة الرسمية (Resmî Gazete) 25 ديسمبر 2025). يُحسب الربح بأرقام الدفتر دون تعديل. ولا يُستثنى من هذه القاعدة إلا من يعملون في بيع وشراء الذهب والفضة المصنَّعين وفي تصنيعهما؛ فإن كنت صائغًا فاسأل محاسبك. أما في دفتر الأعمال فلا يوجد تعديل التضخم أصلًا.
الفترات الأربع عند محمد أوسطا
| الفترة | ربح هذه الأشهر الثلاثة | مجموع الربح من أول السنة | 15% من المجموع | المحسوب في الفترات السابقة | المستحق في هذه الفترة |
|---|---|---|---|---|---|
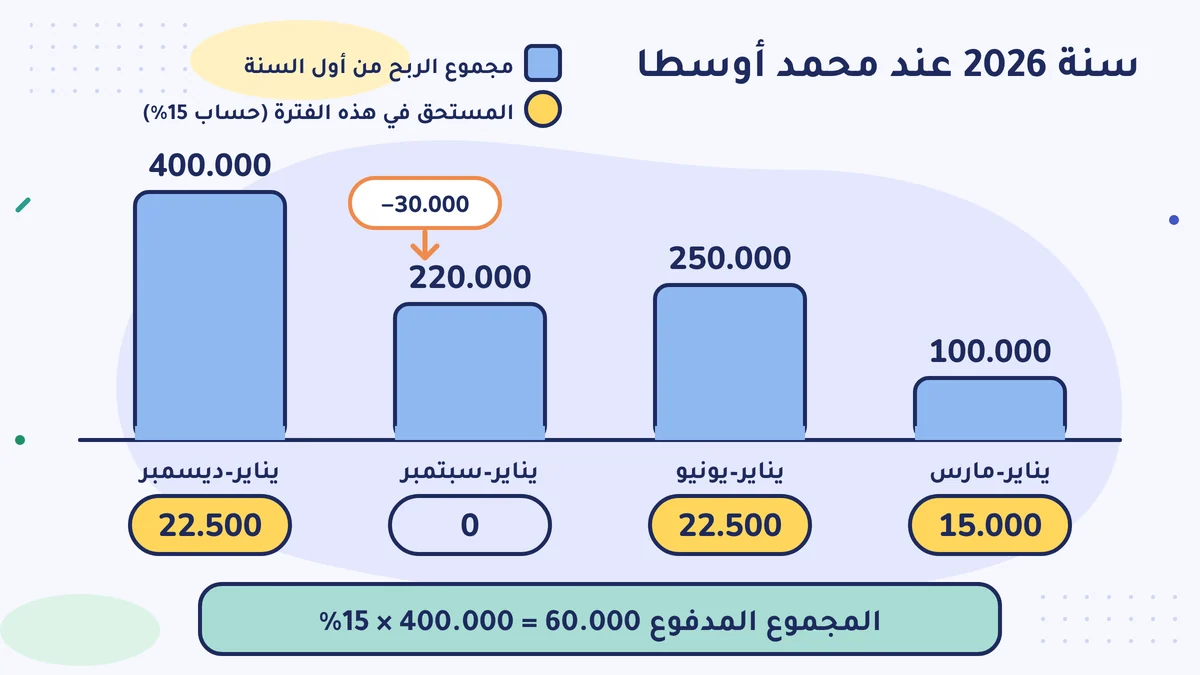
| الأولى: يناير–مارس | 100.000 | 100.000 | 15.000 | 0 | 15.000 |
| الثانية: أبريل–يونيو | 150.000 | 250.000 | 37.500 | 15.000 | 22.500 |
| الثالثة: يوليو–سبتمبر | −30.000 (خسارة) | 220.000 | 33.000 | 37.500 | 0 |
| الرابعة: أكتوبر–ديسمبر | 180.000 | 400.000 | 60.000 | 37.500 | 22.500 |
لننظر سطرًا سطرًا.
الفترة الأولى: ربح في الأشهر الثلاثة الأولى من السنة 100.000 ليرة. و15% منها 15.000 ليرة. لا يوجد شيء مدفوع من قبل، فتُدفع 15.000 ليرة.
الفترة الثانية: كسب في أبريل–يونيو 150.000 ليرة أخرى؛ فالمجموع من أول السنة 250.000. و15% منه 37.500 ليرة. يُخصم الـ 15.000 المحسوب في الفترة الأولى، فتُدفع 22.500 ليرة.
الفترة الثالثة: كان الصيف سيئًا، خسارة 30.000 ليرة في ثلاثة أشهر. نزل مجموع الربح إلى 220.000؛ و15% منه 33.000 ليرة. لكن المجموع المحسوب من قبل 37.500. فيخرج الفرق سالب 4.500. لا دفع في هذه الفترة. أما الـ 4.500 ليرة المدفوعة زيادةً فلا تُردّ خلال السنة؛ بل تدخل في الحساب في الإقرار السنوي في آخر السنة.
الفترة الرابعة: كان الخريف جيدًا جدًا، 180.000 ليرة في ثلاثة أشهر. مجموع الربح 400.000؛ و15% منه 60.000. والمجموع المحسوب في الفترات السابقة 37.500 (15.000 + 22.500 + 0). والباقي 22.500 ليرة يُدفع حتى 17 فبراير 2027 (بحسب القاعدة؛ يصبح نهائيًا عندما تنشر إدارة الإيرادات (GİB) تقويمها).
التحقّق: المجموع المدفوع في الفترات الأربع 15.000 + 22.500 + 0 + 22.500 = 60.000 ليرة. وهذا بالضبط 15% من الربح السنوي (400.000). فالحساب التراكمي يوازن التقلّبات خلال السنة من تلقاء نفسه.
لماذا يُحسب هكذا؟
فكّر في الأعمال الموسمية: بائع البوظة يكسب في الصيف ويخسر في الشتاء؛ وبائع الحطب والفحم على العكس. لو حُسب كل ربع وحده، لما أُخذت الضريبة المدفوعة في الربع الجيد في الاعتبار أبدًا في الربع السيئ، ولدُفعت طوال السنة ضريبة على أكثر من الربح الحقيقي. أما في الحساب التراكمي فيُنظر في كل فترة إلى صورة السنة كلها حتى ذلك اليوم؛ والربع السيئ، لأنه يُنزل مجموع الربح، يُقلّل الدفعة التالية أيضًا.
تفصيل: في حساب الفترة التالية يُخصم المبلغ المحسوب في الفترة السابقة. أما في الإقرار السنوي فلا تُخصم إلا الضريبة المؤقتة المدفوعة فعلًا. فإذا كانت هناك فترة لم تُدفع، فلا تدخل في الحساب في آخر السنة.
إذا كان زبونك يقتطع الضريبة
في المهن الحرة وفي بعض الأعمال، يقتطع زبونك عند الدفع ضريبةً باسمك ويدفعها إلى إدارة الضرائب؛ ويُسمّى هذا الاستقطاع الضريبي (stopaj). وضريبة الدخل المقتطعة منك في الفترة نفسها تُخصم من الضريبة المؤقتة لتلك الفترة (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 120 المكرّرة).
مثال: المهندسة المعمارية سلين هانم تعمل لحسابها، وخرجت ضريبتها المؤقتة للفترة 15.000 ليرة. وفي الفترة نفسها اقتطع زبائنها من الشركات باسمها 9.000 ليرة استقطاعًا ضريبيًا. فتدفع سلين هانم في هذه الفترة 6.000 ليرة. اطلب كشف المبالغ المقتطعة من زبائنك أو من محاسبك؛ فلكي تُخصم يجب أن يكون الاقتطاع قد تمّ فعلًا. وقد شرحنا كيف يعمل الاستقطاع في درس الاستقطاع الضريبي والإقرار المختصر: أن تقتطع ضريبة غيرك وتدفعها.
في الشركة: الحساب نفسه، والنسبة مختلفة
في الشركة ذات المسؤولية المحدودة (limited şirket) أو الشركة المساهمة الطريقة واحدة؛ والنسبة لعام 2026 هي 25% كقاعدة عامة. لو كانت ورشة محمد أوسطا شركة ذات مسؤولية محدودة، لكان مجموع الضريبة المؤقتة في آخر السنة 400.000 × 25% = 100.000 ليرة. وفي الشركات قد يدخل في الحساب أيضًا الحد الأدنى لضريبة الشركات والنسب المخفّضة؛ وهذا الجزء يقوم به محاسبك.
كيف تقرأ حساب محاسبك؟
احتفظ بنسخة من إقرار الضريبة المؤقتة. يكفي أن تنظر إلى سطرين:
- الوعاء الضريبي للفترة (dönem matrahı): هل هو مجموع ربحك من أول السنة حتى هذه الفترة؟ هل يقارب تقديرك أنت؟
- الضريبة المؤقتة المحسوبة في الفترات السابقة: هل هي مجموع المبالغ في الإقرارات السابقة؟ هذا السطر لا ينظر هل دفعت أم لا؛ فتحقّق من مدفوعاتك بإشعارات البنك (dekont) على حدة.
بدأ محمد أوسطا يقارن هذين السطرين كل فترة بالرقم الذي في دفتره. وهو يعرف الآن سبب الصفر في الفترة الثالثة: مجموع ربحه من أول السنة كان قد نقص، فعاد العدّاد إلى الوراء.
افعل هذا هذا الأسبوع
اطلب من محاسبك نسخًا من إقرارات الضريبة المؤقتة التي قُدِّمت هذه السنة. ابحث في كل واحد منها عن سطر «الوعاء الضريبي» (matrah)، أي مجموع الربح من أول السنة، وعن سطر «الضريبة المؤقتة المحسوبة في الفترات السابقة». وضع المبالغ المستحقة الدفع بجانب إشعارات الدفع (dekont) التي عندك؛ وإذا كان هناك دفع ناقص فاسأل محاسبك.
أخطاء شائعة
- حساب كل فترة بأشهرها الثلاثة وحدها. الضريبة المؤقتة تُحسب على مجموع الربح من أول السنة؛ وتُخصم ضريبة الفترات السابقة، ويُدفع الفرق.
- انتظار أن يعود المال في الفترة الخاسرة. إذا خرج الحساب سالبًا فلا يُدفع شيء في تلك الفترة، لكن الضريبة المؤقتة المدفوعة لا تُردّ خلال السنة؛ بل تدخل في الحساب في الإقرار السنوي.
- إظهار ربح الفترة أقل من حقيقته. إذا أُقرّ بالضريبة المؤقتة ناقصةً بأكثر من 10% بحجة أن «الأمر سيُصحَّح في آخر السنة على أيّ حال»، وظهر ذلك في التدقيق، فتُطلب الضريبة عن الجزء الناقص لاحقًا؛ وقد تُضاف إليها غرامة وفائدة تأخير (قانون ضريبة الدخل، المادة 120 المكرّرة).
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 120 المكرّرة (الضريبة المؤقتة) (mevzuat.gov.tr)
- نص المادة 120 المكرّرة من قانون ضريبة الدخل (نسخة ثانوية، fatiharas.com)
- Alomaliye: الضرائب التي تُحسم في إقرار ضريبة الدخل وإقرار ضريبة الشركات السنوي، والاسترداد بعد المقاصّة (شرط أن تكون مدفوعة)
- البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 31.12.2025 (جدول ضريبة الدخل لعام 2026؛ نص Alomaliye)
- Alomaliye، 05.10.2026: النسبة العامة لضريبة الشركات 25% (2026) وتنظيم 2027
- PwC: التنظيمات الضريبية في القانون رقم 7456 (ضريبة الشركات 25%، والتمويل 30%)
- KPMG: القانون رقم 7571، الجريدة الرسمية (Resmî Gazete) 25.12.2025/33118، المادة المؤقتة 37 من قانون الإجراءات الضريبية (VUK) (لا يُجرى تعديل التضخم في 2025–2027، بما في ذلك فترات الضريبة المؤقتة)
- PwC (R. Bıyık): هامش الخطأ 10% في الضريبة المؤقتة
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية