Выставляем первый счёт: строка за строкой
Что пишется в каждой строке счёта? Мы шаг за шагом заполняем образец счёта парикмахера Нурай: кто, кому, когда, что продано, НДС и итог. В конце вы узнаете правило семи дней.
Счёт отвечает на пять вопросов: кто кому, когда, за что, сколько и какой НДС. Данные продавца и покупателя, дата, выполненная работа, ставка НДС и итог должны быть указаны полностью. По ст. 231/5 Закона о налоговой процедуре (Vergi Usul Kanunu) счёт составляется не позднее 7 дней со дня передачи товара или оказания услуги.
Первый счёт парикмахера Нурай
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Нурай-ханым открыла небольшой салон. Она ведёт книги по книге учёта предприятия (işletme hesabı esası), то есть добавляет к своим счетам НДС (KDV). Её первая крупная клиентка — Севги-ханым: она сделала стрижку, покраску и укладку и попросила счёт. Перед Нурай пустой экран для выставления счёта. Что в какое поле писать?
Счёт-фактура (fatura) — это официальный документ, который говорит: «эта продажа состоялась». Если заполнить его неверно, исправлять потом хлопотно. Поэтому пройдём по строкам по порядку. (Чем счёт отличается от кассового чека (fiş), мы разбирали в уроке нулевого уровня «Счёт, чек и документ: почему у всего должен быть документ»; здесь мы переходим к практике.)
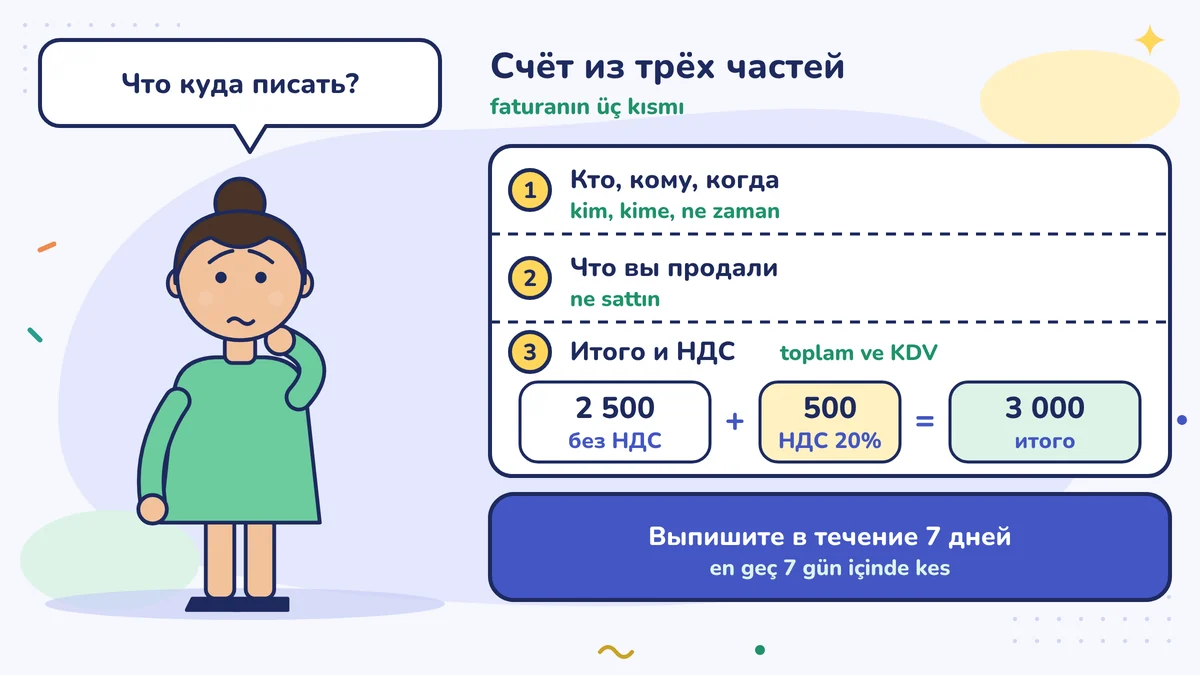
Верхняя часть счёта: кто, кому, когда?
| Поле | Что написано в примере | Что это значит |
|---|---|---|
| Наименование продавца | Нурай Демир, Güzel Saç Kuaför | Счёт выставляете вы: ваше имя и название заведения |
| Налоговый номер продавца | 1234567890 (пример) | Ваш налоговый идентификационный номер (vergi kimlik numarası, VKN). У индивидуального предприятия это может быть и номер удостоверения личности T.C. |
| Адрес продавца и налоговая инспекция | Адрес салона, налоговая инспекция (vergi dairesi), к которой вы прикреплены | Программа или портал обычно подставляет их из записей; введите правильно один раз |
| Покупатель | Севги Йылдыз | Человек, получивший услугу |
| TCKN покупателя | 12345678901 (пример) | Если покупатель — человек, номер его удостоверения личности T.C.; если компания, её налоговый номер |
| Адрес покупателя | Адрес Севги-ханым | Если счёт выставляется компании, указываются также её адрес и налоговая инспекция |
| Дата счёта | 15.10.2026 | День, когда вы выставляете счёт; здесь тот же день, что и услуга |
| Номер счёта | Присваивает система | В e-Arşiv номер присваивает сам портал или программа |
| Тип счёта | e-Arşiv (продажа) | Покупателя нет в системе e-Fatura |
Эти поля не остаются пустыми. Особенно дата, покупатель и номер: если потом лицензированный бухгалтер (mali müşavir) или налоговая инспекция спросят: «Кому и когда выставлен этот счёт?» — ответ будет здесь.
Средняя часть счёта: что вы продали?
| № | Товар/услуга | Количество | Цена за единицу (лиры) | Сумма (лиры) |
|---|---|---|---|---|
| 1 | Стрижка | 1 | 500 | 500 |
| 2 | Окрашивание волос | 1 | 1 500 | 1 500 |
| 3 | Укладка | 1 | 500 | 500 |
На что обратить внимание: описание должно быть коротким, но понятным. Вместо одной расплывчатой строки вроде «стоимость услуг» лучше написать каждую выполненную работу отдельно: так проще и клиенту, и бухгалтерии.
Нижняя часть счёта: итог и НДС
| Строка | Сумма (лиры) |
|---|---|
| Итого товары/услуги (без НДС) | 2 500 |
| Ставка НДС (пример) | 20 % |
| Начисленный НДС | 500 |
| Всего к оплате (с НДС) | 3 000 |
НДС (KDV), налог на добавленную стоимость (katma değer vergisi), — это налог, который платит клиент, а вы передаёте его государству. Когда вы его передаёте, вы вычитаете из него НДС, который заплатили при собственных закупках, а остаток платите. В законе это называется «вычет» (indirim) (Закон о НДС (KDV Kanunu), ст. 29). В примере взята общая ставка 20 %. Ставка может зависеть от услуги и товара: в 2026 году общая ставка — 20 %, а для некоторых позиций есть ставки 10 % и 1 %. К какой ставке относится ваше дело? Спросите у лицензированного бухгалтера и не пишите в счёте ставку наугад. Что такое НДС, рассказано в статье «Что такое НДС?» (на турецком).
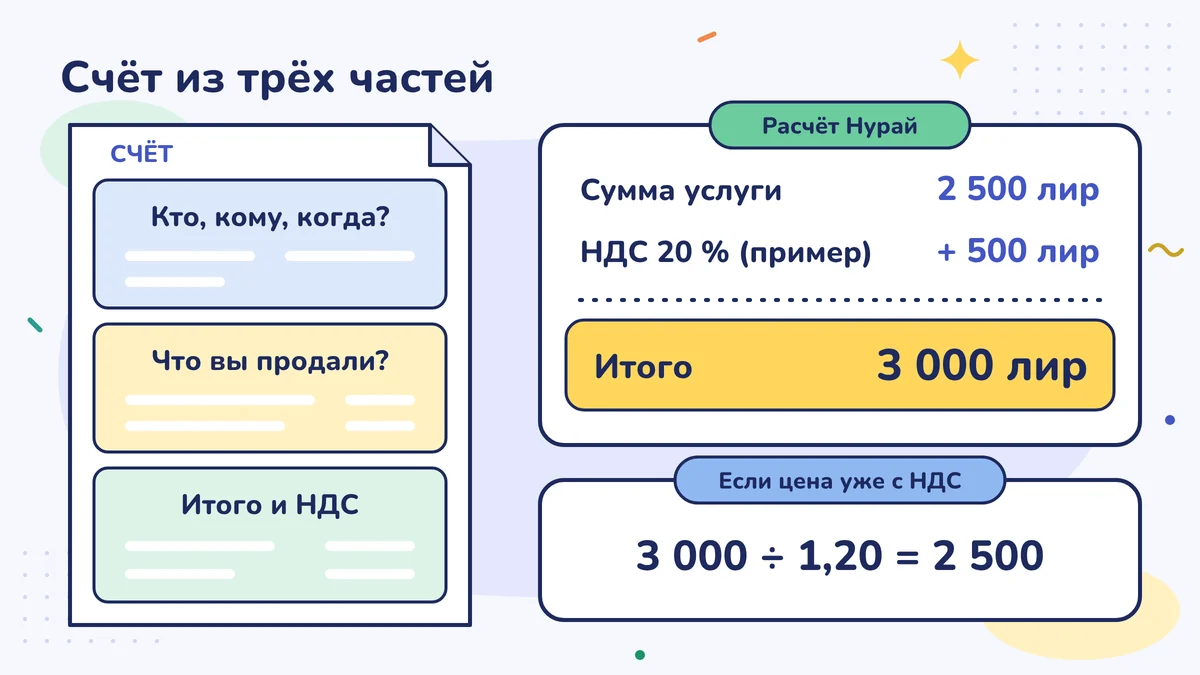
Расчёт простой: 2 500 × 20 % = 500. 2 500 + 500 = 3 000. Севги-ханым платит 3 000 лир; 500 из них — не ваши, а государства.
Касается ли это вас? Если вы облагаетесь налогом при упрощённом порядке (basit usul), ваши продажи освобождены от НДС (Закон о НДС, ст. 17/4-a). Тогда вы не добавляете НДС к счёту, и расчёт НДС из этого урока вам не подходит. Внимание: если вы по ошибке укажете НДС, вам, возможно, придётся заплатить этот НДС государству (Закон о НДС, ст. 8/2). Спросите у лицензированного бухгалтера, при каком порядке вы работаете.
Если цену назвали с НДС
Клиенту вы обычно говорите: «3 000 лир»; эта сумма уже с НДС. А в счёте сначала нужно найти сумму без НДС. Формула простая: разделите сумму с НДС на 1,20 (если ставка 20 %). Для Нурай: 3 000 делим на 1,20, получаем 2 500. Разница в 500 лир — это НДС.
Сделайте это на бумаге один раз, и дальше войдёт в привычку. Распространённая ошибка — сделать наоборот и взять 20 % от 3 000: получится 600, и это неверно. Ведь 20 % НДС добавлены к 2 500, а не к 3 000. Неверный расчёт портит и итог счёта, и его НДС; чтобы потом всё исправить, может понадобиться аннулировать счёт. Поэтому, называя клиенту цену, спросите себя: «Это с НДС или без НДС?»
Проверочный список по полям
Перед отправкой счёта проверьте пять вещей:
- Верны ли имя и номер покупателя? Если в номере хотя бы одна цифра неверна, счёт выставлен не тому человеку.
- Верна ли дата и не прошло ли после услуги больше 7 дней?
- Выполненная работа расписана по строкам?
- Верна ли ставка НДС и сходится ли итог?
- Верен ли тип счёта (e-Arşiv, e-Fatura)? Посмотрите урок «e-Fatura или e-Arşiv: какой счёт выставлять?».
Правило семи дней
Не откладывайте счёт «на потом». По ст. 231/5 Закона о налоговой процедуре (Vergi Usul Kanunu) счёт составляется не позднее 7 дней со дня передачи товара или оказания услуги. В примере Нурай услуга оказана 15 октября; счёт нужно выставить не позднее 22 октября. Счёт, выставленный после этого срока, в глазах закона считается вообще не составленным, и за это предусмотрен штраф.
Не путайте срок счёта с днём оплаты клиентом: даже если деньги придут позже, семь дней считаются с момента, когда вы выполнили работу. В применении правила есть спорные детали (конец месяца, сводные счета); о своей ситуации спросите у лицензированного бухгалтера. Подробнее — в статье «Когда выставляется счёт?» (на турецком).
Чему научилась Нурай
Выставив первый счёт, Нурай заметила одну вещь: всё сводится к одному и тому же. От кого кому, когда, за что, сколько и какой НДС. Любой счёт, который отвечает на эти пять вопросов, — надёжный счёт. Остальное — оформление экрана.
Сделайте на этой неделе
Представьте воображаемую продажу: вы сделали клиенту работу на 1 000 лир. Начертите на листке таблицу из этого урока и заполните её своими данными. Посчитайте НДС (по примерной ставке); если вы на упрощённом порядке, строки с НДС не будет. Затем спросите у лицензированного бухгалтера: «Какая ставка НДС действует для моего дела?»
Частые ошибки
- Неверно написать номер покупателя. Ошибка в одной цифре делает так, что счёт выставлен другому человеку; исправлять потом хлопотно.
- Откладывать счёт «на потом». Выставить его нужно, пока не прошло 7 дней после услуги.
- Указывать ставку НДС наугад. У разных услуг ставка разная; если не уверены, спросите у лицензированного бухгалтера.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 229–232: счёт и сведения, которые в нём должны быть (mevzuat.gov.tr)
- Alomaliye, срок выставления счёта по Закону о налоговой процедуре (7 дней), Мустафа Бахадыр Алташ
- Lexpera, разъяснение GİB: поставки и услуги плательщиков при упрощённом порядке освобождены от НДС (Закон о НДС, ст. 17/4-a)
- GİB, портал e-Arşiv
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности