الفاتورة الإلكترونية (e-Fatura) أم المؤرشفة (e-Arşiv)؟ أيّهما أُصدر؟
عندما تُصدر فاتورتك الأولى، يكون السؤال الأول: فاتورة إلكترونية (e-Fatura)، أم فاتورة إلكترونية مؤرشفة (e-Arşiv)، أم إيصال (fiş)؟ تقرّر في أربع خطوات: حجم مبيعاتك، ووضع الطرف الآخر، والمبلغ، ونوع دفاترك. الأرقام هنا هي المعمول بها في 2026.
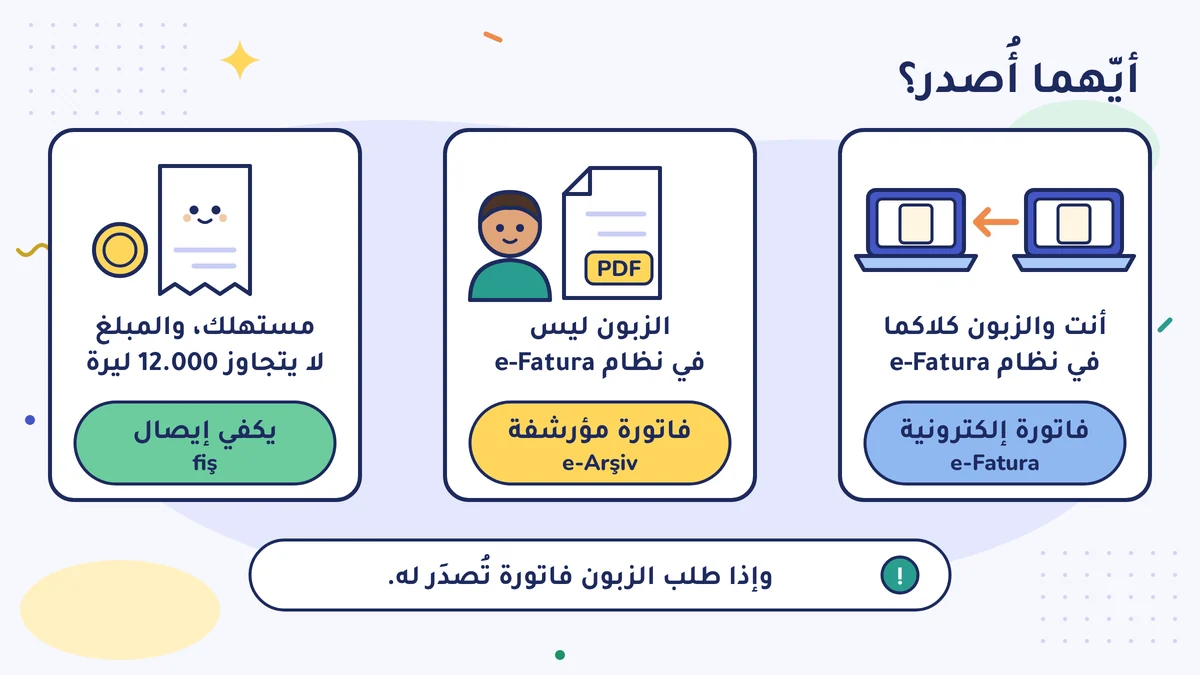
إذا كان الطرف الآخر مسجَّلًا في نظام الفاتورة الإلكترونية (e-Fatura) وكنت أنت مسجَّلًا أيضًا، تُصدر فاتورة إلكترونية؛ وإلا تُصدر فاتورة إلكترونية مؤرشفة (e-Arşiv). وإذا كان المشتري مستهلكًا ولم يتجاوز المبلغ 12.000 ليرة في 2026، يكفي الإيصال (fiş). وإذا كنت ستُصدر فاتورة: في نظام الميزانية (bilanço esası) تُصدرها إلكترونيًا مهما كان المبلغ، أما في نظام المحاسبة المبسَّط (basit usul) ونظام دفتر الأعمال (işletme hesabı esası) فيمكنك حتى 31 ديسمبر 2026 أن تُصدر فاتورة ورقية حتى 3.000 ليرة شاملة الضرائب.
الزبون الأول عند الحلّاق مراد
افتتح مراد محلّه حديثًا. في الشهر الأول جاءه صديق ليقصّ شعره وقال: «أريد فاتورة». فخطرت في بال مراد فورًا كلمتان: e-Fatura وe-Arşiv. كلتاهما «فاتورة إلكترونية». فأيّهما سيُصدر؟
الجواب لا يتعلّق باختيار مراد، بل بأجوبة بضعة أسئلة. لنشرح الكلمتين أولًا.
- الفاتورة الإلكترونية (e-Fatura): إذا كان البائع والمشتري كلاهما مسجَّلين في نظام الفاتورة الإلكترونية، تنتقل الفاتورة من حاسوب إلى حاسوب. لا ورق.
- الفاتورة الإلكترونية المؤرشفة (e-Arşiv fatura): إذا لم يكن الطرف الآخر في نظام الفاتورة الإلكترونية (وهو في الغالب شخص عادي أو حِرفي صغير)، فإنك تحرّر الفاتورة إلكترونيًا أيضًا، لكنك تعطيها للزبون ملف PDF أو نسخة مطبوعة. وتُبلَّغ بيانات الفاتورة إلى رئاسة إدارة الإيرادات (Gelir İdaresi Başkanlığı، GİB).
وللشرح المفصّل للفرق بينهما يمكنك أن تقرأ مقال «الفرق بين e-Fatura وe-Arşiv» (باللغة التركية). وهنا نركّز على خطوات القرار.
الخطوة 1: هل أنت مُلزَم بالدخول في نظام الفاتورة الإلكترونية؟
الإلزام مرتبط بحجم المبيعات. والإطار العام اليوم كما يلي (البلاغ العام لقانون الإجراءات الضريبية رقم 509، VUK 509 Sıra No'lu Tebliğ):
- إذا كانت إيرادات المبيعات الإجمالية (brüt satış hasılatı) في السنة السابقة، أي مبيعاتك السنوية، 3 ملايين ليرة أو أكثر، يجب أن تنتقل إلى الفاتورة الإلكترونية في 1 يوليو من السنة التالية. أي أن التاريخ لمن تجاوزت إيراداتهم في 2025 مبلغ 3 ملايين ليرة هو 1 يوليو 2026.
- ولبعض المجموعات، مثل من يبيعون عبر الإنترنت، ومن يشترون ويبيعون أو يؤجّرون العقارات والمركبات الآلية، يكون الحدّ 500 ألف ليرة. وفي بعض القطاعات لا يُنظر إلى حجم المبيعات أصلًا.
بالنسبة إلى محل افتُتح حديثًا تكون هذه الحدود بعيدة في الغالب. لكن هناك ملاحظتان: يمكنك أن تنتقل طوعًا حتى لو لم تكن مُلزَمًا. وإذا كان عملك من هذه المجموعات الخاصة، فالحدّ أقل بكثير أو لا يوجد أصلًا. وفي هذه المجموعات الخاصة قد يُطلب من المنشأة الجديدة أن تنتقل خلال مدة قصيرة دون انتظار نهاية السنة. اسأل محاسبك القانوني (mali müşavir) عن وضعك حتمًا عند بدء العمل؛ فالحدود قد تتغيّر من سنة إلى أخرى.
الخطوة 2: هل الطرف الآخر مكلَّف بالفاتورة الإلكترونية؟
إذا كنت مكلَّفًا بالفاتورة الإلكترونية وكان زبونك كذلك، تُصدر الفاتورة فاتورةً إلكترونية (e-Fatura). وإذا لم يكن الزبون في نظام الفاتورة الإلكترونية، تُصدر فاتورة إلكترونية مؤرشفة (e-Arşiv).
كيف تعرف هل الزبون في النظام؟ تبحث برقمه الضريبي (vergi kimlik numarası، VKN) في قائمة المستخدمين المسجَّلين في الفاتورة الإلكترونية لدى GİB. أو تسأل الزبون؛ فالشركات تعرف ذلك في الغالب. والسؤال أسهل طريق.
إذا كنت تبيع لشخص عادي (مستهلك)، فهذا الشخص ليس في نظام الفاتورة الإلكترونية أصلًا. والجواب هنا: فاتورة إلكترونية مؤرشفة، أو إيصال إذا كان المبلغ صغيرًا.
الخطوة 3: ورقية، أم إلكترونية، أم إيصال؟
هنا أربع حالات. حدّ الإيصال يستند إلى البلاغ العام لقانون الإجراءات الضريبية رقم 588 (588 Sıra No'lu VUK Genel Tebliği)، وقاعدة الفاتورة الورقية تستند إلى البلاغ رقم 509 والبلاغ رقم 589 الذي عدّله (نُشر البلاغان 588 و589 في الجريدة الرسمية (Resmî Gazete) بتاريخ 31 ديسمبر 2025).
| الحالة | ماذا يحدث في 2026 |
|---|---|
| المشتري مستهلك، والمبلغ لا يتجاوز 12.000 ليرة | الفاتورة غير لازمة؛ يكفي إيصال البيع بالتجزئة (perakende satış fişi) أو إيصال آلة تسجيل النقد (yazar kasa fişi). وإذا طلب الزبون فاتورة تُصدَر له. اسأل محاسبك القانوني هل ضريبة القيمة المضافة (KDV) داخلة في هذا الحدّ أم لا. |
| المشتري مكلَّف بالضريبة (شركة أو حِرفي) | تُصدَر الفاتورة مهما كان المبلغ. |
| إذا كنت تمسك دفاترك بنظام الميزانية (bilanço esası) | منذ 1 يناير 2026 كل فاتورة تُصدرها، مهما كان مبلغها، فاتورة إلكترونية مؤرشفة أو فاتورة إلكترونية. |
| إذا كنت تمسك دفاترك بنظام المحاسبة المبسَّط (basit usul) أو بنظام دفتر الأعمال (işletme hesabı esası) | حتى 31 ديسمبر 2026 يمكنك أن تُصدر فاتورة ورقية حتى 3.000 ليرة شاملة الضرائب. وإذا تجاوز المبلغ ذلك ففاتورة إلكترونية مؤرشفة. وابتداءً من 1 يناير 2027 لا يهمّ المبلغ: فاتورة إلكترونية مؤرشفة. |
هذا الجدول يتغيّر بحسب نوع دفاترك. ومحاسبك القانوني يعرف في أيّ مجموعة أنت. معظم المنشآت الفردية تنظر إلى السطر الأخير؛ أما الشركات المحدودة والشركات المساهمة فهي دائمًا في نظام الميزانية. رأينا هذا الفرق في درس نظام المحاسبة المبسَّط أم الحقيقي؟.
الخطوة 4: من أين ستُصدر الفاتورة؟
هناك ثلاث طرق لإصدار الفاتورة الإلكترونية:
- بوابة الفاتورة الإلكترونية المؤرشفة لدى GİB (GİB e-Arşiv Portal): بوابة الدولة المجانية. التقديم والدخول يكونان ببيانات إدارة الضرائب على الإنترنت (İnternet Vergi Dairesi)؛ وقم بالإعداد مع محاسبك القانوني. وهي كافية للأعمال الصغيرة.
- المزوّد الخاص (özel entegratör): برامج مدفوعة تُصدر الفاتورة وترسلها. إذا كنت تُصدر فواتير كثيرة فهي توفّر عليك الوقت.
- برنامج المحاسبة الأولية (ön muhasebe programı): يجلب بيانات الزبون والمنتج من السجل؛ وطريقة إرسال الفاتورة رسميًا تختلف بحسب البرنامج، فاسأل عنها عند الإعداد.
وإلى جانب ذلك، فُتح الطريق بالبلاغ رقم 593 الصادر في مايو 2026 أمام إصدار المستندات الإلكترونية (e-belge) من آلات تسجيل النقد من الجيل الجديد أيضًا. وهذا ليس إلزامًا، وهو ممكن فقط في الأجهزة التي تسمح بها GİB؛ فاسأل بائع آلتك هل تدعم ذلك.
اختار مراد البوابة. يُصدر خمس عشرة فاتورة كل شهر؛ والطريق المجاني يكفيه.
ورقة القرار عند مراد
كتب مراد على ورقة ثلاثة أسطر:
- مبيعاتي أقل بكثير من 3 ملايين ليرة: لا إلزام بالفاتورة الإلكترونية حاليًا.
- زبوني شخص عادي: فاتورة إلكترونية مؤرشفة أو إيصال.
- دفاتري بالنظام المبسَّط (سألت محاسبي القانوني). حتى نهاية 2026 يمكن أن تكون الفاتورة ورقية لما دون 3.000 ليرة؛ ومع ذلك سأُصدر من البوابة من البداية لأكون مستعدًا لعام 2027.
انتبه إلى السطر الثالث: القاعدة تتغيّر ابتداءً من 2027. أن تبدأ إلكترونيًا من البداية أقلّ تعبًا من أن تبدأ بالورق ثم تغيّر عادتك بعد سنة.
متى تعود لتنظر في الأمر؟
كلما كبرت مبيعاتك قد تقترب من حدّ الفاتورة الإلكترونية. في بداية كل سنة اسأل محاسبك القانوني: «هل يجب أن أنتقل إلى الفاتورة الإلكترونية هذه السنة؟» وخذ الجواب مكتوبًا.
افعل هذا هذا الأسبوع
اكتب على ورقة هذه الأشياء الثلاثة: مبلغ مبيعاتك التقريبي في السنة الماضية، ونوع دفاترك (اسأل محاسبك القانوني)، ومن هم زبائنك الثلاثة الأوائل (أشخاص أم شركات). ثم اسأل محاسبك القانوني: «ما الذي ينطبق عليّ: فاتورة إلكترونية مؤرشفة، أم فاتورة إلكترونية، أم إيصال؟» وخذ الجواب مكتوبًا.
أخطاء شائعة
- إصدار فاتورة إلكترونية مؤرشفة لشركة موجودة في نظام الفاتورة الإلكترونية. إذا كنت أنت والمشتري في نظام الفاتورة الإلكترونية، يجب أن تذهب الفاتورة فاتورةً إلكترونية؛ والفاتورة الصادرة بنوع خاطئ قد تُعَدّ غير صالحة. قبل الإصدار ابحث بالرقم الضريبي للمشتري.
- البحث عن القاعدة دون معرفة نوع دفاترك. في سنة 2026 نفسها تختلف القواعد بين النظام المبسَّط ونظام الميزانية.
- نسيان قاعدة السنة التالية. تسهيل الفاتورة الورقية لمن هم في النظام المبسَّط ونظام دفتر الأعمال ينتهي في 31 ديسمبر 2026.
المصادر
- Alomaliye، البلاغ العام لقانون الإجراءات الضريبية رقم 589 (VUK Genel Tebliği Sıra No: 589) (تأجيل مواعيد الفاتورة الإلكترونية المؤرشفة سنة واحدة للنظام المبسَّط ونظام دفتر الأعمال؛ الجريدة الرسمية 31.12.2025، العدد 33124)
- Alomaliye، البلاغ العام لقانون الإجراءات الضريبية رقم 588 (VUK Genel Tebliği Sıra No: 588) (الحدود والمبالغ لعام 2026، حدّ إصدار الفاتورة 12.000 ليرة)
- PwC تركيا، جدول حدّ إصدار الفاتورة (fatura düzenleme sınırı)
- Andersen، التغييرات المتعلقة بالمستندات الإلكترونية (البلاغان رقم 509 و573؛ الفاتورة الإلكترونية 3 ملايين / 500 ألف ليرة، والفاتورة الإلكترونية المؤرشفة 3.000 ليرة)
- Alomaliye، البلاغ العام لقانون الإجراءات الضريبية رقم 593 (VUK Genel Tebliği Sıra No: 593) (المستند الإلكتروني من آلة تسجيل النقد من الجيل الجديد؛ الجريدة الرسمية 08.05.2026، العدد 33247)
- بوابة المستندات الإلكترونية لدى GİB (e-Belge portalı)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية