كيف يدور المال: الدخل والمصروف وما يبقى بينهما
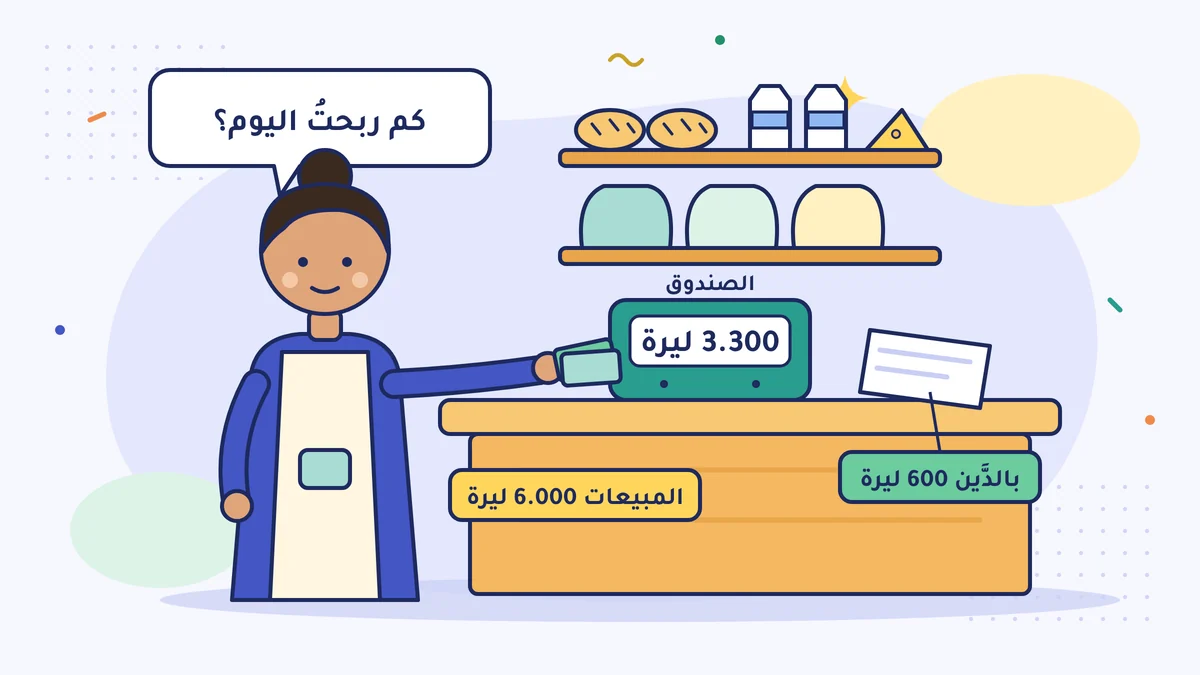
في الصندوق 3.300 ليرة. فكم كسبت اليوم؟ في هذا الدرس نتابع يومًا في بقالة، ونرى ما هو الدخل والمصروف والربح، ولماذا لا يكون المال الذي في الصندوق ربحًا.
الدخل (gelir) هو مقابل ما تبيعه؛ وفي العمل التجاري يُسجَّل في يوم البيع، حتى لو لم يصل المال بعد. المصروف (gider) هو ما تنفقه لكي يدور العمل. وما يبقى بعد طرح المصروف من الدخل هو الربح (kâr)، وفي أغلب المنشآت يذهب جزء من الربح إلى الدولة على شكل ضريبة. المال الذي في الصندوق والربح ليسا شيئًا واحدًا.
يوم عائشة هانم
عائشة هانم تدير بقالة في الحيّ. في الصباح، عندما فتحت المحل، كان الصندوق فارغًا. اشترت من تاجر الجملة بضاعة بـ 2.500 ليرة تركية (خبز، وحليب، وجبن، وبقوليات)، ودفعت ثمنها من الصندوق. وحتى المساء باعت بـ 6.000 ليرة. من هذا المبلغ سجّلت جارتها خديجة هانم 600 ليرة بالدَّين (veresiye)، أي أن مالها لم يصل بعد. وبعد الظهر وصلت 400 ليرة من بيع بالدَّين أعطته أمس.
في المساء عدّت الصندوق: 3.300 ليرة. (لنجعل الأمر سهلًا: اليوم لم يدفع أحد بالبطاقة، وكل المال الذي وصل نقد. المال الذي يأتي بالبطاقة لا يدخل الصندوق، بل يدخل البنك.)
السؤال يبدو بسيطًا: كم كسبت عائشة هانم اليوم؟ أغلب الناس يقولون: «في الصندوق 3.300، إذن كسبت 3.300». لكن هذا غير صحيح. لننظر بالترتيب.
الدخل: مقابل ما تبيعه
الدخل (gelir) هو مقابل البضاعة أو الخدمة التي تبيعها. دخل عائشة هانم اليوم 6.000 ليرة.
لاحظ أن هذه الـ 6.000 ليرة لم تدخل كلها الصندوق. البيع بالدَّين لخديجة هانم بـ 600 ليرة داخل أيضًا في دخل اليوم، لأن البضاعة بيعت اليوم. والمال سيصل لاحقًا. وبالعكس، الـ 400 ليرة التي وصلت بعد الظهر ليست دخل اليوم. ذلك البيع حدث أمس، ويُسجَّل في دخل أمس. ما وصل اليوم هو فقط مال مستحَق (alacak) من أمس. باختصار: في العمل التجاري يُسجَّل الدخل في يوم البيع، لا في يوم وصول المال. أما في المهن الحرة (serbest meslek) مثل الطبيب والمحامي فالقاعدة مختلفة: يُسجَّل الدخل في يوم استلام المال. اسأل محاسبك القانوني (mali müşavir) إلى أيّهما ينتمي عملك.
مجموع المبيعات يُسمّى في الكلام اليومي حجم المبيعات (ciro). ويُسمّى في المحاسبة أيضًا الإيراد (hasılat). عندما يقول لك محاسبك القانوني: «حجم مبيعاتك هذا الشهر 180.000 ليرة»، فهو يتكلم عن مجموع مبيعاتك في ذلك الشهر. حجم المبيعات ليس ربحًا، فلم يُطرح منه أي مصروف بعد.
ملاحظة: في هذا الدرس لا نحسب ضريبة القيمة المضافة (KDV)، حتى يبقى الأمر سهلًا. في الواقع، إذا كنت مكلَّفًا بضريبة القيمة المضافة، أي إذا كان عملك يضيف هذه الضريبة إلى مبيعاته، فالضريبة الموجودة داخل المال الذي تأخذه من الزبون ليست دخلًا لك. أنت تجمعها باسم الدولة. والضريبة التي دفعتها عند شراء البضاعة تُطرح منها (ويُسمّى هذا خصم ضريبة القيمة المضافة، KDV indirimi)، والباقي تدفعه للدولة. ومبلغ البيع الذي يُكتب في الدفتر هو أيضًا المبلغ من غير ضريبة القيمة المضافة. نشرح هذا في مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية) وفي درس ما هي الضريبة؟.
المصروف: ما تنفقه لكي يدور العمل
المصروف (gider) هو المال الذي تنفقه لتستطيع القيام بالعمل. مصاريف عائشة هانم اليوم هي:
- تكلفة البضاعة التي باعتها: 2.500 ليرة. لنجعل الأمر سهلًا، نفترض أنها باعت اليوم كل البضاعة التي اشترتها في الصباح. في الحقيقة، المصروف هو تكلفة البضاعة التي بعتها، لا البضاعة التي اشتريتها. البضاعة الباقية على الرف ليست مصروفًا بعد؛ وسنرى ذلك في درس المخزون: مال ينتظر على الرف.
- الإيجار الشهري للمحل 9.000 ليرة. وإذا قسّمناه على أيام الشهر يكون 300 ليرة في اليوم.
- الكهرباء والماء والهاتف 3.000 ليرة في الشهر. وإذا قسّمناها على أيام الشهر تكون 100 ليرة في اليوم.
الإيجار والفواتير لم تُدفع اليوم، بل ستُدفع في آخر الشهر. لكن المحل استُخدم اليوم أيضًا، لذلك فحصة اليوم منها مصروف اليوم. القسمة على الأيام هي فقط لتفهم عملك. أما في الدفتر فيُسجَّل الإيجار والفواتير بمستنداتها، شهرًا بشهر.
وهناك شرط آخر: يجب أن يكون المصروف مرتبطًا بالعمل. المنظّف الذي اشترته عائشة هانم لبيتها ليس مصروفًا، بل إنفاق شخصي. شرحنا بالتفصيل أيّ إنفاق يمكن تسجيله مصروفًا في مقال «ما المصاريف التي تُسجَّل؟» (باللغة التركية).
ما يبقى بينهما: الربح
عندما تطرح المصاريف من الدخل، يُسمّى ما يبقى بينهما الربح (kâr):
| البند | المبلغ (ليرة) |
|---|---|
| الدخل (المبيعات) | 6.000 |
| تكلفة البضاعة المبيعة | −2.500 |
| حصة اليوم من الإيجار | −300 |
| حصة اليوم من الكهرباء والماء والهاتف | −100 |
| الربح (قبل الضريبة) | 3.100 |
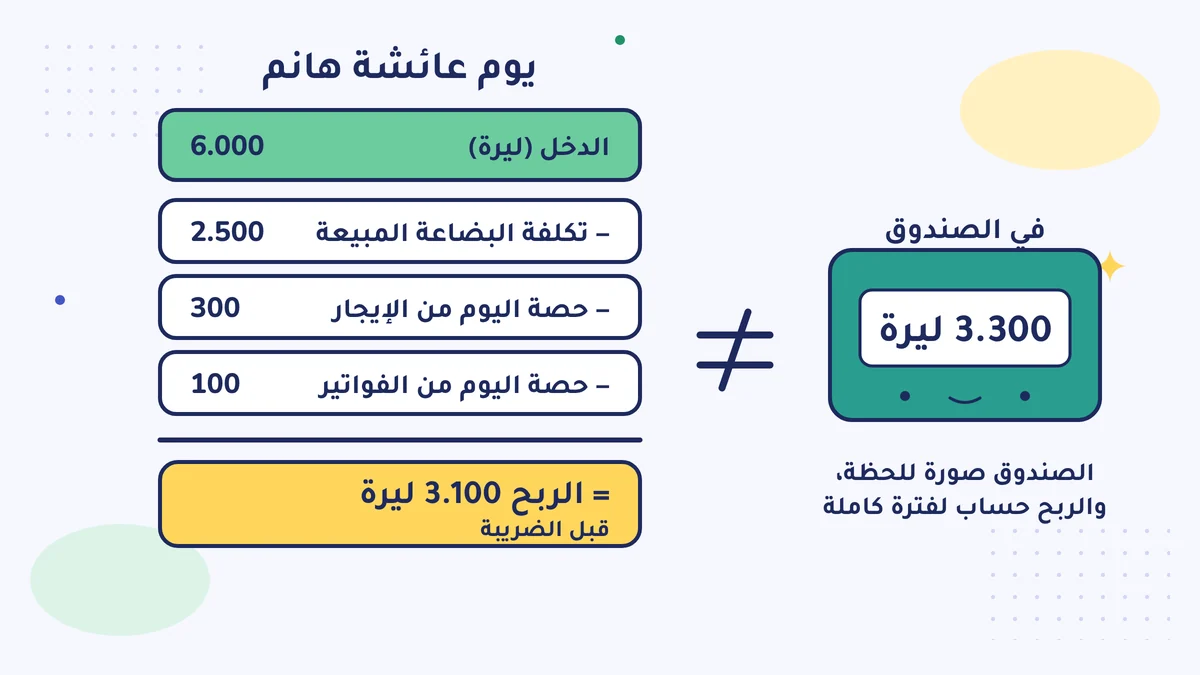
وهذه الـ 3.100 ليرة ليست كلها لعائشة هانم. في أغلب المنشآت يذهب جزء من الربح إلى الدولة على شكل ضريبة: في المنشأة الفردية (şahıs işletmesi) ضريبة الدخل (gelir vergisi)، وفي الشركة ضريبة الشركات (kurumlar vergisi). والضريبة لا تُحسب على الكسب اليومي، بل على الكسب السنوي. وبعض الحِرفيين (من هم في نظام المحاسبة المبسَّط، basit usul) لا يدفعون ضريبة الدخل على كسبهم. اسأل محاسبك القانوني هل تدخل في هذا النظام أم لا.
وتدفع عائشة هانم أيضًا اشتراك Bağ-Kur الخاص بها (تأمين أصحاب الأعمال الحرة). اشتراك Bağ-Kur ليس ضريبة؛ هو اشتراك يُدفع للتقاعد والتأمين الصحي. نشرح كم من المال تخصّص للضريبة في درس تخصيص المال للضريبة. النسب والمبالغ تتغيّر كل سنة، فاسأل محاسبك القانوني عن الأحدث.
لماذا في الصندوق 3.300 والربح 3.100؟
في الصندوق 3.300 ليرة، والربح 3.100 ليرة. بينهما فرق 200 ليرة. ويأتي الفرق من هنا:
- 400 ليرة من البيع بالدَّين أمس دخلت الصندوق اليوم، لكنها ليست دخل اليوم. فيبدو الصندوق أكثر بـ 400 من الربح.
- 400 ليرة، وهي حصة اليوم من الإيجار والفواتير، لم تُدفع بعد، وما زالت في الصندوق. فيبدو الصندوق أكثر بـ 400.
- البيع بالدَّين لخديجة هانم بـ 600 ليرة حُسب دخلًا، لكنه لم يدخل الصندوق. فيبدو الصندوق أقل بـ 600.
400 + 400 − 600 = 200. هذا هو الفرق.
أي أن الصندوق صورة للحظة واحدة، أما الربح فهو حساب لفترة كاملة. صاحب العمل الذي يرى المال في الصندوق فينفقه كله، لا يجد في آخر الشهر مالًا يدفع به الإيجار. نتناول هذا الموضوع بالتفصيل في درس هناك ربح لكن لا مال.
احفظ ثلاث كلمات
- الدخل: مقابل ما تبيعه. يُسجَّل في يوم البيع، حتى لو لم يصل المال.
- المصروف: ما تنفقه لكي يدور العمل. يجب أن يكون مرتبطًا بالعمل.
- الربح: الفرق بينهما. في أغلب المنشآت يذهب جزء منه إلى الدولة على شكل ضريبة.
عندما يقول محاسبك القانوني «حجم المبيعات» فهو يقصد مجموع المبيعات، وعندما يقول «الربح» فهو يقصد ما يبقى بينهما. عندما تستقرّ هذه الكلمات الثلاث في ذهنك، يصبح باقي المدرسة أسهل بكثير.
افعل هذا هذا الأسبوع
صباح الاثنين اكتب على ورقة المال الموجود في الصندوق. ارسم خطًا في وسط الورقة: في الجهة اليسرى اكتب المبيعات التي تقوم بها هذا الأسبوع (ومنها البيع بالدَّين وما يأتي بالبطاقة)، وفي الجهة اليمنى اكتب ما تنفقه من أجل العمل. مساء الجمعة اجمع الجهتين وجد الفرق. ثم انظر كم زاد مال الصندوق منذ الاثنين. إذا لم يتطابق الرقمان فابحث من أين جاء الفرق: البيع بالدَّين، والمال الذي جاء بالبطاقة، والفاتورة التي لم تُدفع.
أخطاء شائعة
- أن تظن أن مال الصندوق ربح. في الصندوق يوجد أيضًا مال الإيجار والفواتير التي لم تُدفع بعد.
- أن تنسى البيع بالدَّين. البيع الذي لم يصل ماله دخل أيضًا، ويدخل في حساب كسب ذلك اليوم.
- أن تظن أن الإنفاق الشخصي مصروف. مشتريات البيت لا علاقة لها بالعمل، فلا تُسجَّل مصروفًا.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المواد 37-40: الكسب التجاري (المادة 39: في نظام دفتر الأعمال، الإيراد هو المبالغ المحصَّلة والمستحقّات التي نشأت)، والمصاريف القابلة للخصم
- قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 46 والمادة 20/A المكرّرة: الكسب في النظام المبسَّط وإعفاء الكسب؛ المادة 67: مبدأ التحصيل في دخل المهن الحرة
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 176-178: التجّار من الدرجة الأولى (نظام الميزانية) والدرجة الثانية (نظام دفتر الأعمال)
- إدارة الإيرادات (GİB)، الدليل الضريبي للمكلَّفين الذين يحقّقون كسبًا تجاريًا (Ticari Kazanç Elde Eden Mükellefler İçin Vergi Rehberi)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية