Как движутся деньги: доход, расходы и то, что остаётся
В кассе 3 300 лир. А сколько вы сегодня заработали? В этом уроке мы проведём день в маленьком продуктовом магазинчике и разберёмся, что такое доход, расходы и прибыль и почему деньги в кассе — это ещё не прибыль.
Доход — это плата за то, что вы продали; в торговле он записывается в день продажи, даже если деньги ещё не пришли. Расходы — это то, что вы тратите, чтобы дело работало. Если вычесть расходы из дохода, останется прибыль, и в большинстве случаев часть прибыли уходит государству в виде налога. Деньги в кассе и прибыль — не одно и то же.
Один день Айше-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
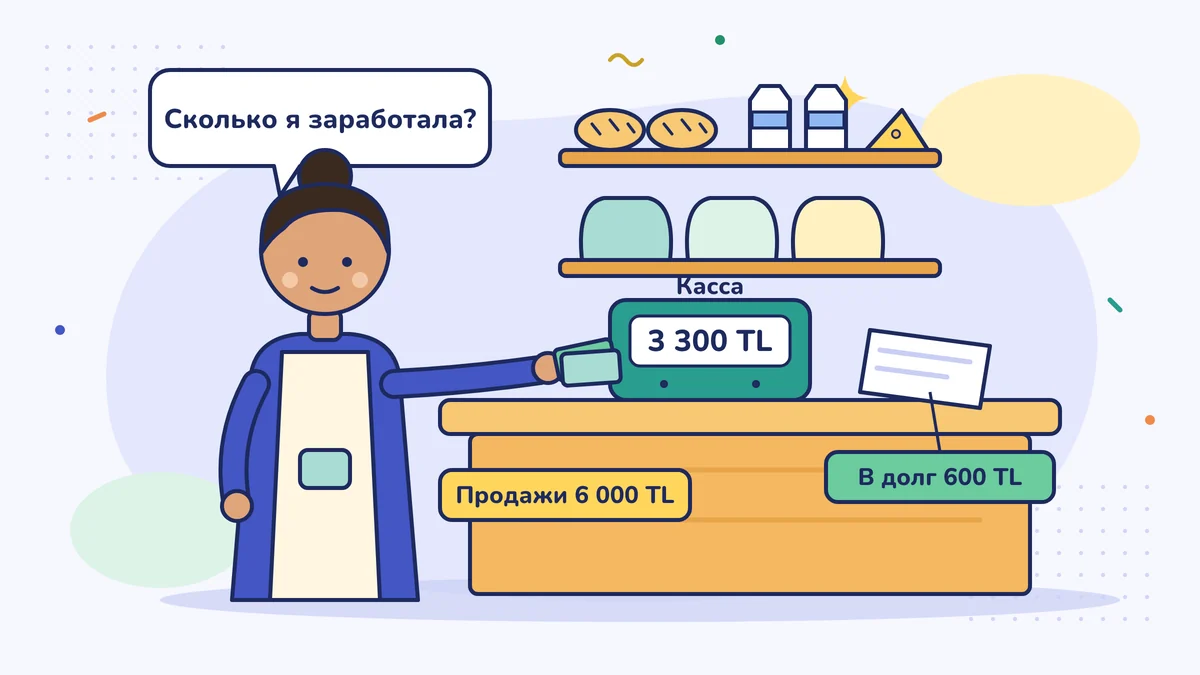
Айше-ханым держит в своём районе маленький продуктовый магазин (bakkal). Утром, когда она открыла магазин, касса была пустая. Она купила у оптовика товара на 2 500 лир (хлеб, молоко, сыр, крупы и бобовые) и заплатила из кассы. К вечеру она наторговала на 6 000 лир. Из них 600 лир соседка Хатидже-ханым взяла в долг, то есть записала на себя (продажа в долг, veresiye), и этих денег ещё нет. А после обеда вернулись 400 лир за товар, который Айше-ханым отдала в долг вчера.
Вечером она пересчитала кассу: 3 300 лир. (Чтобы было проще, считаем, что сегодня никто не платил картой, и все пришедшие деньги — наличные. Деньги с карты попадают не в кассу, а в банк.)
Вопрос вроде простой: сколько сегодня заработала Айше-ханым? Большинство скажет: «В кассе 3 300, значит, заработала 3 300». Но это не так. Давайте разбираться по порядку.
Доход: плата за то, что вы продали
Доход (gelir) — это плата за товар или услугу, которые вы продали. Доход Айше-ханым за сегодня — 6 000 лир.
Заметьте: не все эти 6 000 лир попали в кассу. Долг Хатидже-ханым на 600 лир тоже входит в доход сегодняшнего дня, потому что товар продан сегодня. Деньги придут позже. А вот 400 лир, которые вернулись после обеда, — не доход сегодняшнего дня. Та продажа была вчера, значит, и записывается она во вчерашний доход. Сегодня пришли просто деньги по вчерашней задолженности покупателя. Словом, в торговле доход записывается в день продажи, а не в день получения денег. У представителей свободных профессий, например врачей и юристов, правило другое: доход записывается в день, когда деньги получены. К какой группе относится ваше дело, спросите у лицензированного бухгалтера (mali müşavir).
В обычной речи общую сумму продаж называют оборотом (ciro). В бухгалтерии его ещё называют выручкой (hasılat). Когда бухгалтер говорит: «Ваш оборот за этот месяц — 180 000 лир», он имеет в виду общую сумму ваших продаж за месяц. Оборот — это не прибыль: из него ещё не вычли никаких расходов.
Небольшое замечание: чтобы не усложнять, в этом уроке мы не учитываем НДС (KDV). В жизни, если вы плательщик НДС, то есть добавляете НДС к цене своих продаж, то НДС, который входит в деньги от покупателя, — не ваш доход. Вы собираете его от имени государства. Из него вы вычитаете НДС, который сами заплатили при закупке товара (это называется вычетом НДС, KDV indirimi), а остальное отдаёте государству. Сумма продажи, записанная в книгу, — это тоже сумма без НДС. Мы объясняем это в статье «Что такое НДС?» (на турецком) и в уроке «Что такое налог?».
Расходы: то, что вы тратите, чтобы дело работало
Расходы (gider) — это деньги, которые вы тратите, чтобы вообще можно было работать. Вот расходы Айше-ханым за сегодня:
- Себестоимость проданного товара: 2 500 лир. Для простоты считаем, что весь товар, купленный утром, она продала сегодня. На самом деле расходом считается себестоимость проданного товара, а не купленного. Товар, оставшийся на полке, пока не расход; мы разберём это в уроке «Запасы: деньги, которые ждут на полке».
- Аренда магазина — 9 000 лир в месяц. В пересчёте на день это 300 лир.
- Электричество, вода и телефон — 3 000 лир в месяц. В пересчёте на день это 100 лир.
Аренду и счета сегодня не платили, их оплатят в конце месяца. Но магазин сегодня тоже работал, поэтому доля сегодняшнего дня — это расход сегодняшнего дня. Делить на дни нужно только для того, чтобы вам было понятнее, как устроено ваше дело. В бухгалтерской книге аренда и счета записываются помесячно, каждый со своим документом.
Ещё одно условие: расход должен быть связан с делом. Стиральный порошок, который Айше-ханым купила домой, — не расход, а личная трата. Подробно о том, какие траты можно записать в расходы, мы рассказываем в статье «Какие траты записываются в расходы?» (на турецком).
То, что осталось: прибыль
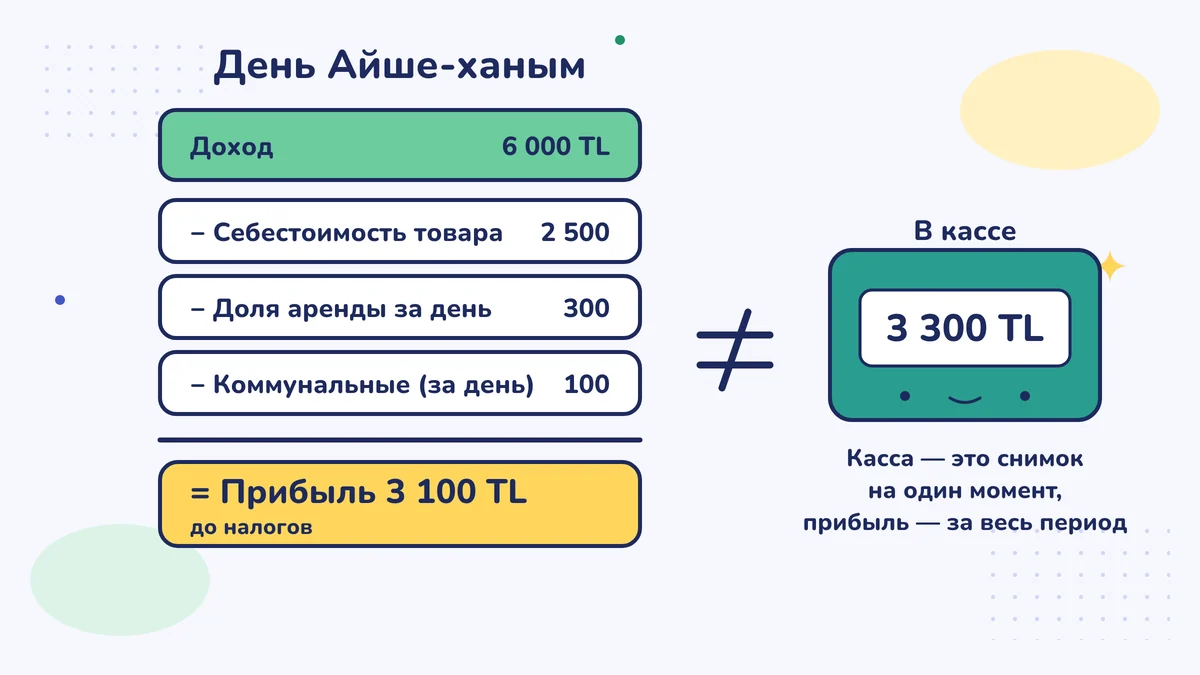
Если вычесть из дохода расходы, то остаток называется прибылью (kâr):
| Статья | Сумма (лиры) |
|---|---|
| Доход (продажи) | 6 000 |
| Себестоимость проданного товара | −2 500 |
| Доля аренды за сегодня | −300 |
| Доля электричества, воды, телефона за сегодня | −100 |
| Прибыль (до налога) | 3 100 |
И эти 3 100 лир тоже не целиком достаются Айше-ханым. В большинстве видов бизнеса часть прибыли уходит государству в виде налога: у индивидуального предпринимателя это подоходный налог (gelir vergisi), у компании — налог на прибыль организаций (kurumlar vergisi). Налог считается не за день, а с дохода за год. Некоторые мелкие торговцы (те, кто работает при так называемом упрощённом порядке налогообложения, basit usul) подоходный налог с заработка не платят. Попадаете ли вы под этот порядок, спросите у лицензированного бухгалтера.
Кроме того, Айше-ханым сама платит свой взнос Bağ-Kur. Bağ-Kur — не налог, а страховой взнос самозанятых на пенсию и медицинскую страховку. Сколько денег откладывать на налоги, мы объясняем в уроке «Откладываем деньги на налоги». Ставки и суммы каждый год меняются, актуальные узнавайте у лицензированного бухгалтера.
Почему в кассе 3 300, а прибыль 3 100?
В кассе 3 300 лир, а прибыль — 3 100 лир. Разница в 200 лир. Вот откуда она берётся:
- 400 лир по вчерашней продаже в долг сегодня попали в кассу, но доходом сегодняшнего дня не являются. Касса выглядит на 400 больше прибыли.
- 400 лир, которые составляют сегодняшнюю долю аренды и счетов, ещё не заплачены и по-прежнему лежат в кассе. Касса выглядит на 400 больше.
- Продажа Хатидже-ханым в долг на 600 лир учтена как доход, но в кассу не попала. Касса выглядит на 600 меньше.
400 + 400 − 600 = 200. Вот и вся разница.
Другими словами, касса — это снимок одного момента, а прибыль — подсчёт за период. Работодатель, который видит деньги в кассе и тратит их все, в конце месяца не найдёт денег на аренду. Подробно эту тему мы разбираем в уроке «Прибыль есть, денег нет».
Запомните три слова
- Доход: плата за то, что вы продали. Записывается в день продажи, даже если деньги не пришли.
- Расходы: то, что вы тратите, чтобы дело работало. Они должны быть связаны с делом.
- Прибыль: разница между ними. В большинстве видов бизнеса часть её уходит государству в виде налога.
Когда бухгалтер говорит «оборот» (ciro), он имеет в виду общую сумму продаж, а когда говорит «прибыль» (kâr) — то, что осталось. Как только эти три слова встанут для вас на свои места, всё остальное в нашей школе пойдёт намного легче.
Сделайте на этой неделе
В понедельник утром запишите на листке, сколько денег лежит в кассе. Проведите по центру листа черту: слева записывайте продажи за неделю (в том числе в долг и по карте), справа — траты на дело. В пятницу вечером сложите обе стороны и найдите разницу. Затем посмотрите, насколько касса выросла с понедельника. Если цифры не сходятся, поищите, откуда взялась разница: продажи в долг, деньги по карте, неоплаченные счета.
Частые ошибки
- Считать деньги в кассе прибылью. В кассе лежат и деньги, предназначенные для ещё не оплаченных аренды и счетов.
- Забывать про продажи в долг. Продажа, за которую ещё не заплатили, — тоже доход, и она входит в заработок того дня.
- Считать личные траты расходами. Продукты для дома не связаны с делом и в расходы не записываются.
Источники
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 37–40: коммерческий доход (ст. 39: при учёте по книге учёта предприятия выручка — это полученные деньги плюс возникшая задолженность покупателей), вычитаемые расходы
- Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 46 и повторная ст. 20/A: доход при упрощённом порядке (basit usul) и освобождение дохода от налога; ст. 67: кассовый метод для дохода свободных профессий
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 176–178: торговцы первого класса (по балансу) и второго класса (по книге учёта предприятия)
- GİB (Управление доходов), Налоговое руководство для плательщиков, получающих коммерческий доход (Ticari Kazanç Elde Eden Mükellefler İçin Vergi Rehberi)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности