Geçici vergi nasıl hesaplanır? Kümülatif hesap, rakamlarla
Geçici vergi her dönem yılbaşından bugüne toplam kâr üzerinden hesaplanır, önceki dönemlerin vergisi düşülür, fark ödenir. Mehmet Usta'nın 2026'sı dört dönem rakamlarıyla: kâr eden, zarar eden ve toparlanan çeyrekler. Stopaj varsa ne olur, şirkette ne değişir.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Her dönemde yılbaşından o dönemin sonuna kadarki toplam kâr bulunur ve oranla çarpılır; 2026'da şahıs işletmesinde %15. Bu tutardan aynı yıl önceki dönemlerde hesaplanan geçici vergi düşülür, kalan ödenir. Sonuç sıfırın altında çıkarsa o dönem ödeme yapılmaz, fazla ödenen kısım yıl içinde geri verilmez; yıllık beyanda hesaba girer.
Mehmet Usta'nın elektrik sayacı
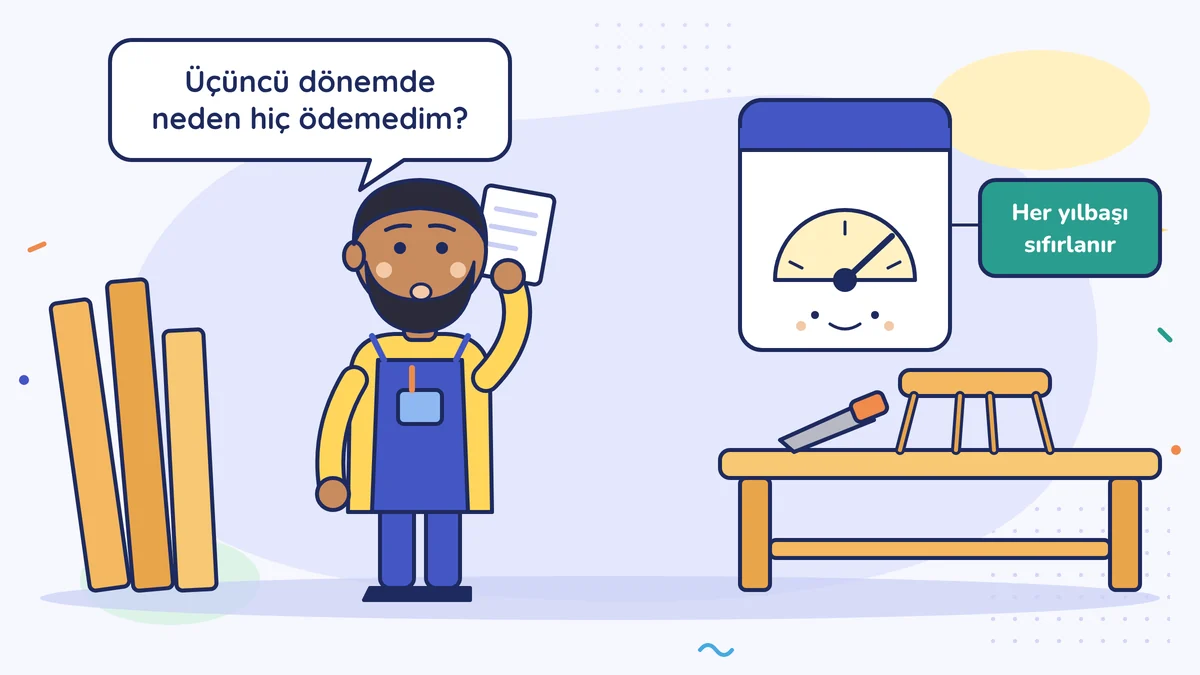
Mehmet Usta'nın mobilya atölyesinde bir elektrik sayacı var. Elektrik idaresi her ay sayacı okur, geçen ayın rakamını çıkarır, arada kalan için fatura keser. Sayaç baştan beri biriktirir; fatura ise yalnız farkı ister.
Geçici vergi de böyle hesaplanır, tek farkla: bu sayaç her yılbaşında sıfırlanır.
Mehmet Usta şahıs işletmesi, işletme defteri tutuyor, gerçek usulde. 2026'da işleri dalgalı gitti: bahar iyi, yaz kötü, sonbahar çok iyi. Müşavirinin her dönem gönderdiği tutarlara bakıp bir gün sordu: "Üçüncü dönemde neden hiç ödemedim, dördüncüde neden birden arttı?" Cevap, sayacın mantığında.
Kümülatif ne demek?
Kümülatif, birikerek demek. Geçici vergide her dönemin matrahı, yani verginin hesaplandığı tutar, yılbaşından o dönemin sonuna kadarki toplam kârdır:
-
- dönem: Ocak–Mart kârı
-
- dönem: Ocak–Haziran kârı
-
- dönem: Ocak–Eylül kârı
-
- dönem: Ocak–Aralık kârı
Bu toplam kâr, 2026 için %15 ile çarpılır (şahıs işletmesi ve serbest meslek). Çıkan tutardan aynı yıl önceki dönemlerde hesaplanan geçici vergi düşülür; kalan o dönemin ödemesidir.
Buradaki kâr, kasadaki para değil, defterdeki kazançtır: satışlar eksi işle ilgili giderler. Müşavir gider sayılmayan harcamaları geri ekler, varsa geçmiş yılların zararını düşer. Bu farkı Kâr var, para yok dersinde konuşmuştuk.
Bilanço usulünde defter tutuyorsan (şirketler hep bilanço usulündedir) bir not: 2025, 2026 ve 2027 hesap dönemlerinde, geçici vergi dönemleri de dahil, enflasyon düzeltmesi yapılmıyor (Vergi Usul Kanunu geçici md. 37; 7571 sayılı Kanun, Resmî Gazete 25 Aralık 2025). Kâr, defterdeki rakamlarla düzeltmesiz hesaplanır. Yalnız işlenmiş altın ve gümüş alım satımı ve imaliyle uğraşanlar bu kuralın dışında; kuyumcuysan müşavirine sor. İşletme defterinde zaten enflasyon düzeltmesi yoktur.
Mehmet Usta'nın dört dönemi
| Dönem | O üç ayın kârı | Yılbaşından toplam kâr | Toplamın %15'i | Önceki dönemlerde hesaplanan | Bu dönem ödenecek |
|---|---|---|---|---|---|
| 1. Ocak–Mart | 100.000 | 100.000 | 15.000 | 0 | 15.000 |
| 2. Nisan–Haziran | 150.000 | 250.000 | 37.500 | 15.000 | 22.500 |
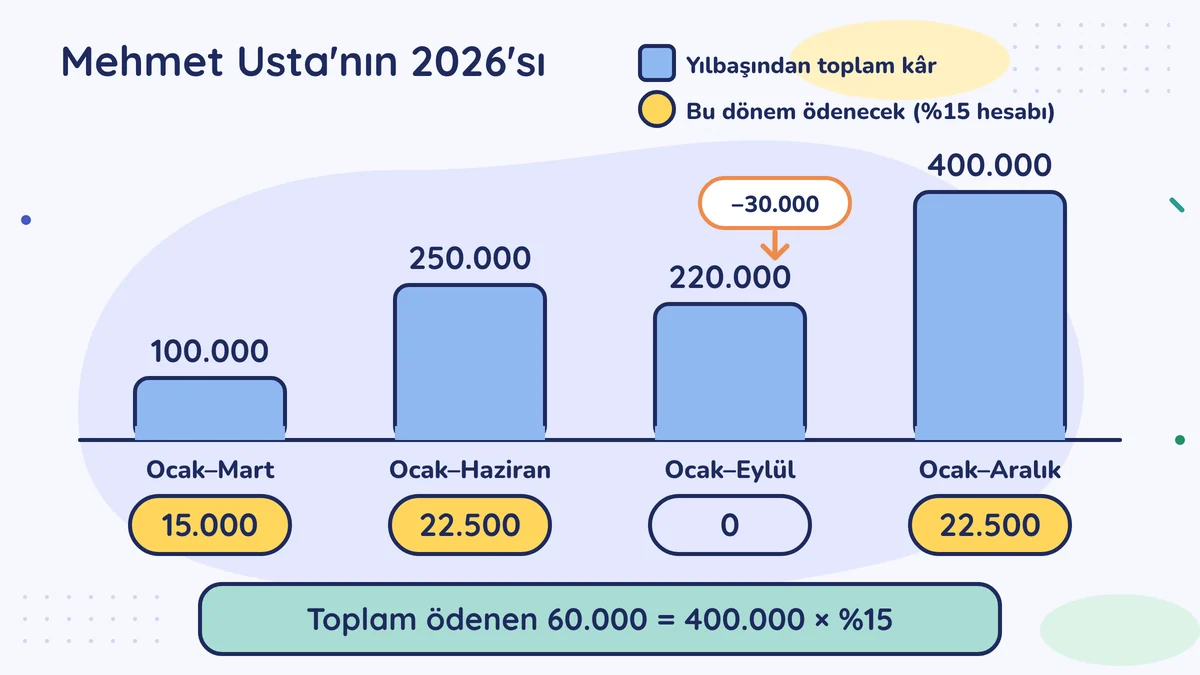
| 3. Temmuz–Eylül | −30.000 (zarar) | 220.000 | 33.000 | 37.500 | 0 |
| 4. Ekim–Aralık | 180.000 | 400.000 | 60.000 | 37.500 | 22.500 |
Satır satır bakalım.
1. dönem: Yılın ilk üç ayında 100.000 lira kâr. %15'i 15.000 lira. Önceden ödenen yok, 15.000 lira ödenir.
2. dönem: Nisan–Haziran'da 150.000 lira daha kazandı; yılbaşından toplam 250.000. Bunun %15'i 37.500 lira. İlk dönemde hesaplanan 15.000 düşülür, 22.500 lira ödenir.
3. dönem: Yaz kötü geçti, üç ayda 30.000 lira zarar. Toplam kâr 220.000'e indi; %15'i 33.000 lira. Ama daha önce hesaplanan toplam 37.500. Fark eksi 4.500 çıkıyor. Bu dönem ödeme yok. Fazla ödenen 4.500 lira ise yıl içinde geri verilmez; yıl sonunda yıllık beyannamede hesaba girer.
4. dönem: Sonbahar çok iyi geçti, üç ayda 180.000 lira. Toplam kâr 400.000; %15'i 60.000. Önceki dönemlerde hesaplanan toplam 37.500 (15.000 + 22.500 + 0). Kalan 22.500 lira, 17 Şubat 2027'ye kadar ödenir (kural gereği; GİB takvimi yayımlanınca kesinleşir).
Kontrol: dört dönemde toplam ödenen 15.000 + 22.500 + 0 + 22.500 = 60.000 lira. Bu da yıllık kârın (400.000) tam %15'i. Kümülatif hesap, dalgalanmaları yıl içinde kendiliğinden dengeler.
Neden böyle hesaplanıyor?
Mevsimlik çalışan işleri düşün: dondurmacı yazın kazanır, kışın zarar eder; yakacak satan tam tersi. Her çeyrek ayrı hesaplansaydı, iyi çeyrekte ödenen vergi kötü çeyrekte hiç dikkate alınmazdı ve yıl boyunca gerçek kârın üstünde vergi ödenirdi. Kümülatif hesapta her dönem bütün yılın o güne kadarki tablosuna bakılır; kötü bir çeyrek, toplam kârı aşağı çektiği için bir sonraki ödemeyi de azaltır.
Bir ayrıntı: sonraki dönemin hesabında önceki dönemde hesaplanan tutar düşülür. Yıllık beyannamede ise yalnız gerçekten ödenmiş geçici vergi düşülür. Ödenmemiş bir dönem varsa yıl sonunda hesaba girmez.
Müşterin vergi kesiyorsa
Serbest meslekte ve bazı işlerde müşterin ödeme yaparken senin adına vergi keser ve vergi dairesine yatırır; buna stopaj denir. Aynı dönemde senden kesilmiş gelir vergisi, o dönemin geçici vergisinden düşülür (GVK mük. md. 120).
Örnek: Serbest çalışan mimar Selin Hanım'ın dönem geçici vergisi 15.000 lira çıktı. Aynı dönemde şirket olan müşterileri onun adına 9.000 lira stopaj kesmiş. Selin Hanım bu dönem 6.000 lira öder. Kesilen tutarın dökümünü müşterilerinden ya da müşavirinden iste; düşülebilmesi için kesintinin gerçekten yapılmış olması gerekir. Stopajın nasıl işlediğini Stopaj ve muhtasar dersinde anlattık.
Şirkette aynı hesap, farklı oran
Limited ya da anonim şirkette yöntem aynıdır; oran 2026 için genel olarak %25. Mehmet Usta'nın atölyesi bir limited şirket olsaydı, yılın sonunda toplam geçici vergi 400.000 × %25 = 100.000 lira olurdu. Şirketlerde asgari kurumlar vergisi ve indirimli oranlar da hesaba girebilir; o kısmı müşavirin yapar.
Müşavirin hesabını nasıl okursun?
Geçici vergi beyannamesinin sende bir kopyası olsun. İki satıra bakman yeter:
- Dönem matrahı: Yılbaşından bu döneme kadarki toplam kârın mı? Kendi tahmininle aşağı yukarı tutuyor mu?
- Önceki dönemlerde hesaplanan geçici vergi: Önceki beyannamelerdeki tutarların toplamı mı? Bu satır ödeyip ödemediğine bakmaz; ödemelerini dekontlarınla ayrıca kontrol et.
Mehmet Usta bu iki satırı her dönem kendi defterindeki rakamla karşılaştırmaya başladı. Üçüncü dönemdeki sıfırın nedenini artık biliyor: yılbaşından toplam kârı azalmıştı, sayaç geri gitmişti.
Bu hafta bunu yap
Bu yıl verilen geçici vergi beyannamelerinin kopyalarını müşavirinden iste. Her birinde "matrah" (yılbaşından toplam kâr) ve "önceki dönemlerde hesaplanan geçici vergi" satırlarını bul. Ödenecek çıkan tutarları da kendi ödeme dekontlarınla yan yana koy; eksik ödeme varsa müşavirine sor.
Sık yapılan hatalar
- Her dönemi kendi üç ayıyla hesaplamak. Geçici vergi yılbaşından toplam kâr üzerinden hesaplanır; önceki dönemlerin vergisi düşülür, fark ödenir.
- Zarar eden dönemde para geri gelmesini beklemek. Hesap eksi çıkarsa o dönem ödeme yapılmaz, ama ödenmiş geçici vergi yıl içinde iade edilmez; yıllık beyanda hesaba girer.
- Dönem kârını düşük göstermek. "Yıl sonunda nasılsa düzelir" diye geçici vergi %10'dan fazla eksik beyan edilir ve bu incelemede ortaya çıkarsa, eksik kısım için vergi sonradan istenir; üstüne ceza ve gecikme faizi gelebilir (GVK mük. md. 120).
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →