Как считается авансовый налог? Расчёт нарастающим итогом, с цифрами
Авансовый налог в каждом периоде считается с общей прибыли с начала года, налог за прошлые периоды вычитается, разница платится. 2026 год мастера Мехмета в цифрах четырёх периодов: кварталы с прибылью, с убытком и с восстановлением. Что будет, если с вас удерживают налог, и что меняется в компании.
В каждом периоде берётся общая прибыль с начала года до конца этого периода и умножается на ставку; в 2026 году для индивидуального предприятия это 15 %. Из этой суммы вычитается авансовый налог, рассчитанный в тот же год за прошлые периоды, а остаток платится. Если итог получился меньше нуля, в этом периоде ничего не платят, а переплаченная часть в течение года не возвращается: она учитывается в годовой декларации.
Электросчётчик мастера Мехмета
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
В мебельной мастерской мастера Мехмета (так в Турции уважительно называют мастера — «уста») есть электросчётчик. Каждый месяц электросети снимают показания, вычитают прошломесячную цифру и выставляют счёт за разницу. Счётчик копит с самого начала, а счёт просит только разницу.
Авансовый налог считается так же, с одним отличием: этот счётчик каждый год в начале года обнуляется.
Мехмет-уста — индивидуальное предприятие (şahıs işletmesi), ведёт книгу учёта предприятия (işletme defteri), находится на общем порядке налогообложения (gerçek usul). В 2026 году дела шли неровно: весна была хорошая, лето плохое, осень очень хорошая. Глядя на суммы, которые бухгалтер присылал ему каждый период, он однажды спросил: «Почему в третьем периоде я вообще ничего не платил, а в четвёртом сумма вдруг выросла?» Ответ кроется в логике счётчика.
Что значит «нарастающим итогом»?
Нарастающим итогом (kümülatif) — значит накапливая. В авансовом налоге налоговая база (matrah) каждого периода, то есть сумма, с которой считается налог, — это общая прибыль с начала года до конца этого периода:
- 1-й период: прибыль за январь–март
- 2-й период: прибыль за январь–июнь
- 3-й период: прибыль за январь–сентябрь
- 4-й период: прибыль за январь–декабрь
Эта общая прибыль умножается на 15 % для 2026 года (индивидуальное предприятие и свободные профессии). Из полученной суммы вычитается авансовый налог, рассчитанный в тот же год за прошлые периоды; то, что осталось, и есть платёж этого периода.
Прибыль здесь — это не деньги в кассе, а заработок по книге: продажи минус расходы, связанные с делом. Бухгалтер добавляет обратно траты, которые расходами не считаются, и вычитает убытки прошлых лет, если они есть. Эту разницу мы обсуждали в уроке «Прибыль есть, денег нет».
Если вы ведёте книгу по балансовому методу (bilanço esası; компании всегда на балансовом методе), есть замечание: в отчётные периоды 2025, 2026 и 2027 годов, включая периоды авансового налога, инфляционная корректировка не делается (Закон о налоговой процедуре (Vergi Usul Kanunu), временная ст. 37; Закон № 7571, «Официальная газета» (Resmî Gazete) от 25 декабря 2025 года). Прибыль считается по цифрам в книгах, без корректировки. Исключение только для тех, кто занимается куплей-продажей и изготовлением изделий из золота и серебра; если вы ювелир, спросите бухгалтера. В книге учёта предприятия инфляционной корректировки и так нет.
Четыре периода мастера Мехмета
| Период | Прибыль за эти три месяца | Общая прибыль с начала года | 15 % от итога | Рассчитано за прошлые периоды | К оплате в этом периоде |
|---|---|---|---|---|---|
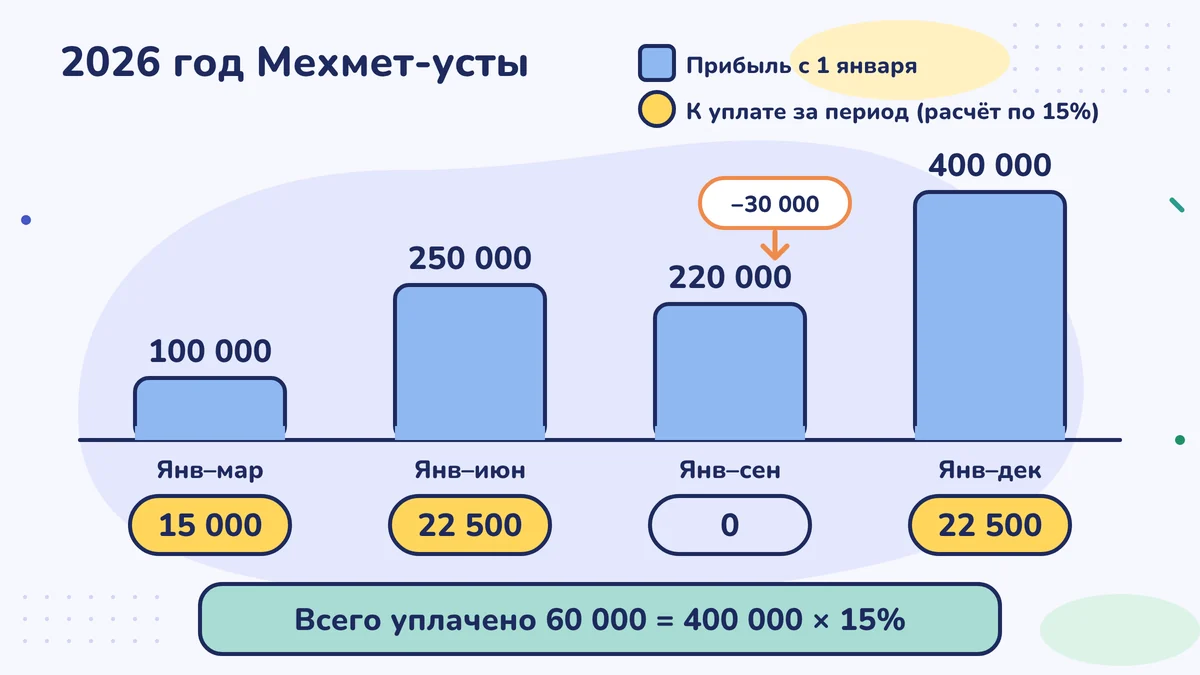
| 1. январь–март | 100 000 | 100 000 | 15 000 | 0 | 15 000 |
| 2. апрель–июнь | 150 000 | 250 000 | 37 500 | 15 000 | 22 500 |
| 3. июль–сентябрь | −30 000 (убыток) | 220 000 | 33 000 | 37 500 | 0 |
| 4. октябрь–декабрь | 180 000 | 400 000 | 60 000 | 37 500 | 22 500 |
Разберём строка за строкой.
1-й период: за первые три месяца года прибыль 100 000 лир. 15 % от неё — 15 000 лир. Раньше ничего не платили, поэтому платится 15 000 лир.
2-й период: в апреле–июне он заработал ещё 150 000 лир; общая сумма с начала года — 250 000. 15 % от неё — 37 500 лир. Вычитаются 15 000, рассчитанные в первом периоде, и платится 22 500 лир.
3-й период: лето прошло плохо, за три месяца убыток 30 000 лир. Общая прибыль снизилась до 220 000; 15 % от неё — 33 000 лир. Но раньше было рассчитано в сумме 37 500. Разница получается минус 4 500. В этом периоде платежа нет. А переплаченные 4 500 лир в течение года не возвращаются: в конце года они учитываются в годовой декларации.
4-й период: осень прошла очень хорошо, за три месяца 180 000 лир. Общая прибыль — 400 000; 15 % от неё — 60 000. Рассчитанная за прошлые периоды сумма — 37 500 (15 000 + 22 500 + 0). Оставшиеся 22 500 лир платятся до 17 февраля 2027 года (по правилу; станет окончательным, когда GİB опубликует календарь).
Проверка: за четыре периода выплачено 15 000 + 22 500 + 0 + 22 500 = 60 000 лир. Это ровно 15 % годовой прибыли (400 000). Расчёт нарастающим итогом сам выравнивает колебания в течение года.
Почему считают именно так?
Представьте сезонное дело: торговец мороженым зарабатывает летом и несёт убыток зимой; торговец топливом — наоборот. Если бы каждый квартал считали отдельно, налог, уплаченный в хорошем квартале, никак не учитывался бы в плохом, и весь год налог платили бы сверх настоящей прибыли. При расчёте нарастающим итогом в каждом периоде смотрят на картину всего года на сегодняшний день; плохой квартал тянет общую прибыль вниз, а значит, уменьшает и следующий платёж.
Одна тонкость: при расчёте следующего периода вычитается сумма, рассчитанная за прошлые периоды. А в годовой декларации вычитается только та часть авансового налога, которая была реально уплачена. Если какой-то период не оплачен, в конце года он не засчитывается.
Если ваш клиент удерживает налог
У представителей свободных профессий и в некоторых видах работы клиент при оплате удерживает налог от вашего имени и перечисляет его в налоговую инспекцию (vergi dairesi); это называется удержанием налога у источника выплаты (stopaj). Подоходный налог, удержанный с вас в том же периоде, вычитается из авансового налога этого периода (Закон о подоходном налоге (Gelir Vergisi Kanunu), повторная ст. 120).
Пример: у архитектора-фрилансера Селин-ханым авансовый налог за период получился 15 000 лир. В том же периоде её клиенты-компании удержали от её имени 9 000 лир. В этом периоде Селин-ханым платит 6 000 лир. Попросите у клиентов или у бухгалтера расшифровку удержанных сумм; чтобы их можно было вычесть, удержание должно быть действительно произведено. Как работает удержание налога, мы объясняли в уроке «Удержание налога и декларация по удержанному налогу: как удерживать и перечислять чужой налог».
В компании тот же расчёт, другая ставка
В обществе с ограниченной ответственностью (limited şirket) или акционерном обществе (anonim şirket) метод тот же; ставка на 2026 год, как правило, 25 %. Если бы мастерская Мехмета-усты была обществом с ограниченной ответственностью, то к концу года общий авансовый налог составил бы 400 000 × 25 % = 100 000 лир. В компаниях в расчёт могут входить ещё минимальный налог на прибыль организаций и сниженные ставки; эту часть делает ваш бухгалтер.
Как прочитать расчёт бухгалтера?
Пусть у вас будет копия декларации по авансовому налогу. Достаточно посмотреть на две строки:
- Налоговая база периода (dönem matrahı): это ваша общая прибыль с начала года до этого периода? Примерно ли она сходится с вашей собственной прикидкой?
- Авансовый налог, рассчитанный за прошлые периоды: это сумма цифр из прежних деклараций? Эта строка не смотрит, платили вы или нет; свои платежи отдельно сверяйте с банковскими квитанциями.
Мехмет-уста стал в каждом периоде сравнивать эти две строки с цифрой в своей книге. Теперь он знает, почему в третьем периоде был ноль: его общая прибыль с начала года уменьшилась, и счётчик пошёл назад.
Сделайте на этой неделе
Попросите у бухгалтера копии деклараций по авансовому налогу, поданных в этом году. В каждой найдите строки «налоговая база» (общая прибыль с начала года) и «авансовый налог, рассчитанный за прошлые периоды». Суммы к оплате положите рядом со своими банковскими квитанциями об оплате; если какого-то платежа не хватает, спросите бухгалтера.
Частые ошибки
- Считать каждый период только по его трём месяцам. Авансовый налог считается с общей прибыли с начала года; налог за прошлые периоды вычитается, разница платится.
- Ждать, что в убыточном периоде деньги вернутся. Если расчёт получился меньше нуля, в этом периоде ничего не платят, но уплаченный авансовый налог в течение года не возвращается; он учитывается в годовой декларации.
- Занижать прибыль периода. Если из-за мысли «к концу года как-нибудь выровняется» авансовый налог заявлен меньше чем на 10 % и это выяснится при проверке, недостающий налог потребуют доплатить; сверху могут добавиться штраф и проценты за просрочку (Закон о подоходном налоге, повторная ст. 120).
Источники
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), повторная ст. 120 (авансовый налог), mevzuat.gov.tr
- Текст повторной ст. 120 Закона о подоходном налоге (вторичная копия, fatiharas.com)
- Alomaliye: налоги, зачитываемые в годовой декларации, и возврат (условие: налог должен быть уплачен)
- Общее разъяснение по подоходному налогу, серия № 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği), «Официальная газета» от 31.12.2025 (шкала подоходного налога на 2026 год; текст на Alomaliye)
- Alomaliye, 05.10.2026: общая ставка налога на прибыль организаций 25 % (2026 год) и порядок на 2027 год
- PwC: налоговые положения Закона № 7456 (7456 sayılı Kanun) (налог на прибыль организаций 25 %, финансовый сектор 30 %)
- KPMG: Закон № 7571 (7571 sayılı Kanun), «Официальная газета» от 25.12.2025/33118, временная ст. 37 Закона о налоговой процедуре (в 2025–2027 годах инфляционная корректировка не делается, включая периоды авансового налога)
- PwC (Р. Бийык): допустимая погрешность 10 % в авансовом налоге
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности