البيع بالدَّين والحساب الجاري: من المدين لمن
دفتر الدَّين في بقالة الحيّ هو نفسه الحساب الجاري في المحاسبة. في هذا الدرس نتعلم المستحَق لك، والدَّين عليك، وحساب الزبون وحساب المورّد، والمطابقة، أي مقارنة الحساب مع الطرف الآخر للتأكد من تطابقه.
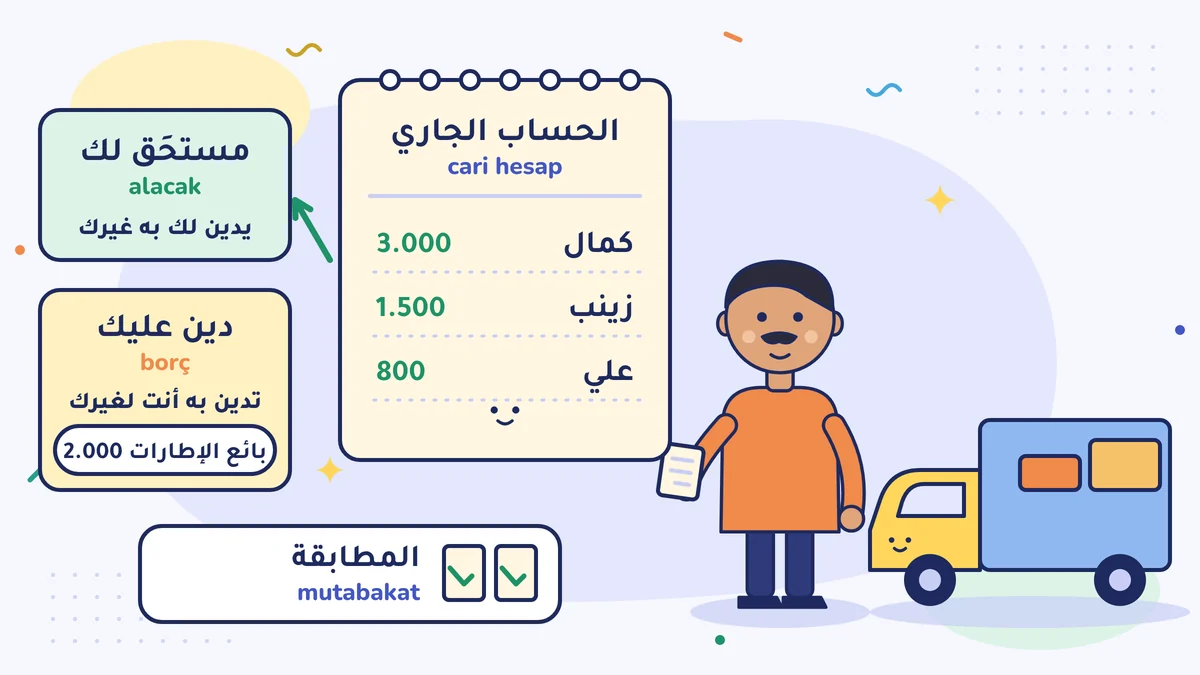
الحساب الجاري (cari hesap) هو حساب الدَّين والمستحَق بينك وبين شخص أو منشأة، أي دفتر الدَّين. من هم مدينون لك هم مستحقّاتك، ومن أنت مدين لهم هم ديونك. ويقارن الطرفان الحساب من حين لآخر؛ وهذا يُسمّى المطابقة.
دفتر حسن آبي
حسن آبي ناقل بضائع. ينقل بشاحنة صغيرة البضائع لمحلات الأثاث ومحلات البقالة. بعض الزبائن يدفعون فورًا بعد تنزيل الحمولة. وبعضهم يقول: «نتحاسب آخر الشهر». فيكتب حسن آبي ذلك في دفتر صغير في جيبه:
- كمال صاحب محل الأثاث: 3.000 ليرة تركية
- زينب صاحبة البقالة: 1.500 ليرة
- علي تاجر الخردة: 800 ليرة
هذا الدفتر يُسمّى بالتعبير القديم دفتر الدَّين (veresiye defteri). واسمه في المحاسبة الحساب الجاري (cari hesap).
ما هو الحساب الجاري؟
الحساب الجاري هو الحساب الذي يُظهر حالة الدَّين والمستحَق بينك وبين شخص أو منشأة معيّنة. كلمة «جاري» تعني «السائر، المستمر»: ما دامت العلاقة مستمرة، يتحرّك الحساب أيضًا.
يُفتح حساب جارٍ منفصل لكل زبون ولكل مورّد. وهكذا يكون جواب سؤال «ما الذي بيني وبين كمال؟» في مكان واحد.
المستحَق والدَّين
مفهومان، واتجاهان:
- المستحَق لك (alacak): ما يدين لك به غيرك. المبلغ المستحَق لحسن آبي عند كمال هو 3.000 ليرة. أنت قدّمت البضاعة أو الخدمة، والمال لم يصل بعد.
- الدَّين عليك (borç): ما تدين به أنت لغيرك. إذا اشترى حسن آبي إطارات شاحنته من بائع الإطارات بالدَّين، فـ 2.000 ليرة منها دين عليه لبائع الإطارات.
| الحساب | من | المبلغ | بالنسبة لك |
|---|---|---|---|
| زبون | كمال صاحب محل الأثاث | 3.000 | مستحَق لك |
| زبون | زينب صاحبة البقالة | 1.500 | مستحَق لك |
| مورّد | بائع الإطارات | 2.000 | دين عليك |
الحساب الجاري للزبون هو حساب من هم مدينون لك مقابل بضاعة أو خدمة. الحساب الجاري للمورّد هو حساب من تشتري منهم البضاعة أو الخدمة.
البيع بالدَّين دخلٌ أيضًا
عندما نقل حسن آبي حمولة كمال لم يقبض المال بعد. لكن العمل تمّ؛ وهذا دخل. حتى لو جاء المال لاحقًا، تُصدَر الفاتورة (fatura) خلال 7 أيام كحدّ أقصى، ويُسجَّل المبلغ دخلًا. أما أصحاب المهن الحرة مثل الطبيب والمحامي والمهندس المعماري فالقاعدة عندهم مختلفة: يُصدرون إيصال المهنة الحرة (serbest meslek makbuzu) عندما يقبضون المال، ويسجّلون الدخل حينها (قانون ضريبة الدخل، المادة 67). إذا لم تكن تعرف في أيّ الفئتين أنت، فاسأل محاسبك القانوني (mali müşavir). ولهذا يمكنك العودة إلى درس «كيف يدور المال: الدخل والمصروف وما بينهما».
الفخّ هنا: البيع بالدَّين يبدو ربحًا، لكن لا مال في الصندوق. وإذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV)، فإنك تدفع الضريبة الموجودة في الفاتورة قبل أن يصل المال، مع إقرار الشهر الذي أصدرت فيه الفاتورة. وكلما كبرت مستحقّاتك زاد خطر أن يفرغ صندوقك. لذلك راجع قائمة مستحقّاتك كل أسبوع.
لا تنسَ دينك أيضًا
إذا كان عليك دين لمورّد، فخطّط للدفع قبل أن يحين موعد الاستحقاق. الدفع المتأخر يجرح الثقة؛ وقد يُطلب منك الدفع نقدًا مقدّمًا في الشراء التالي.
وانظر إلى حساب حسن آبي بهذه الطريقة أيضًا: مستحقّاته 4.500 ليرة، ودينه 2.000 ليرة. على الورق هو رابح بـ 2.500 ليرة. لكن إذا كان موعد استحقاق ما له يوم 30 من الشهر، وموعد استحقاق دينه يوم 15 من الشهر، فعليك أن تدفع الدين أولًا، وقد لا يكون في الصندوق مال في ذلك اليوم. انظر إلى مواعيد استحقاق ما لك وما عليك كلٌّ على حدة.
ماذا يحدث عندما تكبر المستحقّات؟
طوال شهر كامل نقل حسن آبي الحمولات للجميع على مبدأ «ندفع آخر الشهر». نظر في الدفتر: أنجز عملًا بـ 20.000 ليرة، ودخل الصندوق 2.000 ليرة فقط. أما الوقود والصيانة وراتب السائق فخرجت من جيبه. على الورق شهر جيد؛ وفي جيبه لا مال.
وهنا الفائدة الحقيقية لتنظيم الحساب الجاري: ترى بوضوح أيّ زبون لم يدفع ومنذ متى. إذا كان زبون يؤخّر الدفع دائمًا، فاطلب منه دينه القديم قبل أن تبيعه بالدَّين من جديد. هذا ليس قلّة أدب؛ إنه حماية لعملك.
المطابقة: التأكد من تطابق الحساب
جلس حسن آبي وكمال معًا في آخر الشهر. كان حسن آبي قد كتب في دفتره 3.000 ليرة. أما في دفتر كمال فكان الدَّين 2.500 ليرة. هناك فرق 500 ليرة.
أن يقارن الطرفان الحساب نفسه ويتّفقا على الرقم نفسه يُسمّى المطابقة (mutabakat). إذا ظهر فرق يُبحث عن سببه: ربما لم تُسجَّل فاتورة، أو نُسيت دفعة، أو حدث إرجاع.
المطابقة ليست عمل الشركات الكبيرة فقط. مقارنة الحساب مرة كل ثلاثة إلى ستة أشهر مع الزبون أو المورّد الذي تتعامل معه بانتظام تكشف مبكرًا الأخطاء التي تبقى طويلًا. ومحاسبك القانوني أيضًا ينظر، خاصة في آخر السنة، هل هذه الحسابات محدَّثة.
ترتيب عملي
- اكتب في قائمة كل من بعته بالدَّين: من، وكم، ومنذ أيّ تاريخ.
- ذكّر كل شهر الزبون الذي عليه مبلغ لك بالدفع.
- اكتب في التقويم مواعيد ديونك المستحقّة للمورّدين.
- إذا رأيت فرقًا فلا تنتظر؛ اتصل بالطرف الآخر فورًا.
مثال على الورق
لنفترض أن ملخّص الحساب الجاري لحسن آبي في آخر شهر كان هكذا: كمال صاحب محل الأثاث مدين بـ 3.000، وزينب صاحبة البقالة بـ 1.500، وعلي تاجر الخردة بـ 800 ليرة. مجموع المستحقّات 5.300 ليرة. منها 800 ليرة لم تُدفع منذ ستة أشهر.
كان حسن آبي يخجل من السؤال عن الـ 800 ليرة. لكن عندما صار الدفتر واضحًا ومحدّدًا، سهل الكلام: «يا علي، في دفتري 800 ليرة، هل نُنهيها هذا الشهر؟» من يكون الرقم في يده يستطيع أن يتكلم بلطف ووضوح. ولولا الدفتر لما استطاع أن يقول هذه الجملة.
افعل هذا هذا الأسبوع
أخرج قائمة الزبائن الذين بعتهم بالدَّين أو بالأجل: الاسم، والمبلغ، وتاريخ البيع. اتصل هذا الأسبوع بالزبون صاحب أقدم مبلغ مستحَق، واطلب منه موعدًا للدفع.
أخطاء شائعة
- كتابة الدَّين في الذاكرة لا في الدفتر. الذاكرة تنسى، والرقم ينزلق، ويقع الخلاف.
- ظنّ أن المستحقّات ربح. إذا تمّ البيع ولم يأتِ المال، فلا مقابل له في الصندوق.
- عدم مقارنة الحساب طوال السنة. الفروق الصغيرة تتراكم، وتتحوّل في آخر السنة إلى خلاف كبير.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية